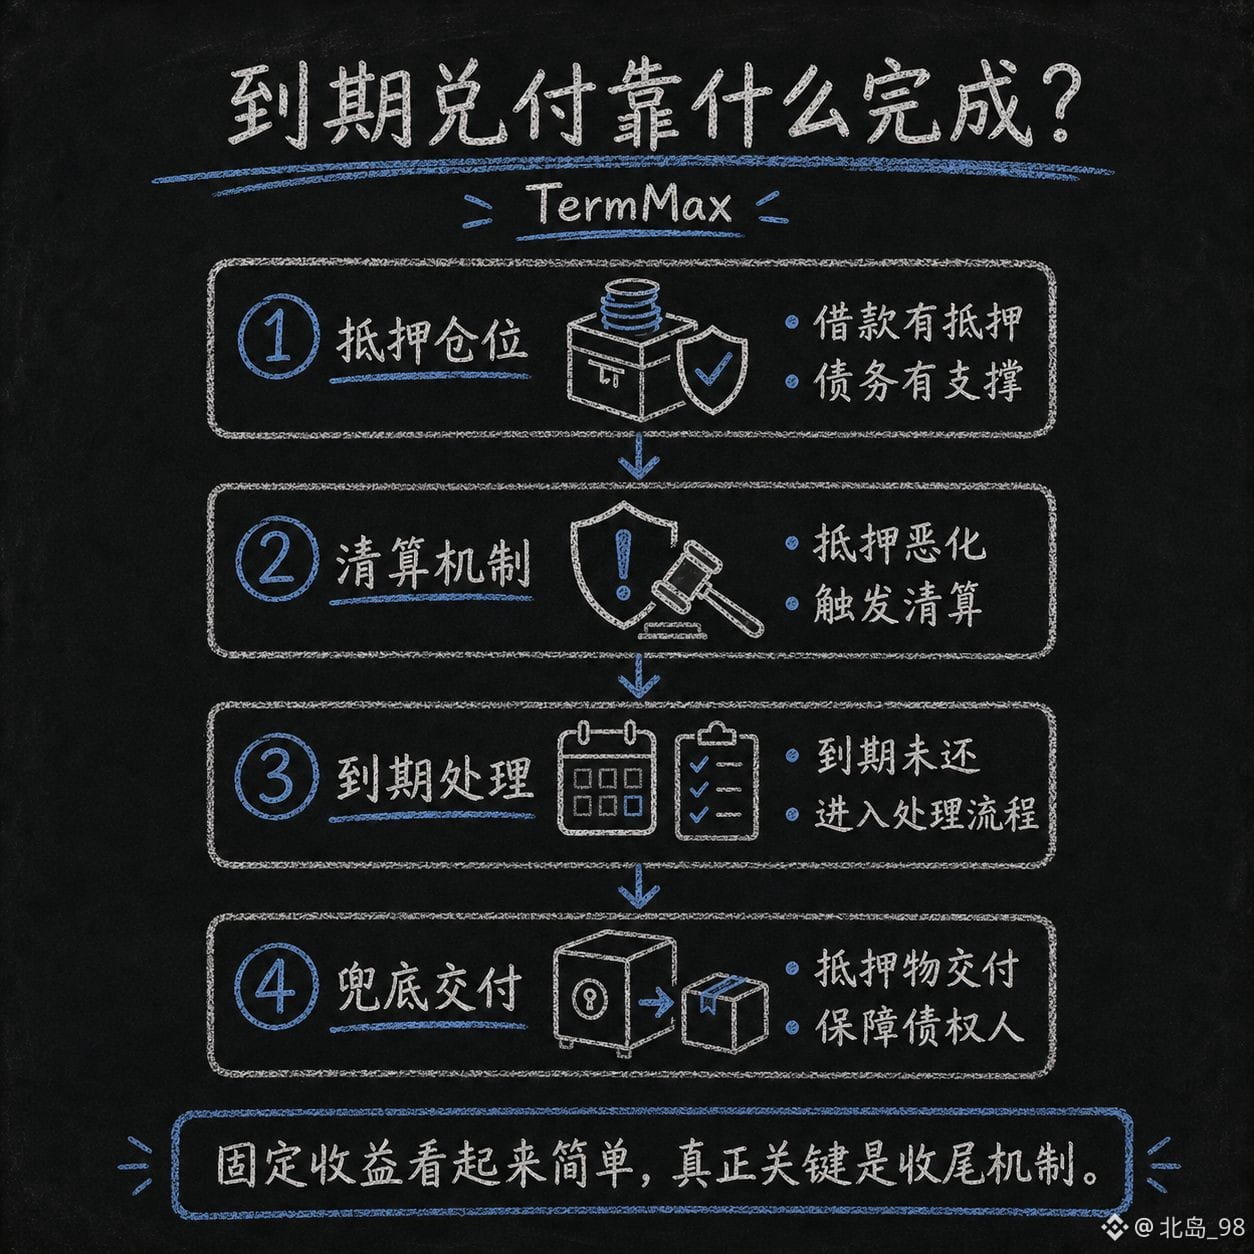
Meneliti @TermMax hingga hari berikutnya, saya menemukan bahwa kesulitan suku bunga tetap yang sebenarnya mungkin bukan “mengunci suku bunga”, melainkan bagaimana mengubah kembali piutang yang jatuh tempo menjadi aset dengan aman.
Posisi pinjaman TermMax didukung oleh jaminan; jika rasio jaminan memburuk, pemicu likuidasi akan terjadi. Yang lebih menarik lagi, ketika jatuh tempo tidak ada pembayaran normal, itu tidak langsung berarti FT berubah menjadi sekadar “dokumen piutang macet”; protokol masih memiliki mekanisme likuidasi lanjutan dan penyerahan aset jaminan.
Desain ini menyelesaikan masalah yang sangat nyata:
pendapatan tetap bisa dipastikan sejak awal, tetapi pelunasan akhir tidak bisa hanya mengandalkan satu kalimat “penebusan saat jatuh tempo”.
Namun saya juga akan mengawasi risiko dari sisi lain.
Dalam kondisi pasar yang ekstrem, yang benar-benar penting bukan seberapa mulus likuidasi berjalan selama waktu normal, melainkan:
ketika harga jaminan anjlok, apakah bisa ditangani dengan cepat;
jika likuiditas kurang, apa yang akhirnya diterima kreditur;
dan apakah pelunasan saat jatuh tempo stabil dalam jangka panjang.
Jadi sekarang saya melihat @TermMax , bukan hanya APY.
Saya lebih ingin melihat “kemampuan penutupan” pada skenario terburuk.
Produk fixed income, saat menghasilkan uang semuanya terlihat bagus; kesenjangan yang sesungguhnya muncul adalah ketika terjadi masalah, siapa yang mampu menyelesaikan pembukuan.
Menurut Anda, di DeFi fixed rate yang paling penting adalah imbal hasil, atau kemampuan pelunasan saat jatuh tempo?
#termmax
Posisi pinjaman TermMax didukung oleh jaminan; jika rasio jaminan memburuk, pemicu likuidasi akan terjadi. Yang lebih menarik lagi, ketika jatuh tempo tidak ada pembayaran normal, itu tidak langsung berarti FT berubah menjadi sekadar “dokumen piutang macet”; protokol masih memiliki mekanisme likuidasi lanjutan dan penyerahan aset jaminan.
Desain ini menyelesaikan masalah yang sangat nyata:
pendapatan tetap bisa dipastikan sejak awal, tetapi pelunasan akhir tidak bisa hanya mengandalkan satu kalimat “penebusan saat jatuh tempo”.
Namun saya juga akan mengawasi risiko dari sisi lain.
Dalam kondisi pasar yang ekstrem, yang benar-benar penting bukan seberapa mulus likuidasi berjalan selama waktu normal, melainkan:
ketika harga jaminan anjlok, apakah bisa ditangani dengan cepat;
jika likuiditas kurang, apa yang akhirnya diterima kreditur;
dan apakah pelunasan saat jatuh tempo stabil dalam jangka panjang.
Jadi sekarang saya melihat @TermMax , bukan hanya APY.
Saya lebih ingin melihat “kemampuan penutupan” pada skenario terburuk.
Produk fixed income, saat menghasilkan uang semuanya terlihat bagus; kesenjangan yang sesungguhnya muncul adalah ketika terjadi masalah, siapa yang mampu menyelesaikan pembukuan.
Menurut Anda, di DeFi fixed rate yang paling penting adalah imbal hasil, atau kemampuan pelunasan saat jatuh tempo?
#termmax