

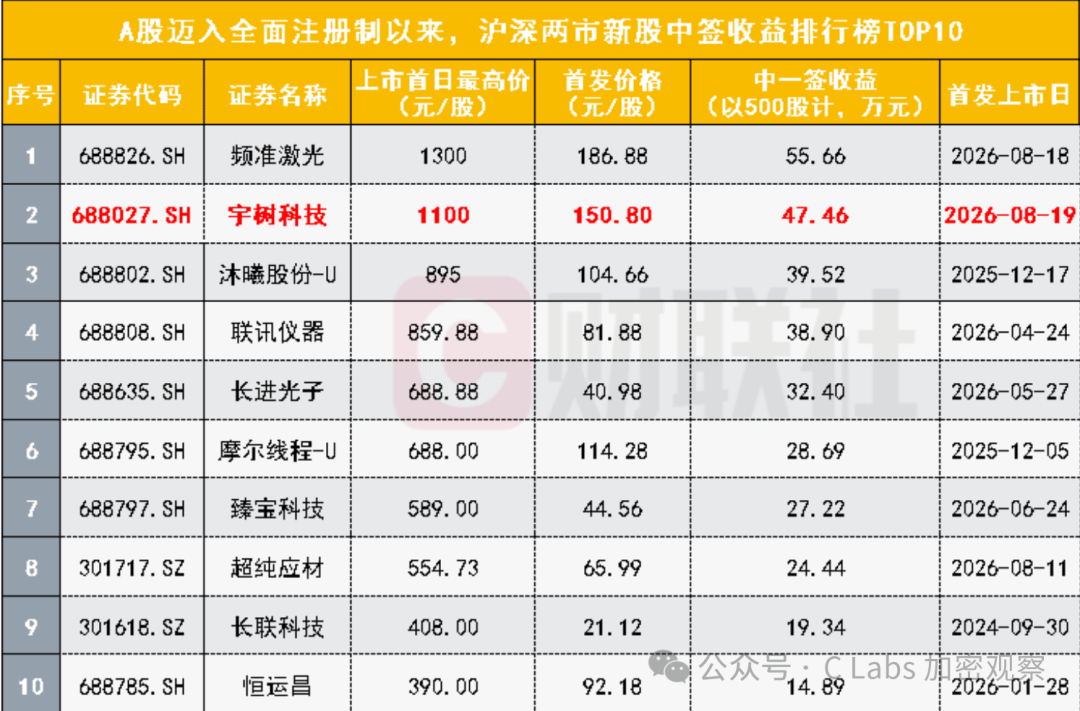
Hari ini, IPO Unitree meledak. Keuntungan dari alokasi undian (lottery) menciptakan rekor kedua dalam sejarah A-share sebesar 474.600 yuan.
Rekor pertama dicatat kemarin oleh Jizhikang Laser yang mencetak 556.600 yuan:
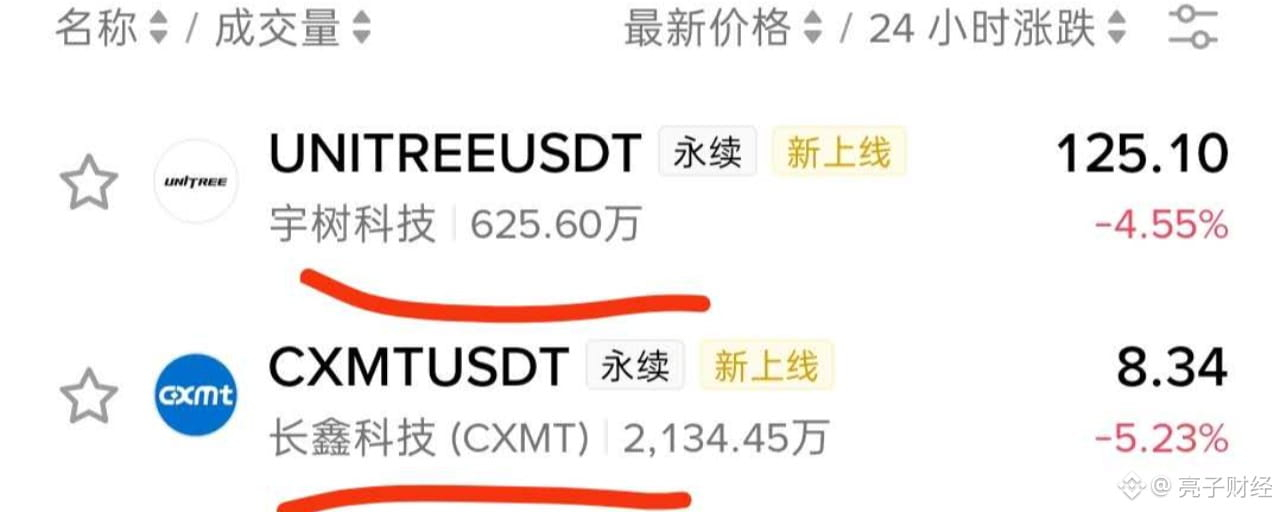
Saat saham A yang lagi heboh-hebohnya sedang “mengejar tren bull”, kontrak berjangka Binance juga telah meluncurkan dua perusahaan A-share, yaitu Changxin Storage dan Unitree Technology.
Dibandingkan, bursa lain lebih dulu—bahkan jauh sebelum IPO—sudah memasang kontrak-kontrak populer saham A ini. Binance meluncurkan Changxin dan Unitree tergolong masih terlambat.
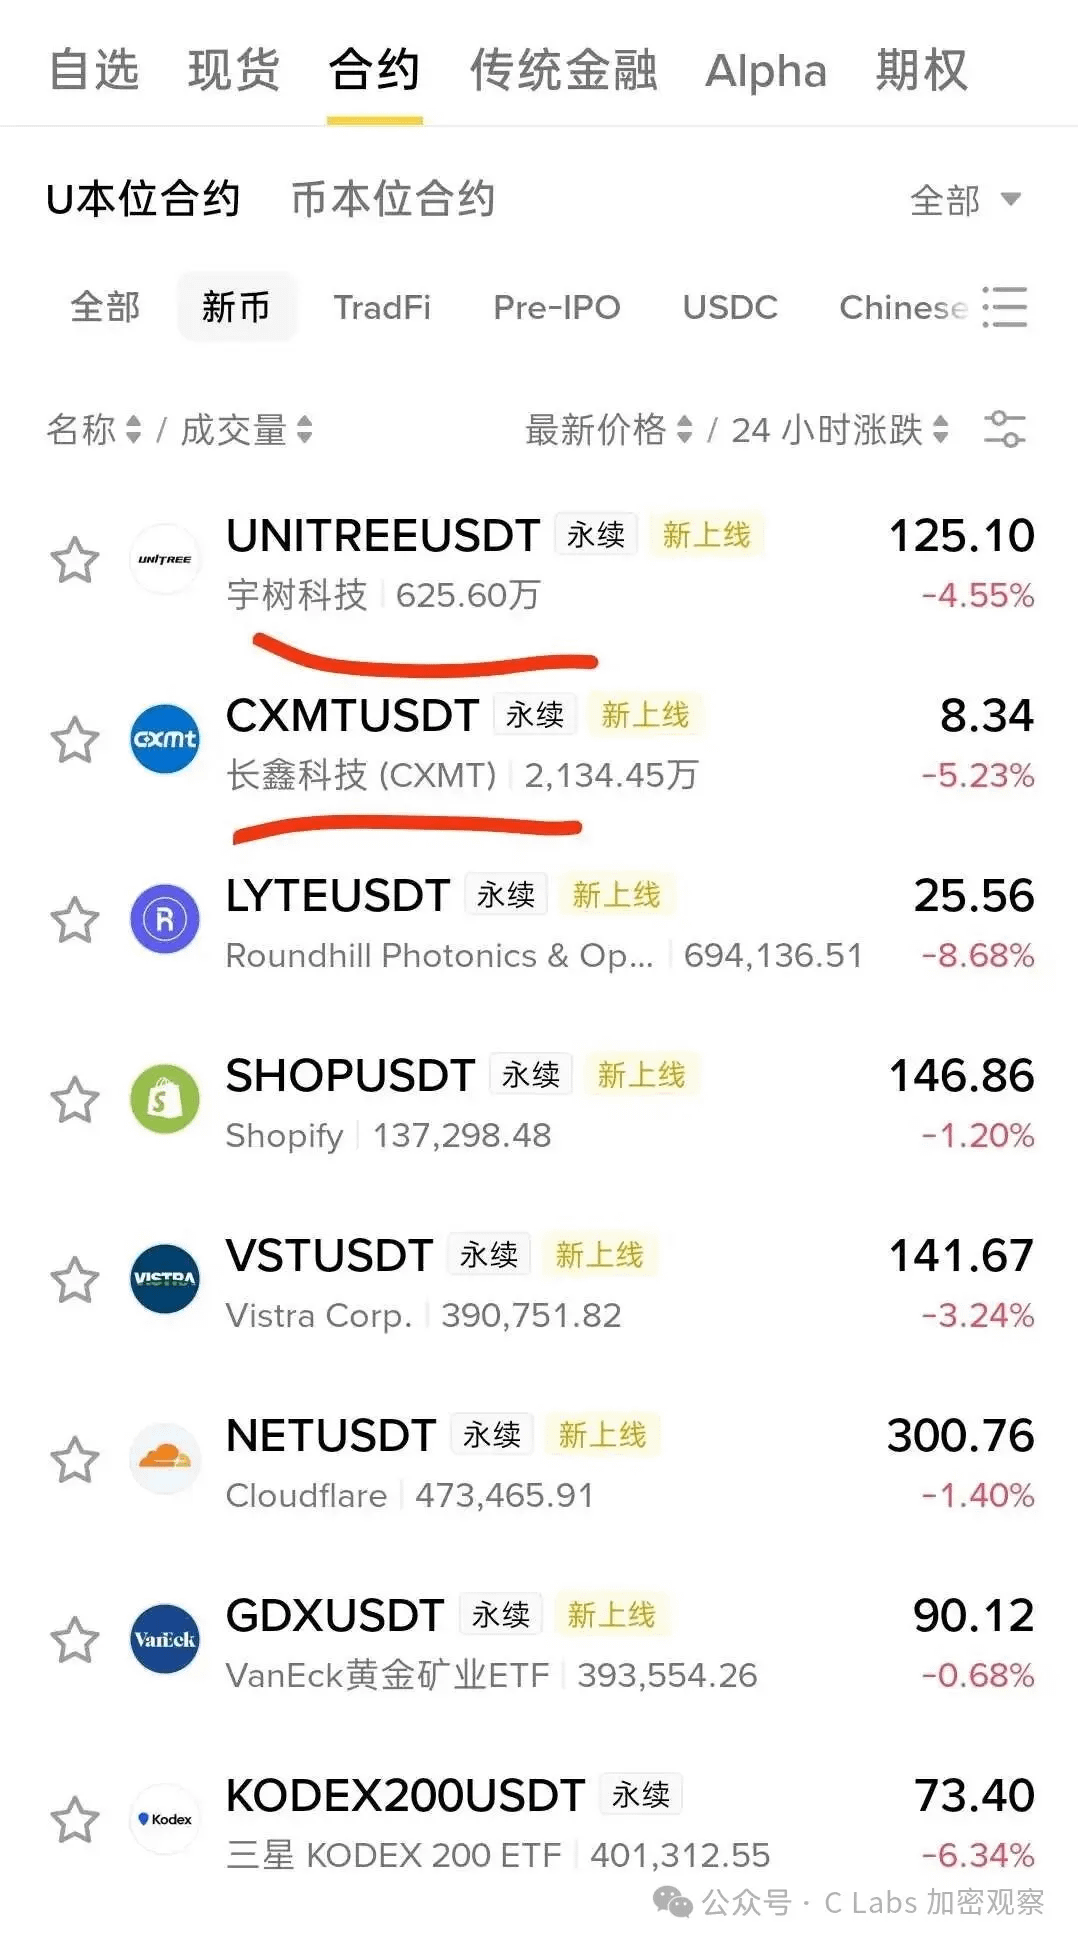
Pertama, luruskan dulu satu hal yang paling mudah tercampur: “Changxin” “Unitree” di Binance ini sama sekali berbeda dengan saham yang kamu beli di akun saham A-share.
Bahkan sampai tidak ada “token saham” pun. Token saham umumnya adalah sekuritas tokenized yang ditambatkan 1:1 terhadap emisi aslinya, sehingga secara teori ada saham nyata di baliknya.
Namun untuk Changxin dan Unitree yang masuk dalam kategori “kontrak perpetual”, mereka memakai logika lain—derivatif sintetis yang diselesaikan dengan uang tunai. Bursa pada dasarnya tidak perlu memegang satu pun saham nyata; cukup menetapkan harga acuan (oracle), lalu membiarkan kedua belah pihak mempertaruhkan USDT pada ke mana harga akan bergerak.
Kamu tidak memegang ekuitas, tidak punya hak dividen, tidak punya hak suara; setelah listing pun tidak bisa ditukar menjadi saham nyata. Yang kamu beli sebenarnya adalah “menebak apakah saham akan naik atau turun”.
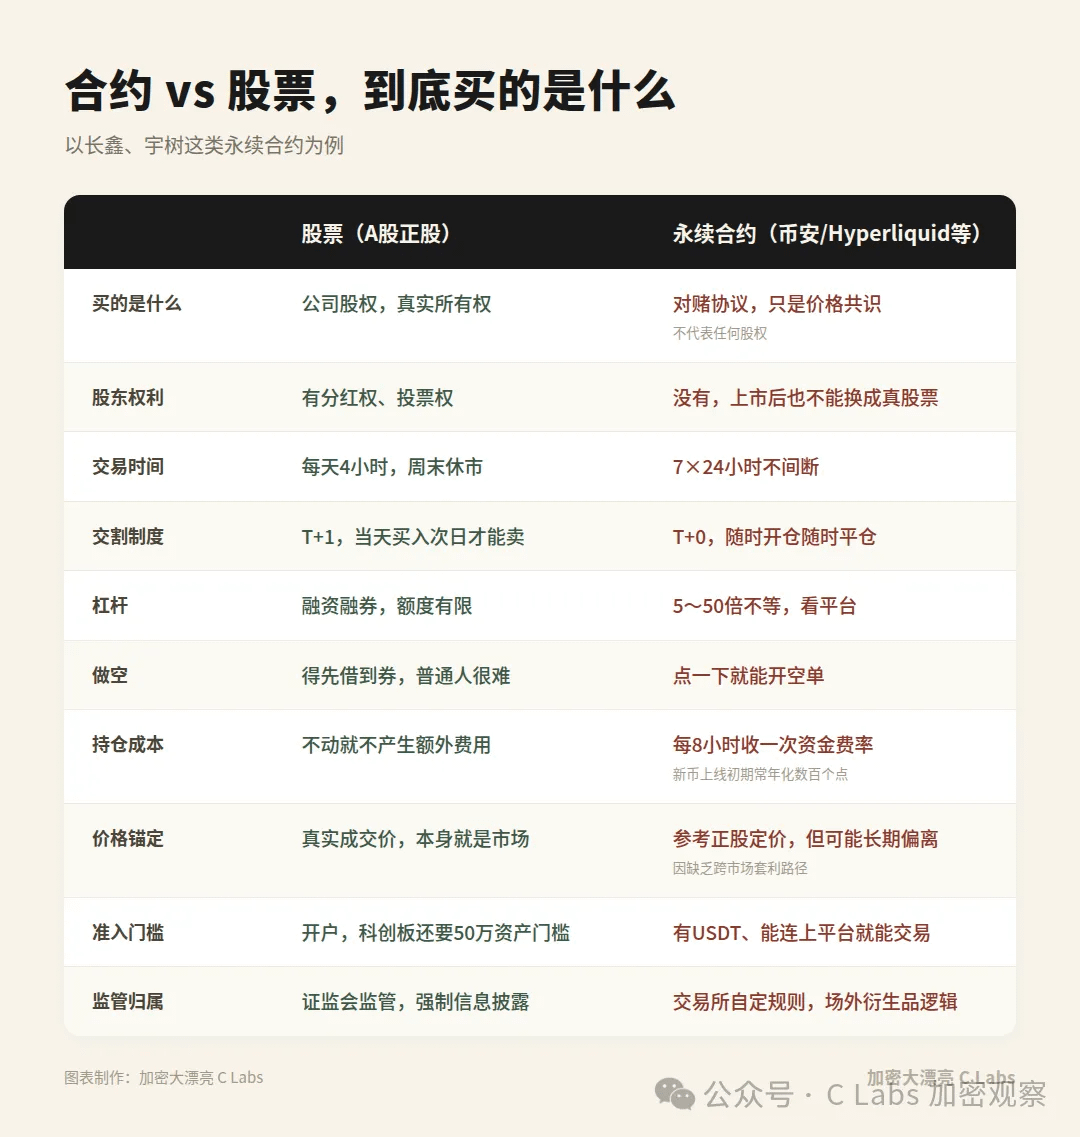
Itulah mengapa ia bisa menghindari akar masalah regulasi: karena tidak menerbitkan efek, tidak perlu persetujuan dari otoritas pengawas sekuritas, tidak perlu membuka rekening lewat broker, dan juga tidak terikat batas ambang aset 500.000 yuan untuk papan sains/teknologi. Bursa membangun buku pesanan sendiri, menetapkan aturan leverage sendiri—tinggal daftar mau masuk kapan saja. Ini memakai logika derivatif over-the-counter, bukan logika penerbitan sekuritas.
Dibanding membeli saham biasa secara langsung, keuntungan kontrak itu sangat jelas:
Pasar saham A sehari cuma buka 4 jam, akhir pekan libur; kontrak perpetual 7×24 jam bisa masuk dan keluar kapan saja. Saat Changxin dan Unitree debut, saham A masih punya batas fluktuasi ±20%—sementara kontrak di chain benar-benar tidak dibatasi.
Untuk akun saham A menambah leverage harus membuka margin trading dan short selling (Rongzi Rongqu). Kapasitasnya terbatas, jadi untuk short selling pada dasarnya sangat sulit meminjam saham. Sementara pada kontrak perpetual, leverage kontraknya bisa setinggi 50 sampai 100 kali; posisi long dan short bisa dibuka dua arah sesuka hati.
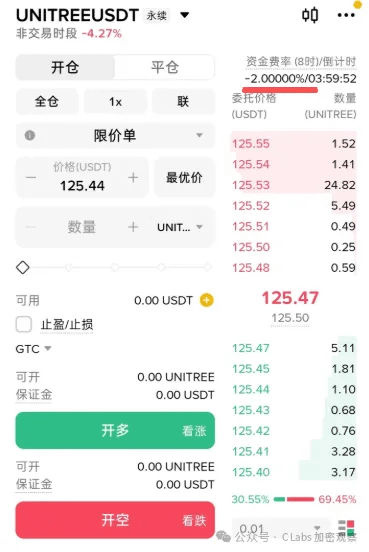
Selain itu ada hal yang perlu diperhatikan: biaya (fee). Umumnya diperbarui setiap 8 jam. Yang terlihat sekarang -2% adalah biaya yang dibayar pihak short kepada pihak long. Kalau kamu sekarang membuka posisi long sebesar 10.000 U, setelah 4 jam saat settlement kamu bisa dapat “gratis” 200 U; sebaliknya jika kamu posisi long-short (atau short), maka kamu harus mengeluarkan 200 U.
Yang lebih merepotkan adalah masalah konvergensi harga. Kontrak Changxin sempat dipanaskan sampai mendekati 6 kali harga penerbitan; kontrak Unitree dipanaskan sampai lebih dari 4 kali harga penerbitan. Premi ini bergantung pada kenyataan bahwa trader luar negeri tidak bisa masuk ke saham A, sehingga tidak dapat melakukan arbitrase lintas pasar untuk menyamakan harga.
Kalau leverage ditinggikan, begitu volatilitas muncul, selisih harga yang sudah lepas dari fundamental akan berbalik (retrace) dengan kecepatan jauh lebih cepat daripada yang dibayangkan; tentu tidak menutup kemungkinan ada bursa yang sengaja “menyuntik jarum” (mengganggu likuiditas/price spike).
Menghadapi guncangan dari bursa kripto, sistem perdagangan 23 jam Nasdaq sudah mendapatkan persetujuan dari SEC dan dijadwalkan resmi diluncurkan pada 6 Desember 2026, yang merupakan tambahan untuk kekurangan durasi perdagangan.
PK antara bursa kripto dan sekuritas tradisional baru saja dimulai.