Saya punya satu hal yang saya sadari ketika mencoba mengajukan pertanyaan: mengapa Dusk memilih SME sebagai titik awal untuk penerbitan native, alih-alih menargetkan perusahaan besar yang sudah punya anggaran teknologi dan motivasi untuk mengoptimalkan biaya jauh lebih kuat.
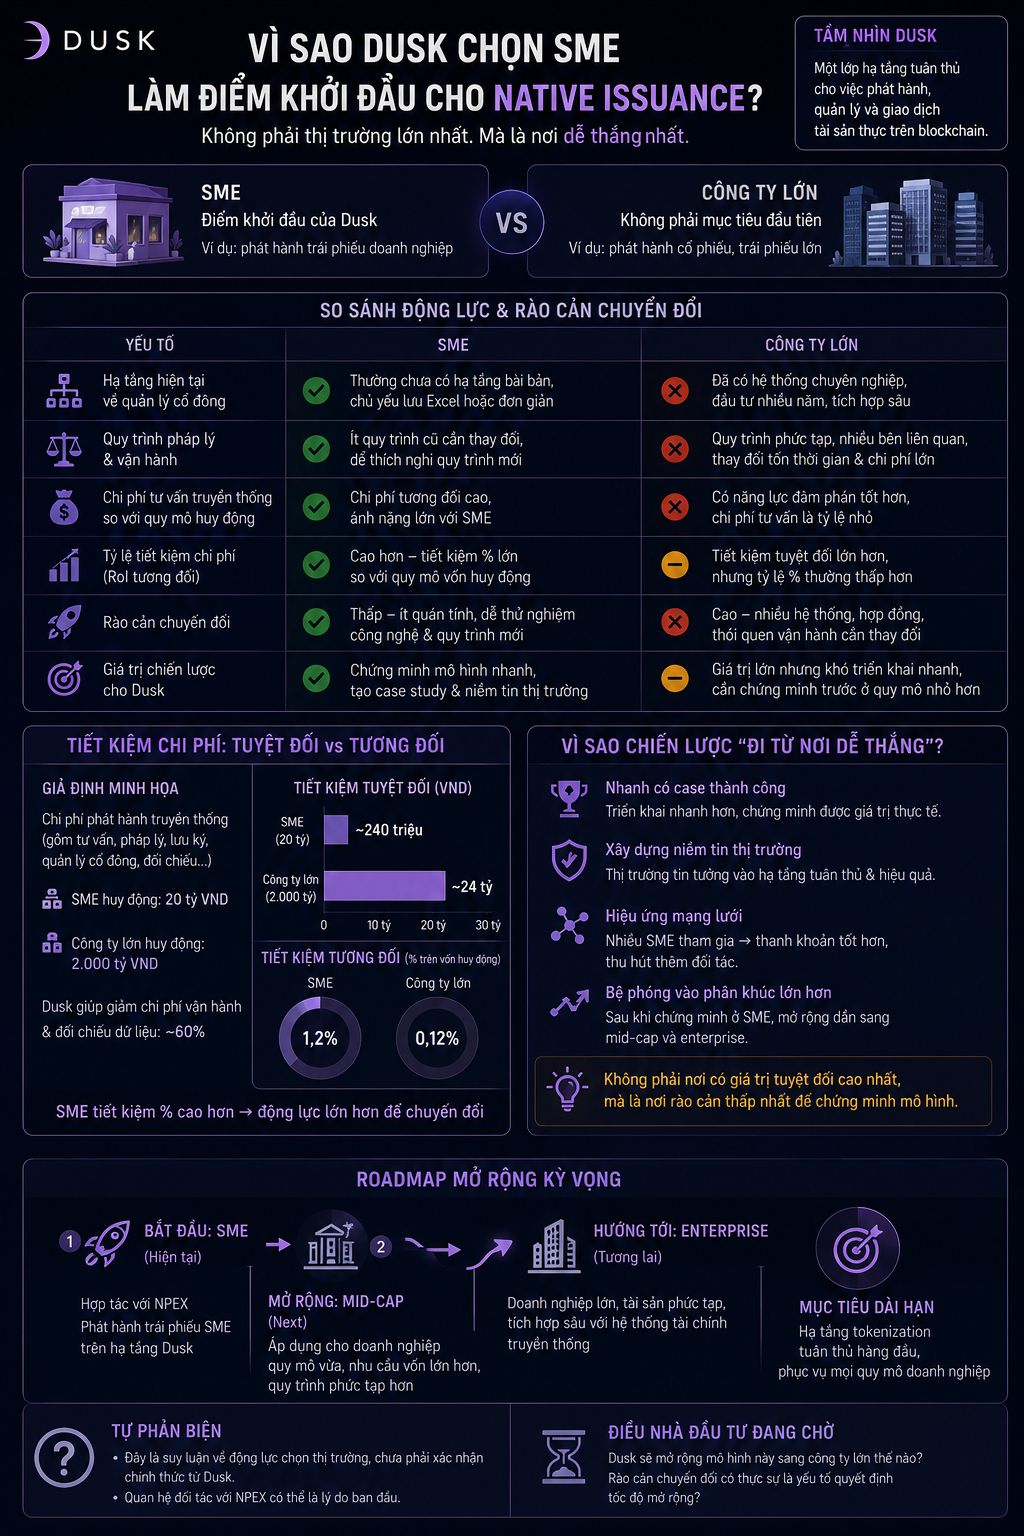
Insting mudah berpikir bahwa perusahaan besar adalah pelanggan ideal—skala penerbitan besar, dan biaya rekonsiliasi data juga ikut besar, sehingga penghematan absolut akan terlihat jauh lebih mengesankan daripada SME kecil. Namun, perusahaan besar biasanya sudah memiliki sistem manajemen pemegang saham, hubungan yang lama dengan bank investasi, dan proses hukum yang sudah dioptimalkan selama beberapa dekade—biaya marjinal untuk pindah ke infrastruktur baru tetap tinggi karena harus mengubah proses yang selama ini berjalan mulus.
Sebaliknya, SME sering kali belum punya infrastruktur manajemen pemegang saham yang matang; biaya menyewa konsultan tradisional untuk menerbitkan obligasi relatif berat dibanding skala dana yang dihimpun kecil—artinya, SME punya lebih sedikit proses lama untuk ditinggalkan, dan rasio penghematan terhadap skala modal justru cenderung lebih tinggi secara relatif. Jika dilihat seperti ini, kerja sama @Dusk dengan NPEX untuk SME mungkin bukan karena ini adalah pasar terbesar, melainkan karena ini adalah tempat dengan hambatan perpindahan (conversion) paling rendah—strategi berangkat dari tempat yang paling mudah dimenangkan, bukan dari tempat dengan nilai absolut tertinggi.
Self-counter: ini hanyalah dugaan tentang motif memilih pasar; saya belum punya konfirmasi langsung bahwa ini benar-benar alasan Dusk—bisa saja semata karena hubungan kemitraan yang sudah ada dengan NPEX.
Saya sedang menunggu apakah $DUSK akan memperluas model ini ke perusahaan yang lebih besar setelah membuktikannya pada SME, untuk melihat apakah hambatan perpindahan benar-benar menjadi faktor penentu kecepatan ekspansi seperti kesimpulan saya.
#dusk $BTC $ETH
Insting mudah berpikir bahwa perusahaan besar adalah pelanggan ideal—skala penerbitan besar, dan biaya rekonsiliasi data juga ikut besar, sehingga penghematan absolut akan terlihat jauh lebih mengesankan daripada SME kecil. Namun, perusahaan besar biasanya sudah memiliki sistem manajemen pemegang saham, hubungan yang lama dengan bank investasi, dan proses hukum yang sudah dioptimalkan selama beberapa dekade—biaya marjinal untuk pindah ke infrastruktur baru tetap tinggi karena harus mengubah proses yang selama ini berjalan mulus.
Sebaliknya, SME sering kali belum punya infrastruktur manajemen pemegang saham yang matang; biaya menyewa konsultan tradisional untuk menerbitkan obligasi relatif berat dibanding skala dana yang dihimpun kecil—artinya, SME punya lebih sedikit proses lama untuk ditinggalkan, dan rasio penghematan terhadap skala modal justru cenderung lebih tinggi secara relatif. Jika dilihat seperti ini, kerja sama @Dusk dengan NPEX untuk SME mungkin bukan karena ini adalah pasar terbesar, melainkan karena ini adalah tempat dengan hambatan perpindahan (conversion) paling rendah—strategi berangkat dari tempat yang paling mudah dimenangkan, bukan dari tempat dengan nilai absolut tertinggi.
Self-counter: ini hanyalah dugaan tentang motif memilih pasar; saya belum punya konfirmasi langsung bahwa ini benar-benar alasan Dusk—bisa saja semata karena hubungan kemitraan yang sudah ada dengan NPEX.
Saya sedang menunggu apakah $DUSK akan memperluas model ini ke perusahaan yang lebih besar setelah membuktikannya pada SME, untuk melihat apakah hambatan perpindahan benar-benar menjadi faktor penentu kecepatan ekspansi seperti kesimpulan saya.
#dusk $BTC $ETH