#bstockscis Dua kisah comeback, dua playbook yang sangat berbeda.
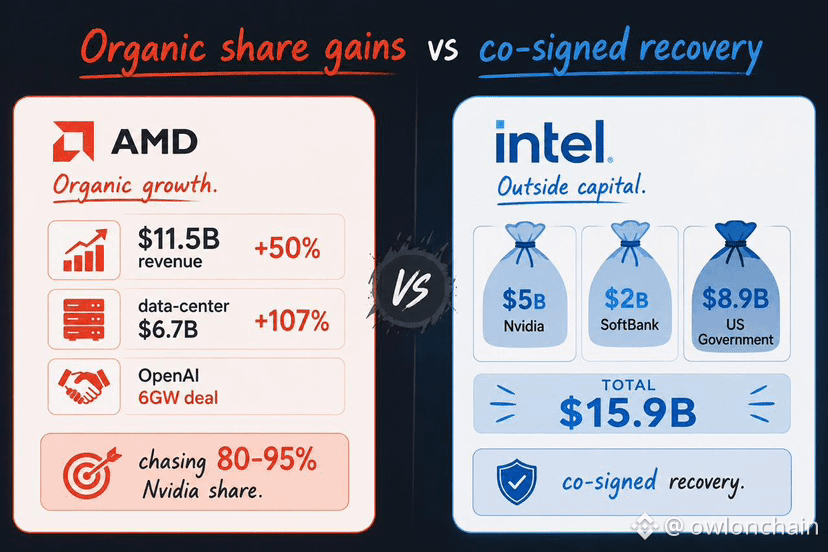
AMD ($AMDB ) 🔴 Pendapatan Q2 2026: $11,536B, +50% YoY Pendapatan pusat data: $6,718B (naik dari $3,240B) → kira-kira +107% YoY Kesepakatan kerangka kerja OpenAI: hingga 6 GW GPU AMD Instinct, 1 GW mulai digelar pada 2026, dilaporkan "puluhan miliar" dari waktu ke waktu
Pertumbuhan yang cepat, nyata, dan majemuk. Namun komentar pasar masih menempatkan Nvidia pada ~80–95% pangsa pasar GPU/accelerator AI. AMD baru saja menggandakan bisnis pusat datanya, tetapi tetap berjuang untuk pangsa satu digit dari segmen yang kemungkinan paling penting.
Intel ($INTCB ) 🔵 Pendapatan Q2 2026: $16,1B, +25% YoY Pendapatan DCAI: $6,3B, +59% YoY — akselerasi yang benar Foundry: masih kerugian operasi $2,1B (membaik $348M secara berurutan, tapi tetap rugi)
Yang menguatkan turnaround ini bukan hanya eksekusi internal: 💵 Nvidia → $5,0B ke saham biasa Intel (~kepemilikan ~4%) 💵 SoftBank → $2,0B 💵 Pemerintah AS → paket dukungan $8,9B (~posisi ekuitas ~10%)
Hitung semuanya: $15,9B modal eksternal di balik satu turnaround. Lebih dari tiga kali lipat dana yang biasanya bisa dikumpulkan dari satu mitra strategis untuk sebuah comeback semikonduktor "normal". 🏛️
Jadi begini perbandingan nyatanya: Satu perusahaan sedang memenangkan pangsa, tapi mengejar start 80%+ dari pesaingnya. Yang lain kehilangan uang pada taruhan utamanya, tetapi mendapat bantuan dari kompetitor DAN dukungan pemerintah untuk menandatangani pemulihan.
Opini saya: saya lebih suka bertaruh pada kenaikan pangsa secara organik dibanding pada tiga cek dari pihak luar yang menopang sebuah turnaround. Tapi saya paham kenapa yang lain tidak setuju. Kisah comeback mana yang lebih Anda percaya — pertumbuhan organik AMD atau pemulihan Intel yang didukung pihak luar? 🤝📉
@BinanceCIS $AMDB $INTCB #bStocksCIS