#bstockscis @BinanceCIS Aku terus membaca ulang dua laporan cetak ini karena persentasenya terasa seperti typo. Tapi ternyata bukan. Mari kita bahas satu per satu.
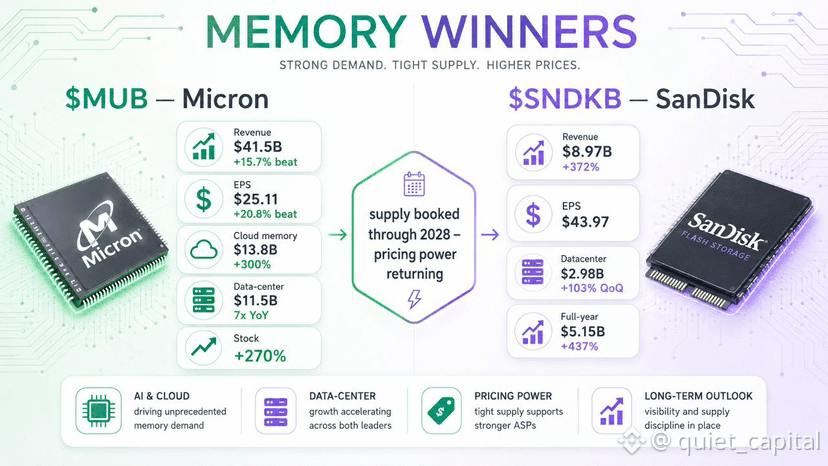
Micron ($MUB) — fiskal Q3, dilaporkan 24 Juni 📊 Pendapatan: $41,46B vs $35,84B estimasi → +15,7% beat 📊 Laba per saham (Adjusted EPS): $25,11 vs $20,78 estimasi → +20,8% beat ☁️ Pendapatan cloud memory: $13,77B, +300% YoY 🏢 Pendapatan data-center: $11,5B, lebih dari 7x YoY 📈 Saham: +270% YTD, +15–17% di sesi setelah laporan
SanDisk ($SNDKB ) — fiskal Q4, dilaporkan 5 Agustus (kualitasnya juga terbilang lebih tajam) 📊 Pendapatan: $8,965B, +372% YoY, +51% secara berurutan (sequential) 📊 GAAP diluted EPS: $43,97 🏢 Pendapatan datacenter: $2,977B, +103% QoQ 🏢 Pendapatan datacenter sepanjang tahun: $5,153B, +437% YoY
Ini detail yang benar-benar paling penting: manajemen mengaitkan sekitar ⅓ dari lonjakan berurutan dengan volume yang lebih tinggi dan ⅔ dengan harga yang lebih tinggi. Ini bukan sekadar “permintaan yang lebih besar” — ini benar-benar kemampuan penetapan harga kembali ke pasar yang sudah menjadi komoditas, untuk pertama kalinya dalam beberapa tahun. 💪
Yang menyatukan keduanya 🔗 Micron mengatakan kekurangan pasokan mungkin butuh waktu yang cukup lama untuk terselesaikan — pasokan industri hanya membaik secara bertahap hingga 2028. Produksi HBM, seperti dilaporkan, sudah dipesan penuh sampai 2027. SanDisk menguatkan hal itu dengan tambahan buyback $14B di luar kapasitas yang masih tersisa — bertaruh bahwa lingkungan harga tidak sekadar kejadian unik satu kuartal.
Dua pemasok, pertumbuhan 300%+, pasokan terkunci sampai 2028 — ini belum terasa seperti puncak bagi saya. Kamu beli super-siklus memori ini atau menunggu koreksi? 🌊📈
@BinanceCIS $MUB $SNDKB #bStocksCIS