#termmax @TermMax
Saya pergi melihat TermMax dengan ekspektasi bahwa opsi sisi protokol akan muncul lebih jelas dalam angka-angka. Namun yang menarik perhatian saya justu konsentrasi dari aktivitas aktifnya saat ini.
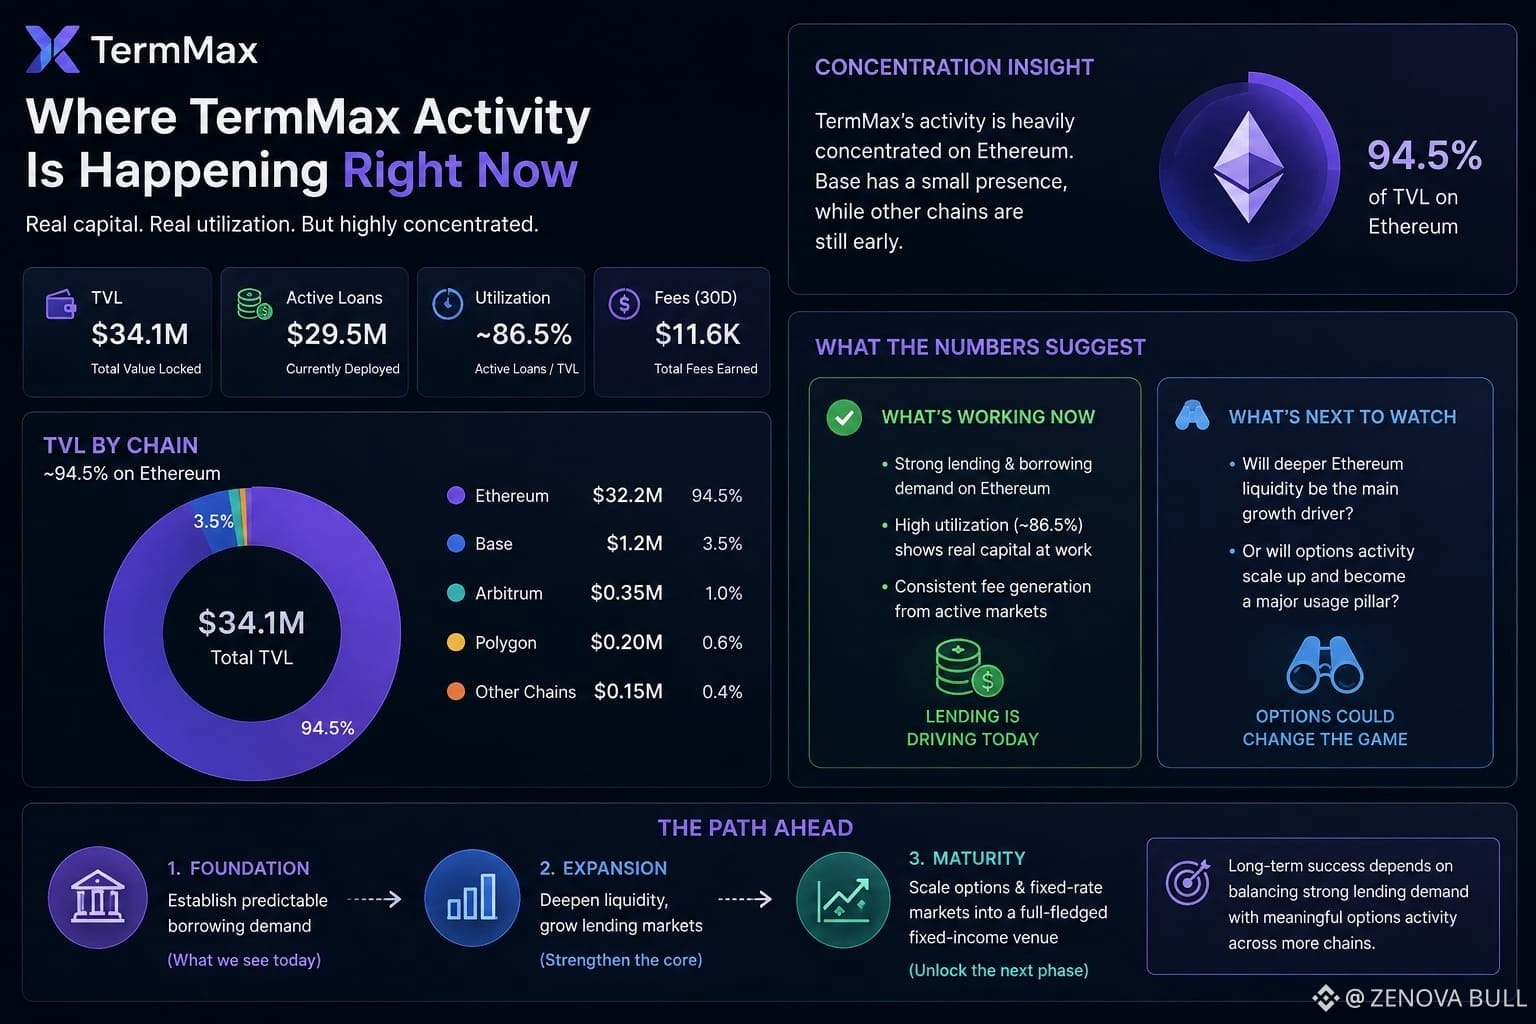
TermMax berada di kisaran $34,1M TVL, dengan sekitar $29,5M dalam pinjaman aktif. Itu menunjukkan tingkat utilisasi yang berarti. Tetapi hampir 94,5% dari TVL berada di Ethereum, sementara Base hanya sekitar $1,2M dan rantai yang didukung lainnya jauh lebih kecil.
Hal ini memberi saya pemahaman yang sedikit berbeda dari narasi besar “multi-chain fixed-rate lending and options”.
Terlihat ada modal nyata yang dikerahkan, dan angka pinjaman aktif menunjukkan ini bukan sekadar likuiditas menganggur yang diam di dalam kontrak. Dalam 30 hari terakhir juga dihasilkan sekitar $11,6K dalam biaya, dengan Ethereum menyumbang sebagian besar yang sangat besar.
Tapi pertanyaan yang menarik adalah: modal itu sebenarnya digunakan untuk apa.
Jika sebagian besar aktivitas terkonsentrasi pada aktivitas lending dan borrowing di Ethereum, maka pasar fixed-rate tampaknya menemukan kecocokan produk-pasar yang lebih cepat dibanding komponen opsi. Itu tidak selalu merupakan kelemahan. Bahkan, itu bisa jadi progres yang masuk akal: bangun permintaan borrowing yang lebih dapat diprediksi terlebih dahulu, lalu kembangkan pasar suku bunga dan opsi yang lebih kompleks di atasnya.
Namun, saya tidak akan menjadikan TVL saat ini semata sebagai bukti bahwa TermMax telah menjadi venue trading fixed-income yang luas.
Yang saya ingin tahu adalah apakah tahap pertumbuhan berikutnya berasal dari pendalaman likuiditas lending di Ethereum, atau apakah aktivitas opsi pada akhirnya menjadi cukup besar untuk mengubah tempat penggunaan riil protokol terjadi.
$AEON
$GRVT
$KII
Saya pergi melihat TermMax dengan ekspektasi bahwa opsi sisi protokol akan muncul lebih jelas dalam angka-angka. Namun yang menarik perhatian saya justu konsentrasi dari aktivitas aktifnya saat ini.
TermMax berada di kisaran $34,1M TVL, dengan sekitar $29,5M dalam pinjaman aktif. Itu menunjukkan tingkat utilisasi yang berarti. Tetapi hampir 94,5% dari TVL berada di Ethereum, sementara Base hanya sekitar $1,2M dan rantai yang didukung lainnya jauh lebih kecil.
Hal ini memberi saya pemahaman yang sedikit berbeda dari narasi besar “multi-chain fixed-rate lending and options”.
Terlihat ada modal nyata yang dikerahkan, dan angka pinjaman aktif menunjukkan ini bukan sekadar likuiditas menganggur yang diam di dalam kontrak. Dalam 30 hari terakhir juga dihasilkan sekitar $11,6K dalam biaya, dengan Ethereum menyumbang sebagian besar yang sangat besar.
Tapi pertanyaan yang menarik adalah: modal itu sebenarnya digunakan untuk apa.
Jika sebagian besar aktivitas terkonsentrasi pada aktivitas lending dan borrowing di Ethereum, maka pasar fixed-rate tampaknya menemukan kecocokan produk-pasar yang lebih cepat dibanding komponen opsi. Itu tidak selalu merupakan kelemahan. Bahkan, itu bisa jadi progres yang masuk akal: bangun permintaan borrowing yang lebih dapat diprediksi terlebih dahulu, lalu kembangkan pasar suku bunga dan opsi yang lebih kompleks di atasnya.
Namun, saya tidak akan menjadikan TVL saat ini semata sebagai bukti bahwa TermMax telah menjadi venue trading fixed-income yang luas.
Yang saya ingin tahu adalah apakah tahap pertumbuhan berikutnya berasal dari pendalaman likuiditas lending di Ethereum, atau apakah aktivitas opsi pada akhirnya menjadi cukup besar untuk mengubah tempat penggunaan riil protokol terjadi.
$AEON
$GRVT
$KII