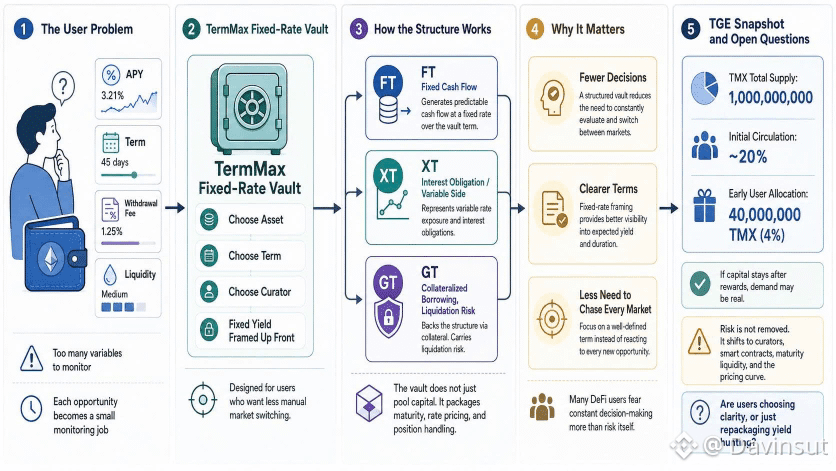
Saya dulu berniat menyetor USDC ke platform lending sebelum berangkat ke sekolah, namun menghabiskan hampir setengah jam hanya untuk membandingkan APY, ketentuan, biaya penarikan, dan likuiditas. Pada akhirnya, saya menutup dompet tersebut. Peluang ada di mana-mana, tetapi setiap peluang memaksa pengguna untuk mengambil “giliran pemantauan” kecil lainnya.
TermMax menargetkan persis pergeseran tersebut dengan vault tarif tetap. Pengguna memilih aset, tenor, kurator, dan imbal hasil tetap yang sudah dipatok, alih-alih memindahkan modal secara manual ke pasar-pasar individual. Ini penting karena banyak pengguna DeFi tidak se-penakut itu terhadap risiko, melainkan takut harus mengambil keputusan terus-menerus dalam ketidakpastian.
Berbeda dengan vault farming biasa, TermMax memisahkan ekspektasi suku bunga ke dalam FT, XT, dan GT. FT mewakili arus kas tetap, XT memegang kewajiban bunga, dan GT terkait dengan risiko pinjaman berbasis jaminan serta likuidasi. Ketika vault bergerak melalui tiga lapisan ini, ia tidak hanya mengumpulkan modal—ia juga mengemas jatuh tempo, penetapan harga suku bunga, dan pengelolaan posisi.
TGE adalah bagian yang patut diawasi, karena mengubah kisah tarif tetap menjadi data pasar. TMX memiliki total suplai 1 miliar, dengan sirkulasi awal sekitar 20 persen, sedangkan 40 juta TMX, setara dengan 4 persen, dialokasikan untuk pengguna awal. Jika modal masih bertahan setelah fase reward, TermMax akan memperoleh bukti yang lebih kuat tentang adanya permintaan nyata.
Saya tidak memandang vault tarif tetap sebagai tempat untuk menghindari risiko. TermMax hanya memindahkan sebagian beban operasional dari pengguna, sementara risikonya tetap berada pada kurator, smart contract, likuiditas jatuh tempo, dan kurva penetapan harga. Yang masih terbuka adalah apakah pengguna memilih vault karena mereka menghargai ketentuan yang jelas, atau apakah mereka sekadar memberi mantel baru pada permainan perburuan imbal hasil lama.
#TermMax @TermMax
TermMax menargetkan persis pergeseran tersebut dengan vault tarif tetap. Pengguna memilih aset, tenor, kurator, dan imbal hasil tetap yang sudah dipatok, alih-alih memindahkan modal secara manual ke pasar-pasar individual. Ini penting karena banyak pengguna DeFi tidak se-penakut itu terhadap risiko, melainkan takut harus mengambil keputusan terus-menerus dalam ketidakpastian.
Berbeda dengan vault farming biasa, TermMax memisahkan ekspektasi suku bunga ke dalam FT, XT, dan GT. FT mewakili arus kas tetap, XT memegang kewajiban bunga, dan GT terkait dengan risiko pinjaman berbasis jaminan serta likuidasi. Ketika vault bergerak melalui tiga lapisan ini, ia tidak hanya mengumpulkan modal—ia juga mengemas jatuh tempo, penetapan harga suku bunga, dan pengelolaan posisi.
TGE adalah bagian yang patut diawasi, karena mengubah kisah tarif tetap menjadi data pasar. TMX memiliki total suplai 1 miliar, dengan sirkulasi awal sekitar 20 persen, sedangkan 40 juta TMX, setara dengan 4 persen, dialokasikan untuk pengguna awal. Jika modal masih bertahan setelah fase reward, TermMax akan memperoleh bukti yang lebih kuat tentang adanya permintaan nyata.
Saya tidak memandang vault tarif tetap sebagai tempat untuk menghindari risiko. TermMax hanya memindahkan sebagian beban operasional dari pengguna, sementara risikonya tetap berada pada kurator, smart contract, likuiditas jatuh tempo, dan kurva penetapan harga. Yang masih terbuka adalah apakah pengguna memilih vault karena mereka menghargai ketentuan yang jelas, atau apakah mereka sekadar memberi mantel baru pada permainan perburuan imbal hasil lama.
#TermMax @TermMax