

Dikutip dari: Xinhua Finance
Xinhua Finance, Beijing, 18 Agustus (Hu Yuting). Pada tanggal 18, operasi reverse repo tenor 7 hari yang dilakukan oleh Bank Rakyat Tiongkok (PBOC) bernilai nol, sekaligus melakukan operasi reverse repo overnight sebesar 4697 miliar yuan. Karena pada hari yang sama terdapat jatuh tempo reverse repo overnight senilai 5655 miliar yuan, maka di pasar operasi terbuka terjadi net withdrawal (penarikan bersih) sebesar 958 miliar yuan.
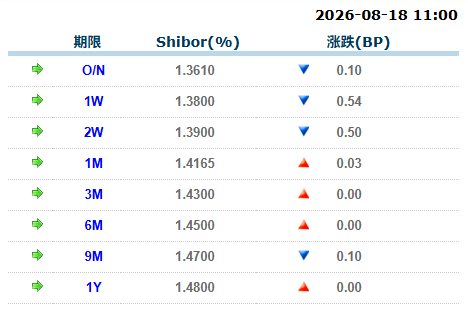
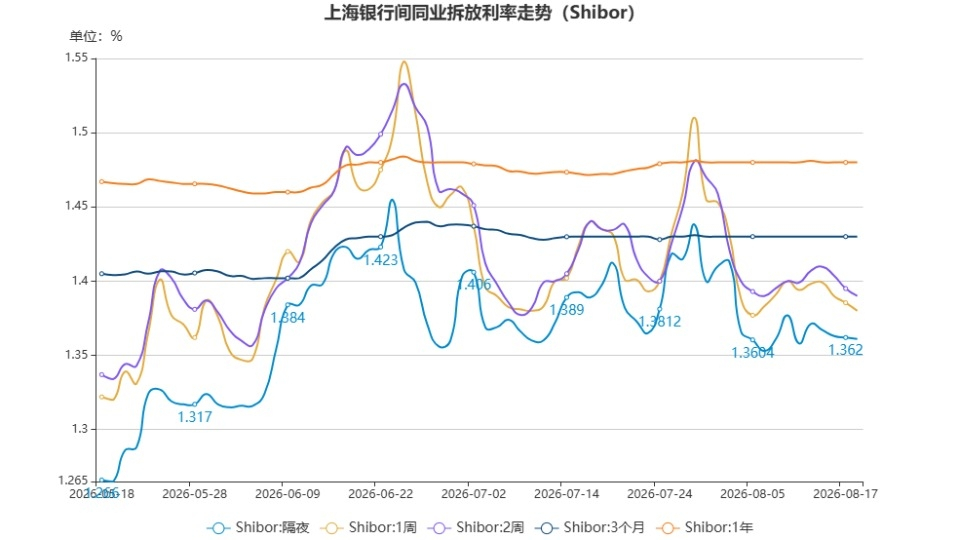
Suku bunga interbank Shanghai (Shibor) bergerak beragam, namun secara keseluruhan stabil. Secara lebih rinci, Shibor overnight turun 0,10 BP menjadi 1,3610%; Shibor 7 hari turun 0,54 BP menjadi 1,3800%; Shibor 14 hari turun 0,50 BP menjadi 1,3900%.
Suku bunga interbank Shanghai (Shibor) (18 Agustus)
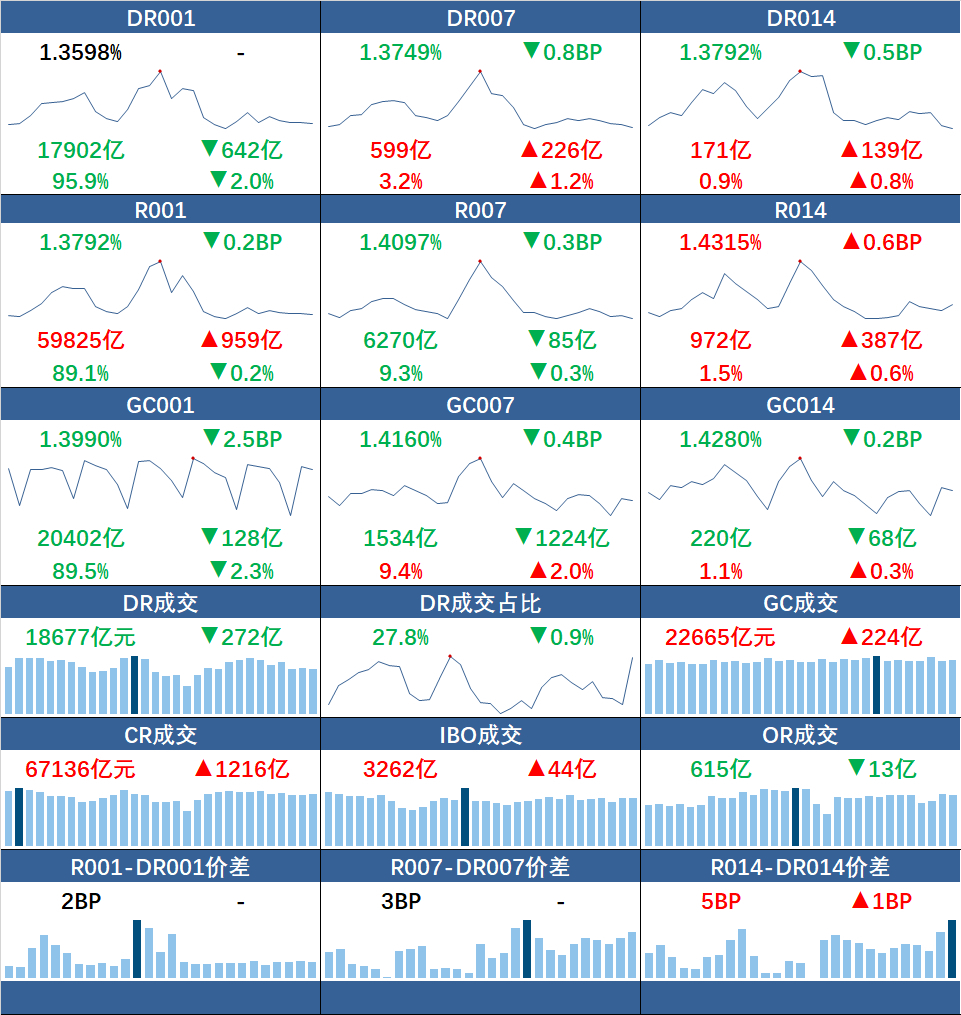
Di pasar repo dengan jaminan (peminjaman antarbank) antar bank, suku bunga tenor pendek secara keseluruhan sedikit turun. Volume transaksi R001 terus meningkat, mendekati 6 triliun yuan, sementara pergerakan suku bunga berbobot DR014 dan R014 saling berbeda. Secara spesifik, suku bunga rata-rata berbobot DR001 dan R001 masing-masing relatif tetap, turun 0,2 BP, menjadi 1,3598% dan 1,3792%; nilai transaksi masing-masing berkurang 642 miliar yuan dan bertambah 959 miliar yuan. Suku bunga rata-rata berbobot DR007 dan R007 masing-masing turun 0,8 BP dan 0,3 BP menjadi 1,3749% dan 1,4097%; nilai transaksi masing-masing bertambah 226 miliar yuan dan berkurang 85 miliar yuan. Suku bunga rata-rata berbobot DR014 dan R014 masing-masing turun 0,5 BP dan naik 0,6 BP menjadi 1,3792% dan 1,4315%; nilai transaksi masing-masing bertambah 139 miliar yuan dan 387 miliar yuan.
Suku bunga pasar uang (18 Agustus)
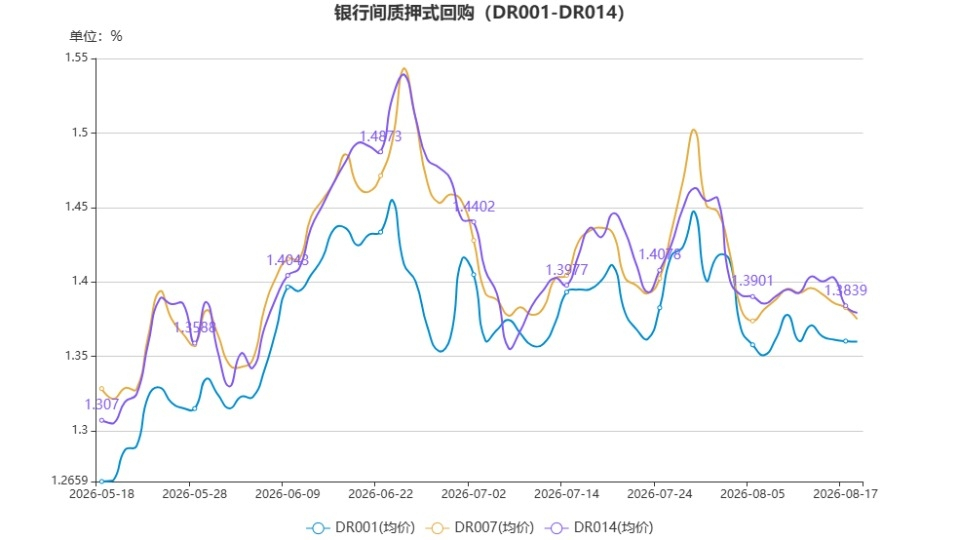
Menurut keterangan trader dari Shanghai International Money Broker, pada tanggal 18 kondisi likuiditas dana berlanjut dengan kecenderungan longgar. Pada sesi pagi, pasokan dana untuk berbagai tenor cukup. Transaksi deposito berjangka (押利率存单) overnight berada di sekitar 1,39%; deposito untuk penjaminan kredit ofr (押信用ofr) ditawarkan di kisaran 1,42%-1,43%. Deposito berjangka 7 hari dengan penjaminan kredit non-finansial (非银) untuk ofr berada di kisaran 1,40%-1,41%; sedangkan penjaminan kredit ofr pada kisaran 1,415%-1,42%. Untuk lintas-bulan (cross month), deposito berjangka 14 hari untuk penjaminan imbal hasil (押利率存单) terjadi di sekitar 1,43%; non-finansial penjaminan kredit ofr berada di kisaran 1,45%-1,46%. Setelah itu, pasokan pembiayaan meningkat, dan suku bunga transaksi turun sedikit. Menjelang penutupan sesi pagi, transaksi deposito berjangka overnight dengan penjaminan imbal hasil berada di kisaran 1,37%-1,38%; transaksi tenor lintas-bulan untuk deposito berjangka terjadi dalam kisaran 1,425%-1,43%. Secara keseluruhan, likuiditas tetap longgar hingga penutupan sesi pagi. Pada sesi sore setelah pembukaan, kondisi likuiditas masih longgar; transaksi deposito berjangka overnight berada di kisaran 1,37%-1,38%, dan deposito berjangka 7 hari non-finansial sekitar 1,40%. Menjelang penutupan, transaksi terendah untuk overnight turun hingga 1,36%; transaksi terendah untuk deposito turun hingga 1,37%. Likuiditas tetap longgar hingga berakhirnya perdagangan.
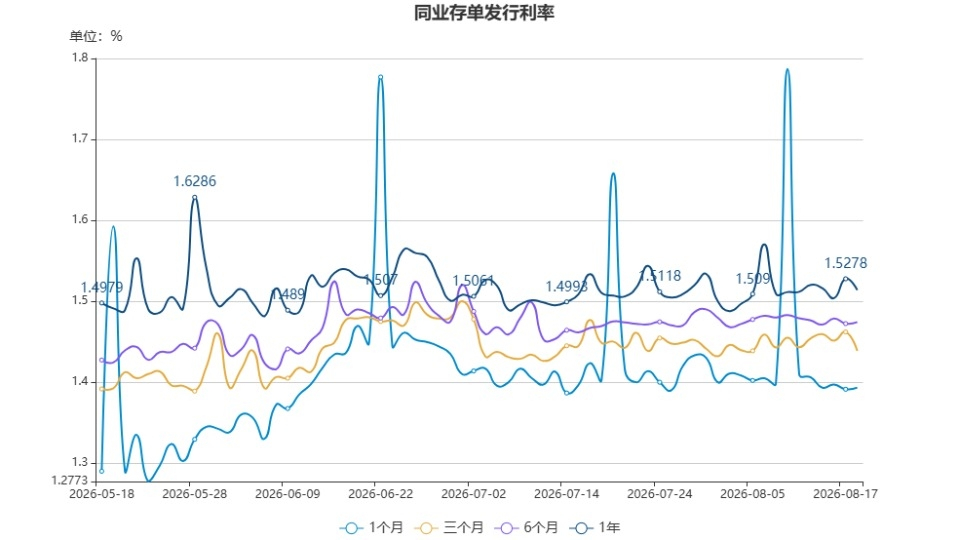
Dari sisi surat berharga deposito antarbank, imbal hasil tenor pendek di pasar sekunder pada dasarnya sejalan dengan kemarin, sementara tenor panjang bergerak turun berfluktuasi. Di antaranya, 1M saham BUMN bank besar berakhir sekitar 1,38%, tidak berubah dibanding kemarin; 3M saham BUMN bank besar berakhir sekitar 1,43%, tidak berubah dibanding kemarin; 6M saham BUMN bank besar berakhir sekitar 1,46%, tidak berubah dibanding kemarin; 9M saham BUMN bank besar berakhir sekitar 1,475%, turun sekitar 0,25 BP dibanding kemarin; 1Y saham bank besar berakhir sekitar 1,4775%, turun sekitar 0,25 BP dibanding kemarin. Selisih imbal hasil 1Y terhadap 9M sebesar 0,25 BP, menyempit 0,1 BP dibanding kemarin; selisih 9M terhadap 6M sebesar 1,5 BP, menyempit 0,25 BP dibanding kemarin; selisih 6M terhadap 3M sebesar 3 BP, tidak berubah dibanding kemarin; selisih 3M dan 1M sebesar 5 BP, tidak berubah dibanding kemarin. Selisih spread kurva 1Y-1M sebesar 9,75 BP, menyempit 0,25 BP dibanding kemarin. Selisih spread kurva 1Y-3M sebesar 4,75 BP, menyempit 0,25 BP dibanding kemarin.
【Perhatian Hari Ini】
? Pada 18 Agustus, anggota Komite Partai dan Wakil Kepala Otoritas Pengawasan Keuangan Nasional, Xiao Yuanti, bertemu dengan rombongan yang dipimpin oleh Xu Zhengyu, Kepala Biro Urusan Keuangan dan Perbendaharaan Pemerintah Daerah Administratif Khusus Hong Kong. Kedua belah pihak bertukar pandangan mengenai perkembangan terbaru industri keuangan di kedua wilayah, serta dukungan untuk Hong Kong agar terus menguatkan dan meningkatkan posisi sebagai pusat keuangan internasional. Xiao Yuanti menyatakan bahwa otoritas pengawasan keuangan mendukung dana asuransi di wilayah daratan untuk berpartisipasi dalam konektivitas pasar keuangan wilayah daratan dan Hong Kong, mendukung lembaga asuransi di wilayah daratan untuk berinvestasi dalam produk yang diperdagangkan di bursa Hong Kong melalui Stock Connect Shenzhen-Hong Kong dan Shanghai-Hong Kong untuk membeli dan menjual Exchange Traded Fund (ETF).
? Baru-baru ini, produk keuangan khusus ekonomi berbasis kata pertama di Provinsi Guangdong, “Citi Yuan Dai”, diluncurkan di Distrik Haizhu, Guangzhou. Bank of China, Bank CITIC, dan Guangzhou Bank menjadi tiga bank pertama yang ikut menyusun skema ini. Di antaranya, Bank of China telah menerapkan batas kredit. Menurut para ahli yang diwawancarai, “catatan teknis” yang dibentuk berdasarkan data konsumsi Citi Yuan sedang menjadi dasar baru bagi bank untuk menyusun sistem penilaian kredit. Intinya adalah perluasan digital penilaian kredit perusahaan dalam skenario komputasi (power/compute). “Citi Yuan Dai” menanggapi kebutuhan pembiayaan yang nyata, dan logika kredit berbasis data yang dibangun juga memiliki nilai. Namun, infrastruktur data yang mendukung logika tersebut, metodologi pengendalian risiko, dan kerangka pengawasan saat ini masih dalam tahap pembangunan.
? Berdasarkan statistik yang tidak lengkap dari Pusat Pertukaran dan Pengelolaan Aset (YinDeng Center), ditemukan bahwa jumlah pengumuman penawaran yang dipasang tahun ini meningkat sekitar 10% dibanding periode yang sama tahun lalu. Namun, total pokok pinjaman yang belum dilunasi justru turun hampir seperempat. Ukuran rata-rata per paket “mengecil” lebih dari 30%. Dari sisi kualitas aset, paket aset yang dialihkan menampilkan karakteristik “usia buku lebih singkat, jumlah debitur per akun lebih kecil, tingkat perkara hukum lebih rendah”. Median hari tunggakan rata-rata tertimbang memendek sekitar 10 bulan, sehingga tren bank “alih lebih cepat, keluar lebih cepat” terlihat jelas. Pada saat yang sama, dalam pemasaran paket aset, pemegang kartu Platinum, kelompok berpendidikan tinggi, dan segmen nasabah muda sedang menjadi daya tarik utama dalam pengumuman rekrutmen bank. Kalangan industri umumnya berpendapat bahwa pasokan kartu kredit yang terus bertambah untuk aset bermasalah adalah likuidasi terpusat dari risiko yang tersisa dari ekspansi ekstensif di masa lalu, bukan memburuknya risiko secara tiba-tiba. Dalam jendela kebijakan dan efek ganda dari tumpukan portofolio yang ada, mempertahankan tingkat pasokan yang tinggi sepanjang tahun kemungkinan besar masih terjadi. Namun, untuk aset berkualitas dengan usia piutang yang pendek dan yang tidak terkait dengan tuntutan hukum, harganya diperkirakan tetap relatif stabil.
Editor: Gao Ershan