


南方财经记者朱治宣
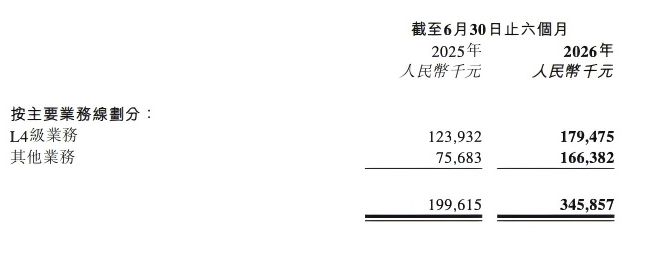
Belakangan ini, perusahaan pengemudian otonom asal Guangzhou, Wenweitongxing, merilis laporan kinerja semester pertama tahun 2026. Data laporan keuangan menunjukkan bahwa pendapatan total Wenweitongxing pada paruh pertama tahun ini mencapai 346 juta yuan, naik 73,3% year-on-year; margin laba kotor meningkat dari 30,6% pada periode yang sama tahun lalu menjadi 36,6%. Perlu dicatat bahwa dalam enam bulan terakhir, bisnis level L4 tampil menonjol, dengan pendapatan mencapai 179 juta yuan, menguasai hampir setengah dari total pendapatan bisnis utama.
Namun, meskipun pendapatan tumbuh dengan pesat, kondisi kerugian belum menunjukkan perbaikan. Kapan Wenweitongxing akan mencapai titik balik menuju profitabilitas menjadi pertanyaan yang masih sangat menjadi perhatian pasar.
Pendapatan 346 juta yuan dan kerugian 790 juta yuan
Fondasi bisnis WeRide Intelligence di pasar domestik, pencapaian pada paruh pertama 2026 juga cukup mengesankan.
Pada kuartal kedua 2026, pesanan harian rata-rata per unit Robotaxi di dalam negeri menembus lebih dari 21 order, naik 24% dibanding kuartal sebelumnya, dan puncak harian mencapai 28 order. Skala pengguna terdaftar naik 35% dibanding kuartal sebelumnya; pendapatan taksi/penumpang pada kuartal tersebut naik sekitar 140% dibanding kuartal sebelumnya. Cakupan layanan tanpa awak murni di kota inti Guangzhou telah diperluas hingga menjadi 3 kali lipat dibanding akhir 2025, meliputi tiga kawasan inti utama Huangpu, Tianhe, dan Haizhu, serta mewujudkan operasi komersial berkelanjutan 7×24 jam tanpa henti.
Pendirinya sekaligus CEO Han Xu dari WeRide Intelligence mengatakan: “Pada kuartal kedua 2026, WeRide Intelligence telah mencatat kemajuan signifikan pada percepatan ekspansi luar negeri, ekspansi aset ringan, serta pembangunan kemampuan menghasilkan kas sendiri (self-sustaining). Dari sisi teknologi, armada 3.400 unit L4 yang diwakili oleh Robotaxi, serta solusi one-stop end-to-end L2++ yang penyerahannya dalam satu kuartal sekitar 30.000 unit, semuanya telah berhasil dideploy secara komersial berskala.”
Jika dilihat per lini bisnis, bisnis L4 tetap menjadi penopang beban pendapatan (earnings shock absorber). Pada kuartal kedua, pendapatan mencapai 125 juta yuan, naik 47% year-on-year dan naik 131% dibanding kuartal sebelumnya. Dalam total pendapatan, porsi L4 melampaui setengah. Yang patut mendapat perhatian lebih adalah pertumbuhan yang meledak pada bisnis solusi high-end advanced driver assistance. Pada kuartal kedua, pendapatan bisnis tersebut melonjak 2.594% year-on-year dan naik 219% dibanding kuartal sebelumnya. Di balik perubahan data ini, adalah solusi ADAS end-to-end one-stop (satu rangkaian) perusahaan untuk WRD 3.0 yang memasuki tahap produksi massal berskala.
Dengan masuk ke pasar kecerdasan mengemudi produksi massal dari sudut penurunan dimensi teknologi L4, selain mengurangi biaya R&D, juga membuka ruang pasar yang lebih luas dibanding Robotaxi. Ini menjadi salah satu penopang inti kenaikan margin laba kotor pada paruh pertama.
Hingga saat ini, WRD3.0 telah mendapatkan lebih dari 30 penetapan (production designation) untuk produksi massal berbagai model kendaraan. Pada kuartal kedua, volume pengiriman per kuartal mencapai 30.000 set. Lonjakan cepat pada bisnis L2++ berarti strategi WeRide Intelligence yang menggunakan teknologi L4 untuk mendukung produksi mobil secara “downgrade dimensi” (mengganti hambatan teknis jadi lebih mudah untuk produksi) mulai mewujudkan imbal hasil finansial. Terbentuk struktur pendorong ganda: “L4 membangun hambatan teknologi” dan “L2++ membebaskan keuntungan skala”.
Menurut laporan riset Dongwu Securities, skala armada di dalam negeri dan jumlah kota komersialisasi terus meningkat, secara langsung mendorong perbaikan ekonomi per kendaraan. Kepadatan pesanan dan skala pengguna meningkat secara dua arah, dan secara bertahap sedang memverifikasi efek jaringan operasional tingkat kota.
Di balik data operasional yang mencolok, titik balik profitabilitas belum juga datang.
Berdasarkan laporan keuangan, pada paruh pertama perusahaan mengalami rugi bersih 790 juta yuan, hanya menyempit 0,2% year-on-year. Ini adalah lebih dari dua kali lipat dari pendapatan 346 juta yuan. Kerugian dari operasi adalah 853 juta yuan, menyempit 4,2% year-on-year. Jika dikecualikan item non-kas seperti pembayaran berbasis saham (share-based payments), rugi bersih yang telah disesuaikan mencapai 665 juta yuan, justru melebar 11,7% year-on-year.
Penyebab utamanya adalah penambahan berkelanjutan belanja R&D. Arus utama dari investasi besar tersebut adalah iterasi pada fondasi teknologi mengemudi otomatis dan model-model besar (big model).
Agar sistem mengemudi otomatis mampu menangani skenario ekor panjang yang jarang terjadi, biaya komputasi di baliknya, belanja GPU, serta biaya data semuanya merupakan investasi nyata. Data dari laporan riset Lianhe Minsheng menunjukkan bahwa pada kuartal kedua belanja R&D mencapai 434 juta yuan, naik 36,2% year-on-year. Pengeluaran untuk outsourcing tenaga kerja, layanan cloud, dan iterasi perangkat keras terus ditambah. Sepanjang semester pertama, total biaya R&D perusahaan mencapai 798 juta yuan, yaitu 2,3 kali dari total pendapatan periode tersebut.
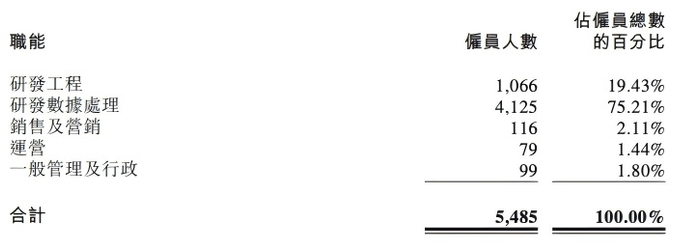
Struktur personel juga membuktikan tingginya intensitas investasi R&D. Hingga akhir Juni, total karyawan global perusahaan sebanyak 5.485 orang, di antaranya 1.066 orang di tim engineering R&D dan 4.125 orang di tim pemrosesan data R&D; proporsi personel terkait R&D mencapai lebih dari 94,6%.
Hingga saat laporan interim dirilis, WeRide Intelligence belum mengumumkan secara resmi bahwa kota mana pun di dalam negeri telah mencapai profit operasional per unit kendaraan.
Kecepatan pertumbuhan pendapatan masih belum bisa mengejar laju peningkatan investasi R&D dan operasional. Hingga akhir Juni, kas dan setara kas serta deposito berjangka perusahaan total sekitar 5,4 miliar yuan, turun 1,7 miliar yuan dibanding awal tahun; selama enam bulan, konsumsi mendekati seperempat dari cadangan kas.
Zhang Yi, CEO Aimee (艾媒咨询), mengatakan kepada reporter Nanfang Finance bahwa 73% dari laju pertumbuhan pendapatan sudah termasuk perkembangan berkecepatan tinggi; kerugian merupakan hasil objektif dari kendala ganda kebijakan dan hak jalan (road rights) yang terjadi.
Zhang Yi mengatakan, operasional Robotaxi tanpa awak penuh di dalam negeri masih didominasi uji coba per wilayah; operasi lintas wilayah belum dibuka secara menyeluruh, sehingga terdapat hambatan yang jelas pada ekspansi cepat skala pesanan. Tekanan dari sisi biaya berasal dari berbagai aspek: belanja penelitian dan pengembangan, depresiasi kendaraan, serta keselamatan dan operasi serta pemeliharaan semuanya merupakan pengeluaran yang bersifat tetap (rigid). Sementara itu, belanja R&D untuk batas keselamatan—baik saat ini maupun di masa depan—adalah suatu keharusan.
Lonjakan 154,4%, bisnis luar negeri berupaya
Sambil menjaga basis domestik yang relatif stabil dan kokoh, pasar luar negeri sedang menjadi keunggulan diferensiasi paling menonjol bagi WeRide Intelligence.
Pendapatan luar negeri pada paruh pertama tumbuh 154,4% year-on-year; pada periode yang sama pendapatan domestik tumbuh 48,4% year-on-year. Laju pertumbuhan luar negeri adalah 3,2 kali domestik. Selain itu, porsi pendapatan luar negeri dalam total pendapatan juga meningkat dari 23,5% pada periode yang sama tahun 2025 menjadi 34,5%.
Sangat berbeda dari model heavy operations di dalam negeri, pasar luar negeri menempuh jalur pengeluaran output teknologi untuk operasional aset ringan.
Dengan mengikat kemitraan bersama platform perjalanan lokal terkemuka seperti Uber dan Grab, pihak mitra menanggung tahapan aset berat seperti pembelian kendaraan, operasional lokal, serta akuisisi pengguna. WeRide Intelligence hanya mengeluarkan solusi teknologi mengemudi otomatis, serta mengenakan biaya lisensi teknologi dan pembagian hasil dari pendapatan operasional (operating revenue). Berdasarkan keterbukaan laporan semester pertama, bisnis L4 luar negeri termasuk bisnis dengan margin kotor tinggi, dan merupakan salah satu pendorong utama kenaikan margin kotor perusahaan secara keseluruhan pada periode laporan.
“Komersialisasi mengemudi otomatis skala global masih berada pada tahap awal, tetapi ruang pasar sangat luas dan kepastian pertumbuhan tinggi. Efisiensi ekonomi marjinal dari model ini sangat menonjol. Diperkirakan model ini akan terus memberikan kontribusi arus kas yang stabil, dan telah menjadi pusat laba penting sekaligus bisnis arus kas bagi perusahaan.” Li Xuan, CFO WeRide Intelligence sekaligus penanggung jawab internasional, mengatakan bahwa pendapatan WeRide Intelligence terus mempertahankan pertumbuhan cepat, dan perusahaan sedang berjalan mantap di jalur menuju kemampuan menghasilkan kas sendiri.
Hingga saat ini, bisnis WeRide Intelligence sudah mencakup 13 negara dan lebih dari 60 kota. Dari gambaran ekspansi luar negeri, WeRide Intelligence terus memperluas cakupan di pasar Timur Tengah; Abu Dhabi dan Dubai telah mencapai komersialisasi penuh tanpa awak, mencakup lebih dari 70% area inti kota. Armada setempat sekitar 400 unit. Di pasar Eropa, perusahaan bekerja sama dengan Uber untuk berturut-turut meluncurkan di Madrid, serta wilayah Greater Zurich (Jerman: Das/Zurich). Bersama GreenMobility, perusahaan merencanakan memperluas bisnis di Denmark pada paruh pertama 2027. Di pasar Asia, perusahaan juga bermitra dengan Grab dan memulai operasional publik di Singapura.
Dalam laporan risetnya, Dongwu Securities menyoroti bahwa model ekspansi luar negeri aset ringan perusahaan—“software dimiliki sendiri + kerja sama patungan armada dengan kontribusi dana dari mitra kendaraan”—telah memasuki fase pertumbuhan cepat. Profitabilitas dari model output teknologi jauh lebih unggul dibanding operasional mandiri di dalam negeri.
Kemampuan reuse dari fondasi teknis adalah dukungan tingkat dasar untuk penataan di banyak skenario.
Platform simulasi umum buatan sendiri GENESIS dapat mengompresi pengujian pengukuran rute (road test pressure) jutaan kilometer menjadi hanya beberapa hari, sementara biaya pelabelan data turun lebih dari 75%. Model AI kognitif fisik terbaru yang dirilis WITT, efisiensi pemrosesan data tertinggi meningkat hingga 200 kali, dan biaya Token turun 98%. Tumpukan teknologi umum ini dapat digunakan ulang ke semua lini produk; keunggulan efisiensi R&D dalam jangka panjang akan terus diperbesar.
Namun dari keunggulan teknologi menuju profit skala, masih ada perjalanan komersialisasi yang panjang di tengahnya.
Saat membahas arah pengembangan mengemudi otomatis, Zhang Yi kepada reporter Nanfang Finance menyatakan bahwa skenario berisiko terkendali dapat diprioritaskan untuk diperluas, seperti pariwisata-budaya, taman industri, dan simpul transportasi. Melalui rute berangkat tetap (fixed shuttle line) kerja sama B2B pemerintah/korporasi, guna menjamin arus penumpang dan arus kas yang stabil, Robotaxi juga dijadikan pelengkap sebagai tenaga angkutan publik kota untuk mencakup kebutuhan komuter serta perjalanan di pusat bisnis/perdagangan, sehingga saling melengkapi basis operasi pelanggan C yang sudah ada. Ia juga berpendapat bahwa dengan terus menghaluskan performa keselamatan solusi mengemudi cerdas L2+/L3 dan mendalami penerapan model lisensi aset ringan untuk pasar luar negeri, ruang pasar yang lebih luas dapat dibuka.