


Penulis: Chen Zhiyuan; Penyunting: Jiaxin
Pada malam 12 Agustus, WeRide (Wenrd Zhi Xing) merilis laporan keuangan yang bernada positif tentang sinyalnya.
Laporan keuangan menunjukkan, pada kuartal II perusahaan mencatat pendapatan sebesar 2,32 miliar yuan, naik 82% secara tahunan (yoy), dan naik 103% secara kuartal ke kuartal (qoq), melampaui ekspektasi pasar sebelumnya sekitar 1,7-1,8 miliar yuan; di antaranya, pendapatan luar negeri tumbuh 164% yoy dan 169% qoq. Pada saat yang sama, margin laba kotor naik menjadi 37,5%, meningkat 9,4 poin persentase dibanding periode yang sama tahun lalu, mencetak rekor tertinggi sepanjang masa, dengan kerugian bersih sebesar 4,01 miliar yuan, yang juga membaik sedikit dibanding tahun sebelumnya.
Dari data operasional, Wenrd Zhi Xing sedang melakukan perbaikan secara menyeluruh: skala pendapatan meningkat secara signifikan, struktur bisnis dioptimalkan, dan model profitabilitas juga terus membaik.
Namun, respons dari pasar modal tidak terlalu optimistis. Setelah laporan keuangan diumumkan, harga saham perusahaan di pasar AS turun 9,64%, sedangkan di Hong Kong turun lebih dari 8%.
Untuk industri mengemudi otomatis, perhatian pasar paling besar tertuju pada “kemajuan pengesahan komersialisasi” serta “kapan dapat menjalankan model profitabilitas”. Mengapa laporan keuangan Wen Yuan Zhi Xing yang “melampaui ekspektasi” ini tidak berujung pada kenaikan harga saham?
Pertama, margin laba kotor naik 9 poin: struktur pendapatan sedang berubah
Kenaikan margin laba kotor sebesar 9 poin persentase merupakan salah satu perubahan yang paling menarik perhatian dalam laporan keuangan kuartal kedua Wen Yuan Zhi Xing.
Perbaikan margin laba kotor biasanya berasal dari dua jalur: satu, peningkatan efisiensi operasional—misalnya efisiensi operasi per kendaraan meningkat, biaya per unit turun, sehingga setiap rupiah pendapatan dapat menghasilkan lebih banyak laba; dua, optimalisasi struktur bisnis, yaitu meningkatnya porsi bisnis dengan margin laba tinggi yang mendorong perbaikan keseluruhan rasio laba.
Yang pertama berarti kemampuan profitabilitas perusahaan sedang meningkat; sedangkan yang kedua lebih mencerminkan perubahan struktur pendapatan dan perubahan alokasi sumber daya perusahaan.
Berdasarkan data kuartal kedua, peningkatan margin laba kotor kali ini pada Wen Yuan Zhi Xing terutama berasal dari pihak yang kedua.
Bisnis Wen Yuan Zhi Xing terutama terbagi menjadi dua bagian: mengemudi otomatis L4, dan bantuan mengemudi lanjutan L2++/L3.
Bisnis L4 mencakup skenario seperti Robotaxi dan Robobus. Modelnya meliputi fleet yang dikelola sendiri dan output teknologi aset ringan. Bisnis seperti ini masih memiliki karakteristik aset berat yang kuat: perlu mengeluarkan biaya untuk pembelian kendaraan, operasi dan pemeliharaan, asuransi, layanan cloud, serta petugas keamanan jarak jauh (remote safety officer).
Pada kuartal kedua, pendapatan bisnis L4 Wen Yuan Zhi Xing mencapai 125 juta yuan, naik 47% YoY dan naik 131% QoQ.
Dalam paparan kinerja, CFO menyebut bahwa beberapa bisnis L4 bersifat musiman: negosiasi bisnis umumnya selesai pada paruh pertama tahun, pendapatan diakui saat rencana penempatan (deployment) dilakukan pada paruh kedua. Diperkirakan pada paruh kedua, bisnis L4 akan menunjukkan kinerja yang lebih baik.
Bisnis L2++/L3 terutama ditujukan untuk menyediakan solusi mengemudi otomatis kepada pabrikan kendaraan. Melalui pendekatan produksi massal untuk pemasangan di pabrik (pre-install), kemampuan bantuan mengemudi berlevel tinggi diintegrasikan ke dalam kendaraan produksi massal. Karena menggunakan model lisensi teknologi dan pengiriman dalam skala besar, biaya marjinal bisnis ini lebih rendah; tingkat margin laba kotor umumnya juga lebih tinggi dibanding bisnis operasional L4.
Pada kuartal kedua, pendapatan bisnis L2++/L3 Wen Yuan Zhi Xing tumbuh hampir 26 kali secara YoY, dan tumbuh 219% secara QoQ. Seiring pertumbuhan cepat bisnis L2++/L3, porsi pendapatan bisnis ini naik menjadi 48%, menjadi faktor penting yang mendorong perbaikan margin laba kotor secara keseluruhan.
Pada saat yang sama, pertumbuhan bisnis L4 luar negeri juga memberikan dukungan bagi margin laba.
Pada kuartal kedua, pendapatan luar negeri tumbuh 164% YoY, menyumbang hampir 40% dari pendapatan perusahaan. Karena proyek luar negeri lebih banyak menggunakan model aset ringan, perusahaan menanggung investasi untuk operasi kendaraan dan infrastruktur relatif lebih sedikit. Oleh sebab itu, kemampuan menghasilkan laba umumnya lebih baik dibanding beberapa model operasi yang dijalankan sendiri (self-operated).
Dalam laporan keuangannya, Wen Yuan Zhi Xing juga menyebut bahwa peningkatan margin laba kotor terutama berkat meningkatnya kontribusi pendapatan dari bisnis level L2++/L3 dengan margin laba kotor tinggi serta bisnis L4 level luar negeri.
Tentu saja, terlihat juga perbaikan efisiensi.
Misalnya, di dalam negeri volume pesanan harian per kendaraan untuk Robotaxi meningkat hingga 21 pesanan, naik sekitar 24% secara kuartal ke kuartal (QoQ). Pada puncaknya mencapai 28 pesanan, menunjukkan bahwa Robotaxi sedang bergerak dari demonstrasi teknologi menuju operasi yang bersifat rutin (normalisasi).
Kedua, setelah margin laba kotor membaik, sejauh apa masih menuju profitabilitas?
Setelah margin laba kotor meningkat, pertanyaan berikutnya muncul: seberapa jauh lagi menuju profitabilitas?
Berdasarkan laporan keuangan kuartal kedua, perbaikan profitabilitas Wen Yuan Zhi Xing masih terbatas.
Pada paruh pertama tahun ini, kerugian bersih yang dapat diatribusikan kepada pemegang saham induk sebesar 7,9 miliar yuan, relatif sejalan dengan periode yang sama tahun lalu; kerugian yang disesuaikan melebar dari 5,95 miliar yuan pada periode yang sama tahun lalu menjadi 6,65 miliar yuan.
Ini berarti perbaikan laba kotor belum cukup untuk menutup total investasi perusahaan secara keseluruhan.
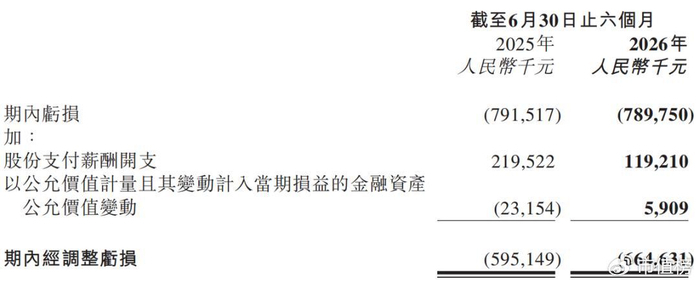
Di antaranya, belanja R&D masih menjadi sumber tekanan terbesar. Pada kuartal kedua, biaya R&D perusahaan mencapai 4,34 miliar yuan, naik 36% YoY. Walaupun laju pertumbuhan biaya R&D lebih rendah daripada laju pertumbuhan pendapatan, industri mengemudi otomatis masih berada dalam fase investasi berkelanjutan dalam teknologi dan komersialisasi, sehingga pengeluaran R&D sulit turun secara cepat dalam jangka pendek.
Sementara itu, setelah bisnis L2++ memasuki tahap produksi massal pra-pemasangan, perusahaan perlu terus memperluas klien dari pabrikan kendaraan; investasi penjualan dan bisnis juga meningkat. Pada kuartal kedua, biaya pemasaran mencapai 29,20 juta yuan, naik hampir dua kali lipat YoY. Ini mencerminkan bahwa perusahaan sedang berpindah dari tahap verifikasi teknologi ke tahap pengembangan pelanggan dalam skala besar.
Penurunan biaya administrasi terutama dipengaruhi oleh perubahan biaya layanan profesional terkait pencatatan pada periode yang sama tahun lalu serta pembayaran berbasis saham; lebih banyak merupakan faktor yang bersifat sementara, sehingga tidak bisa langsung disimpulkan sebagai peningkatan efisiensi.
Manajemen menilai bahwa tekanan biaya sedang secara bertahap mereda. CFO Li Xuan menyatakan bahwa laju pertumbuhan investasi R&D perusahaan sudah lebih rendah daripada laju pertumbuhan pendapatan. Seiring fase pembangunan infrastruktur AI mendekati penyelesaian, serta efisiensi penempatan skenario di kota meningkat, intensitas investasi di masa depan diperkirakan dapat menurun.
Wen Yuan Zhi Xing memperkirakan pada tahun 2028 dapat mencapai arus kas positif per kuartal, dan pada tahun 2029 mencapai titik impas laba-rugi untuk setahun penuh.
Per 30 Juni, kas dan deposito berjangka perusahaan secara total sekitar 5,375 miliar yuan, turun sekitar 1,6 miliar yuan dibanding akhir tahun lalu. Cadangan kas dapat mendukung perusahaan untuk terus berinvestasi, namun titik balik profitabilitas masih bergantung pada kemajuan beberapa variabel kunci.
Pertama, reuse fondasi teknologi.
CEO Han Xu dalam paparan kinerja menyatakan bahwa pada masa lalu, berbagai bisnis memerlukan investasi besar sumber daya R&D secara terpisah. Namun seiring perkembangan model bahasa/model besar yang dikembangkan sendiri, berbagai bisnis kini berbagi fondasi teknologi yang sama.
Perusahaan telah meluncurkan dua model besar, GENESIS dan WITT. Perusahaan berharap menggunakan infrastruktur AI dasar yang seragam untuk mendukung sekaligus pengembangan mengemudi otomatis L4 serta bantuan mengemudi lanjutan L2++/L3 dan sistem penelitian pengembangan terkait. Di antaranya, WITT dapat memecah video jalan menjadi unit fakta atomik, lalu bekerja sama dengan GENESIS untuk menghasilkan data pelatihan, sehingga meningkatkan efisiensi pelatihan model.
Jika jalur reuse ini berjalan, laju pertumbuhan belanja R&D kemungkinan akan semakin melambat, sehingga membuka ruang untuk perbaikan profitabilitas.
Kedua, laju perbaikan model ekonomi unit (unit economics) untuk Robotaxi.
Dibandingkan dengan sekitar 17 pesanan per hari per kendaraan (single vehicle) pada periode sebelumnya, pada kuartal kedua kepadatan pesanan harian per kendaraan untuk Robotaxi di dalam negeri meningkat secara signifikan.
Robotaxi perlu mencapai utilisasi kendaraan yang tinggi agar biaya tetap seperti kendaraan, operasi dan perawatan, serta dukungan teknologi dapat ditanggung melalui penyebaran (amortisasi) yang lebih merata. Ke depannya perlu diamati apakah pesanan harian per kendaraan dapat terus meningkat dan mendekati level 25 hingga 30 pesanan per hari per kendaraan yang secara umum menjadi perhatian industri.
Ketiga, apakah model aset ringan luar negeri dapat menjadi penghalang (barrier) jangka panjang.
CFO mengungkapkan bahwa pendapatan rutin tahunan per kendaraan untuk bisnis luar negeri mencapai 40.000 hingga 50.000 dolar AS. Jika model ini dapat direplikasi secara berkelanjutan, maka itu akan menjadi penopang penting bagi perbaikan laba.
Namun, model aset ringan juga memiliki masalahnya sendiri: Wen Yuan perlu bergantung pada mitra operasional lokal dan platform layanan mobilitas untuk mendapatkan arus pengguna, dan platform-platform tersebut tidak mengikat penyedia teknologi mengemudi otomatis tertentu. Seiring lebih banyak perusahaan Robotaxi masuk pasar luar negeri, apakah Wen Yuan dapat mempertahankan posisi kompetitifnya berkat kematangan teknologi, pengalaman operasional, dan keunggulan sebagai pionir, masih perlu dibuktikan terus-menerus.
Ketiga, L2++/L3: dari keunggulan teknologi ke verifikasi skala komersial
Selain tiga arah di atas, jadwal peningkatan volume bisnis L2++/L3 adalah variabel lain yang perlu dilacak secara terpisah. Ini tidak hanya menjadi sumber utama kenaikan margin laba kotor pada kuartal ini, tetapi juga secara langsung terkait dengan seberapa jauh keunggulan teknologi dapat berubah menjadi skala bisnis.
Akumulasi selama bertahun-tahun yang dimiliki Waymo? (文远知行) terutama terkonsentrasi pada bidang mengemudi otomatis L4. Seiring teknologi yang secara bertahap menjadi matang, perusahaan akan memperluas sebagian kemampuan L4 ke bidang produksi massal untuk bantuan mengemudi lanjutan (ADAS). Dengan menyediakan solusi mengemudi otomatis kepada pabrikan kendaraan, perusahaan membuka jalur komersialisasi baru.
Pada kuartal kedua, skema WRD 3.0 telah mencapai pengiriman dalam skala. Volume pengiriman sekitar 30.000 set. Skema ini menggunakan arsitektur AI end-to-end, mengintegrasikan tahap persepsi, prediksi, keputusan, dan kontrol. Saat ini, skema tersebut sudah diadaptasi untuk berbagai platform komputasi kendaraan seperti Nvidia, Qualcomm, dan HiSilicon.
Pertanyaan yang paling menjadi perhatian pasar adalah: di bidang ADAS, menghadapi para kompetitor yang sudah memiliki pengalaman produksi massal dan sumber daya industri seperti Huawei, Horizon (地平线), Momenta, apa keunggulan kompetitif Wen Yuan? Selain itu, apakah pemain ADAS ini juga mungkin di masa depan masuk ke bidang Robotaxi dengan memanfaatkan akumulasi data?
Dalam paparan kinerja, respons terkait terutama difokuskan pada tiga arah.
Pertama, verifikasi keandalan dalam skenario kompleks. Han Xu mengungkapkan bahwa ia pernah mengemudi dengan kendaraan yang dilengkapi WRD 3.0 dan melakukan siaran langsung selama dua jam pada jam sibuk sore di kawasan Guangzhou Zhujiang New Town, dengan seluruh proses tanpa penanganan oleh manusia.
Kedua, efisiensi. Dalam paparan kinerja disebut bahwa sumber daya yang dikeluarkan Wen Yuan lebih rendah, tetapi outputnya tidak buruk. Maksud tersiratnya adalah Wen Yuan mengandalkan efisiensi teknologi dan kemampuan rekayasa, bukan sekadar menumpuk sumber daya.
Ketiga, pengalaman L4 memberi masukan balik bagi bisnis L2++.
Ada perbedaan yang jelas dalam persyaratan reliabilitas sistem antara L4 dan ADAS.
Han Xu memberikan standar untuk mengukur kemampuan L4: setidaknya memiliki 100 Robotaxi full autonomous tanpa pengemudi, beroperasi secara berkelanjutan selama enam bulan, dan tidak mengalami kecelakaan besar. Dengan standar ini, banyak perusahaan mengumumkan masuk ke bidang Robotaxi, tetapi masih ada jarak tertentu sebelum benar-benar membentuk kemampuan operasi berskala.
Dalam hampir sepuluh tahun terakhir, Wen Yuan Zhi Xing terus berinvestasi pada mengemudi otomatis L4. Armada L4 global sudah lebih dari 3.000 kendaraan, mencakup beberapa negara dan kota, serta mengakumulasi sejumlah besar data operasi di jalan yang nyata.
Nilai dari skala data masih merupakan yang kedua. Yang benar-benar penting adalah data tersebut berasal dari proses keputusan, umpan balik, dan skenario anomali yang nyata selama sistem mengemudi otomatis berjalan.
Dibandingkan pengujian jalan tradisional, operasi L4 dapat terus menghasilkan banyak skenario ekor (long-tail) yang kompleks, berfrekuensi rendah namun bernilai tinggi, sehingga mendukung pelatihan model, validasi keselamatan, dan iterasi algoritma.
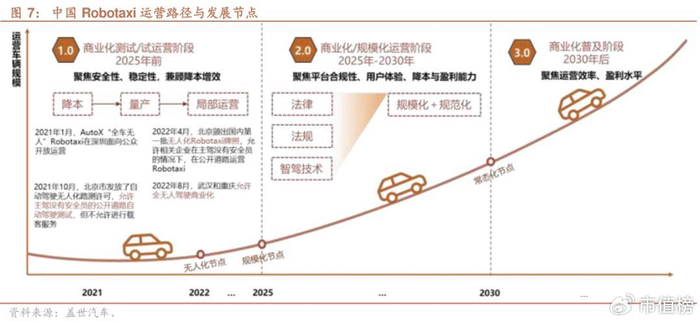
Namun, seiring kompetisi industri mengemudi otomatis bergeser dari adu kemampuan algoritma menjadi kompetisi penutupan (data closed-loop) dan skala bisnis, data L4 tidak lagi menjadi penghalang utama.
Jalur data closed-loop tiap perusahaan tidaklah sama. Tesla, Huawei, dan pemain lain mengandalkan skala kendaraan produksi massal untuk memperoleh data mengemudi dalam jumlah besar, lalu mendorong iterasi model yang berkelanjutan melalui penerapan berskala besar; sementara Waymo dan Wen Yuan Zhi Xing mengandalkan operasi L4, mengakumulasi data skenario bernilai tinggi dari proses sistem mengemudi otomatis yang berjalan secara mandiri, serta meningkatkan keandalan sistem lewat pengalaman mengemudi tanpa pengemudi yang nyata.
Dua jalur memiliki keunggulan masing-masing. Pada akhirnya, hasil kompetisi ditentukan oleh siapa yang dapat mengubah keunggulan data menjadi iterasi produk yang lebih cepat, biaya yang lebih rendah, serta skala komersial yang lebih besar.
Inilah masalah inti yang dihadapi Wen Yuan: apakah akumulasi L4 dapat benar-benar bertransformasi menjadi daya saing bagi bisnis L2++.
Dari cadangan pesanan, Wen Yuan Zhi Xing telah memperoleh penetapan produksi massal (production-focused design wins) untuk hampir 30 model OEM seperti GAC dan Chery, mencakup beberapa merek seperti GAC Aion, Haobo, GAC Trumpchi, serta merek Xingtu milik Chery.
Perlu dicatat bahwa penetapan (定点) tidak sama dengan realisasi pendapatan. Mulai dari penetapan pada model kendaraan hingga produksi massal akhir, masih perlu melalui tahapan pengembangan rekayasa, validasi pengujian, serta integrasi ke rantai pasok, dan sebagainya. WRD 3.0 telah berhasil diimplementasikan untuk produksi massal pada model seperti GAC Aion N60, Chery Xingtu Xingji Yuan ES/ET, Xingtu EX7, dan lain-lain.
Konsentrasi pelanggan juga merupakan faktor yang perlu diperhatikan. Saat ini, model produksi massal L2++ terutama terfokus pada dua grup otomotif besar, yaitu GAC dan Chery. Jika penjualan model kerja sama utama tidak sesuai ekspektasi, atau jika hubungan pemasok di masa depan berubah, hal itu dapat memengaruhi pertumbuhan bisnis Wen Yuan L2++.
Saat ini, ini lebih mencerminkan makna kerja sama teknologi dan verifikasi kemampuan. Namun untuk membentuk pendapatan produksi massal berskala masih perlu dorongan lebih lanjut.
Perusahaan mengajukan target: hingga akhir 2026, mencapai pemasangan pada 100.000 kendaraan, dan pada 2027 akumulasi lebih dari 500.000 kendaraan. Dalam lebih dari satu tahun ke depan, realisasi ekspansi besar-besaran ini tidak hanya menguji kecepatan proses produksi massal untuk model yang sudah ditetapkan, tetapi juga menguji kemampuan perusahaan untuk terus mendapatkan proyek-proyek baru.