

Penulis|Zhou Miao
Editor|Zhao Yan
Sumber|Starfire Ember
Satu kali akuisisi lintas bidang mengantarkan sebuah perusahaan penyedia peralatan pengujian penyimpanan yang sebelumnya tidak terlalu menarik perhatian ke sorotan publik.
Mebel Aliya (603221.SH), bisnis utamanya adalah lantai elastis PVC, mengalami kerugian prakiraan lebih dari 34 juta yuan pada paruh pertama tahun ini, namun belakangan mengumumkan rencana untuk membeli saham minimal 77,08% dari sebuah perusahaan penyedia peralatan pengujian penyimpanan bernama Wuhan Oukangnuo Electronic Technology Co., Ltd. (selanjutnya disebut “Oukangnuo”) dengan nilai tidak lebih dari 650 juta yuan.
Akuisisi ini juga merupakan transaksi terkait. Begitu kabar itu beredar, harga saham Mebel Aliya melesat dengan 11 kali kenaikan batas dalam 12 hari perdagangan, dengan kenaikan kumulatif sebesar 185,56%, dan sempat dua kali dihentikan sementara. Bursa Efek Shanghai juga mengirimkan surat penegakan/pengawasan, menanyakan hal-hal seperti substansi transaksi akuisisi lintas bidang, sumber dana, sinergi bisnis, serta pengaturan terkait transfer kepemilikan saham.
Bagi Aliyijia yang sama sekali tidak punya fondasi bisnis pengujian semikonduktor, akuisisi O’Connor tampak seperti langkah kunci untuk transformasi. Namun yang lebih diperhatikan pasar adalah apakah akuisisi dengan premi tinggi dalam transaksi terkait ini benar-benar sepadan.
Kenaikan harga 475%—atas dasar apa?
Menurut pengumuman, valuasi 650 juta yuan di atas tersebut memberi premi sekitar 475% dibandingkan aset bersih tercatat O’Connor. Pada akhirnya, pengendali sebenarnya Zhao Ming kemudian membuat komitmen kinerja: dari 2026 hingga 2029, laba bersih non-GAAP (扣非净利润) masing-masing tidak boleh kurang dari 50 juta yuan, 50 juta yuan, 60 juta yuan, dan 70 juta yuan, dengan total akumulasi 230 juta yuan dalam empat tahun.
Kalau begitu, perusahaan ini sebenarnya layak tidak dengan harga sebesar itu? O’Connor fokus pada peralatan uji penyimpanan dan layanan pendukung berbasis teknologi SLT (System-Level Test). Produknya mencakup skenario seperti pengujian SSD module, pengujian DDR module, pengujian chip butir penyimpanan, dan sebagainya, terutama melayani pabrikan perangkat penyimpanan dan klien pabrikan modul.
SLT (System-Level Test) berada setelah pengujian CP wafer dan pengujian produk jadi FT. Jika ATE (automatic test equipment, alat inti untuk menjalankan uji CP dan FT) adalah alat untuk memeriksa apakah “komponen” dalam kondisi baik, maka SLT lebih mirip “petugas penerimaan barang jadi”.
Dari sisi kinerja: pada tahun 2023 hingga 2025, pendapatan O’Connor meningkat dari 17,6915 juta yuan menjadi 70,6782 juta yuan, dan laba bersih menjadi positif pada 2025 sebesar 6,1068 juta yuan setelah dua tahun berturut-turut mengalami rugi. Pada paruh pertama 2026, pendapatan perusahaan mencapai 79,8798 juta yuan, dan laba bersih 37,1967 juta yuan—nilainya berlipat beberapa kali dibanding total laba bersih tahun 2025.
Terkait hal tersebut, penjelasan dari Aliyijia adalah: di satu sisi, dipengaruhi oleh ledakan permintaan dari hilir sehingga skala bisnis O’Connor mengembang, biaya riset dan pengembangan kian terdilusi; di sisi lain, karena biaya perangkat keras lebih rendah, serta tingkat penggunaan ulang pengembangan perangkat lunak lebih tinggi, perangkat uji BIST dengan pengiriman yang lebih banyak mampu menaikkan margin laba kotor keseluruhan.
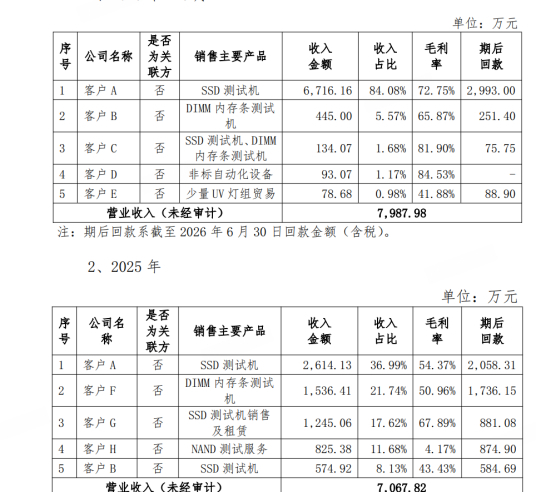
Alasan ini terdengar masuk akal, tetapi lihat struktur pelanggan saja sudah jelas. Pada paruh pertama 2025 hingga 2026, porsi pendapatan lima pelanggan teratas O’Connor masing-masing adalah 96,16% dan 93,48%. Berdasarkan porsi pendapatan masing-masing dan margin laba kotor yang dihitung balik, margin laba kotor perusahaan secara keseluruhan naik dari sekitar 45% menjadi sekitar 66%.
Adapun yang benar-benar membuat margin laba kotor naik, sebenarnya adalah pelanggan terbesar pertama A (produk utamanya adalah mesin uji SSD). Pada paruh pertama 2026, porsi pendapatan pelanggan ini naik dari 36,99% menjadi 84,08%, dan margin laba kotor yang terkait naik dari 54,37% menjadi 72,75%.
Mari lihat kondisi raksasa luar negeri. Dalam pengumuman Aliyijia, tingkat margin laba kotor perusahaan sejenis yang disebut—Advantest Jepang dan Teradyne AS—untuk kuartal kedua 2026 masing-masing adalah 69,5% dan 59,8%. Jika dilihat demikian, margin laba kotor keseluruhan O’Connor bahkan sudah menyusul para pemimpin global.
Belum lagi pelanggan terbesar ketiga C (yang terutama menjual mesin uji SSD dan mesin uji modul DIMM) serta pelanggan terbesar keempat D (yang terutama menjual peralatan otomasi non-standar). Tingkat margin laba kotor mereka masing-masing setinggi 81,9% dan 84,53%. Advantest saja melihatnya bisa langsung terdiam.
Seberapa besar kue pasar ini? Jangan buru-buru melukis harapan.
Selain itu, ruang pertumbuhan pendapatan O’Connor juga tidak tahan diperiksa lebih teliti. Aliyijia mengutip data dari laporan DATAINTELO: SLT memiliki porsi 20,7% dari keseluruhan perangkat pengujian. Lalu perusahaan mengacu pada prediksi keseluruhan Advantest untuk pasar penguji, dan memperkirakan ukuran pasar perangkat SLT pada tahun 2026 sebesar 44 sampai 54 juta dolar AS.
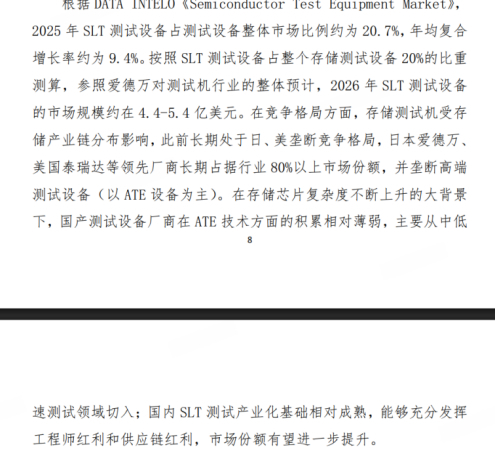
Namun masalahnya, pengumuman menggunakan porsi SLT dalam perangkat pengujian keseluruhan (20,7%) secara langsung sebagai tingkat penetrasi SLT pada sub-bidang perangkat pengujian penyimpanan. Padahal SLT terbagi menjadi beberapa tipe berdasarkan objek pengujiannya, seperti SoC, daya (power), dan penyimpanan. Menempelkan koefisien dari sebuah hard disk besar ke sebuah jalur sub-bidang, apakah tidak terlalu sulit untuk dipertahankan?
Dan ini bahkan belum menghitung monopoli raksasa dari luar negeri. Aliyijia mengakui dalam pengumuman bahwa mesin uji penyimpanan sudah lama berada dalam pola monopoli oleh negara Tiongkok dan Jepang/Amerika: dua raksasa luar negeri, Jepang Advantest dan AS Teradyne, secara total menguasai lebih dari 80% pangsa pasar. Namun menurut perusahaan, monopoli pemasok luar negeri tersebut terutama berfokus pada perangkat pengujian kelas atas berbasis ATE;
Dari sini, bisa jadi ada ruang untuk penggantian domestik di bidang khusus seperti SLT. Namun laporan industri dan data SEMI sama-sama menunjukkan bahwa pasar perangkat SLT global memiliki struktur oligopoli yang sangat terkonsentrasi: data SEMI di awal menunjukkan, sekitar tahun 2020, hanya dua perusahaan—Advantest dan Teradyne—yang bersama-sama sudah menguasai lebih dari 90% pangsa pasar perangkat SLT untuk penyimpanan.
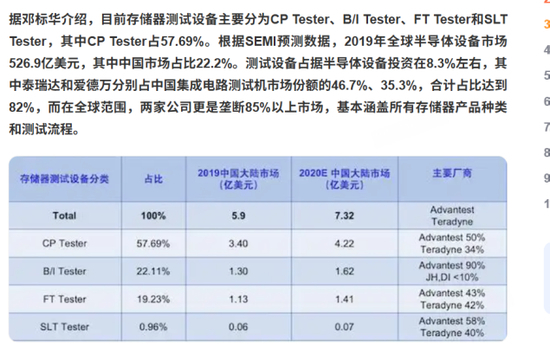
Sebuah laporan yang diterbitkan dalam beberapa tahun terakhir, berjudul (Pentingnya Sistem-Level Test (SLT) pada chip SoC kompleks dan pasar perangkatnya), juga menyebut bahwa pasar perangkat SLT global tetap menunjukkan oligopoli yang sangat terkonsentrasi: CR5 sekitar 82%, CR3 sekitar 65%. Para pemain utama masih raksasa luar negeri seperti Advantest dan Teradyne.
Hal yang lebih perlu diwaspadai adalah kompetisi di jalur ini makin meningkat. Ledakan AI untuk komputasi dan 5G membuat chip semakin kompleks. Pengujian ATE tradisional semakin sulit untuk sepenuhnya mencakup verifikasi fungsi dalam lingkungan sistem nyata; SLT menjadi langkah kunci untuk mencegat cacat. Ini juga berarti pemain yang mengincar kue pasar ini akan semakin banyak.
Perusahaan ATE domestik terkemuka seperti Huafeng Testing and Control dan Changchuan Technology (tindakan pemantauan/ hak) telah memperluas bisnisnya ke jalur SLT. Yang lebih menarik lagi, pelanggan terbesar pertama O’Connor, pabrikan penyimpanan Shenzhen Yilian (dalam laporan semester 2020 terungkap, setelah itu laporan tahunannya tidak lagi mencantumkan nama pelanggan besar), juga baru-baru ini mengumumkan peluncuran sistem SLT M.2 buatan sendiri.
Terkait hal ini, Aliyijia juga mengakui dalam pengumuman bahwa ruang pasar untuk segmen perangkat uji SLT tempat O’Connor berada dan hambatan rekayasa (engineering) relatif kecil. Seiring masuknya pemain oligopoli Jepang-AS dan kompetitor domestik, kemungkinan akan menghadapi persaingan pasar yang lebih ketat.
Terjemahkan: masalah O’Connor saat ini bukan apakah mereka “bisa membesarkan ikan”, melainkan kolamnya sendiri mungkin tidak sebesar dan tidak sedalam yang dibayangkan—raksasa Jepang-AS bisa kapan saja masuk menginjak; kompetitor dalam negeri dan pelanggan lama pun sudah ikut terjun ke dalam.
“Ingatan kelabu” di balik kebangkitan
Jalur pertumbuhan O’Connor tidak lepas dari dua pabrikan asal yang pernah disebut namanya dalam materi promosi: Seagate dan Yangtze Memory.
Sebenarnya, ketika O’Connor berdiri pada tahun 2005, bisnisnya adalah perangkat pengujian kartu (board) dan jig otomasi, tidak ada kaitannya dengan penyimpanan semikonduktor. Mulai tahun 2011, perusahaan bekerja sama dengan Seagate (Seagate Technology, Nasdaq: STX), lalu mulai membuat perangkat pengujian HDD dan SSD—baru inilah mereka resmi masuk ke jalur pengujian perangkat penyimpanan.
Seagate didirikan pada tahun 1979, berkantor pusat di California, Amerika Serikat. Bersama Western Digital dan Toshiba, perusahaan ini disebut sebagai tiga raksasa HDD global, yang secara total menguasai sebagian besar pangsa pasar hard disk mekanis. Usaha utamanya adalah HDD dan SSD kelas enterprise. Di Tiongkok, Seagate memiliki Seagate International Technology (Wuxi) Co., Ltd., yang dituding sebagai basis produksinya yang penting.
Kemudian, perusahaan mulai memasok secara bertahap ke Lenovo, Huawei, dan Inspur. Namun lonjakan yang benar-benar “kunci” terjadi pada tahun 2021, ketika masuk ke rantai pasok Yangtze Memory: dari pemasok alat kerja pabrik hard disk menjadi pemasok lengkap SLT NAND asal dalam negeri. Dengan demikian, perusahaan resmi masuk ke lingkar inti penyimpanan dalam negeri. Namun di balik “lonjakan” ini, ada sengketa hukum yang sulit dihindari.
Dalam sebuah putusan banding (Nomor kasus (2024) Su 02 Min Zhong 1327), tercatat kisah seperti ini. Pada periode 2018 hingga 2021, mantan manajer senior departemen engineering perusahaan Seagate Wuxi, Xie, memegang kendali atas 9 Non-MS dan 2 MS lini pertama, dengan tanggung jawab analisis Drive Failure, pengujian stabilitas, serta pekerjaan perbaikan/redo oleh pelanggan.
Secara logika, yang berlarian di email kerjanya harusnya seluruhnya adalah dokumen teknologi inti Seagate. Namun selama tiga tahun ini, Xie secara bertahap mengirim 68 dokumen dari perusahaan Seagate Wuxi ke email pribadinya, dan banyak email yang memuat sejumlah besar informasi rahasia Seagate. Xie menjelaskan bahwa ini dilakukan untuk meneruskan email terkait agar bisa bekerja dari rumah.
Hal mulai menjadi rumit sejak tahun 2021. Tahun itu, Xie sering menggunakan alamat email baru—akhiran @cnokn.com.cn, domain resmi O’Connor. Kemudian, di pengadilan, Xie mengaku “pernah mendengar tentang perusahaan di Suzhou tertentu (afiliasi O’Connor) yang menjadi pemasok perangkat analisis”, dan juga mengatakan “dalam dua tahun terakhir tidak pernah membeli apa pun dari pemasok tersebut”.
Namun dalam kesaksian yang sama, ia juga mengonfirmasi hal lain: pada bulan Mei dan Juni 2021, orang-orang O’Connor mengirim email kepadanya, meminta dia “lihat apakah hasil eksperimen sudah memenuhi persyaratan upgrade proyek perusahaan di Wuxi tertentu”. Untuk itu, O’Connor secara khusus mengajukan satu alamat email domain perusahaan untuknya; sandi disediakan oleh pihak tersebut dan ia sendiri yang menggunakannya.
Setelah itu, kejadian yang terjadi, Xie mengatakannya dengan sangat tenang—ia meneruskan email yang dikirim O’Connor kepada bawahannya, Wang. Wang menyelesaikan analisis dan mengembalikan hasilnya. Lalu ia meneruskan lagi hasil tersebut ke email O’Connor, dengan mengatakan agar “O’Connor sendiri yang login untuk melihat isi detailnya”.
Sebuah pabrikan lini pertama internasional dengan sistem kerahasiaan yang sangat ketat. Mengapa manajer senior di bagian engineering-nya rela mengambil risiko saat menjabat: menggunakan alamat email berbasis domain pemasok untuk menerima/menyampaikan email proyek, lalu memberikan kepada pihak tersebut hasil pengujian dengan umpan balik “persyaratan upgrade proyek”?
Namun dalam proses pengembangan pelanggan, O’Connor—menurut pembahasan—membuka alamat email perusahaan untuk eksekutif pelanggan, lalu meminta penilaian efek eksperimen secara terbalik (reverse). Kontak diam-diam yang menghindari prosedur pengadaan normal pelanggan ini, apakah juga menunjukkan kelemahan perusahaan tersebut dalam manajemen kepatuhan dan etika bisnis?
Sampai di sini, itu jalur Seagate. Namun cerita belum selesai. Proses alur email proyek Seagate berbeda dengan satu hal lain yang dilakukan Xie: ia mengatur bawahannya, Wang, untuk menyunting dan memproses skrip pengujian serta hasil pengujian milik lawan kompetitor penting Seagate saat itu—Yangtze Memory—lalu mengirim file yang berisi informasi tentang kompetitor itu ke email O’Connor. Tepat pada titik waktu ini, O’Connor sedang masuk ke rantai pasok Yangtze Memory.
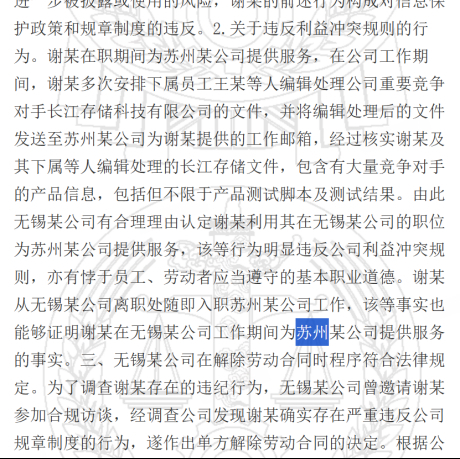
Pihak Seagate menyimpulkan bahwa tindakan Xie “secara jelas melanggar aturan konflik kepentingan perusahaan dan juga bertentangan dengan etika profesi dasar pekerja”, serta menegaskan bahwa ia menggunakan jabatannya di Seagate untuk memberikan layanan kepada O’Connor. Pihak Seagate juga menyebut bahwa setelah Xie meninggalkan Seagate, ia langsung bergabung dengan O’Connor, yang semakin membuktikan bahwa selama menjabat ia sudah memberikan layanan kepada O’Connor.
Pada akhirnya, pihak Seagate memecat Xie dengan alasan pelanggaran berat terhadap disiplin, dan seluruh gugatan kompensasi Xie yang diajukan melalui arbitrase serta gugatan pengadilan ditolak semuanya. Pengadilan tingkat akhir menyatakan pemecatan tersebut sah. Sejarah ini tidak disebutkan dalam pengumuman transaksi milik Aliyijia, namun hal tersebut juga menjadi zona abu-abu yang tak bisa dihapus dalam jejak karier O’Connor.
Kesungguhan 5%: soft constraint di bawah transaksi terkait
Terakhir, mari lihat pengaturan adu untung-rugi yang paling inti dalam transaksi ini. Berdasarkan skema transaksi, pengendali Aliyijia, Zhangjiagang Bohua, berencana mentransfer secara perjanjian 20,19% saham dari O’Connor kepada pengendali sebenarnya, Zhao Ming, dan pihak-pihak bertindak selaras dengannya, dengan nilai total sekitar 454 juta yuan. Setelah transaksi selesai, pihak Zhao Ming menjadi pihak terkait perusahaan terbuka. Dengan demikian, transaksi merger dan akuisisi ini tetap merupakan transaksi terkait.
Berdasarkan pengumuman, dari 20,19% saham yang dialihkan oleh pihak Zhao Ming, hanya sekitar 5% yang ditetapkan sebagai saham terkunci yang dikaitkan dengan laba bersih kumulatif selama empat tahun; setelah target tercapai barulah dapat dilepas. Sedangkan sisanya lebih dari 15% tidak ada pengikatan kinerja. Dengan kata lain, sekalipun komitmen kinerja gagal tercapai, pihak Zhao Ming tetap akan mengantongi lebih dari Rp 3,4 miliar sahamnya dengan aman.
Uang pengalihan untuk saham sebesar Rp 4,54 miliar diserahkan lebih dulu, hanya 5% saham yang terikat dengan pencapaian kinerja, dan ambang pemicu kompensasi tunai juga ditetapkan pada 80% dari akumulasi laba bersih yang dikomitmenkan. Keraguan yang jelas sudah muncul di pasar terkait kesungguhan atas komitmen kinerja senilai Rp 2,3 miliar tersebut.
Lalu bagaimana kondisi operasional Aliyijia sendiri? Pada tahun 2025, pendapatan perusahaan sebesar Rp 1,127 miliar, turun 13,93% YoY; laba bersih yang diatribusikan ke pemilik entitas induk 17,1777 juta yuan, turun 87,55% YoY. Arus kas bersih dari aktivitas operasi turun dari 271 juta yuan menjadi 42,1733 juta yuan, penurunannya 84,46%.
Memasuki kuartal pertama 2026, arus kas bersih dari aktivitas operasi Aliyijia telah berubah menjadi negatif sebesar Rp 40,48 juta; secara tahunan turun sebesar Rp 103 juta. Pada saat yang sama, perusahaan memperkirakan laba bersih yang diatribusikan kepada pemilik entitas induk pada paruh pertama tahun ini mengalami kerugian sebesar Rp 34,5 juta hingga Rp 40,5 juta, dan dibandingkan tahun lalu berubah dari untung menjadi rugi.
Meski transaksi ini saat ini masih berhenti pada tahap niat dan skema resmi belum dijalankan, kartu di baliknya sudah bisa terlihat samar-samar.