#termmax
Grafik DeFi fixed-rate yang paling diremehkan adalah yang tidak benar-benar ada yang mem- screenshot: harga FT yang bergerak mendekati $1,00 ketika jatuh tempo semakin dekat. 📉➡️📈 Saya sudah membahas matematika sebenarnya di balik ini.
FT + XT selalu tepat bernilai 1 token utang, pada titik apa pun sebelum jatuh tempo. Pada saat jatuh tempo, XT turun menjadi nol dan FT ditebus dengan nilai nominal penuh — jadi harga FT harus berkonvergensi ke $1,00 ketika hitungan waktu habis, secara struktural, bukan karena sentimen pasar. 🔒
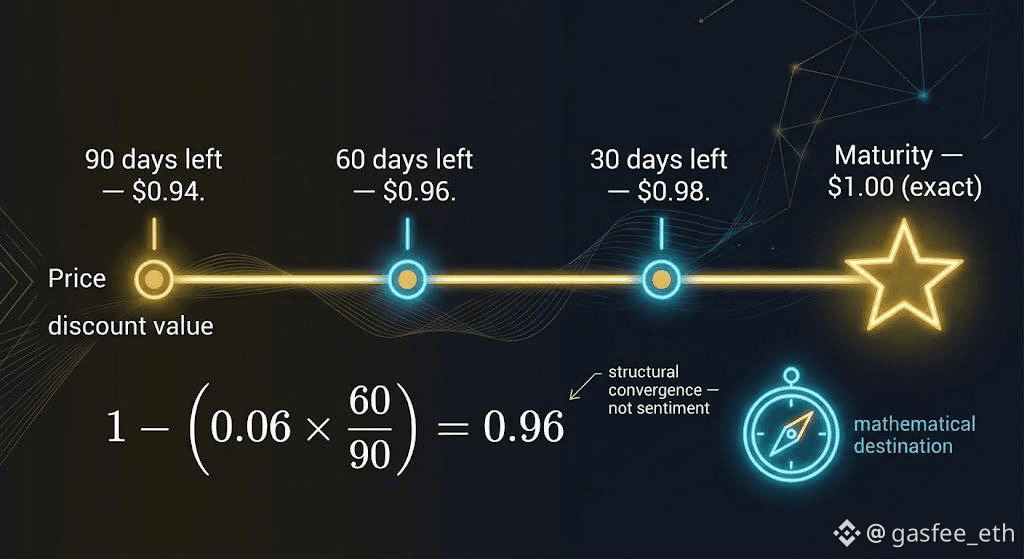
Misalkan sebuah FT diperdagangkan di $0,94 dengan sisa 90 hari menuju jatuh tempo, dengan harga yang mencerminkan imbal hasil tetap selama jangka waktu itu. Jika imbal hasil tersebut tetap kurang lebih konstan, maka harga 30 hari kemudian (tersisa 60 hari) harus berada di sekitar: 1 − (0,06 × 60/90) = 1 − 0,04 = $0,96. 🧮 Lalu 30 hari berikutnya, sekitar $0,98. Pada saat jatuh tempo: tepat $1,00.
Bandingkan dengan memegang token volatil biasa, di mana harga tidak punya jangkar struktural yang menariknya ke mana pun — itu murni penawaran dan permintaan tanpa lantai dan tanpa tujuan. FT punya keduanya: tujuan matematis (par) dan tanggal yang diketahui untuk mencapainya. 🧭
Implikasi dari perdagangan ini: jika sebuah FT dipatok di bawah posisi yang seharusnya menurut kurva tarik-ke-par untuk sisa waktunya, itu tidak selalu merupakan sinyal bahaya — cek apakah itu salah harga (peluang) atau pasar sedang memasukkan risiko gagal bayar/kekurangan likuiditas nyata yang tidak tertangkap oleh rumus sederhana di atas. ⚠️
Ada yang benar-benar memperdagangkan FTs di pasar sekunder melawan kurva tarik-ke-par ini, atau semua orang hanya membeli dan menahan sampai jatuh tempo? 🤔 Apakah harga tujuan yang terjamin secara struktural mengubah cara Anda memikirkan “volatilitas” pada token fixed-rate dibanding token biasa?
@TermMax #TermMax
Grafik DeFi fixed-rate yang paling diremehkan adalah yang tidak benar-benar ada yang mem- screenshot: harga FT yang bergerak mendekati $1,00 ketika jatuh tempo semakin dekat. 📉➡️📈 Saya sudah membahas matematika sebenarnya di balik ini.
FT + XT selalu tepat bernilai 1 token utang, pada titik apa pun sebelum jatuh tempo. Pada saat jatuh tempo, XT turun menjadi nol dan FT ditebus dengan nilai nominal penuh — jadi harga FT harus berkonvergensi ke $1,00 ketika hitungan waktu habis, secara struktural, bukan karena sentimen pasar. 🔒
Misalkan sebuah FT diperdagangkan di $0,94 dengan sisa 90 hari menuju jatuh tempo, dengan harga yang mencerminkan imbal hasil tetap selama jangka waktu itu. Jika imbal hasil tersebut tetap kurang lebih konstan, maka harga 30 hari kemudian (tersisa 60 hari) harus berada di sekitar: 1 − (0,06 × 60/90) = 1 − 0,04 = $0,96. 🧮 Lalu 30 hari berikutnya, sekitar $0,98. Pada saat jatuh tempo: tepat $1,00.
Bandingkan dengan memegang token volatil biasa, di mana harga tidak punya jangkar struktural yang menariknya ke mana pun — itu murni penawaran dan permintaan tanpa lantai dan tanpa tujuan. FT punya keduanya: tujuan matematis (par) dan tanggal yang diketahui untuk mencapainya. 🧭
Implikasi dari perdagangan ini: jika sebuah FT dipatok di bawah posisi yang seharusnya menurut kurva tarik-ke-par untuk sisa waktunya, itu tidak selalu merupakan sinyal bahaya — cek apakah itu salah harga (peluang) atau pasar sedang memasukkan risiko gagal bayar/kekurangan likuiditas nyata yang tidak tertangkap oleh rumus sederhana di atas. ⚠️
Ada yang benar-benar memperdagangkan FTs di pasar sekunder melawan kurva tarik-ke-par ini, atau semua orang hanya membeli dan menahan sampai jatuh tempo? 🤔 Apakah harga tujuan yang terjamin secara struktural mengubah cara Anda memikirkan “volatilitas” pada token fixed-rate dibanding token biasa?
@TermMax #TermMax