Saya selama ini mengira leverage position di @TermMax itu adalah satu catatan pembukuan dari “agunan + utang”, dan untuk keluar hanya bisa dengan melunasi lalu menutup posisi.
Ternyata tidak. Posisi itu sendiri dibuat menjadi Gearing Token (GT), yaitu sebuah bukti yang bisa dipindahtangankan.
Perbedaan ini jauh lebih besar daripada yang terdengar.
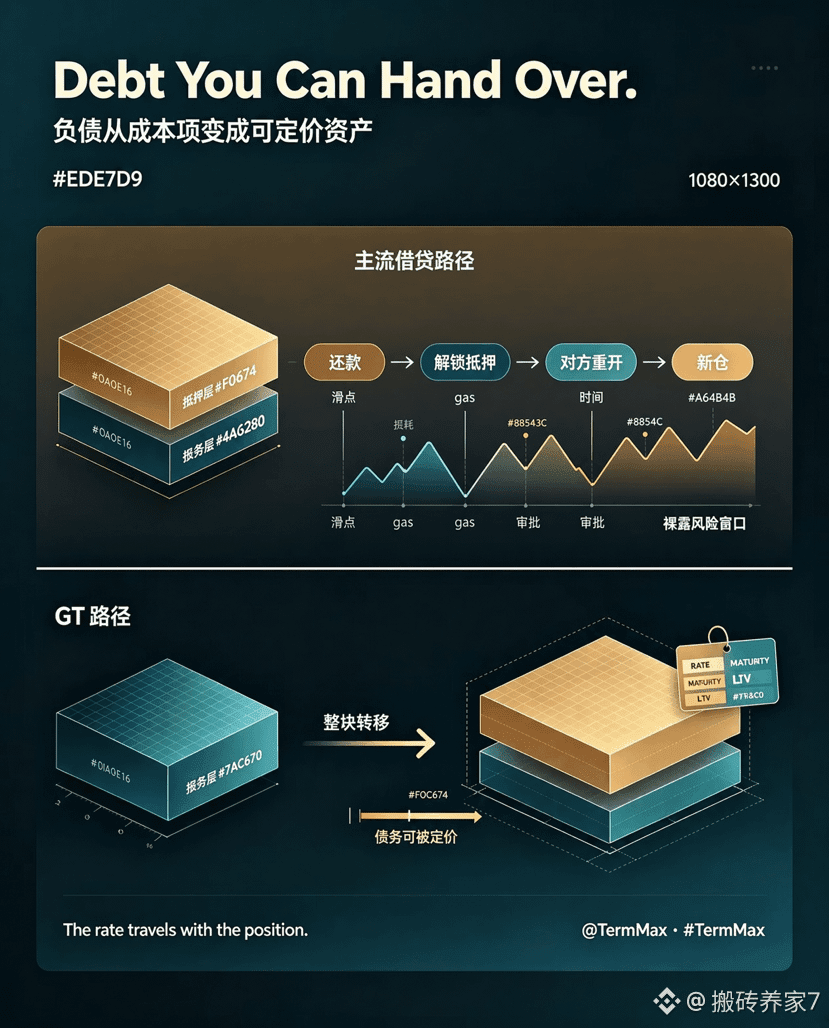
Dalam pinjam-meminjam DeFi arus utama, utang terikat pada alamat. Kalau Anda ingin menyerahkan posisi leverage yang sudah dibangun kepada orang lain, tidak bisa—Anda harus menyelesaikan sendiri, lalu pihak lain membuka lagi. Dua kali slippage, dua kali gas, dan di antaranya semuanya tetap terbuka terhadap fluktuasi harga.
Dalam keuangan tradisional, ini punya istilah khusus, namanya loan assignment. Pinjaman bisa dipindahtangankan secara utuh; pihak pembeli mengambil alih pokok dan bunga beserta agunannya, dan pasar antarbank digunakan untuk membersihkan neraca.
GT setara dengan memindahkan kemampuan itu ke atas rantai. Satu posisi leverage yang sudah dikunci dengan suku bunga tetap dan tanggal jatuh tempo tetap, ditransaksikan bersama agunannya dan utangnya. Yang diterima pembeli bukan hanya posisinya, melainkan juga biaya pendanaan yang sudah “terkunci”.
Kesimpulannya menarik: jika suku bunga pasar naik, GT yang sebelumnya dikunci pada suku bunga rendah itu utangnya sendiri bernilai dengan premi. Liabilitas yang tadinya sekadar item biaya berubah menjadi sesuatu yang bisa diberi harga.
Tapi saya tidak berpura-pura hal ini sudah jelas. Memberi harga pada sebuah instrumen yang dibungkus utang itu sulit—harus menghitung nilai agunan, sisa tenor, selisih antara suku bunga yang dikunci dan suku bunga pasar saat ini, serta jarak ke likuidasi. Ketika pasar sekunder belum dalam (liquidity tipis), harga seperti itu kemungkinan besar diputuskan secara kira-kira.
Jadi saya berpikir: apakah utang yang bisa dipindahtangankan menambah satu jalur untuk keluar, atau hanya memindahkan risiko likuidasi agar ditanggung orang lain?
#TermMax @TermMax
Ternyata tidak. Posisi itu sendiri dibuat menjadi Gearing Token (GT), yaitu sebuah bukti yang bisa dipindahtangankan.
Perbedaan ini jauh lebih besar daripada yang terdengar.
Dalam pinjam-meminjam DeFi arus utama, utang terikat pada alamat. Kalau Anda ingin menyerahkan posisi leverage yang sudah dibangun kepada orang lain, tidak bisa—Anda harus menyelesaikan sendiri, lalu pihak lain membuka lagi. Dua kali slippage, dua kali gas, dan di antaranya semuanya tetap terbuka terhadap fluktuasi harga.
Dalam keuangan tradisional, ini punya istilah khusus, namanya loan assignment. Pinjaman bisa dipindahtangankan secara utuh; pihak pembeli mengambil alih pokok dan bunga beserta agunannya, dan pasar antarbank digunakan untuk membersihkan neraca.
GT setara dengan memindahkan kemampuan itu ke atas rantai. Satu posisi leverage yang sudah dikunci dengan suku bunga tetap dan tanggal jatuh tempo tetap, ditransaksikan bersama agunannya dan utangnya. Yang diterima pembeli bukan hanya posisinya, melainkan juga biaya pendanaan yang sudah “terkunci”.
Kesimpulannya menarik: jika suku bunga pasar naik, GT yang sebelumnya dikunci pada suku bunga rendah itu utangnya sendiri bernilai dengan premi. Liabilitas yang tadinya sekadar item biaya berubah menjadi sesuatu yang bisa diberi harga.
Tapi saya tidak berpura-pura hal ini sudah jelas. Memberi harga pada sebuah instrumen yang dibungkus utang itu sulit—harus menghitung nilai agunan, sisa tenor, selisih antara suku bunga yang dikunci dan suku bunga pasar saat ini, serta jarak ke likuidasi. Ketika pasar sekunder belum dalam (liquidity tipis), harga seperti itu kemungkinan besar diputuskan secara kira-kira.
Jadi saya berpikir: apakah utang yang bisa dipindahtangankan menambah satu jalur untuk keluar, atau hanya memindahkan risiko likuidasi agar ditanggung orang lain?
#TermMax @TermMax