#termmax $GPS $BEAT $STAR @TermMax
dalam pikiran saya, bagian yang aneh dari Token Gearing TermMax (GT) adalah bukan fakta bahwa APR tetapnya bahkan tidak ikut berubah.
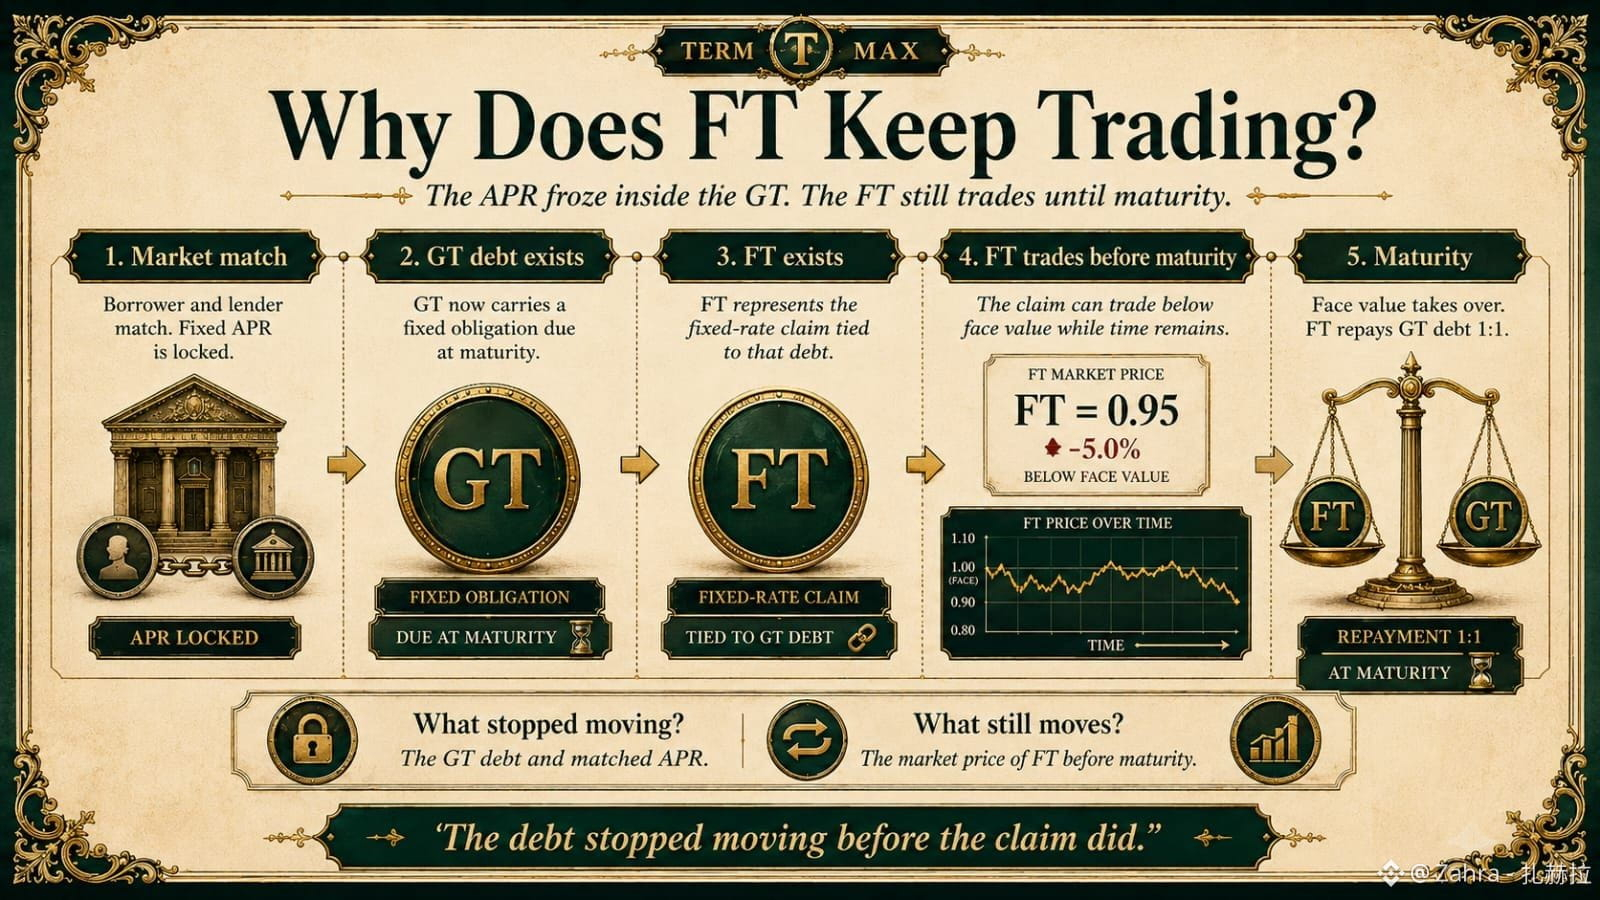
melainkan Token Fixed-Rate (FT) yang bisa membatalkan utang GT TermMax—masih punya harga sendiri sebelum jatuh tempo tetap.
misalnya, oke... saya membuka TermMax Market, token jaminan terkunci di dalam GT, kewajiban berjangka tetap ada di sana, FT ada untuk menandingi utang GT tersebut, dan APR yang sudah ter-cocokkan sudah tidak bergerak lagi. seharusnya bagian yang tenang itu.
jadi kenapa FT terus diperdagangkan?
dan di sinilah otak saya mentok, karena kalau utang yang tercatat di dalam GT sudah tetap, apa sebenarnya yang masih “bergerak” di sini... kewajibannya? tidak. jatuh temponya? juga bukan. yang bergerak hanya biaya pasar untuk membeli sesuatu yang bisa membayarnya?
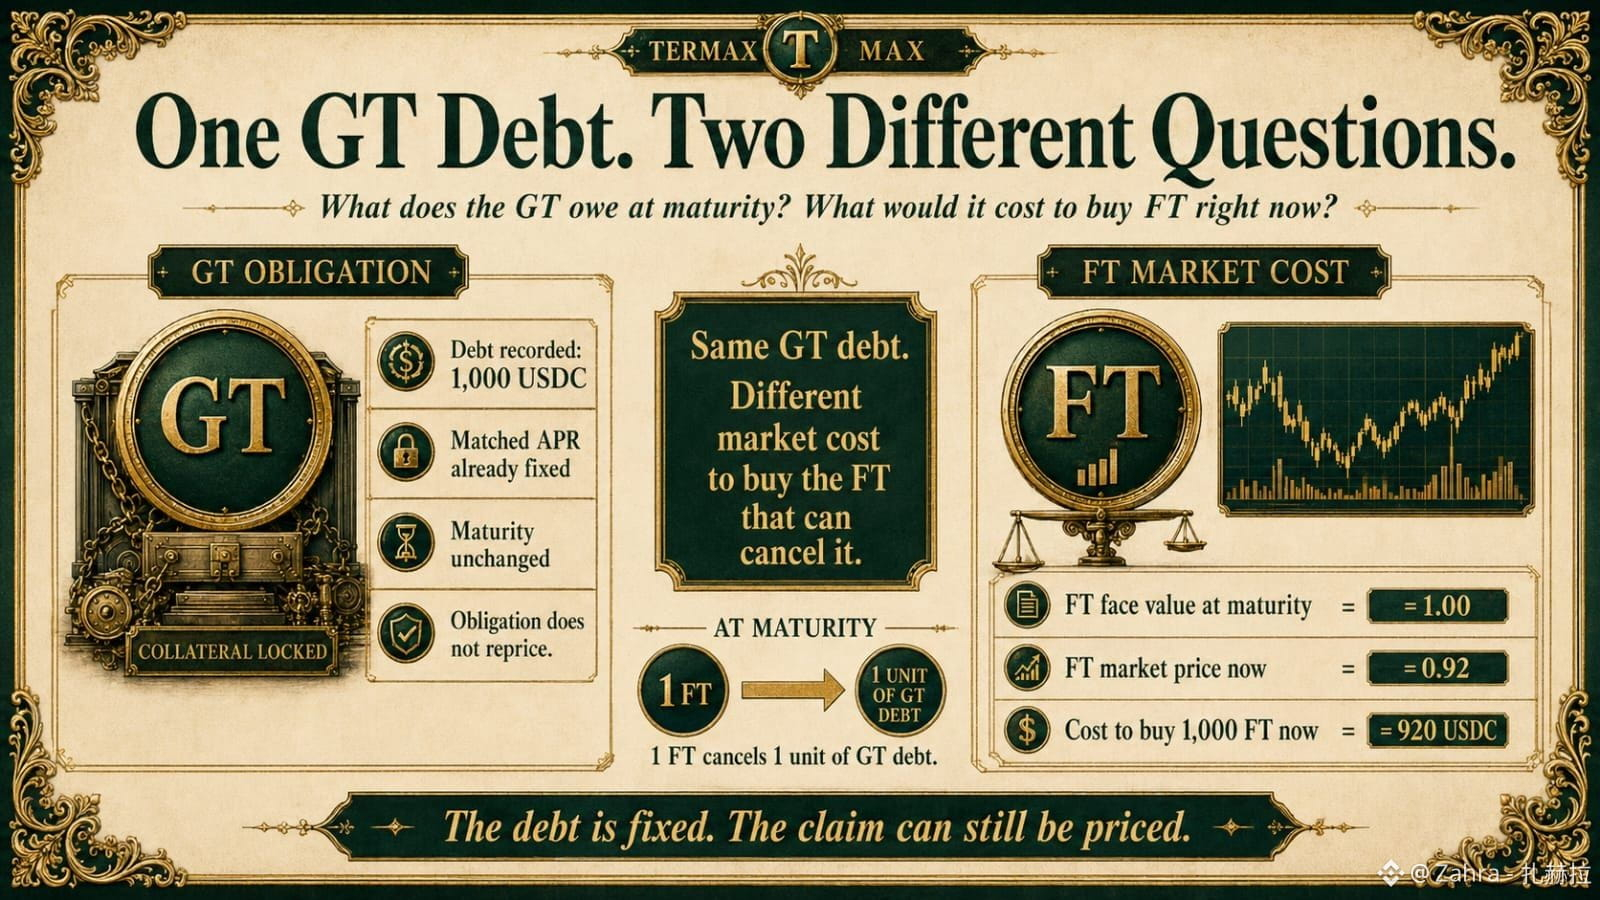
misal GT mengingat ada 1.000 USDC yang harus dibayar saat jatuh tempo. kewajiban itu tidak mengecek suku bunga tiap lima menit atau tiba-tiba jadi 970 karena ada pergeseran di tempat lain.
tapi FT yang ada untuk melawan utang TermMax GT itu masih bisa diperdagangkan di bawah nilai nominal sebelum jatuh tempo.
jadi pelunasan TermMax GT ternyata menjadi dua pertanyaan.
berapa sebenarnya utang GT saya saat jatuh tempo?
dan oke... berapa biaya yang harus saya keluarkan untuk membeli FT yang cukup untuk melunasi utang itu sekarang?
utang GT yang sama... tapi biaya pasar yang berbeda untuk membeli FT yang bisa membatalkannya?
itulah bagian yang terus menggaruk pikiran saya, karena APR yang sudah ter-cocokkan sudah membeku, jatuh tempo tetap masih tertahan di TermMax tanpa berubah, dan GT terus menanggung kewajiban yang sama... sementara FT masih berada di luar dan masih diberi harga sebelum nilai nominal mengambil alih saat jatuh tempo.
“utang berhenti bergerak sebelum klaimnya ikut berhenti.”