
#termmax @TermMax
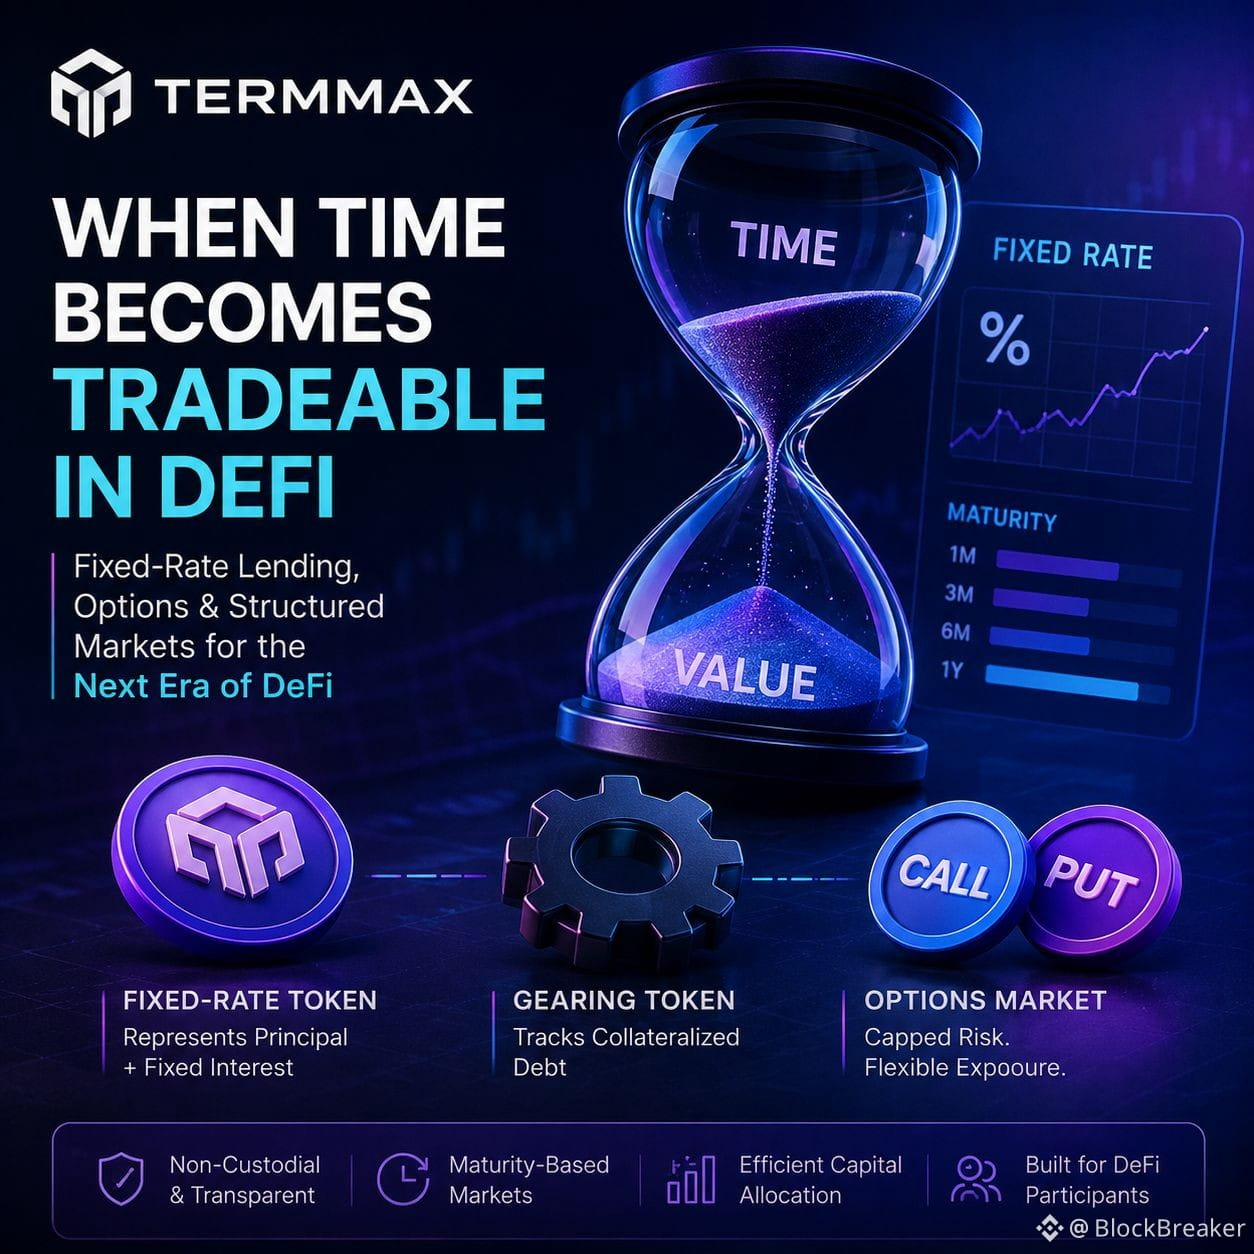
Saya melihat TermMax kurang sebagai protokol pinjaman lain dan lebih sebagai taruhan apakah DeFi bisa membuat waktu itu sendiri bisa diperdagangkan.
Kedengarannya abstrak, tetapi itu mengubah cara saya memikirkan produknya.
Kebanyakan pinjaman DeFi dibangun di atas floating rates. Saat tingkatnya bergerak, posisi Anda ikut bergerak, dan pasar terus-menerus mengubah ulang harga biaya modal. TermMax mengambil jalur berbeda dengan memisahkan pokok dari komponen bunga serta memberi pengguna cara untuk mengekspresikan jatuh tempo yang tetap. Dalam praktiknya, hal ini membuat pertanyaannya tidak lagi semata “Berapa hasilnya?” melainkan “Berapa nilai arus kas ini sampai tanggal tertentu?”
Saya terus menyadari bahwa di sinilah bagian yang menarik mulai.
Pasar dengan fixed rate membutuhkan lebih dari sekadar likuiditas. Ia perlu likuiditas pada harga yang tepat, untuk jatuh tempo yang tepat, dengan jaminan yang tepat. Itu masalah yang jauh lebih sempit dibanding AMM biasa yang mencoba mematok harga satu aset terhadap aset lain.
Struktur range-order TermMax menarik bagi saya karena market maker bisa menentukan di mana sebenarnya mereka ingin menyediakan likuiditas, alih-alih duduk buta di dalam satu kurva harga. Kedengarannya kecil, tetapi bisa sangat berarti ketika suku bunga dan kondisi jaminan berubah dengan cepat.
Lalu ada lapisan opsi.
Saya tidak sepenuhnya mempercayai pasar opsi hanya karena premi yang menarik. Selalu ada pihak lain yang menanggung sisi risiko yang berlawanan. Bagi saya, pertanyaan sesungguhnya adalah apakah TermMax bisa membuat risiko itu cukup transparan sehingga penyedia likuiditas bisa memetakannya secara rasional.
Itulah mengapa saya memantau protokol ini dengan kacamata yang berbeda: bukan headline APY, bukan leverage, bukan jumlah produk, melainkan apakah jatuh tempo tetap dan risiko bisa menjadi primitive yang benar-benar likuid di DeFi.
Bagian itu masih belum terbukti. Dan jujur saja, itulah yang membuat TermMax layak untuk terus diperhatikan.