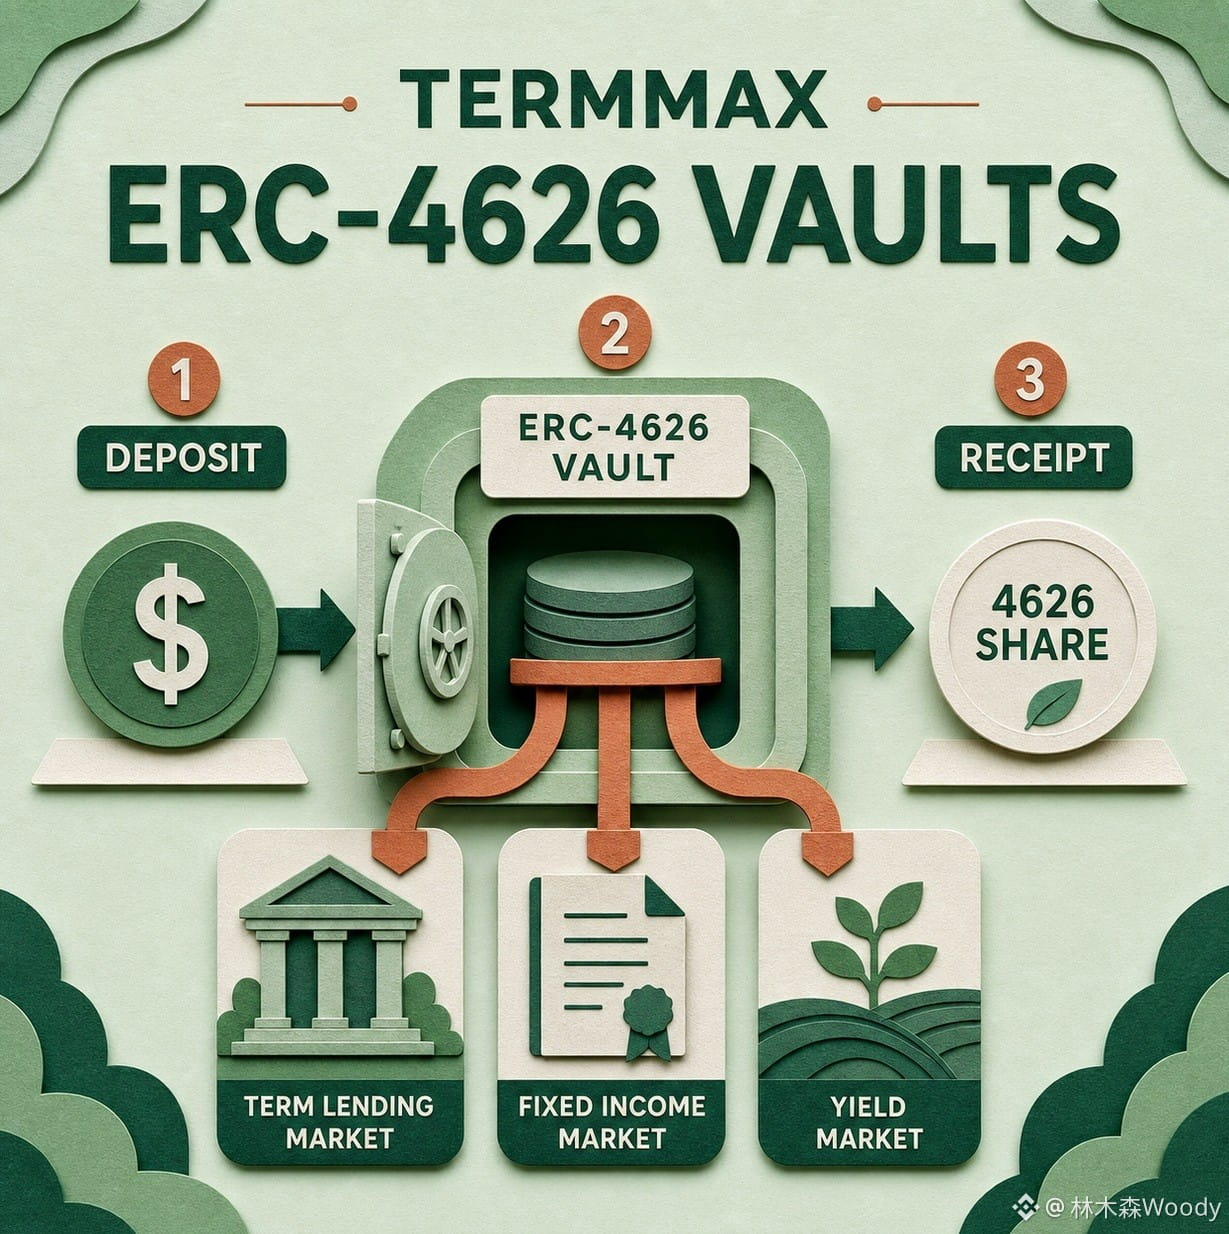
Saya membongkar ulang mekanisme fixed rate untuk @TermMax , berkali-kali sampai rasanya kata “fixed” saja sudah cukup membuat orang lengah. Memang, suku bunga bisa dikunci saat transaksi, tapi apakah hasil akhir saya benar-benar ikut “fixed” juga?
Pertama, soal pinjaman. TermMax di tiap market menentukan dulu aset utang, agunan, dan tanggal jatuh tempo. Lalu peminjam mengunci agunan ke GT, kemudian mencetak FT yang merepresentasikan utang yang akan jatuh tempo. Biaya tidak ikut loncat-loncat mengikuti tingkat pemanfaatan—saya akui ini bagus, minimal saya tidak perlu begadang mengawasi floating rate pinjaman. Tapi selama LTV menyentuh LLTV, posisi tetap akan masuk proses likuidasi. Yang “dikunci” adalah harga dana, bukan harga agunan, dan bukan juga keamanan pokok—tiga hal ini dicampur-adukkan dalam promosi, menurut saya itu mudah menyesatkan.
Kedua, soal tanggal jatuh tempo. Dokumennya menjelaskan sangat jelas: jika tidak dibayar saat lewat jatuh tempo, itu akan memicu likuidasi, dan ada jendela likuidasi selama dua jam. Kalau utang belum diberes bersih, akan masuk ke physical delivery, dan pool tebusan yang diterima pemegang FT bisa sekaligus berisi aset dasar dan agunan. Awalnya saya kira membeli FT berarti menunggu sampai jatuh tempo lalu menerima aset utang yang sama seperti semula. Ternyata dalam kondisi ekstrem, bisa saja yang Anda pegang malah sekelompok agunan yang harus Anda urus sendiri. Ini masih termasuk “pendapatan tetap” seperti yang biasa dipahami orang awam?
Bagian oracle juga tidak bisa diabaikan. TermMax sendiri menandai Chainlink dan sumber harga RedStone sebagai titik risiko. Jika ada anomali feed harga, bisa menyebabkan likuidasi yang keliru atau agunan yang tidak mencukupi. Fixed rate tidak bisa membantu saya menghalau sumber harga yang gagal—risiko ini hanya berpindah dari kurva suku bunga ke penilaian (valuasi) dan jalur likuidasi.
Biaya likuidasi pun tidak bisa diselesaikan hanya dengan kalimat “over-collateralization”. Aturan publik menyebutkan: untuk nilai utang yang dilikuidasi ada penalti 10%, separuh untuk para pelikuidator dan separuh masuk ke cadangan protokol; ketika utang melebihi 10.000 dolar, biasanya per transaksi maksimum yang diproses adalah 50%. Ini membantu supaya posisi besar tidak langsung dipotong habis sekaligus. Tapi kalau pasar benar-benar terus anjlok beruntun, apakah pemrosesan bertahap cukup tepat waktu—itu tetap bergantung pada eksekusi on-chain dan likuiditas.
Jadi saat saya melihat #TermMax , jangan cuma tanya apakah APY di halaman itu benar-benar dikunci. Lebih tepatnya tanya: agunannya apa, LLTV ada di mana, siapa yang bertanggung jawab membayar saat jatuh tempo, dan setelah physical delivery, apa yang sebenarnya akan saya terima. Suku bunga memang tertahan, tapi risikonya tidak “ditambatkan” di tempat yang sama, bukan?
$GPS $ETH