#dusk $DUSK
Dulu saya menempatkan uang pasar uang ter-tokenisasi dan stablecoin pada dasarnya di keranjang yang sama.
Keduanya diperdagangkan sekitar satu dolar, dan keduanya hidup di Chain, jadi pada pandangan pertama keduanya terlihat cukup mirip.
Padahal tidak.
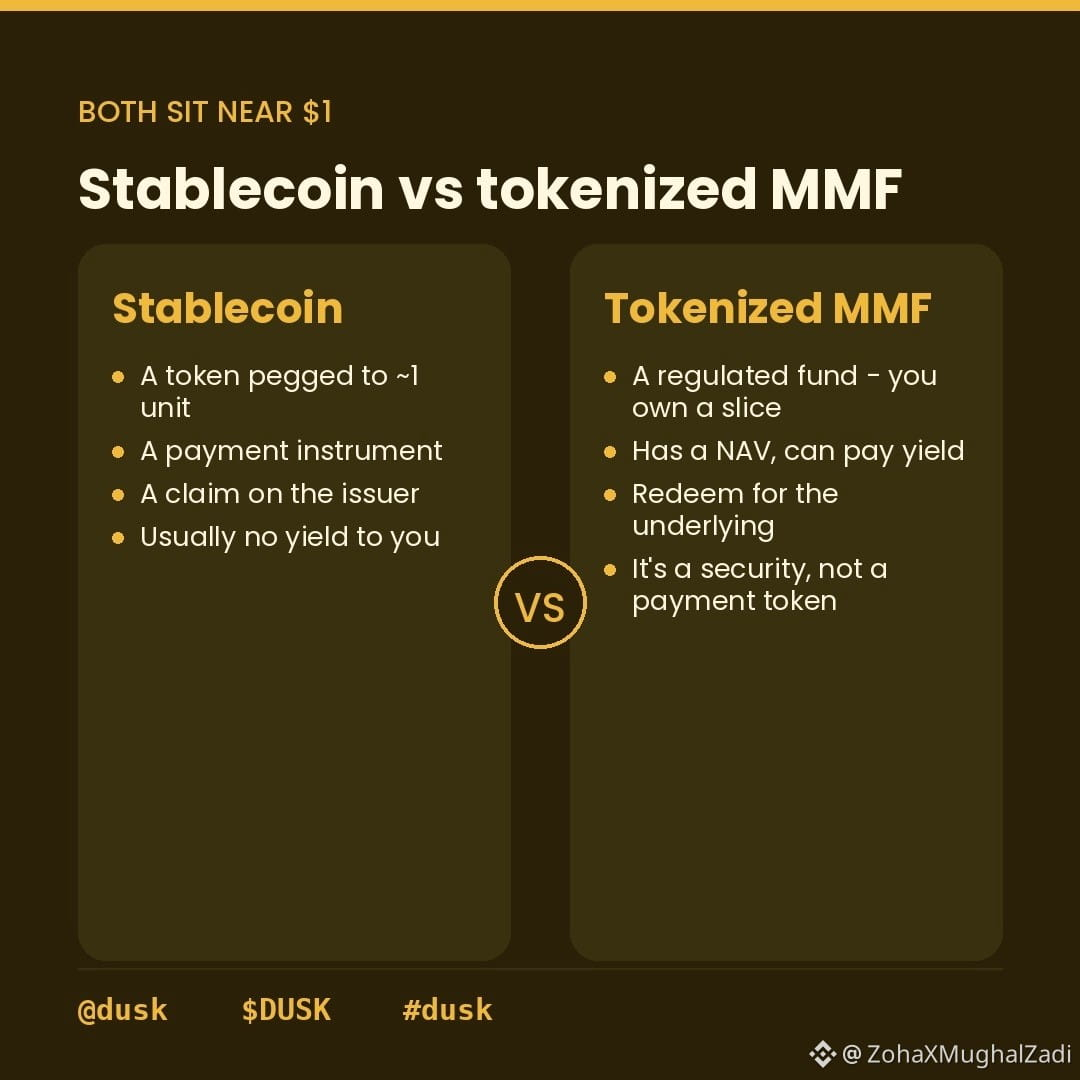
Ambil stablecoin seperti EURQ. Gagasan dasarnya adalah token ini dimaksudkan untuk melacak satu unit mata uang. Anda memilikinya, Anda menggunakannya untuk pembayaran atau penyelesaian, dan imbal hasil dari apa pun yang mendukungnya umumnya mengalir ke penerbit, bukan langsung kepada Anda.
Reksa dana pasar uang ter-tokenisasi strukturnya berbeda. Anda memegang tokenized interest atas sebuah dana yang memiliki aset keuangan berjangka pendek. Ada NAV di sana; bisa ada imbal hasil, dan pemegangnya memiliki hak yang terkait dengan dana serta proses penebusannya.
Jadi pilihan ini sebenarnya bukanlah tentang “hal stable yang mana yang harus saya gunakan?”
Lebih dekat ke
Apakah saya menginginkan unit uang yang stabil, atau apakah saya menginginkan investasi yang kebetulan diperdagangkan di sekitar harga yang stabil?
Di kripto, itu jadi mudah sekali kabur karena di layar keduanya hanya bisa tampak seperti 1.00.
Namun secara ekonomi, yang berada di balik angka 1.00 itu bisa sangat berbeda. Yang satu terutama dirancang untuk penggunaan Nilai yang stabil, sementara yang lain mewakili kepentingan investasi atas aset-aset yang mendasarinya.
Dan ada trade-off.
Struktur dana membawa lebih banyak aturan mengenai kelayakan, transfer, penebusan, dan akses investor. Stablecoin bisa jauh lebih sederhana untuk pembayaran dan penyelesaian murni.
Di situlah menurut saya pertanyaan menarik mulai muncul:
Pada titik kapan token stable yang menghasilkan (yield) berhenti menjadi stablecoin yang lebih baik dan mulai terlihat seperti produk investasi?
@Dusk #dusk $PORTAL $APR
Dulu saya menempatkan uang pasar uang ter-tokenisasi dan stablecoin pada dasarnya di keranjang yang sama.
Keduanya diperdagangkan sekitar satu dolar, dan keduanya hidup di Chain, jadi pada pandangan pertama keduanya terlihat cukup mirip.
Padahal tidak.
Ambil stablecoin seperti EURQ. Gagasan dasarnya adalah token ini dimaksudkan untuk melacak satu unit mata uang. Anda memilikinya, Anda menggunakannya untuk pembayaran atau penyelesaian, dan imbal hasil dari apa pun yang mendukungnya umumnya mengalir ke penerbit, bukan langsung kepada Anda.
Reksa dana pasar uang ter-tokenisasi strukturnya berbeda. Anda memegang tokenized interest atas sebuah dana yang memiliki aset keuangan berjangka pendek. Ada NAV di sana; bisa ada imbal hasil, dan pemegangnya memiliki hak yang terkait dengan dana serta proses penebusannya.
Jadi pilihan ini sebenarnya bukanlah tentang “hal stable yang mana yang harus saya gunakan?”
Lebih dekat ke
Apakah saya menginginkan unit uang yang stabil, atau apakah saya menginginkan investasi yang kebetulan diperdagangkan di sekitar harga yang stabil?
Di kripto, itu jadi mudah sekali kabur karena di layar keduanya hanya bisa tampak seperti 1.00.
Namun secara ekonomi, yang berada di balik angka 1.00 itu bisa sangat berbeda. Yang satu terutama dirancang untuk penggunaan Nilai yang stabil, sementara yang lain mewakili kepentingan investasi atas aset-aset yang mendasarinya.
Dan ada trade-off.
Struktur dana membawa lebih banyak aturan mengenai kelayakan, transfer, penebusan, dan akses investor. Stablecoin bisa jauh lebih sederhana untuk pembayaran dan penyelesaian murni.
Di situlah menurut saya pertanyaan menarik mulai muncul:
Pada titik kapan token stable yang menghasilkan (yield) berhenti menjadi stablecoin yang lebih baik dan mulai terlihat seperti produk investasi?
@Dusk #dusk $PORTAL $APR