Saat melihat TMX, ada satu hal yang terasa lebih menarik dari yang saya perkirakan.
Saya datang untuk melihat cerita leverage zero-liquidation, tapi angkanya justru menahan saya di sisi yield.
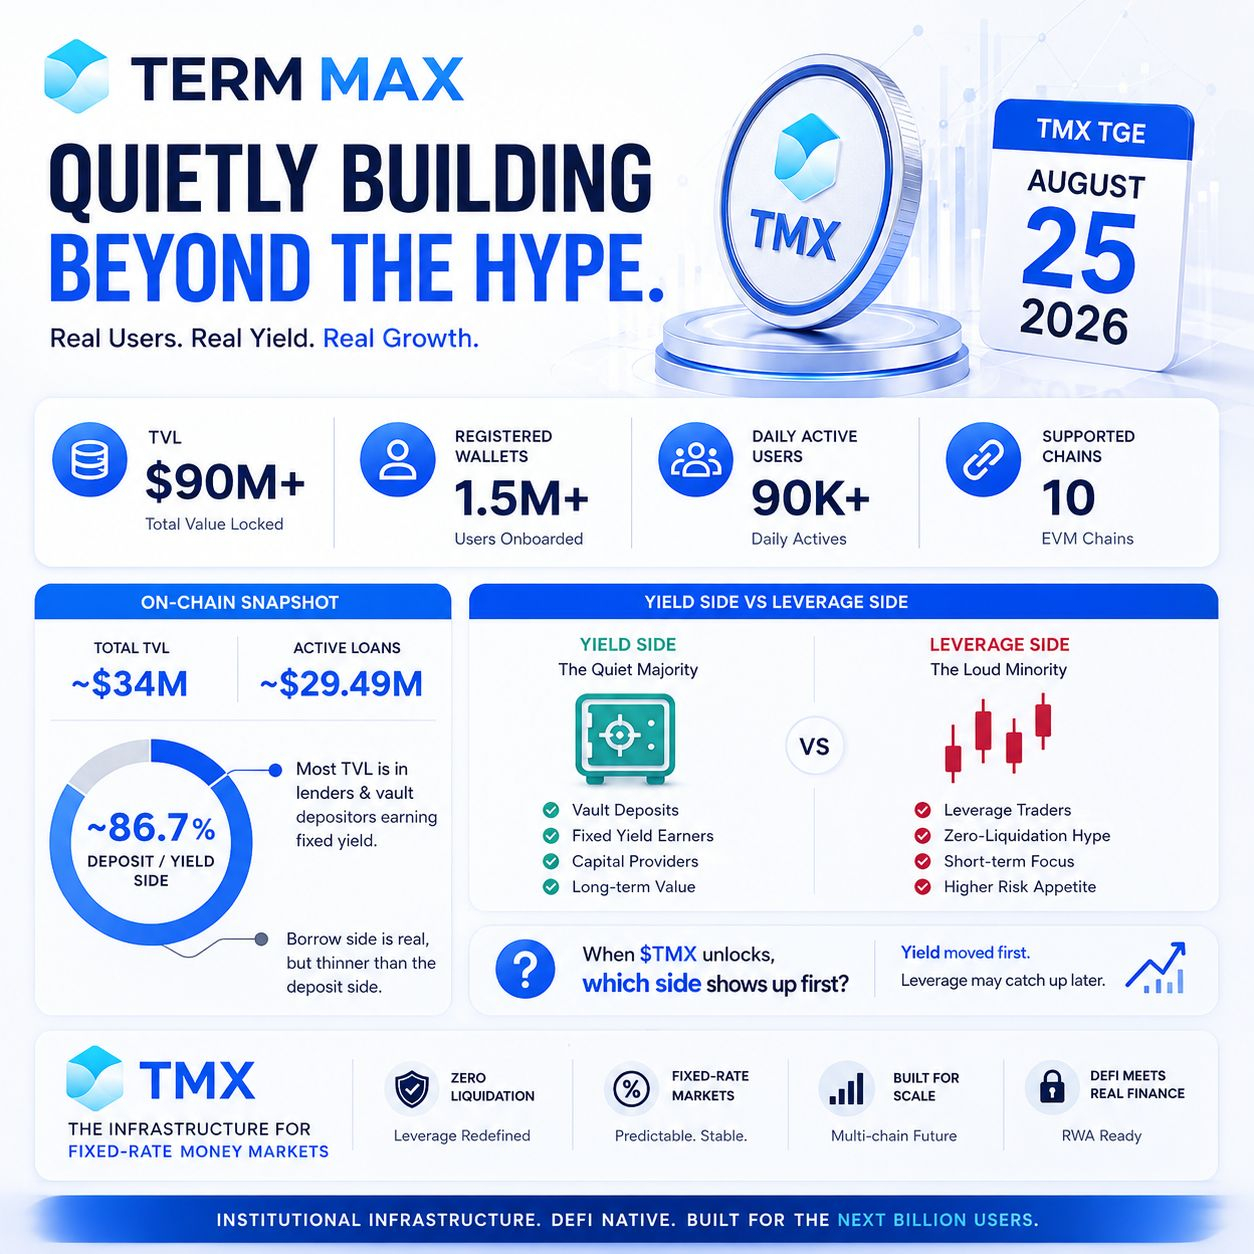
TermMax telah mengonfirmasi TGE $TMX pada 25 Agustus 2026. Bersamaan dengan itu, mereka juga membagikan 1.5M+ wallet terdaftar, 90K+ pengguna aktif harian, serta jejak di 10 chain EVM.
Tapi di sini ada perbedaan penting.
Narasi yang paling keras dibicarakan adalah tentang leverage.
Aktivitas yang membuat saya semakin tertarik justru yang terjadi antara para lender dan depositor vault.
Dalam data yang saya pantau, TVL kira-kira $34M, sementara pinjaman aktif sekitar $29.49M. Angka ekosistem yang lebih luas dilaporkan mencapai TVL $90M+.
Jadi sisi pinjaman itu nyata, tetapi sulit untuk mengabaikan sisi deposit/yield.
Dan desain inti TermMax juga mendukung arah tersebut: fixed-rate lending dan borrowing, di mana pengguna mendapatkan ketentuan yang sudah ditetapkan, bukan ketidakpastian variable-rate.
Bagi saya, pertanyaan sebenarnya bukanlah soal leverage.
Pertanyaannya adalah: setelah TGE, siapa yang akan menggerakkan TMX?
Trader yang memakai leverage?
Atau basis pengguna yang jauh lebih besar yang menyetor modal untuk menghasilkan fixed yield?
Jika sisi yield duluan tumbuh, maka kemungkinan pasar tidak melihat TMX hanya lewat kacamata “leverage token”.
Yield bergerak lebih dulu. Leverage mungkin akan menyusul kemudian.
@TermMax #TermMax
Saya datang untuk melihat cerita leverage zero-liquidation, tapi angkanya justru menahan saya di sisi yield.
TermMax telah mengonfirmasi TGE $TMX pada 25 Agustus 2026. Bersamaan dengan itu, mereka juga membagikan 1.5M+ wallet terdaftar, 90K+ pengguna aktif harian, serta jejak di 10 chain EVM.
Tapi di sini ada perbedaan penting.
Narasi yang paling keras dibicarakan adalah tentang leverage.
Aktivitas yang membuat saya semakin tertarik justru yang terjadi antara para lender dan depositor vault.
Dalam data yang saya pantau, TVL kira-kira $34M, sementara pinjaman aktif sekitar $29.49M. Angka ekosistem yang lebih luas dilaporkan mencapai TVL $90M+.
Jadi sisi pinjaman itu nyata, tetapi sulit untuk mengabaikan sisi deposit/yield.
Dan desain inti TermMax juga mendukung arah tersebut: fixed-rate lending dan borrowing, di mana pengguna mendapatkan ketentuan yang sudah ditetapkan, bukan ketidakpastian variable-rate.
Bagi saya, pertanyaan sebenarnya bukanlah soal leverage.
Pertanyaannya adalah: setelah TGE, siapa yang akan menggerakkan TMX?
Trader yang memakai leverage?
Atau basis pengguna yang jauh lebih besar yang menyetor modal untuk menghasilkan fixed yield?
Jika sisi yield duluan tumbuh, maka kemungkinan pasar tidak melihat TMX hanya lewat kacamata “leverage token”.
Yield bergerak lebih dulu. Leverage mungkin akan menyusul kemudian.
@TermMax #TermMax