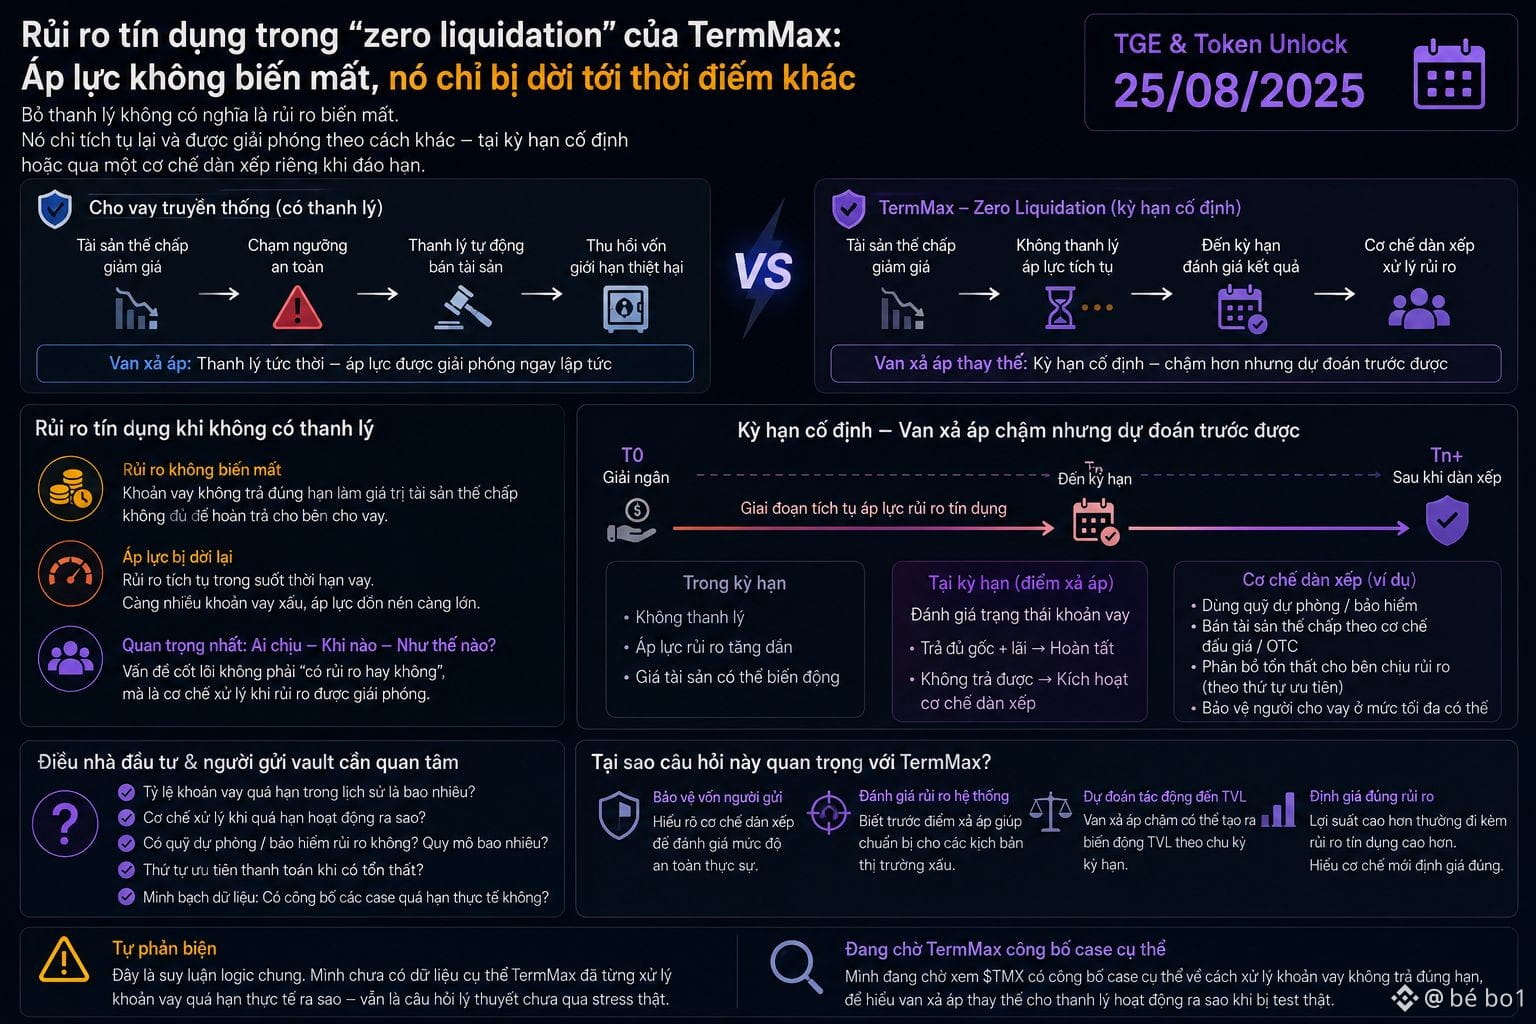
Saya menyadari sesuatu ketika mencoba mengajukan pertanyaan: jika risiko kredit dalam mekanisme “zero liquidation” TermMax tidak diselesaikan dengan cara likuidasi, lalu apa yang terjadi ketika sebuah pinjaman benar-benar tidak dibayar tepat waktu. Dalam pinjaman tradisional, likuidasi adalah katup pelepas tekanan—nilai aset jaminan turun di bawah ambang batas aman, sistem otomatis menjual untuk memulihkan modal, sehingga kerugian dibatasi pada tingkat yang sudah diperkirakan sebelumnya.
Menghapus katup pelepas tekanan itu tidak berarti tekanannya hilang; tekanannya hanya menumpuk di suatu tempat sampai dilepaskan dengan cara lain—melalui jangka waktu yang tetap, atau mekanisme penyelesaian khusus saat jatuh tempo. Inilah sebabnya pertanyaan yang paling penting bukan “Apakah TermMax aman?”, melainkan “Pada saat kapan tekanan risiko kredit itu dipindahkan, dan siapa yang akan menanganinya ketika waktunya tiba”.
Sistem yang tidak melakukan likuidasi instan masih bisa aman, asalkan ada mekanisme jatuh tempo yang cukup jelas untuk menangani bagian risiko yang terkumpul, bukan membiarkannya diam-diam menumpuk tanpa batas. @TermMax dengan jangka waktu tetap mungkin sudah mempertimbangkan hal ini sejak desain—kejelasan jangka waktu itu sendiri adalah katup pelepas tekanan lain, lebih lambat tetapi tetap bisa diprediksi dibanding likuidasi instan.
Sanggahan untuk diri sendiri: ini adalah penalaran logis secara umum, saya tidak punya data spesifik tentang bagaimana TermMax pernah menangani pinjaman yang benar-benar terlambat—tetap saja pertanyaan teoretis yang belum diuji dengan tekanan nyata.
Saya menunggu untuk melihat apakah TMX mempublikasikan kasus spesifik tentang cara menangani pinjaman yang tidak dibayar tepat waktu, agar saya bisa memahami bagaimana katup pelepas tekanan pengganti untuk likuidasi bekerja ketika diuji sungguhan.
#termmax $BTC $ETH
Menghapus katup pelepas tekanan itu tidak berarti tekanannya hilang; tekanannya hanya menumpuk di suatu tempat sampai dilepaskan dengan cara lain—melalui jangka waktu yang tetap, atau mekanisme penyelesaian khusus saat jatuh tempo. Inilah sebabnya pertanyaan yang paling penting bukan “Apakah TermMax aman?”, melainkan “Pada saat kapan tekanan risiko kredit itu dipindahkan, dan siapa yang akan menanganinya ketika waktunya tiba”.
Sistem yang tidak melakukan likuidasi instan masih bisa aman, asalkan ada mekanisme jatuh tempo yang cukup jelas untuk menangani bagian risiko yang terkumpul, bukan membiarkannya diam-diam menumpuk tanpa batas. @TermMax dengan jangka waktu tetap mungkin sudah mempertimbangkan hal ini sejak desain—kejelasan jangka waktu itu sendiri adalah katup pelepas tekanan lain, lebih lambat tetapi tetap bisa diprediksi dibanding likuidasi instan.
Sanggahan untuk diri sendiri: ini adalah penalaran logis secara umum, saya tidak punya data spesifik tentang bagaimana TermMax pernah menangani pinjaman yang benar-benar terlambat—tetap saja pertanyaan teoretis yang belum diuji dengan tekanan nyata.
Saya menunggu untuk melihat apakah TMX mempublikasikan kasus spesifik tentang cara menangani pinjaman yang tidak dibayar tepat waktu, agar saya bisa memahami bagaimana katup pelepas tekanan pengganti untuk likuidasi bekerja ketika diuji sungguhan.
#termmax $BTC $ETH