#termmax
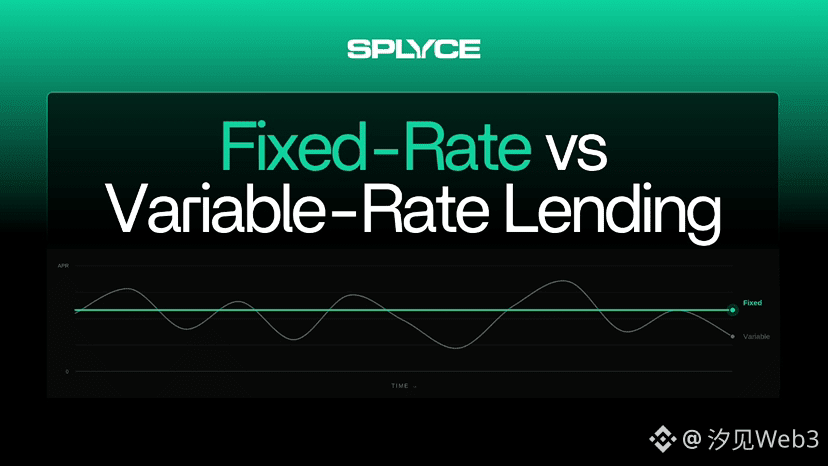
Banyak produk pinjaman DeFi dikutip secara real-time: ketika utilisasi dana berubah, APR ikut berubah. Peminjam hari ini melihat 5%, besok bisa jadi 9%; pemberi pinjaman merasa mereka memperoleh imbal hasil yang stabil, tetapi saat pasar berfluktuasi, imbal hasil dan biaya dana ikut dihitung ulang.
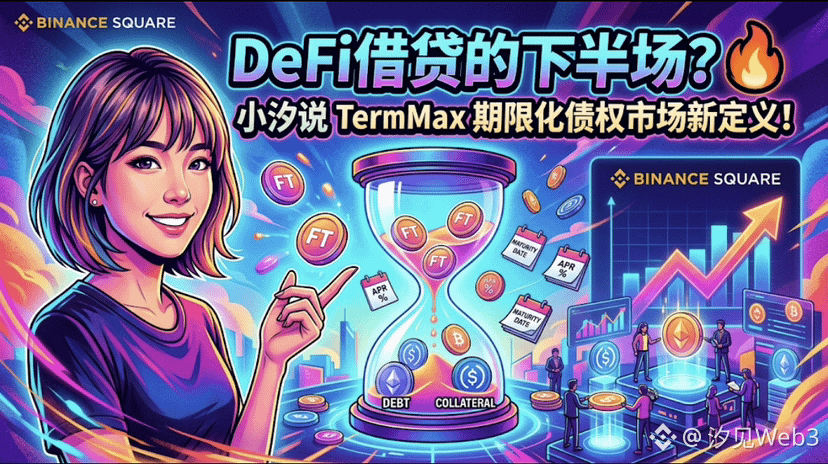
Saat saya melihat @TermMax , saya merasa bagian yang layak diperhatikan bukan sekadar “mengubah suku bunga mengambang menjadi suku bunga tetap”. Yang sebenarnya dilakukan adalah memasukkan satu transaksi pinjam-meminjam ke dalam kerangka waktu yang jelas: aset apa yang dipinjam, aset apa yang dijadikan jaminan, dan kapan jatuh temponya—ketiga hal ini harus ditentukan bersamaan. Dokumentasi resmi mendefinisikannya sebagai Debt Token, Collateral Token, dan Maturity Date. Dengan kata lain, TermMax tidak hanya bertanya “berapa tingkat bunganya”, tetapi juga “berapa lama uang ini dipinjam”.
Perubahan ini berdampak langsung pada cara peminjam dan pemberi pinjaman mengekspresikan posisi mereka. #TermMax menggunakan FT, yaitu Fixed-Rate Token, yang mewakili hak untuk menebus 1 Debt Token pada saat jatuh tempo. Ini mirip obligasi tanpa kupon: diperdagangkan dengan diskon sebelum jatuh tempo, lalu ditebus kembali pada nilai nominal saat jatuh tempo. Contoh yang diberikan dokumentasi resmi adalah: 1 ETH bernilai 1.000 dolar AS, MLTV pasar adalah 0,8, sehingga maksimum bisa dikonversi menjadi 800 FT. Peminjam menjual FT dengan harga 0,80 dolar per lembar, sehingga memperoleh likuiditas sebesar 640 dolar lebih dulu; setelah setahun, utangnya tetap dihitung pada 800 USDC. Contoh ini adalah demonstrasi mekanisme, bukan kutipan pasar saat ini, tetapi membuat nilai waktu uang menjadi sangat jelas: peminjam menerima kas sekarang, sementara pemberi pinjaman menunggu nilai nominal di masa depan.
Dengan begitu, saya lebih ingin melihat TermMax sebagai “pasar piutang yang ditentukan jatuh temponya”, bukan sekadar kolam pinjaman dengan APR tetap. Suku bunga hanyalah hasil; yang benar-benar ditulis di rantai adalah koordinat waktu dari arus kas. Biaya pinjaman jadi lebih mudah dihitung, tetapi risikonya tidak hilang: harga jaminan, data oracle, likuiditas pasar, dan eksekusi likuidasi—semuanya tetap menentukan apakah aset pada akhirnya bisa berhasil ditarik kembali.
Suku bunga tetap mengurangi ketidakpastian, bukan risiko itu sendiri. Inilah alasan saya menganggap TermMax yang paling layak terus dipantau: apakah ia mampu menyambungkan benar-benar “jatuh tempo tetap”, “piutang yang bisa diperdagangkan”, dan “mekanisme likuidasi” menjadi satu pasar yang utuh.
Banyak produk pinjaman DeFi dikutip secara real-time: ketika utilisasi dana berubah, APR ikut berubah. Peminjam hari ini melihat 5%, besok bisa jadi 9%; pemberi pinjaman merasa mereka memperoleh imbal hasil yang stabil, tetapi saat pasar berfluktuasi, imbal hasil dan biaya dana ikut dihitung ulang.
Saat saya melihat @TermMax , saya merasa bagian yang layak diperhatikan bukan sekadar “mengubah suku bunga mengambang menjadi suku bunga tetap”. Yang sebenarnya dilakukan adalah memasukkan satu transaksi pinjam-meminjam ke dalam kerangka waktu yang jelas: aset apa yang dipinjam, aset apa yang dijadikan jaminan, dan kapan jatuh temponya—ketiga hal ini harus ditentukan bersamaan. Dokumentasi resmi mendefinisikannya sebagai Debt Token, Collateral Token, dan Maturity Date. Dengan kata lain, TermMax tidak hanya bertanya “berapa tingkat bunganya”, tetapi juga “berapa lama uang ini dipinjam”.
Perubahan ini berdampak langsung pada cara peminjam dan pemberi pinjaman mengekspresikan posisi mereka. #TermMax menggunakan FT, yaitu Fixed-Rate Token, yang mewakili hak untuk menebus 1 Debt Token pada saat jatuh tempo. Ini mirip obligasi tanpa kupon: diperdagangkan dengan diskon sebelum jatuh tempo, lalu ditebus kembali pada nilai nominal saat jatuh tempo. Contoh yang diberikan dokumentasi resmi adalah: 1 ETH bernilai 1.000 dolar AS, MLTV pasar adalah 0,8, sehingga maksimum bisa dikonversi menjadi 800 FT. Peminjam menjual FT dengan harga 0,80 dolar per lembar, sehingga memperoleh likuiditas sebesar 640 dolar lebih dulu; setelah setahun, utangnya tetap dihitung pada 800 USDC. Contoh ini adalah demonstrasi mekanisme, bukan kutipan pasar saat ini, tetapi membuat nilai waktu uang menjadi sangat jelas: peminjam menerima kas sekarang, sementara pemberi pinjaman menunggu nilai nominal di masa depan.
Dengan begitu, saya lebih ingin melihat TermMax sebagai “pasar piutang yang ditentukan jatuh temponya”, bukan sekadar kolam pinjaman dengan APR tetap. Suku bunga hanyalah hasil; yang benar-benar ditulis di rantai adalah koordinat waktu dari arus kas. Biaya pinjaman jadi lebih mudah dihitung, tetapi risikonya tidak hilang: harga jaminan, data oracle, likuiditas pasar, dan eksekusi likuidasi—semuanya tetap menentukan apakah aset pada akhirnya bisa berhasil ditarik kembali.
Suku bunga tetap mengurangi ketidakpastian, bukan risiko itu sendiri. Inilah alasan saya menganggap TermMax yang paling layak terus dipantau: apakah ia mampu menyambungkan benar-benar “jatuh tempo tetap”, “piutang yang bisa diperdagangkan”, dan “mekanisme likuidasi” menjadi satu pasar yang utuh.