Saya sudah lama melihat tokenisasi digambarkan sebagai tantangan akses, tetapi belakangan ini saya mulai bertanya pada diri sendiri: apakah kita mengabaikan masalah yang lebih sulit?
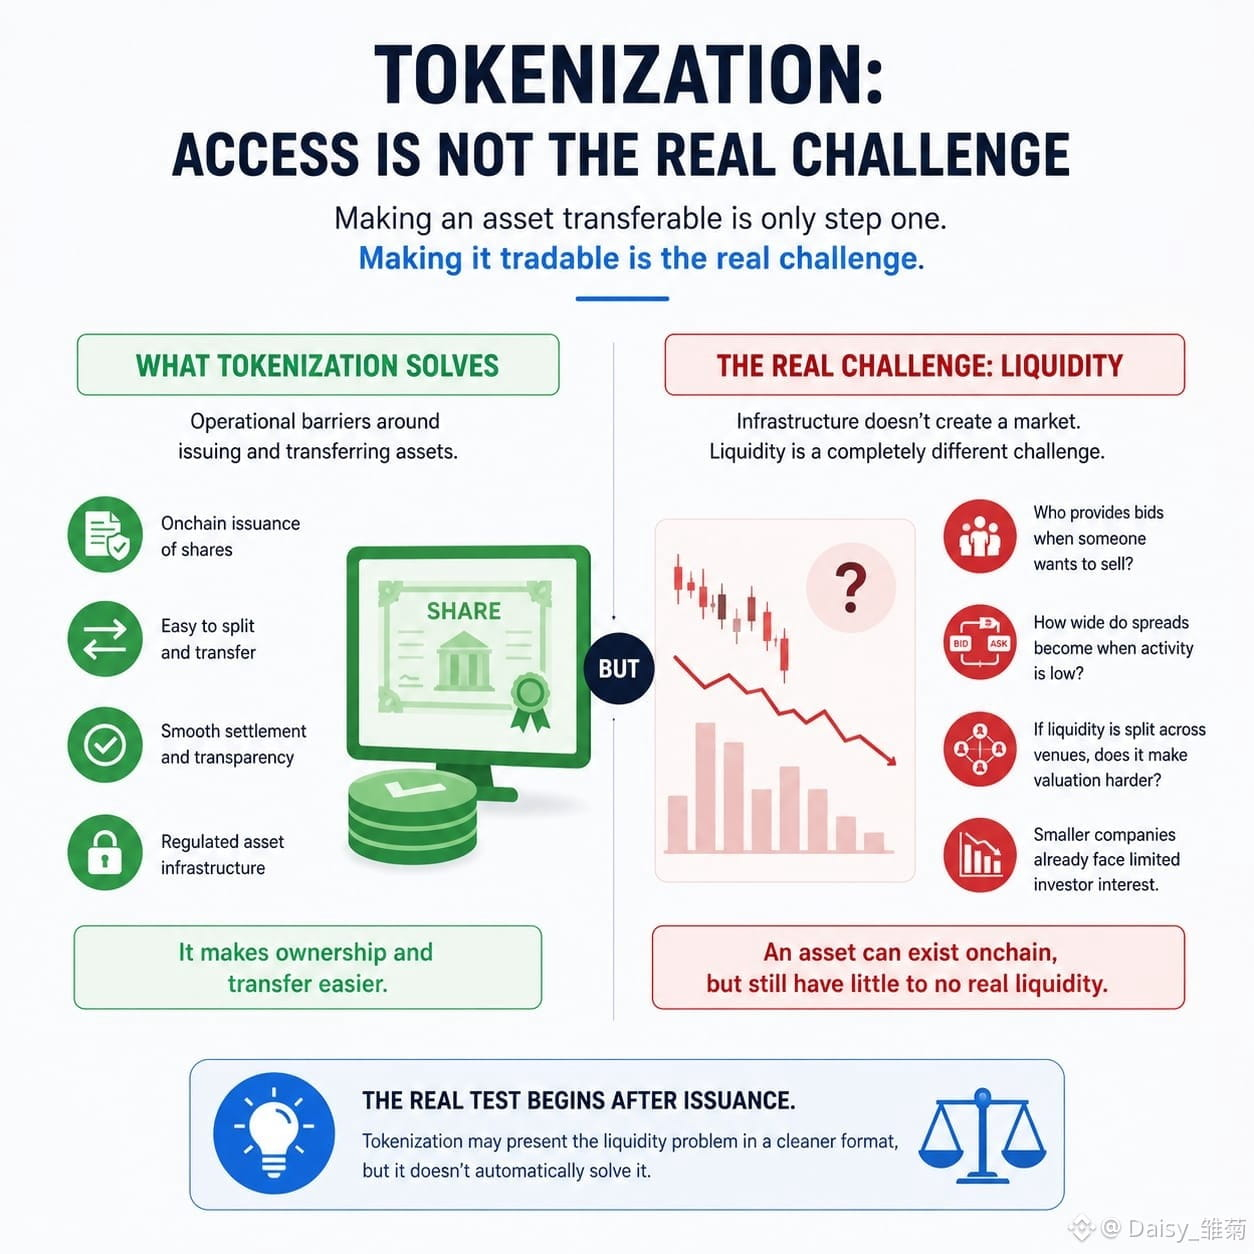
Memasukkan saham perusahaan yang lebih kecil ke dalam onchain bisa membuat kepemilikan lebih mudah dipecah dan dipindahkan. Tapi itu saja tidak berarti orang benar-benar akan ingin membeli saham-saham tersebut.
Di sinilah saya terus memikirkan @Dusk .
Sebuah token bisa dibuat, transaksi dapat terselesaikan dengan lancar, dan semuanya bisa berjalan secara teknis—namun pasar tetap bisa memiliki hampir tidak ada likuiditas nyata.
Perusahaan-perusahaan yang lebih kecil sudah menghadapi minat investor yang terbatas. Memindahkan aset mereka ke onchain tidak secara instan menciptakan pembeli, market maker, liputan riset, atau penemuan harga yang andal.
Di sinilah Dusk menjadi lebih menarik.
Infrastruktur aset teregulasi dapat mengurangi sebagian hambatan operasional seputar penerbitan dan pemindahan aset. Saya paham mengapa itu penting. Tapi infrastruktur dan likuiditas adalah dua hal yang berbeda, dan ruang kripto kadang memperlakukannya seolah-olah keduanya sama.
Bagi saya, ujian yang sesungguhnya dimulai setelah penerbitan.
Siapa yang akan masuk dengan penawaran (bid) ketika seseorang ingin menjual?
Seberapa besar spread menjadi ketika aktivitas perdagangan lemah?
Dan jika likuiditas terpecah di berbagai tempat perdagangan, apakah itu benar-benar membuat aset lebih sulit untuk dinilai alih-alih lebih mudah?
Saya amm masih belum yakin apakah tokenisasi benar-benar memperbaiki tantangan likuiditas yang dihadapi perusahaan-perusahaan kecil atau hanya menghadirkan masalah yang sama dalam format yang lebih rapi dan efisien.
Mungkin membuat aset dapat dipindahtangankan hanyalah langkah pertama.
Membuat aset tersebut benar-benar dapat diperdagangkan adalah tantangan yang sama sekali berbeda.
@Dusk #dusk $DUSK