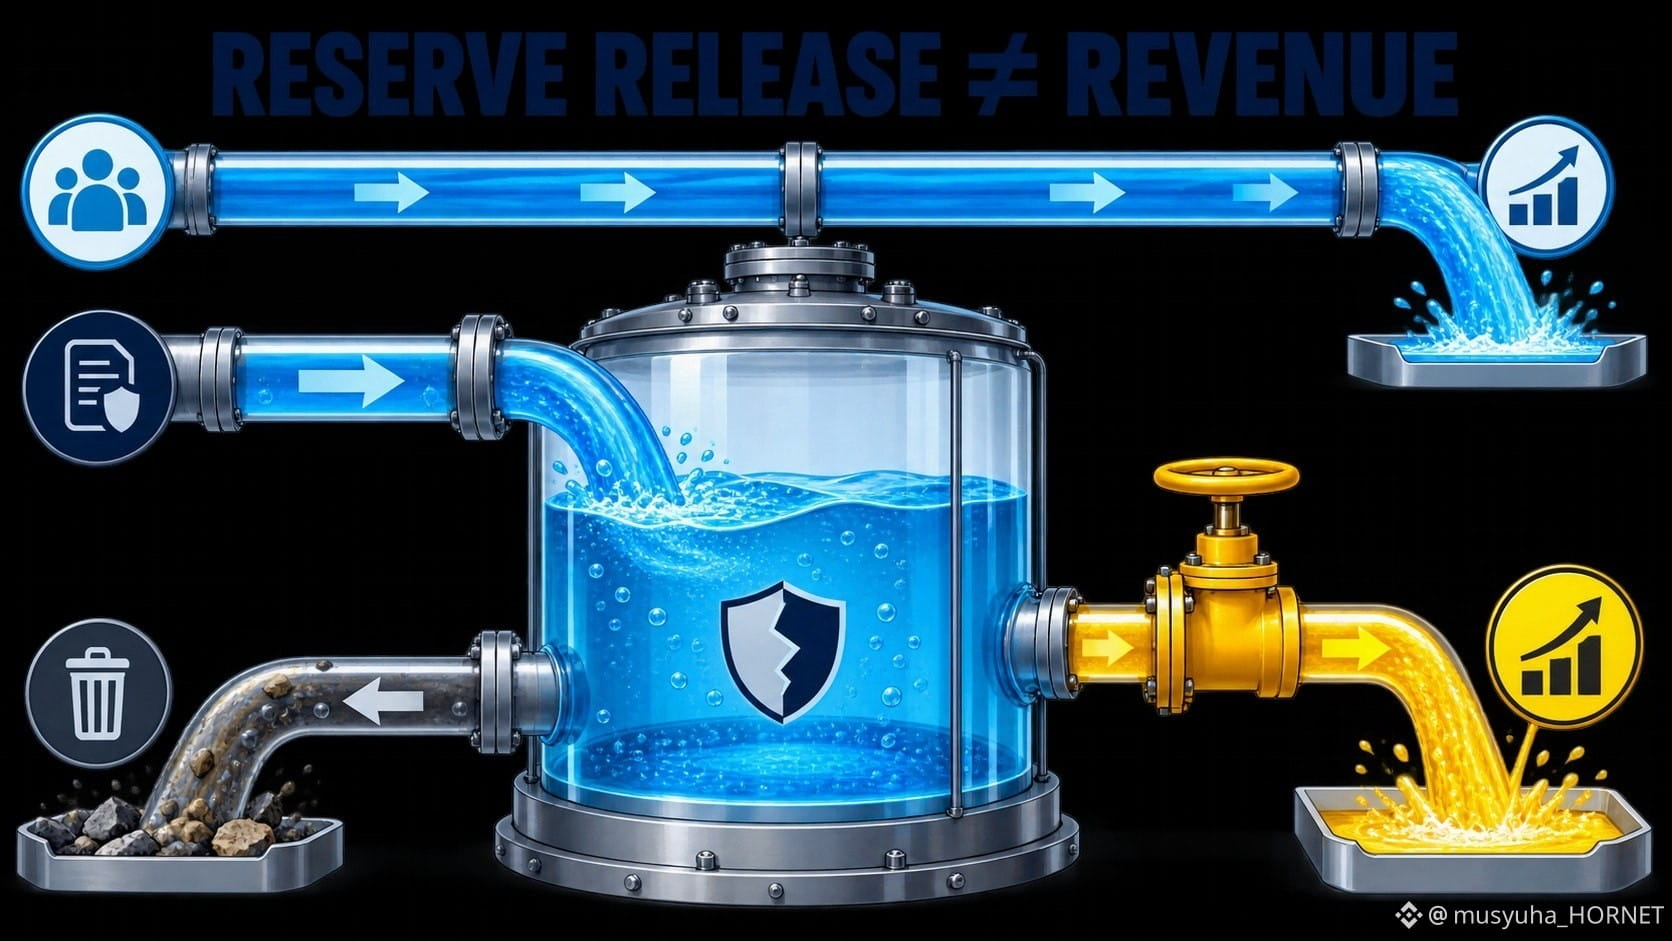
Sebuah bank dapat melaporkan manfaat provisi kredit tanpa memperoleh pendapatan pelanggan baru.
Cadangan kerugian kredit adalah estimasi dari kerugian yang diharapkan. Provisi menyesuaikan cadangan tersebut melalui laporan laba rugi. Pemotongan bersih (net charge-offs) menggunakan cadangan ketika kerugian spesifik diakui. Jika kerugian yang diharapkan menurun—atau portofolio dijual atau direklasifikasi—sebagian dari cadangan sebelumnya dapat dilepas, sehingga menghasilkan manfaat.
Untuk $GSB, perhitungan roll-forward yang berguna adalah:
saldo awal cadangan + provisi − pemotongan bersih ± perubahan portofolio = saldo akhir cadangan
Inilah sebabnya provisi negatif dapat meningkatkan laba sementara pendapatan pinjaman tidak berubah. Ini bisa mencerminkan ekspektasi kredit yang memang membaik, tetapi juga bisa berasal dari transaksi portofolio atau perubahan asumsi.
Lima pemeriksaanku adalah:
1. saldo pinjaman dan komposisi (mix);
2. cakupan cadangan;
3. beban provisi atau manfaat;
4. pemotongan (charge-offs) dan pemulihan (recoveries);
5. penjualan portofolio, transfer atau perubahan model.
Pelepasan tersebut bukan palsu. Itu membalik estimasi yang memengaruhi laba periode sebelumnya. Namun, hal itu tidak boleh disamakan dengan pendapatan operasi yang berulang.
@BinanceCIS #bStocksCIS
Cadangan kerugian kredit adalah estimasi dari kerugian yang diharapkan. Provisi menyesuaikan cadangan tersebut melalui laporan laba rugi. Pemotongan bersih (net charge-offs) menggunakan cadangan ketika kerugian spesifik diakui. Jika kerugian yang diharapkan menurun—atau portofolio dijual atau direklasifikasi—sebagian dari cadangan sebelumnya dapat dilepas, sehingga menghasilkan manfaat.
Untuk $GSB, perhitungan roll-forward yang berguna adalah:
saldo awal cadangan + provisi − pemotongan bersih ± perubahan portofolio = saldo akhir cadangan
Inilah sebabnya provisi negatif dapat meningkatkan laba sementara pendapatan pinjaman tidak berubah. Ini bisa mencerminkan ekspektasi kredit yang memang membaik, tetapi juga bisa berasal dari transaksi portofolio atau perubahan asumsi.
Lima pemeriksaanku adalah:
1. saldo pinjaman dan komposisi (mix);
2. cakupan cadangan;
3. beban provisi atau manfaat;
4. pemotongan (charge-offs) dan pemulihan (recoveries);
5. penjualan portofolio, transfer atau perubahan model.
Pelepasan tersebut bukan palsu. Itu membalik estimasi yang memengaruhi laba periode sebelumnya. Namun, hal itu tidak boleh disamakan dengan pendapatan operasi yang berulang.
@BinanceCIS #bStocksCIS