Hancur, berantakan—laba turun, tim negara juga sudah cabut.
Tadi malam laporan semesteran Kweichow Moutai dirilis, aromanya sudah tidak pas lagi. Kinerja keseluruhan jelas di bawah ekspektasi.
Pendapatan paruh pertama sekitar 907 miliar yuan, tumbuh hanya 1,47%; laba bersih non-GAAP sekitar 444 miliar yuan, turun 2,04% secara tahunan.
Jika dilihat khusus kuartal II, tekanannya malah lebih terasa:
pendapatan turun sekitar 9,2% YoY, laba bersih non-GAAP turun sekitar 6,88%; dibanding perkiraan institusi sebelumnya, berada sekitar 10% lebih rendah.
Ini sudah bukan sekadar “perlambatan pertumbuhan”, melainkan pertumbuhan laba inti mulai negatif.
Tapi menurut saya, dalam laporan keuangan Moutai ini ada beberapa perubahan yang benar-benar layak diperhatikan:
Pertama, penjualan langsung makin kuat, sementara distributor makin lemah.
Pendapatan penjualan langsung Moutai paruh pertama sekitar 519 miliar yuan, sudah lebih dari setengah dari total pendapatan. Dulu sangat bergantung pada sistem distributor yang besar, kini sedang dipercepat beralih ke penjualan langsung dan segmen konsumen (C-end). Saat kondisi industri sedang bagus, jaringan distributor bisa membantu perluasan pasar; namun ketika industri memasuki masa penyesuaian, justru mata rantai perantara tersebut berubah menjadi biaya dan risiko. Jadi yang sedang dilakukan Moutai pada dasarnya adalah merapikan ulang sistem penjualannya.
Kedua, arus kasnya terlihat sangat ciamik.
Arus kas bersih dari aktivitas operasi sekitar 707 miliar yuan, naik lebih dari 400%.
Kas dan setara kas di akun juga sudah mencapai sekitar 1.848 miliar yuan.
Dalam setahun masih bisa menghasilkan lebih dari 800 miliar, uangnya juga masih mengendap sebanyak itu.
Pandangan saya sederhana:
Jangan terus-terusan uangnya hanya tergeletak di rekening.
Entah tingkatkan dividen, atau lakukan pembelian kembali saham; intinya harus ada cara untuk mengembalikan uang tunai sungguhan kepada pemegang saham.
Tentu saja, dividen Moutai selama ini memang tidak kecil—alasan utamanya juga cukup jelas: Grup Moutai memegang sekitar 60% saham perusahaan publik.
Semakin besar dividen, semakin banyak uang tunai yang diterima pemegang saham pengendali.
Jadi dibanding buyback, dividen jelas lebih sesuai dengan kebutuhan arus kas pemegang saham pengendali.
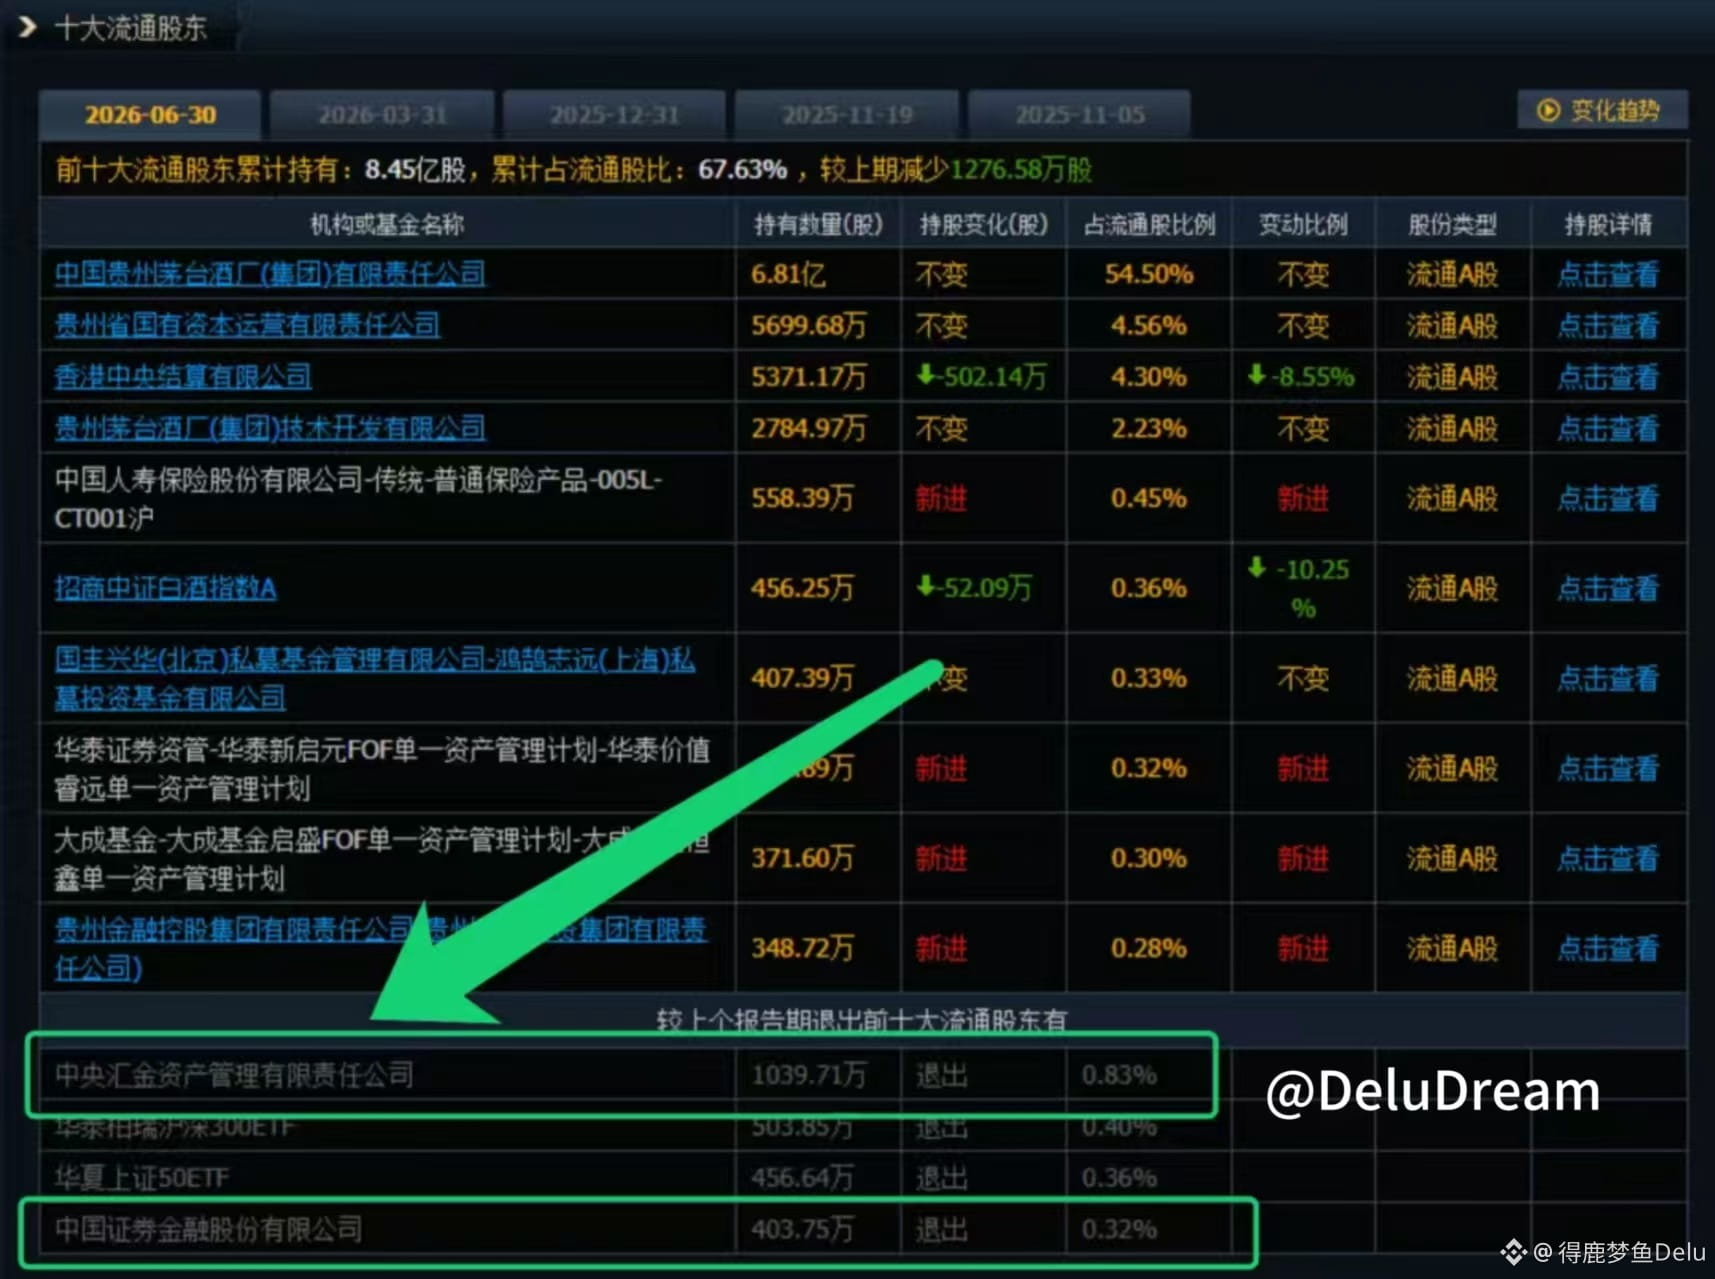
Ketiga, dan menurut saya ini yang paling patut diperhatikan: keluarnya tim negara.
Berdasarkan daftar 10 besar pemegang saham teratas yang terdaftar pada putaran kali ini, China Investment Corporation dan China Securities Finance Co., Ltd. sudah tidak muncul lagi.
Apakah itu sudah keluar seluruhnya atau masih ada penjualan bertahap dengan jalur spesifik, perlu dikonfirmasi lagi dengan data kepemilikan lengkap.
Namun setidaknya dari struktur pemegang sahamnya, sinyalnya sudah sangat jelas:
Moutai sedang mengalami putaran perubahan menyeluruh—mulai dari kanal distribusi, laba, hingga struktur pemegang saham.