Perusahaan Perbendaharaan
#procapfilesbitcointreasurydiscountetf #AlphaFamily
ProCap Financial sekali lagi menyoroti salah satu masalah paling menarik di pasar perbendaharaan Bitcoin: apa yang terjadi ketika sebuah perusahaan memiliki sejumlah besar Bitcoin, tetapi sahamnya diperdagangkan dengan diskon yang signifikan dibandingkan nilai aset yang tersimpan di neraca perusahaan tersebut? Perkembangan terbaru seputar ETF Diskon Perbendaharaan Bitcoin yang diusulkan menjadi penting karena gagasan perusahaan perbendaharaan Bitcoin yang didiskon tidak lagi terbatas pada satu neraca korporat, melainkan berpotensi mengubahnya menjadi strategi pasar yang bisa diinvestasikan.
Kisahnya dimulai dari ProCap Financial, perusahaan yang berfokus pada Bitcoin dan terkait dengan Anthony Pompliano. ProCap dibentuk dengan strategi yang berpusat pada akumulasi Bitcoin sebagai aset cadangan treasury utama, sambil mengembangkan bisnis-bisnis keuangan dan berbasis media. Perusahaan berkali-kali menggambarkan Bitcoin sebagai aset cadangan jangka panjang karena pasokannya yang tetap, kelangkaan, dan likuiditas global. Strategi treasury yang dinyatakannya juga memungkinkannya melakukan pembelian oportunistik ketika kondisi pasar menunjukkan bahwa Bitcoin sedang undervalued (dinilai terlalu rendah).
Tapi kepemilikan Bitcoin hanyalah satu bagian dari persamaan. Pertanyaan yang lebih besar bagi pemegang saham adalah berapa sebenarnya yang mereka bayar untuk eksposur Bitcoin itu melalui saham perusahaan. Di sinilah konsep mNAV, atau market-value-to-net-asset-value (nilai pasar terhadap nilai aset bersih), menjadi sangat penting. Jika sebuah perusahaan memiliki Bitcoin senilai $100 juta tetapi pasar menilai perusahaan hanya $70 juta setelah memperhitungkan kewajiban relevan, investor pada dasarnya membeli eksposur ke aset-aset tersebut dengan diskon. Diskon itu bisa menciptakan peluang investasi yang benar-benar berbeda dibanding hanya membeli Bitcoin itu sendiri.
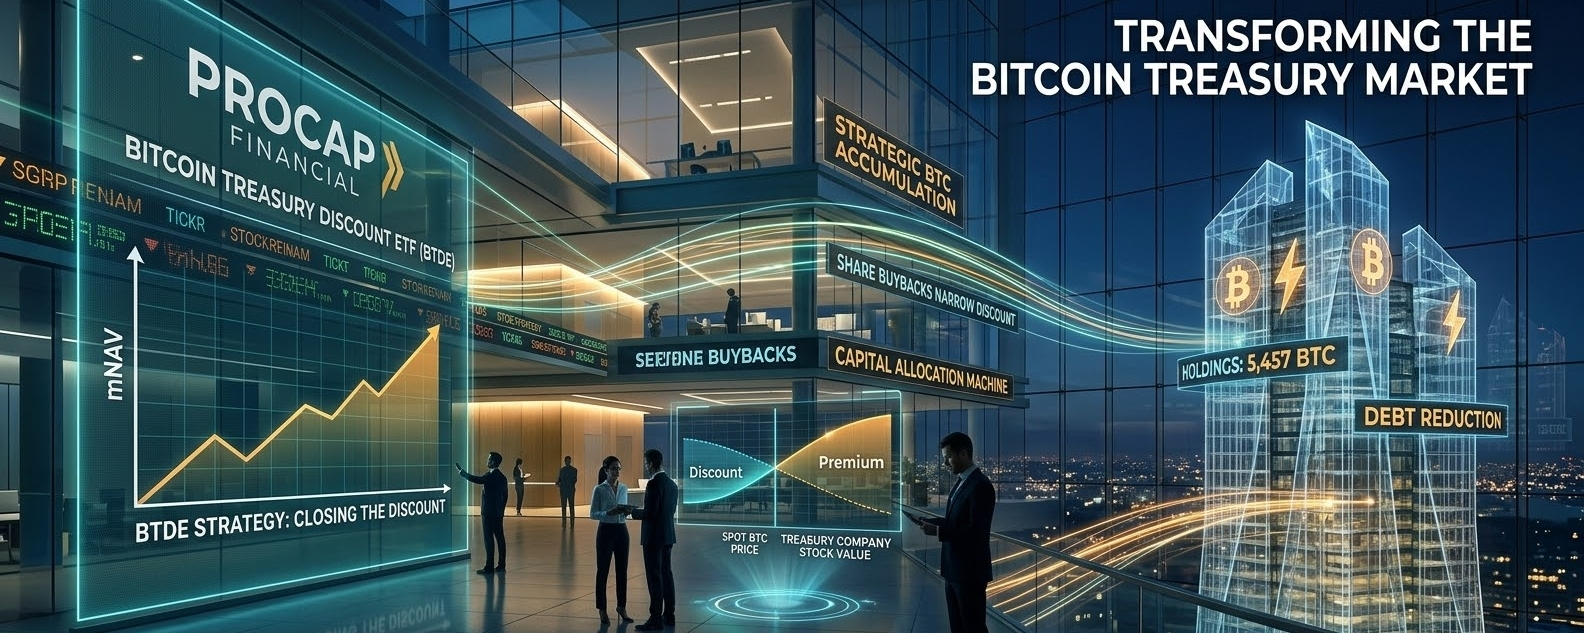
ProCap sudah secara aktif menangani masalah ini. Pada Maret 2026, perusahaan mengumumkan bahwa ia telah membeli 450 Bitcoin lagi, sehingga pada saat itu kepemilikannya menjadi 5.457 BTC. Pada saat yang sama, ProCap mengatakan telah membeli kembali lebih dari 782.000 saham dalam 10 hari sebelumnya karena sahamnya diperdagangkan dengan diskon besar terhadap NAV. Perusahaan mengatakan buyback tersebut sudah membantu mempersempit diskon NAV dan berniat melanjutkan pembelian kembali saham selama diskon tetap signifikan.
Strategi itu penting karena sebuah perusahaan berpotensi meningkatkan nilai ekonomi yang direpresentasikan oleh setiap saham yang tersisa ketika membeli kembali sahamnya sendiri dengan harga di bawah nilai aset yang dapat diatribusikan ke saham tersebut. Secara sederhana, bayangkan sebuah perusahaan memiliki $100 juta aset bersih dan 10 juta saham, sehingga setiap saham memiliki nilai aset dasar sebesar $10. Jika harga pasar turun menjadi $7 dan perusahaan memiliki likuiditas yang cukup untuk membeli kembali saham pada harga itu, pembelian saham tersebut dapat mengurangi jumlah saham beredar tanpa menghabiskan $10 nilai aset dasar untuk setiap saham yang dihapus. Pemegang saham yang tersisa karenanya dapat memiliki persentase yang lebih besar dari aset dasar tersebut.
Inilah logika ekonomi dasar di balik upaya menutup diskon mNAV, dan inilah salah satu alasan mengapa perusahaan treasury Bitcoin menjadi semakin menarik bagi investor. Mereka bukan sekadar pemegang Bitcoin pasif. Struktur permodalan mereka, jumlah saham, utang, aktivitas pendanaan, serta kemampuan untuk menerbitkan atau membeli kembali saham semuanya bisa memengaruhi besar eksposur Bitcoin yang direpresentasikan oleh setiap saham individu.
ETF Diskon Treasury Bitcoin yang diusulkan mengambil gagasan tersebut satu langkah lebih maju. Alih-alih meminta investor mengidentifikasi satu perusahaan yang diperdagangkan di bawah nilai kepemilikan Bitcoin-nya, sebuah ETF berpotensi mengemas eksposur terhadap sebuah kelompok atau strategi yang berpusat pada perusahaan treasury Bitcoin yang diperdagangkan dengan diskon. Ini menciptakan cara baru untuk memikirkan sektor treasury Bitcoin korporat yang terus berkembang.
Waktunya sangat menarik karena pasar perusahaan treasury Bitcoin telah menjadi jauh lebih besar dan lebih rumit. ProCap sendiri dibentuk melalui struktur merger sekitar $1 miliar dan menghimpun ratusan juta dolar modal untuk mengejar strateginya berbasis Bitcoin. Reuters melaporkan bahwa perusahaan pada awalnya menargetkan hingga $1 miliar dalam kepemilikan Bitcoin dan berencana menghasilkan pendapatan tambahan melalui aktivitas keuangan yang melibatkan cadangan Bitcoin-nya.
Model ini berbeda dari sekadar memegang Bitcoin di dompet. Sebuah perusahaan treasury Bitcoin menghadirkan lapisan tambahan antara investor dan Bitcoin. Investor memiliki ekuitas di perusahaan tersebut, dan neraca perusahaan berisi Bitcoin, kas, utang, serta aset dan kewajiban lainnya. Karena struktur itu, saham bisa diperdagangkan di atas atau di bawah nilai perkiraan dari kepemilikan Bitcoin-nya.
Dinamika premi-atau-diskon inilah yang membuat konsep ETF berpotensi sangat kuat.
Jika perusahaan treasury diperdagangkan dengan diskon besar selama periode ketakutan, ETF yang dirancang berdasarkan diskon-diskon itu secara teoritis dapat memberi eksposur kepada perusahaan-perusahaan yang harga pasarnya jauh di bawah nilai aset dasarnya yang terkait Bitcoin. Jika diskon tersebut kemudian menyempit, pemegang saham berpotensi diuntungkan dari pergerakan aset terkait Bitcoin dan re-rating perusahaan-perusahaan itu sendiri.
Namun ada tangkapan penting: diskon tidak otomatis berarti saham itu murah.
Pasar mungkin memberi diskon karena suatu alasan. Investor harus mempertimbangkan utang, biaya operasional, dilusi, keputusan manajemen, struktur pendanaan, sekuritas preferen, convertible notes, serta kemungkinan bahwa kepemilikan Bitcoin perusahaan bisa turun tajam. Perusahaan yang memegang Bitcoin senilai $300 juta tidak selalu bernilai $300 juta bagi pemegang saham biasa jika perusahaan tersebut juga memikul kewajiban yang signifikan.
Angka-angka keuangan terbaru ProCap menunjukkan persis mengapa investor perlu melihat lebih dari sekadar angka Bitcoin di judul. Untuk paruh pertama 2026, ProCap melaporkan rugi bersih sekitar $172,8 juta dan mencatat rugi yang belum direalisasikan (unrealized loss) sekitar $154,8 juta atas aset digitalnya. Per 30 Juni 2026, perusahaan melaporkan 5.355 Bitcoin dengan nilai wajar sekitar $313,4 juta. Perusahaan juga memiliki sekitar $99,6 juta convertible notes yang masih outstanding dan sekitar $15,3 juta kas serta setara kas.
Angka-angka itu menunjukkan sifat strategi treasury Bitcoin yang bermata dua. Saat Bitcoin naik, neraca keuangan bisa diuntungkan secara besar. Saat Bitcoin turun, konsentrasi yang sama dapat menciptakan kerugian besar yang belum direalisasikan. Karena itu, saham dapat mengalami volatilitas yang jauh lebih tinggi dibanding perusahaan tradisional dengan arus kas operasi yang terdiversifikasi.
Ada juga risiko pendanaan. Utang konversi dapat menyediakan modal untuk akumulasi Bitcoin, tetapi ia menciptakan kewajiban dan dapat memunculkan dilusi di masa depan bergantung pada ketentuan. Pengajuan ProCap menunjukkan bahwa catatan konversi yang masih outstanding memiliki nilai pokok sekitar $99,6 juta per 30 Juni 2026, sementara beberapa hak penebusan kembali (repurchase rights) bagi pemegang dapat mulai dapat dieksekusi mulai 2027.
Inilah sebabnya strategi diskon treasury Bitcoin tidak bisa sekadar melihat jumlah Bitcoin yang dimiliki. Kualitas neraca keuangan sama pentingnya.
Bagian cerita lain yang menarik adalah kesediaan ProCap menggunakan Bitcoin itu sendiri untuk mendukung strategi yang berfokus pada peningkatan nilai bagi pemegang saham. Pada Juni 2026, laporan menunjukkan ProCap menjual 52 Bitcoin untuk mendanai program pembelian kembali saham. Langkah itu mendapat perhatian karena menunjukkan bahwa perusahaan bersedia mengurangi posisi Bitcoin-nya ketika manajemen meyakini bahwa pembelian kembali ekuitas yang sedang didiskon dapat menciptakan nilai yang lebih besar bagi pemegang saham.
Sekilas, menjual Bitcoin terdengar kontradiktif untuk perusahaan treasury Bitcoin. Tetapi dari perspektif alokasi modal, itu bisa masuk akal jika saham perusahaan diperdagangkan jauh di bawah nilai aset yang mendukungnya. Pertanyaan kuncinya menjadi: tindakan mana yang menciptakan lebih banyak nilai bagi pemegang saham yang tersisa—membeli Bitcoin lebih banyak atau membeli kembali saham yang sangat diskon?
Itu persis jenis keputusan alokasi modal yang membuat perusahaan treasury Bitcoin berbeda dari ETF tradisional.
ETF spot Bitcoin konvensional mencoba melacak harga Bitcoin itu sendiri. ETF untuk perusahaan treasury Bitcoin bisa berperilaku jauh berbeda karena investor terekspos pada neraca perusahaan, keputusan manajemen, struktur permodalan, dan sentimen pasar ekuitas. Strategi yang berfokus pada diskon menambah lapisan lain dengan menargetkan perbedaan antara nilai pasar perusahaan-perusahaan tersebut dan nilai aset yang mereka kendalikan.
Peluang potensial itu jelas terlihat pada periode ketika investor menjadi terlalu pesimis terhadap perusahaan-perusahaan treasury Bitcoin. Misalnya, anggap Bitcoin tetap stabil sementara saham perusahaan treasury jatuh tajam karena kekhawatiran soal dilusi, likuiditas, atau kelemahan pasar ekuitas yang lebih luas. mNAV perusahaan bisa turun secara substansial. Jika manajemen memiliki likuiditas yang cukup dan kemampuan untuk membeli kembali saham, ia mungkin bisa memanfaatkan diskon tersebut. Jika pasar kemudian mengakui nilai yang mendasarinya, diskon bisa menyempit.
Namun, kebalikannya juga mungkin terjadi.
Sebuah perusahaan bisa diperdagangkan dengan diskon dalam waktu yang sangat lama. Bitcoin bisa turun. Utang bisa menjadi lebih mahal. Pemegang saham bisa menghadapi dilusi. Manajemen bisa membuat keputusan alokasi modal yang buruk. Dan diskon itu sendiri bisa melebar—bukan hilang.
Itulah mengapa ETF yang dibangun di sekitar tema diskon treasury Bitcoin perlu memiliki metodologi yang jelas. Investor ingin mengetahui dengan tepat bagaimana perusahaan dipilih, bagaimana mNAV dihitung, bagaimana utang diperlakukan, bagaimana kepemilikan Bitcoin dinilai, seberapa sering portofolio direbalans, dan apa yang terjadi ketika sebuah perusahaan tidak lagi memenuhi ambang diskon yang disyaratkan.
Signifikansi yang lebih luas melampaui ProCap itu sendiri. Adopsi Bitcoin korporat berkembang dari narasi sederhana "beli dan tahan Bitcoin" menjadi strategi pasar modal yang canggih. Perusahaan bereksperimen dengan utang, penerbitan ekuitas, sekuritas preferen, derivatif, peluang terkait staking, covered calls, pembelian kembali saham, dan mekanisme lain untuk meningkatkan nilai ekonomi dari cadangan Bitcoin mereka.
Pengajuan ProCap sendiri menggambarkan kebijakan treasury yang berpusat pada Bitcoin sambil mempertahankan kas yang cukup untuk modal kerja dan kebutuhan kontraktual. Strateginya juga mempertimbangkan penggunaan strategi berbasis opsi seperti covered calls untuk menghasilkan imbal hasil dari kepemilikan Bitcoin, meskipun strategi tersebut dapat menambah risiko dan dapat membuat Bitcoin dijual jika opsi dieksekusi.
Itu membuat sektor treasury Bitcoin semakin mirip dengan kategori baru manajemen aset, bukan sekadar kumpulan perusahaan yang memegang BTC.
Ada juga elemen psikologis yang penting. Ketika Bitcoin sangat bullish, investor mungkin bersedia membayar premi untuk perusahaan treasury karena mereka mengharapkan manajemen terus mengakumulasi Bitcoin dan berpotensi meningkatkan eksposur BTC per saham. Namun, saat periode bearish, saham yang sama bisa dihukum jauh lebih keras karena investor mulai khawatir tentang pembiayaan, dilusi, dan utang.
Hasilnya adalah pasar di mana sentimen dapat membuat harga saham bergerak jauh menyimpang dari nilai Bitcoin yang menjadi dasar.
Kesenjangan tersebut tepat yang coba ditangkap oleh konsep ETF diskon.
Bagi investor Bitcoin, perkembangan ini layak dipantau karena bisa menciptakan jembatan lain antara pasar ekuitas tradisional dan pasar kripto. Alih-alih meminta investor memegang Bitcoin secara langsung atau membeli ETF spot konvensional, strategi berbasis perusahaan treasury yang didiskon dapat memberi investor eksposur pada bisnis-bisnis yang valuasi ekuitasnya dipengaruhi oleh cadangan Bitcoin mereka.
Bagi investor institusional, konsep ini bisa jadi bahkan lebih menarik. Keranjang yang terdiversifikasi dapat mengurangi risiko spesifik perusahaan yang terkait dengan bertaruh semuanya pada satu perusahaan treasury. Daripada bergantung sepenuhnya pada ProCap, investor berpotensi mendapatkan eksposur ke kumpulan perusahaan yang lebih luas dengan tingkat kepemilikan Bitcoin yang berbeda, utang, likuiditas, dan strategi manajemen.
Namun, investor sebaiknya tidak mencampuradukkan "diskon" dengan "kenaikan berjaminan." Diskon ada karena pasar sedang memberi harga risiko. Seluruh tesis bergantung pada apakah risiko itu akhirnya terselesaikan—apakah Bitcoin menghargai, apakah manajemen bisa mengalokasikan modal secara efektif, dan apakah pasar memutuskan untuk mempersempit celah valuasi.
Riwayat ProCap sudah memberikan contoh tentang seberapa agresif manajemen bersedia menyerang diskon tersebut. Perusahaan sebelumnya mengumumkan pengurangan utang yang signifikan dan pembelian kembali saham, sambil terus mengakumulasi Bitcoin. Pada Februari 2026, ProCap melaporkan 5.007 BTC, sekitar $72 juta kas, dan $100 juta dalam catatan konversi (convertible notes) yang masih outstanding setelah memangkas posisi convertible-note dari sekitar $235 juta. Pada saat itu, perusahaan melaporkan mNAV sebesar 0,6x, yang berarti valuasi pasar secara substansial berada di bawah nilai yang dikaitkan dengan aset-aset terkait Bitcoin berdasarkan perhitungan yang dinyatakan.
Itu adalah narasi inti di balik pengajuan ETF terbaru: perusahaan-perusahaan treasury Bitcoin kadang bisa mengalami salah harga, dan salah harga itu sendiri bisa menjadi strategi investasi.
Pertanyaan besar sekarang adalah apakah pasar sudah siap memperlakukan diskon mNAV sebagai kelas aset yang berbeda.
Jika lebih banyak perusahaan treasury Bitcoin mulai diperdagangkan di bawah nilai aset dasarnya, produk keuangan yang dirancang khusus untuk diskon-diskon tersebut bisa menarik perhatian yang besar. Jika strategi ini berhasil, ia dapat mendorong perusahaan treasury untuk menjadi lebih agresif dalam pembelian kembali saham, manajemen neraca keuangan, dan mekanisme lain yang dirancang untuk mempersempit kesenjangan antara nilai ekuitas dan nilai aset yang didukung Bitcoin.
Di sisi lain, jika diskon bertahan karena investor tidak percaya pada struktur modal atau meyakini perusahaan treasury Bitcoin menanggung risiko finansial yang berlebihan, sebuah ETF bisa saja hanya mengemas sekelompok saham yang terlihat murah tanpa benar-benar menyelesaikan masalah dasarnya.
Perbedaan itu sangat penting.
Masa depan strategi ini kemungkinan bergantung pada tiga hal: kinerja harga Bitcoin jangka panjang, kedisiplinan finansial dari tim manajemen perusahaan treasury, dan keyakinan investor terhadap metodologi penilaian yang digunakan untuk menghitung mNAV.
Khusus untuk ProCap, perkembangannya layak diikuti secara dekat. Perusahaan kini tidak lagi sekadar mencoba mengakumulasi Bitcoin. Perusahaan semakin beroperasi di perpotongan Bitcoin, ekuitas publik, pasar modal, dan rekayasa keuangan. Strateginya menunjukkan bagaimana treasury Bitcoin bisa menjadi mesin alokasi modal yang aktif, bukan sekadar dompet korporat yang pasif.
Dan itu mungkin merupakan poin pembelajaran paling penting dari kisah Bitcoin Treasury Discount ETF.
Tahap berikutnya dari pasar Bitcoin korporat mungkin tidak lagi tentang siapa yang memiliki Bitcoin terbanyak. Bisa jadi tentang siapa yang paling efektif mengelola hubungan antara kepemilikan Bitcoin, valuasi ekuitas, utang, dilusi, dan nilai bagi pemegang saham.
Jika ETF bisa mengubah celah valuasi itu menjadi strategi investasi yang sistematis, ETF tersebut dapat memperkenalkan cara yang benar-benar baru bagi investor pasar tradisional untuk mendapatkan eksposur terhadap fenomena treasury Bitcoin.
Namun risikonya sama nyatanya dengan peluangnya. Bitcoin tetap volatil, perusahaan treasury dapat menanggung kewajiban finansial yang signifikan, dan saham yang diperdagangkan di bawah nilai aset bersih bisa tetap berdiskon jauh lebih lama daripada yang diperkirakan investor. Karena itu, konsep ETF mungkin bullish untuk narasi treasury Bitcoin yang lebih luas, tetapi tidak menghilangkan risiko fundamental dari aset yang mendasarinya.
Pada akhirnya, ini juga merupakan tanda lain bahwa Bitcoin sedang bergerak lebih dalam ke pasar modal tradisional. Yang bermula dari perusahaan-perusahaan yang sekadar menaruh BTC di neraca mereka kini menjadi ekosistem keuangan yang jauh lebih canggih yang melibatkan diskon ekuitas, premi NAV, manajemen utang, buyback, derivatif, dan berpotensi ETF yang dirancang khusus untuk perbedaan valuasi tersebut.
Jika tren ini berlanjut, perusahaan treasury Bitcoin bisa menjadi seluruh kategori investasi mereka sendiri.
Dan ProCap jelas memposisikan dirinya tepat di tengah eksperimen tersebut.