

Beberapa waktu lalu, Giga 2327 turun, lalu ada pembelian posisi (bottom fishing)
Hari ini lanjut update MLCC
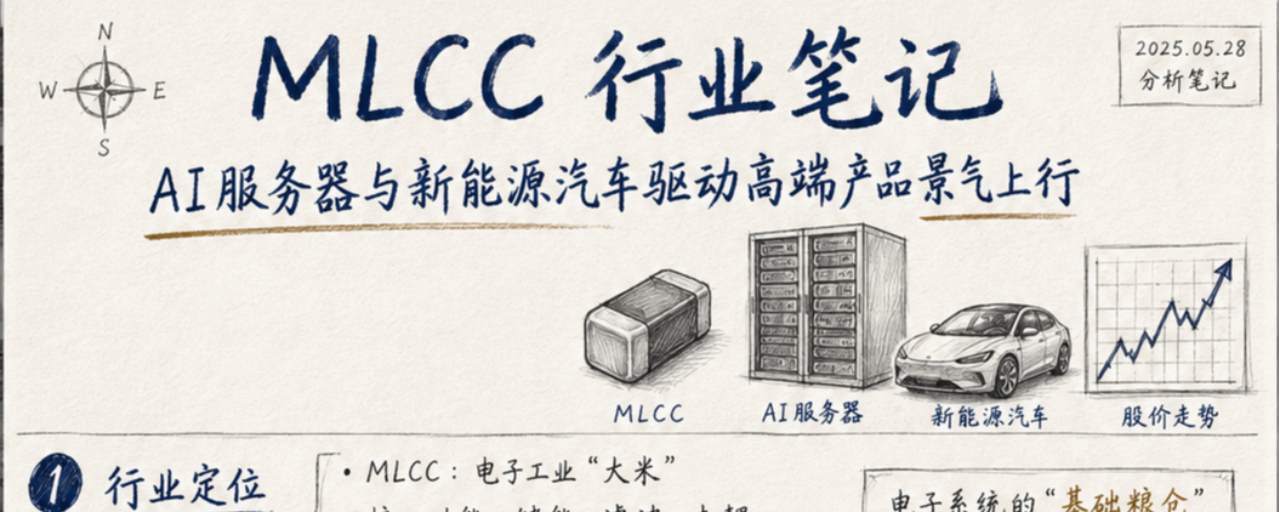
MLCC (kondensator keramik berlapis) banyak digunakan untuk penyimpanan energi, perataan (filtering), dan decoupling, serta merupakan salah satu komponen pasif dasar dengan volume pemakaian terbesar dalam perangkat elektronik. Konsentrasi pasar global relatif tinggi; Murata, Samsung Electro-Mechanics, Taiyo Yuden, Giga, TDK, Kyocera, dan produsen lainnya menguasai sebagian besar pangsa. Produk berkelas tinggi dalam jangka panjang didominasi oleh produsen Jepang dan Korea.
Permintaan MLCC pada masa lalu terutama mengikuti fluktuasi siklus perangkat elektronik konsumen seperti ponsel dan PC. Dalam dua tahun terakhir, server AI dan kendaraan listrik mulai menjadi sumber permintaan baru yang penting. Konsumsi daya server AI, kepadatan GPU, dan kompleksitas catu daya terus meningkat, sehingga kebutuhan akan MLCC berkapasitas besar, berukuran kecil, dan berkeandalan tinggi jelas bertambah; semakin luasnya adopsi kendaraan listrik, ADAS, dan pengendali domain juga terus mendorong peningkatan pemakaian per unit kendaraan.
Sejak 2026, perbaikan siklus industri semakin terlihat. Sebagian pabrikan Korea dan Jepang menjaga utilisasi lini produksi kelas tinggi di atas 90%, BB Ratio (rasio pesanan terhadap pengiriman) berada pada level tinggi, beberapa spesifikasi memiliki waktu tunggu yang memanjang, dan harga produk berkelas tinggi mulai dinaikkan. Pasar menengah-bawah masih memiliki kapasitas ekspansi yang cukup; namun untuk produk berkapasitas tinggi, kelas otomotif, dan level server, dibatasi oleh material, peralatan, proses, dan yield; pelepasan kapasitas efektif baru berjalan lebih lambat。
Saham terkait AS
Di pasar saham AS, ada lebih sedikit emiten yang murni MLCC; saat ini eksposur sektor terutama diperoleh melalui perusahaan pembuat komponen pasif atau ADR Jepang。
Vishay Intertechnology(VSH)业务覆盖陶瓷电容、钽电容、电阻、电感及分立器件,客户分布于工业、汽车、电源及电子设备领域,对被动元件景气具有较高敏感度。
Knowles(KN)lebih condong pada kapasitor khusus berkeandalan tinggi dan komponen RF; terminalnya terkonsentrasi pada bidang medis, pertahanan, industri, dan elektronik presisi, dengan nilai tambah produk yang lebih tinggi. Korelasi dengan siklus MLCC konsumsi biasa relatif lebih rendah。
Jika ingin meningkatkan eksposur ke industri MLCC itu sendiri, Anda bisa memperhatikan ADR dari perusahaan Jepang. Murata (MRAAY) adalah pemimpin MLCC global; sensitivitas bisnis Taiyo Yuden (TYOYY) relatif tinggi; TDK (TTDKY) juga memiliki bisnis komponen pasif yang penting, namun struktur produknya secara keseluruhan lebih beragam。
Karena perusahaan yang sebelumnya paling representatif seperti KEMET dan AVX telah diakuisisi, pasar saham AS saat ini kekurangan perusahaan publik MLCC yang sangat murni. Oleh karena itu, saat meneliti siklus industri, data dari pabrikan Jepang dan Asia masih lebih relevan。
Mengapa siklus perbaikan kali ini bisa berlangsung lebih lama
Perbaikan siklus MLCC kali ini terutama berasal dari perubahan struktur permintaan。
AI服务器对MLCC的要求不仅体现在数量增加,还体现在容值、尺寸、耐压、可靠性及电气性能升级。随着GPU功耗上升、HBM增加及服务器供电架构复杂化,高端MLCC的单机价值量持续提高。
Kecepatan ekspansi di sisi pasokan relatif terbatas. MLCC kelas tinggi membutuhkan bubuk keramik dengan presisi lebih tinggi, penipisan lapisan, dan teknologi penumpukan, sekaligus dibatasi oleh peralatan, siklus sertifikasi, dan tingkat yield. Penambahan kapasitas biasa tidak otomatis berarti peningkatan kapasitas efektif yang sejalan untuk level server dan otomotif。
Fokus riset lembaga seperti Goldman Sachs, Morgan Stanley, JPMorgan juga terkonsentrasi pada struktur penawaran-permintaan ini: server AI mendorong lonjakan cepat permintaan MLCC kelas tinggi, sementara ekspansi pasokan efektif mengalami keterlambatan yang jelas. Karena itu, pasar mulai menaikkan ekspektasi utilisasi kapasitas, portofolio produk, dan kemampuan profitabilitas untuk para pemimpin seperti Murata dan Taiyo Yuden。
Beberapa kuartal ke depan dapat difokuskan untuk memantau empat indikator berikut:
1. BB Ratio: apakah laju pertumbuhan pesanan dapat terus berada lebih tinggi daripada laju pertumbuhan pengiriman.
2. 稼动率:高端产线是否长期维持90%以上。
3. ASP: apakah kenaikan harga bisa menular secara bertahap dari pasar spot kanal ke kontrak jangka panjang。
4. Struktur produk: apakah porsi produk berkelas tinggi untuk server AI dan otomotif terus meningkat。
Industri MLCC sedang beralih dari pertumbuhan struktural tradisional yang didominasi oleh elektronik konsumsi, secara bertahap menuju pertumbuhan struktural yang didorong oleh server AI, pusat data, dan elektronik otomotif。
Bagian yang paling elastis saat ini terkonsentrasi pada produk berkapasitas tinggi, berkeandalan tinggi, dan level server. Tingkat kesulitan ekspansi kapasitas berkelas tinggi lebih tinggi. Begitu permintaan terus melampaui pasokan efektif, perusahaan berpeluang memperoleh pertumbuhan pengiriman sekaligus peningkatan ASP dan perbaikan struktur produk。
Investor AS dapat memperoleh eksposur ke sektor komponen pasif melalui VSH dan KN, atau berpartisipasi dalam tren para pemimpin Asia melalui ADR seperti MRAAY, TYOYY, dan TTDKY. Namun, perlu mempertimbangkan likuiditas OTC, kurs valas, dan perbedaan valuasi pasar luar negeri。
判断后续行业景气强度,重点观察高端产能利用率、BB Ratio、合约价格以及AI服务器出货节奏。只要上述指标保持强势,高端MLCC的景气周期仍有继续延伸的基础