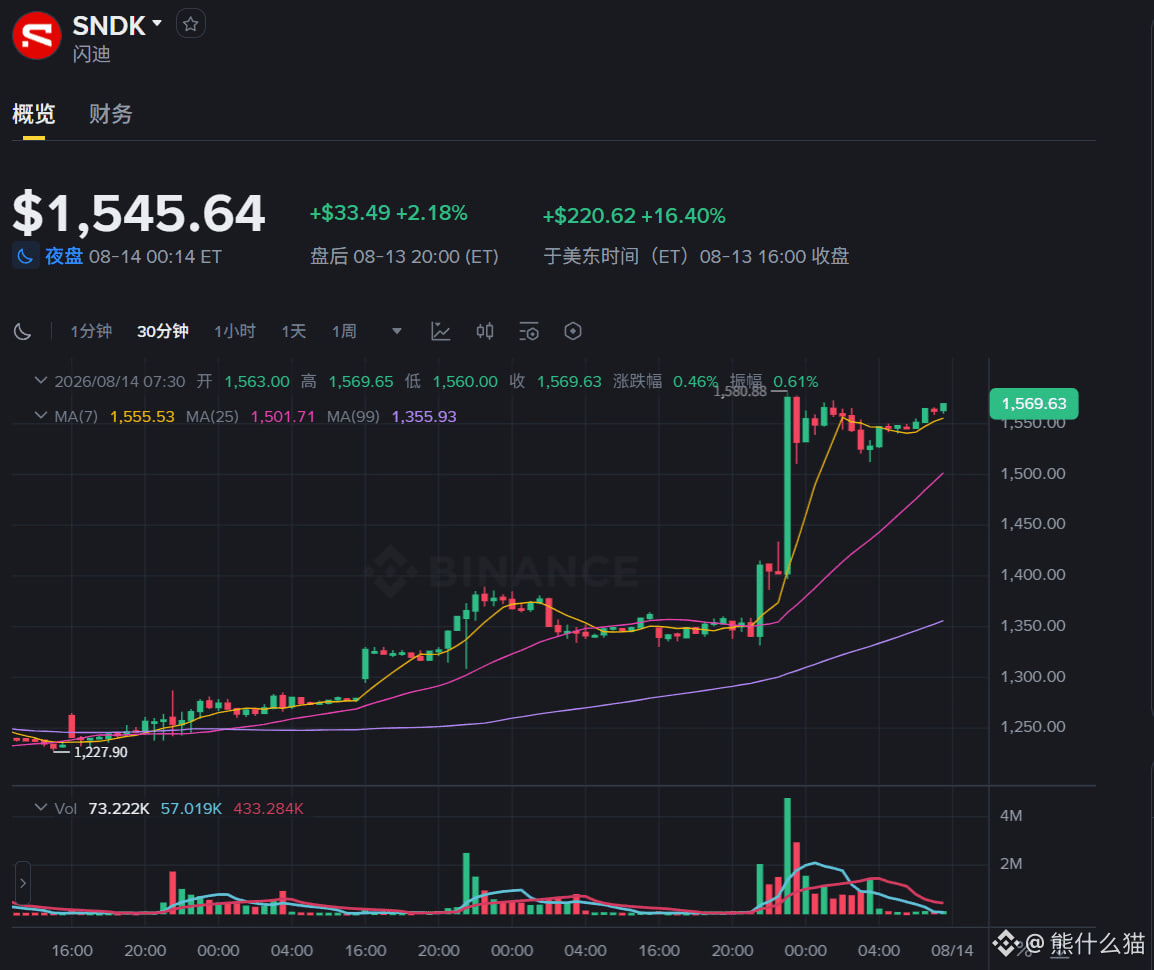
939 miliar dolar. <c-1/> SanDisk $SNDK kemarin melemparkan angka ini pada hari investor, dan saya melihat logika saham siklus NAND pada dasarnya sudah dipatahkan.
8 pelanggan, rata-rata menandatangani kontrak lebih dari 4 tahun. Pada FY27, setengah pengiriman bit sudah lewat long-term contract (longco). FY28 sampai dua pertiga. Di balik semuanya ada jaminan finansial 165 miliar.
Dulu, pergerakan NAND seperti apa—semua orang sudah tahu: siklus kenaikan harga dan penurunan harga datang berulang-ulang, tak ada yang bisa menghindar. Sekarang sebagian besar pasokan terkunci oleh longco, harga punya dasar, visibilitas permintaan juga lebih panjang. Institusi yang ingin menilai berdasarkan model lama harus mengganti satu set.
Kontrak yang disandingkan dengan ini adalah penilaian mereka terhadap industri. Tahun 2026 pendapatan NAND diperkirakan mencapai 3000 miliar, 2027 melesat ke 5000 miliar. Porsi data center pada 2026 lebih dari setengah—lebih besar daripada ponsel dan PC, menjadi hilir terbesar. TAM untuk memori flash data center level perusahaan pada 2030 diperkirakan mencapai 1,2 ZB.
Penilaian ini bukan khayalan. Pendapatan FY26 sepanjang tahun 201 miliar, naik 1,75x tahun ke tahun. Margin laba kotor 71,6%, free cash flow (FCF) setelah penyesuaian 87 miliar. Model jangka panjang FY28 sampai 30 bahkan lebih agresif: margin laba kotor 80%, margin laba operasi 75%, dan rasio FCF 50%. Perusahaan perangkat keras justru menghasilkan margin laba seperti perangkat lunak—saya tidak menyangka.
Inti logika penilaiannya adalah inferensi AI. Long context, RAG, multimodal, Agent—semua tumpuk ke KV Cache. SanDisk menyebut SSD sebagai "Token Battery"—menyimpan hasil yang sudah dihitung, jadi tidak perlu menjalankan ulang setiap kali. Menghemat GPU dan listrik; semua orang bisa menghitung hitungannya.
Dulu SSD cuma komponen untuk menyimpan data, sekarang berubah menjadi elemen kunci untuk efisiensi inferensi. Saya rasa perubahan ini lebih penting daripada angka keuangan mana pun.
HBF adalah langkah lanjutan. Memori flash bandwidth tinggi, khusus untuk menembus tembok memori inferensi. Bandwidth-nya mirip HBM, dan kapasitas bisa mencapai 8 sampai 16 kali. Pada 2027 sudah keluar contoh sampelnya, dan chip pertama sudah tape-out.
Kalau benar-benar berhasil dijalankan, HBM tidak lagi jadi satu-satunya solusi. Tapi tentu saja banyak variabel di sini.
Risikonya juga jelas. Perhitungan 939 miliar itu harga lantai. Kalau belanja modal AI menyusut, apakah longco bisa dieksekusi sepenuhnya masih tanda tanya. Angka 1,2 ZB adalah proyeksi tahun 2030; di antaranya ada beberapa tahun, dan apa pun bisa terjadi.
Tapi arah besarnya sudah muncul. Penyimpanan dulu membantu membangun tenaga komputasi, sekarang mulai duduk di meja makan untuk 'makan'.