


Skenario realistis paling awal bagi Bitcoin untuk menjadi mata uang cadangan global dunia — yang didefinisikan di sini sebagai primasi mata uang cadangan daripada adopsi aset cadangan yang terbatas — mungkin terjadi pada pertengahan 2040-an. Penilaian ini didasarkan pada model yang memperlakukan mandat resmi, kerangka jaminan, dan konvensi penagihan serta penyelesaian internasional sebagai batasan yang mengikat.
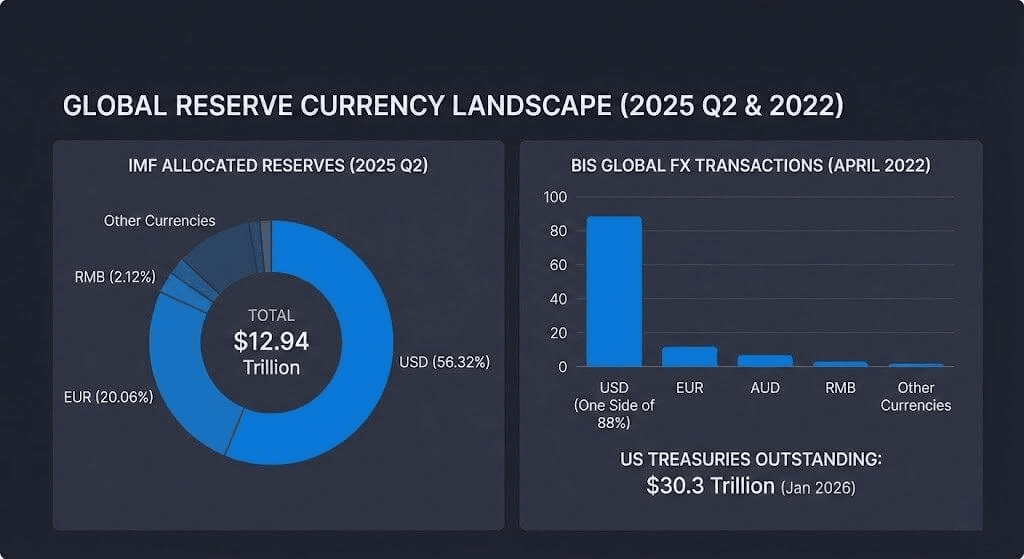
Titik awal adalah sistem cadangan hari ini, di mana total cadangan devisa global mencapai $12.94 triliun pada kuartal kedua tahun 2025, dengan dolar AS masih menyumbang 56.32% dari cadangan yang dialokasikan.
Data IMF menunjukkan mengapa pemodelan pembalikan dalam satu dekade sulit, bahkan di bawah adopsi Bitcoin sektor swasta yang cepat. Penyebutnya — basis cadangan global — sangat besar dan hanya berubah perlahan.
Pada Q1 2025, IMF melaporkan dolar AS sebesar 57,74% dari cadangan yang dialokasikan, euro sebesar 20,06%, dan renminbi sebesar 2,12%. Angka-angka ini membentuk struktur neraca “aman” yang sudah dioperasikan oleh bank sentral.
Status mata uang cadangan juga terkait dengan ekosistem pendanaan dan lindung nilai di belakang portofolio cadangan. Pada April 2022, dolar berada di satu sisi 88% dari transaksi valuta asing global.
Inti kolateral dari jaringan itu tetaplah Sekuritas Treasury AS. Sekuritas Treasury yang beredar berjumlah sekitar $30,3 triliun, dengan volume perdagangan harian rata-rata sekitar $1,047 triliun, menurut statistik pasar Treasury AS yang diperbarui pada Januari 2026.
Dua langkah: Aset cadangan vs. primasi mata uang cadangan
Kasus mata uang cadangan Bitcoin melibatkan dua langkah berbeda yang sering kali dipadatkan pasar menjadi satu narasi.
Yang pertama adalah “terobosan aset cadangan,” di mana institusi resmi dan perantara yang diatur memperlakukan BTC sebagai diversifikasi cadangan berjangka panjang dalam ukuran terbatas.
Yang kedua adalah “primasi mata uang cadangan,” di mana BTC menjadi unit standar untuk penagihan, penyelesaian, kolateral, dan penyediaan likuiditas lintas batas.
Kerangka mata uang dominan IMF menjelaskan mengapa konvensi penagihan dan kontrak dapat bertahan bahkan ketika pola perdagangan berubah. Kebiasaan penetapan harga dan pembiayaan cenderung saling memperkuat dalam kondisi normal dan stres.
Pada saat yang sama, kebijakan baru dan infrastruktur pasar mungkin meningkatkan standar untuk langkah kedua itu dengan memperluas penggunaan dolar ke dalam rel teknologi baru daripada menggantikannya. Bank untuk Penyelesaian Internasional (BIS) telah menyatakan Proyek Agorá sedang mengeksplorasi tokenisasi uang bank sentral grosir dan deposito bank komersial di platform yang dapat diprogram untuk pembayaran lintas batas. Ini menunjukkan masa depan di mana penyelesaian mata uang mayor dan neraca bank tetap sebagai “objek uang” utama, bahkan jika antarmuka teknologi berkembang.
Dalam prospek stablecoin 2025-nya, Citi memperkirakan penerbitan stablecoin dapat mencapai $1,9 triliun pada 2030 dalam kasus dasar dan $4,0 triliun dalam kasus optimis.
Secara terpisah, McKinsey memperkirakan bahwa tokenisasi aset dunia nyata — tidak termasuk cryptocurrency dan stablecoin — bisa mencapai sekitar $2 triliun pada 2030, dalam kisaran lebih luas $1–4 triliun. Ini menyoroti bagaimana neraca dapat bermigrasi ke format digital tanpa mengubah unit akun cadangan.
Akses semakin meluas, tetapi batasan resmi tetap ada
Akses yang diatur ke Bitcoin telah meluas, mengatasi satu hambatan untuk kepemilikan aset cadangan yang lebih luas sambil membiarkan hambatan mata uang cadangan tetap utuh.
Pada 10 Jan 2024, Komisi Sekuritas dan Bursa AS menyetujui 11 aplikasi ETP Bitcoin spot Aturan 19b-4. Ini menciptakan pembungkus investasi yang distandarisasi untuk investor AS dan beberapa institusi yang tidak dapat langsung menyimpan BTC.
Data pasar sekunder menunjukkan pertumbuhan cepat dalam kendaraan ini. Volume perdagangan ETF crypto spot AS kumulatif telah melampaui $2 triliun, dan aset ETF Bitcoin spot sekitar $117 miliar pada 2 Jan 2026. Namun, angka-angka ini lebih penting sebagai saluran adopsi daripada sebagai indikator langsung niat cadangan kedaulatan.
Dalam jangka pendek, perilaku bank sentral juga menunjukkan saluran diversifikasi yang bersaing yang sudah sesuai dengan batasan pengelola cadangan: emas. Dewan Emas Dunia melaporkan bank sentral membeli sekitar 1.045 ton metrik emas pada 2024, menandai tahun ketiga berturut-turut di atas 1.000 ton.
Survei 2025-nya menemukan 95% responden mengharapkan cadangan emas global meningkat, dan rekor 43% mengharapkan kepemilikan emas mereka sendiri meningkat dalam 12 bulan ke depan.
Aliran yang dapat diamati ini membatasi model apa pun yang mengasumsikan diversifikasi resmi dalam jangka pendek akan secara default beralih ke BTC. Sebagai gantinya, Bitcoin bersaing dengan aset cadangan yang sudah memiliki konvensi akuntansi dan likuiditas yang mapan.
Model yang terkendala menunjukkan jendela terawal sekitar 2046
Perkiraan yang mengarah untuk Bitcoin sebagai “mata uang cadangan global” dunia tergantung pada beberapa gerbang yang dibersihkan secara berurutan:
Volatilitas menyusut ke tingkat yang sesuai untuk portofolio cadangan
Standarisasi hukum dan regulasi untuk penyimpanan dan finalitas penyelesaian
Pasar kolateral dan pendanaan yang dalam mampu beroperasi melalui stres
Mandat sektor resmi di luar alokasi simbolis
Perubahan dalam praktik penagihan, penyelesaian, atau kolateral menjauh dari basis dolar
Skala rintangan ini terlihat dalam data makro: pangsa cadangan dolar, peran dalam pasar FX, dan ukuran basis kolateral Treasury.
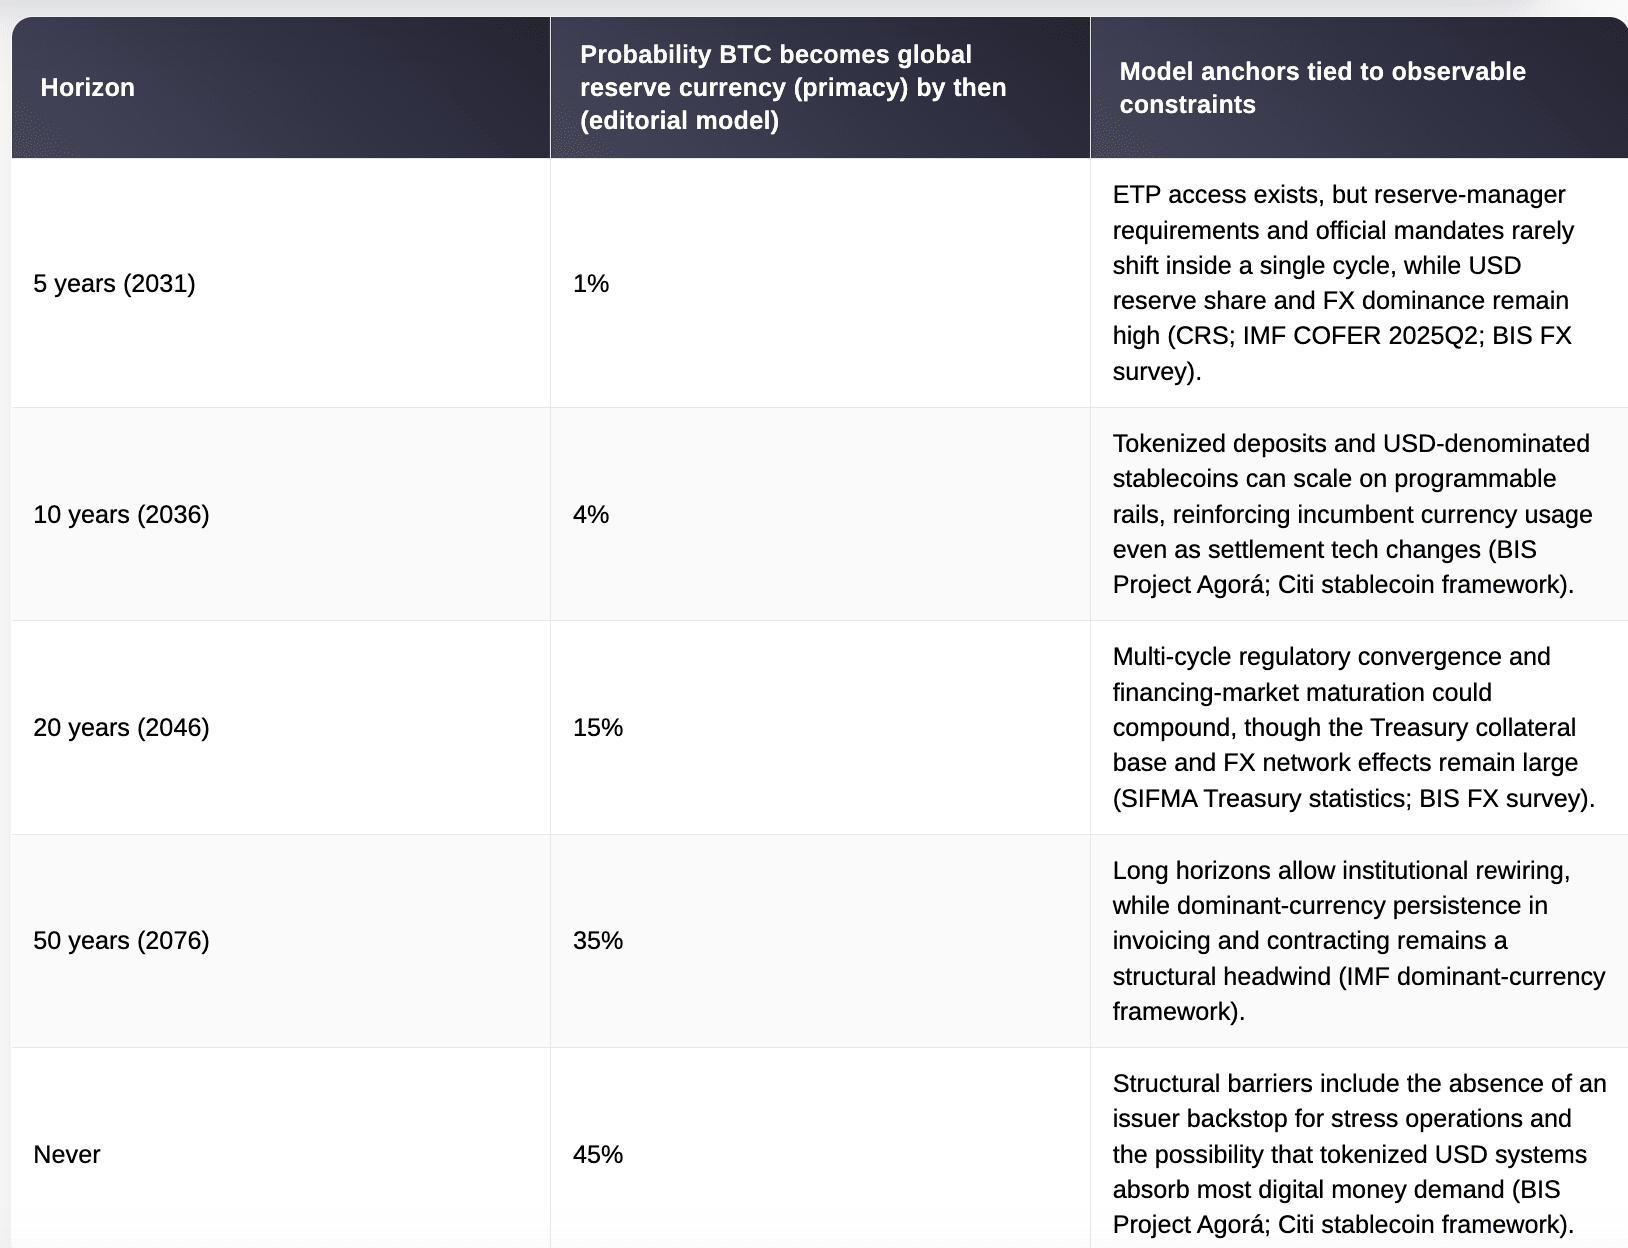
Di bawah batasan ini, model skenario menetapkan “jendela terawal yang mungkin” sekitar 2046 untuk primasi mata uang cadangan. Ini terpisah dari kemungkinan sebelumnya bahwa BTC menjadi aset cadangan kecil dalam beberapa portofolio.
Tabel probabilitas (model editorial)
Kesimpulan
Data gabungan mengungkapkan perpecahan antara saluran yang bergerak cepat yang dapat memperluas eksposur Bitcoin dan saluran yang bergerak lambat yang menentukan status mata uang cadangan.
Uang bank yang ter-tokenisasi dan stablecoin mungkin mencapai skala triliun dolar dalam satu dekade sambil menjaga dolar dan deposito bank di pusat penyelesaian. Bank sentral mungkin terus menambah emas sebagai lindung nilai neraca sambil mempertahankan dolar di inti cadangan FX.
Batasan ini menjadikan 2046 sebagai jendela terawal daripada hasil median untuk primasi mata uang cadangan Bitcoin dalam model ini. Dalam jangka pendek, pertanyaan kunci adalah apakah Bitcoin dapat matang menjadi infrastruktur kolateral dan likuiditas yang dapat dikelola dengan percaya diri oleh pengelola cadangan melalui periode stres pasar.