
Ls莫名
5 Posting
Ls莫名
Laporkan
Blokir Pengguna
35 岁金融男, 半退休状态,喜欢投资,热爱爬山
Pedagang dengan Frekuensi Tinggi
3.8 Tahun
1 Mengikuti
46 Pengikut
53 Disukai
Posting
·
--
Artikel
Lihat terjemahan
这支美股我已经轻仓打底,用了两个小时做了细致研究,分享出来,也希望市场来验证一下我的预判。这支美股我已经轻仓打底,用了两个小时做了细致研究,分享出来,也希望市场来验证一下我的预判。
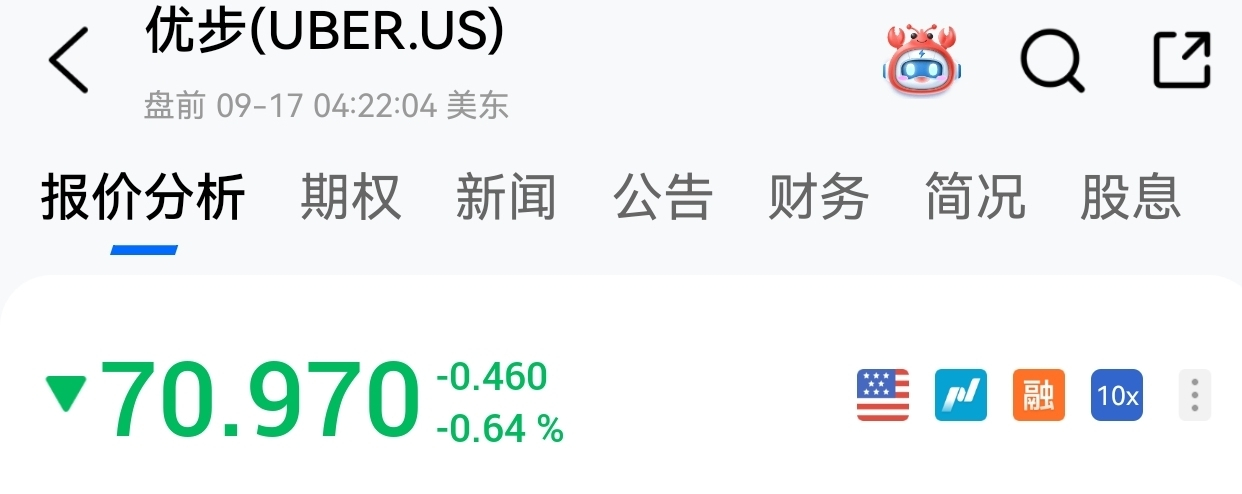
先说结论: UBER现在 71.6 美元不算贵,但也没便宜到“闭眼买”。15倍PE看着很低,其实被一次性收益美化了,按正常经营利润算,真实估值大概是 22~25倍PE。CEO和COO合计买了约1500万美元,是加分项,但不能因为高管买了就直接跟。现价72.56美元,大致在合理区间下沿,真正有安全边际,我更希望看到 60~65美元。
1.为什么15倍PE是假便宜,现在市值大约1482亿美元,如果真按15.47倍PE算,等于过去12个月赚了差不多95亿美元,但这里面有很多不是正常经营赚的钱。2025年Q3,UBER净利润大约66亿美元,其中约49亿美元来自一次性的税务收益,这种钱以后不会年年有。
今年Q2也一样,净利润里面又有约16亿美元来自滴滴、Grab、Aurora这些股权投资的重估收益。剔掉这些一次性项目,GAAP PE大约要30倍以上;如果看更正常的 Non-GAAP利润,TTM EPS大概2.9美元,72.56÷2.9≈25倍。按2026年约3.3美元EPS算,大概22倍。所以准确说法不是“UBER只有15倍,很便宜”,而是:股价从102美元跌到72美元,确实跌了近30%,但估值只是从贵跌回合理,并没有跌到特别便宜。
2.CEO买1000万美元怎么看
,这个信号我认为是正面的,
CEO大约70.96美元买了14.1万股,花了1000万美元;COO之前大概75.83美元买了7万股,花了530万美元,两个人合计真金白银买了约1500万美元。而且正好是在市场最担心Robotaxi、裁员这些事情的时候买,所以至少说明:管理层自己认为70美元附近不是一个离谱的高估价格。
3. 但是我要提醒一点:看管理层怎么花公司的钱,比看他们怎么花自己的钱更重要,1500万美元对高管来说很多,但对UBER这种1500亿美元市值公司来说,其实很小。
真正应该看的是公司现在怎么配置资本。一边是准备花大钱收购Delivery Hero,一边承诺未来在自动驾驶投入约100亿美元,同时Q2回购股票又明显放慢。所以如果管理层真的认为70美元是“严重低估”,最有说服力的不是CEO买1000万美元,而是公司用几十亿美元大规模回购。
4.UBER最大的风险,不是经济衰退,是Robotaxi,UBER现在最值钱的东西不是车,而是:用户、司机、订单、调度系统、支付系统和流量入口。
以前的模式是:用户越多 → 司机越多 → 等车时间越短 → 用户更多。但Robotaxi来了以后,司机这一环可能被拿掉。
如果未来Waymo和特斯拉自己做App,自己获客,自己调度Robotaxi,那么用户为什么还一定要打开Uber?这就是市场现在最担心的事情,所以现在UBER估值不高,不是市场没看见它赚钱,而是市场在问:未来Robotaxi时代,Uber到底还是平台,还是被平台绕开?这是UBER未来5年最重要的问题。
5.Robotaxi也不一定是坏事
,另一种可能恰恰相反, Waymo、Zoox这些公司会造无人车,但不一定擅长全球获客、定价、调度、支付和客服。如果最后这些Robotaxi公司发现:自己建一个全球出行App太贵,那最简单的方法就是直接接入Uber,那Uber就变成:“Robotaxi时代的淘宝”。自己不用造车,只负责流量和撮合,照样抽佣。目前Waymo接入Uber以后,在部分城市的车辆利用率和订单量确实有改善。所以未来其实就是两种结局:
结局A:Robotaxi绕过Uber → UBER估值下降。
结局B:Robotaxi接入Uber → UBER反而更值钱。
现在市场给UBER二十多倍PE,本质上就是在给这个不确定性打折。
6. 第二个风险:资本越来越重
,以前Uber最性感的地方就是轻资产。自己不买车,不养司机,只做平台。但是现在为了不被Robotaxi淘汰,公司准备在自动驾驶领域投入约100亿美元,又要做大型收购,这就意味着UBER可能从:轻资产互联网平台,慢慢变成:需要大量资本投入的交通基础设施平台。如果投入100亿美元以后,Robotaxi回报率不高,那自由现金流就会受到影响。
这也是我为什么不愿意给UBER 30倍、40倍PE。
7. 第三个风险:收购Delivery Hero,这笔交易也要重点看。UBER出价明显高于之前市场价格,相当于花高溢价去买一个利润率更低的外卖资产。如果未来整合顺利,可以增加规模。但如果整合不好,就可能变成:拿高利润率的出行业务赚的钱,去补低利润率的外卖业务。这对估值不是好事。
8.UBER到底值多少钱?
我更愿意用2027年正常利润来估。2027年EPS 给多少PE 合理股价
悲观 3.6美元 15倍 54美元
中性 4.0美元 20倍 80美元
乐观 4.3美元 25倍 107美元
9. 所以我大概会把:
75~90美元:合理估值
65~70美元:开始有吸引力
60~65美元:比较舒服
55美元附近:安全边际比较明显
现在71.6 美元,我认为属于:
可以买一点,但还不到重仓的位置。
这支美股我已经轻仓打底,用了两个小时做了细致研究,分享出来,也希望市场来验证一下我的预判。
这支美股我已经轻仓打底,用了两个小时做了细致研究,分享出来,也希望市场来验证一下我的预判。
先说结论: UBER现在 71.6 美元不算贵,但也没便宜到“闭眼买”。15倍PE看着很低,其实被一次性收益美化了,按正常经营利润算,真实估值大概是 22~25倍PE。CEO和COO合计买了约1500万美元,是加分项,但不能因为高管买了就直接跟。现价72.56美元,大致在合理区间下沿,真正有安全边际,我更希望看到 60~65美元。
1.为什么15倍PE是假便宜,现在市值大约1482亿美元,如果真按15.47倍PE算,等于过去12个月赚了差不多95亿美元,但这里面有很多不是正常经营赚的钱。2025年Q3,UBER净利润大约66亿美元,其中约49亿美元来自一次性的税务收益,这种钱以后不会年年有。
今年Q2也一样,净利润里面又有约16亿美元来自滴滴、Grab、Aurora这些股权投资的重估收益。剔掉这些一次性项目,GAAP PE大约要30倍以上;如果看更正常的 Non-GAAP利润,TTM EPS大概2.9美元,72.56÷2.9≈25倍。按2026年约3.3美元EPS算,大概22倍。所以准确说法不是“UBER只有15倍,很便宜”,而是:股价从102美元跌到72美元,确实跌了近30%,但估值只是从贵跌回合理,并没有跌到特别便宜。
2.CEO买1000万美元怎么看
,这个信号我认为是正面的,
CEO大约70.96美元买了14.1万股,花了1000万美元;COO之前大概75.83美元买了7万股,花了530万美元,两个人合计真金白银买了约1500万美元。而且正好是在市场最担心Robotaxi、裁员这些事情的时候买,所以至少说明:管理层自己认为70美元附近不是一个离谱的高估价格。
3. 但是我要提醒一点:看管理层怎么花公司的钱,比看他们怎么花自己的钱更重要,1500万美元对高管来说很多,但对UBER这种1500亿美元市值公司来说,其实很小。
真正应该看的是公司现在怎么配置资本。一边是准备花大钱收购Delivery Hero,一边承诺未来在自动驾驶投入约100亿美元,同时Q2回购股票又明显放慢。所以如果管理层真的认为70美元是“严重低估”,最有说服力的不是CEO买1000万美元,而是公司用几十亿美元大规模回购。
4.UBER最大的风险,不是经济衰退,是Robotaxi,UBER现在最值钱的东西不是车,而是:用户、司机、订单、调度系统、支付系统和流量入口。
以前的模式是:用户越多 → 司机越多 → 等车时间越短 → 用户更多。但Robotaxi来了以后,司机这一环可能被拿掉。
如果未来Waymo和特斯拉自己做App,自己获客,自己调度Robotaxi,那么用户为什么还一定要打开Uber?这就是市场现在最担心的事情,所以现在UBER估值不高,不是市场没看见它赚钱,而是市场在问:未来Robotaxi时代,Uber到底还是平台,还是被平台绕开?这是UBER未来5年最重要的问题。
5.Robotaxi也不一定是坏事
,另一种可能恰恰相反, Waymo、Zoox这些公司会造无人车,但不一定擅长全球获客、定价、调度、支付和客服。如果最后这些Robotaxi公司发现:自己建一个全球出行App太贵,那最简单的方法就是直接接入Uber,那Uber就变成:“Robotaxi时代的淘宝”。自己不用造车,只负责流量和撮合,照样抽佣。目前Waymo接入Uber以后,在部分城市的车辆利用率和订单量确实有改善。所以未来其实就是两种结局:
结局A:Robotaxi绕过Uber → UBER估值下降。
结局B:Robotaxi接入Uber → UBER反而更值钱。
现在市场给UBER二十多倍PE,本质上就是在给这个不确定性打折。
6. 第二个风险:资本越来越重
,以前Uber最性感的地方就是轻资产。自己不买车,不养司机,只做平台。但是现在为了不被Robotaxi淘汰,公司准备在自动驾驶领域投入约100亿美元,又要做大型收购,这就意味着UBER可能从:轻资产互联网平台,慢慢变成:需要大量资本投入的交通基础设施平台。如果投入100亿美元以后,Robotaxi回报率不高,那自由现金流就会受到影响。
这也是我为什么不愿意给UBER 30倍、40倍PE。
7. 第三个风险:收购Delivery Hero,这笔交易也要重点看。UBER出价明显高于之前市场价格,相当于花高溢价去买一个利润率更低的外卖资产。如果未来整合顺利,可以增加规模。但如果整合不好,就可能变成:拿高利润率的出行业务赚的钱,去补低利润率的外卖业务。这对估值不是好事。
8.UBER到底值多少钱?
我更愿意用2027年正常利润来估。2027年EPS 给多少PE 合理股价
悲观 3.6美元 15倍 54美元
中性 4.0美元 20倍 80美元
乐观 4.3美元 25倍 107美元
9. 所以我大概会把:
75~90美元:合理估值
65~70美元:开始有吸引力
60~65美元:比较舒服
55美元附近:安全边际比较明显
现在71.6 美元,我认为属于:
可以买一点,但还不到重仓的位置。
先说结论: UBER现在 71.6 美元不算贵,但也没便宜到“闭眼买”。15倍PE看着很低,其实被一次性收益美化了,按正常经营利润算,真实估值大概是 22~25倍PE。CEO和COO合计买了约1500万美元,是加分项,但不能因为高管买了就直接跟。现价72.56美元,大致在合理区间下沿,真正有安全边际,我更希望看到 60~65美元。
1.为什么15倍PE是假便宜,现在市值大约1482亿美元,如果真按15.47倍PE算,等于过去12个月赚了差不多95亿美元,但这里面有很多不是正常经营赚的钱。2025年Q3,UBER净利润大约66亿美元,其中约49亿美元来自一次性的税务收益,这种钱以后不会年年有。
今年Q2也一样,净利润里面又有约16亿美元来自滴滴、Grab、Aurora这些股权投资的重估收益。剔掉这些一次性项目,GAAP PE大约要30倍以上;如果看更正常的 Non-GAAP利润,TTM EPS大概2.9美元,72.56÷2.9≈25倍。按2026年约3.3美元EPS算,大概22倍。所以准确说法不是“UBER只有15倍,很便宜”,而是:股价从102美元跌到72美元,确实跌了近30%,但估值只是从贵跌回合理,并没有跌到特别便宜。
2.CEO买1000万美元怎么看
,这个信号我认为是正面的,
CEO大约70.96美元买了14.1万股,花了1000万美元;COO之前大概75.83美元买了7万股,花了530万美元,两个人合计真金白银买了约1500万美元。而且正好是在市场最担心Robotaxi、裁员这些事情的时候买,所以至少说明:管理层自己认为70美元附近不是一个离谱的高估价格。
3. 但是我要提醒一点:看管理层怎么花公司的钱,比看他们怎么花自己的钱更重要,1500万美元对高管来说很多,但对UBER这种1500亿美元市值公司来说,其实很小。
真正应该看的是公司现在怎么配置资本。一边是准备花大钱收购Delivery Hero,一边承诺未来在自动驾驶投入约100亿美元,同时Q2回购股票又明显放慢。所以如果管理层真的认为70美元是“严重低估”,最有说服力的不是CEO买1000万美元,而是公司用几十亿美元大规模回购。
4.UBER最大的风险,不是经济衰退,是Robotaxi,UBER现在最值钱的东西不是车,而是:用户、司机、订单、调度系统、支付系统和流量入口。
以前的模式是:用户越多 → 司机越多 → 等车时间越短 → 用户更多。但Robotaxi来了以后,司机这一环可能被拿掉。
如果未来Waymo和特斯拉自己做App,自己获客,自己调度Robotaxi,那么用户为什么还一定要打开Uber?这就是市场现在最担心的事情,所以现在UBER估值不高,不是市场没看见它赚钱,而是市场在问:未来Robotaxi时代,Uber到底还是平台,还是被平台绕开?这是UBER未来5年最重要的问题。
5.Robotaxi也不一定是坏事
,另一种可能恰恰相反, Waymo、Zoox这些公司会造无人车,但不一定擅长全球获客、定价、调度、支付和客服。如果最后这些Robotaxi公司发现:自己建一个全球出行App太贵,那最简单的方法就是直接接入Uber,那Uber就变成:“Robotaxi时代的淘宝”。自己不用造车,只负责流量和撮合,照样抽佣。目前Waymo接入Uber以后,在部分城市的车辆利用率和订单量确实有改善。所以未来其实就是两种结局:
结局A:Robotaxi绕过Uber → UBER估值下降。
结局B:Robotaxi接入Uber → UBER反而更值钱。
现在市场给UBER二十多倍PE,本质上就是在给这个不确定性打折。
6. 第二个风险:资本越来越重
,以前Uber最性感的地方就是轻资产。自己不买车,不养司机,只做平台。但是现在为了不被Robotaxi淘汰,公司准备在自动驾驶领域投入约100亿美元,又要做大型收购,这就意味着UBER可能从:轻资产互联网平台,慢慢变成:需要大量资本投入的交通基础设施平台。如果投入100亿美元以后,Robotaxi回报率不高,那自由现金流就会受到影响。
这也是我为什么不愿意给UBER 30倍、40倍PE。
7. 第三个风险:收购Delivery Hero,这笔交易也要重点看。UBER出价明显高于之前市场价格,相当于花高溢价去买一个利润率更低的外卖资产。如果未来整合顺利,可以增加规模。但如果整合不好,就可能变成:拿高利润率的出行业务赚的钱,去补低利润率的外卖业务。这对估值不是好事。
8.UBER到底值多少钱?
我更愿意用2027年正常利润来估。2027年EPS 给多少PE 合理股价
悲观 3.6美元 15倍 54美元
中性 4.0美元 20倍 80美元
乐观 4.3美元 25倍 107美元
9. 所以我大概会把:
75~90美元:合理估值
65~70美元:开始有吸引力
60~65美元:比较舒服
55美元附近:安全边际比较明显
现在71.6 美元,我认为属于:
可以买一点,但还不到重仓的位置。
1
74
·
--
Lihat terjemahan
阿特斯太阳能,谈谈一支让我亏损过万 u 股的心得体会
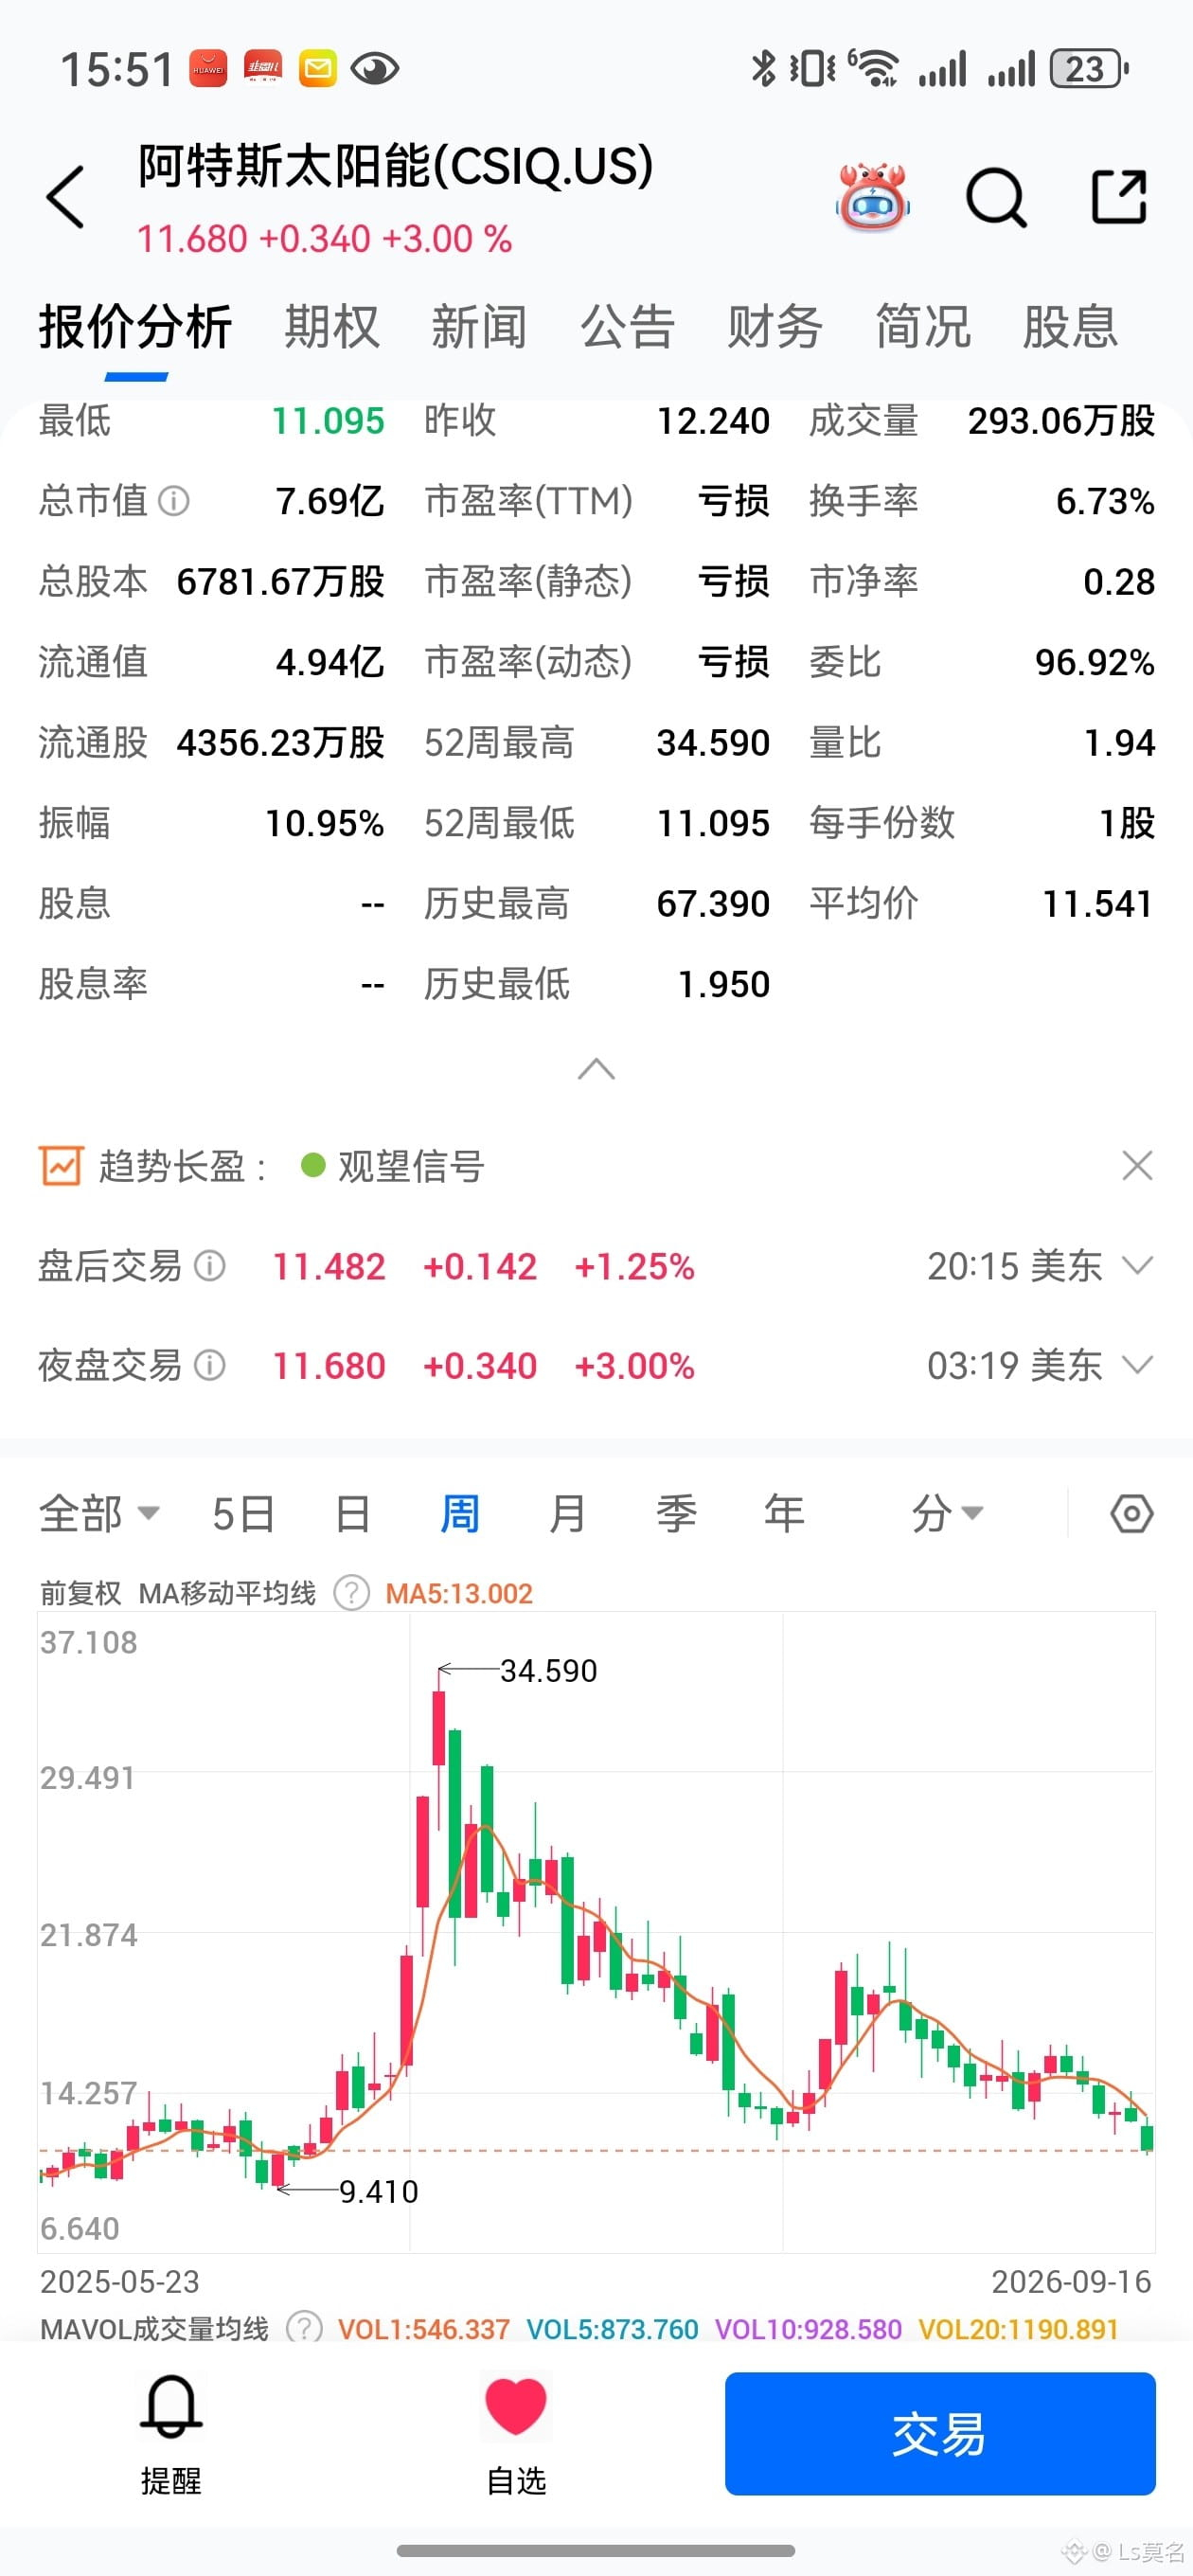
1. 中概都得会卖,不会卖最好别碰,不光是阿特斯,任何中概都一样,包括阿里、拼多多,不卖都跌回去了,中间有很多反弹机会,其实会卖赚钱是不难的,不会卖就不要玩
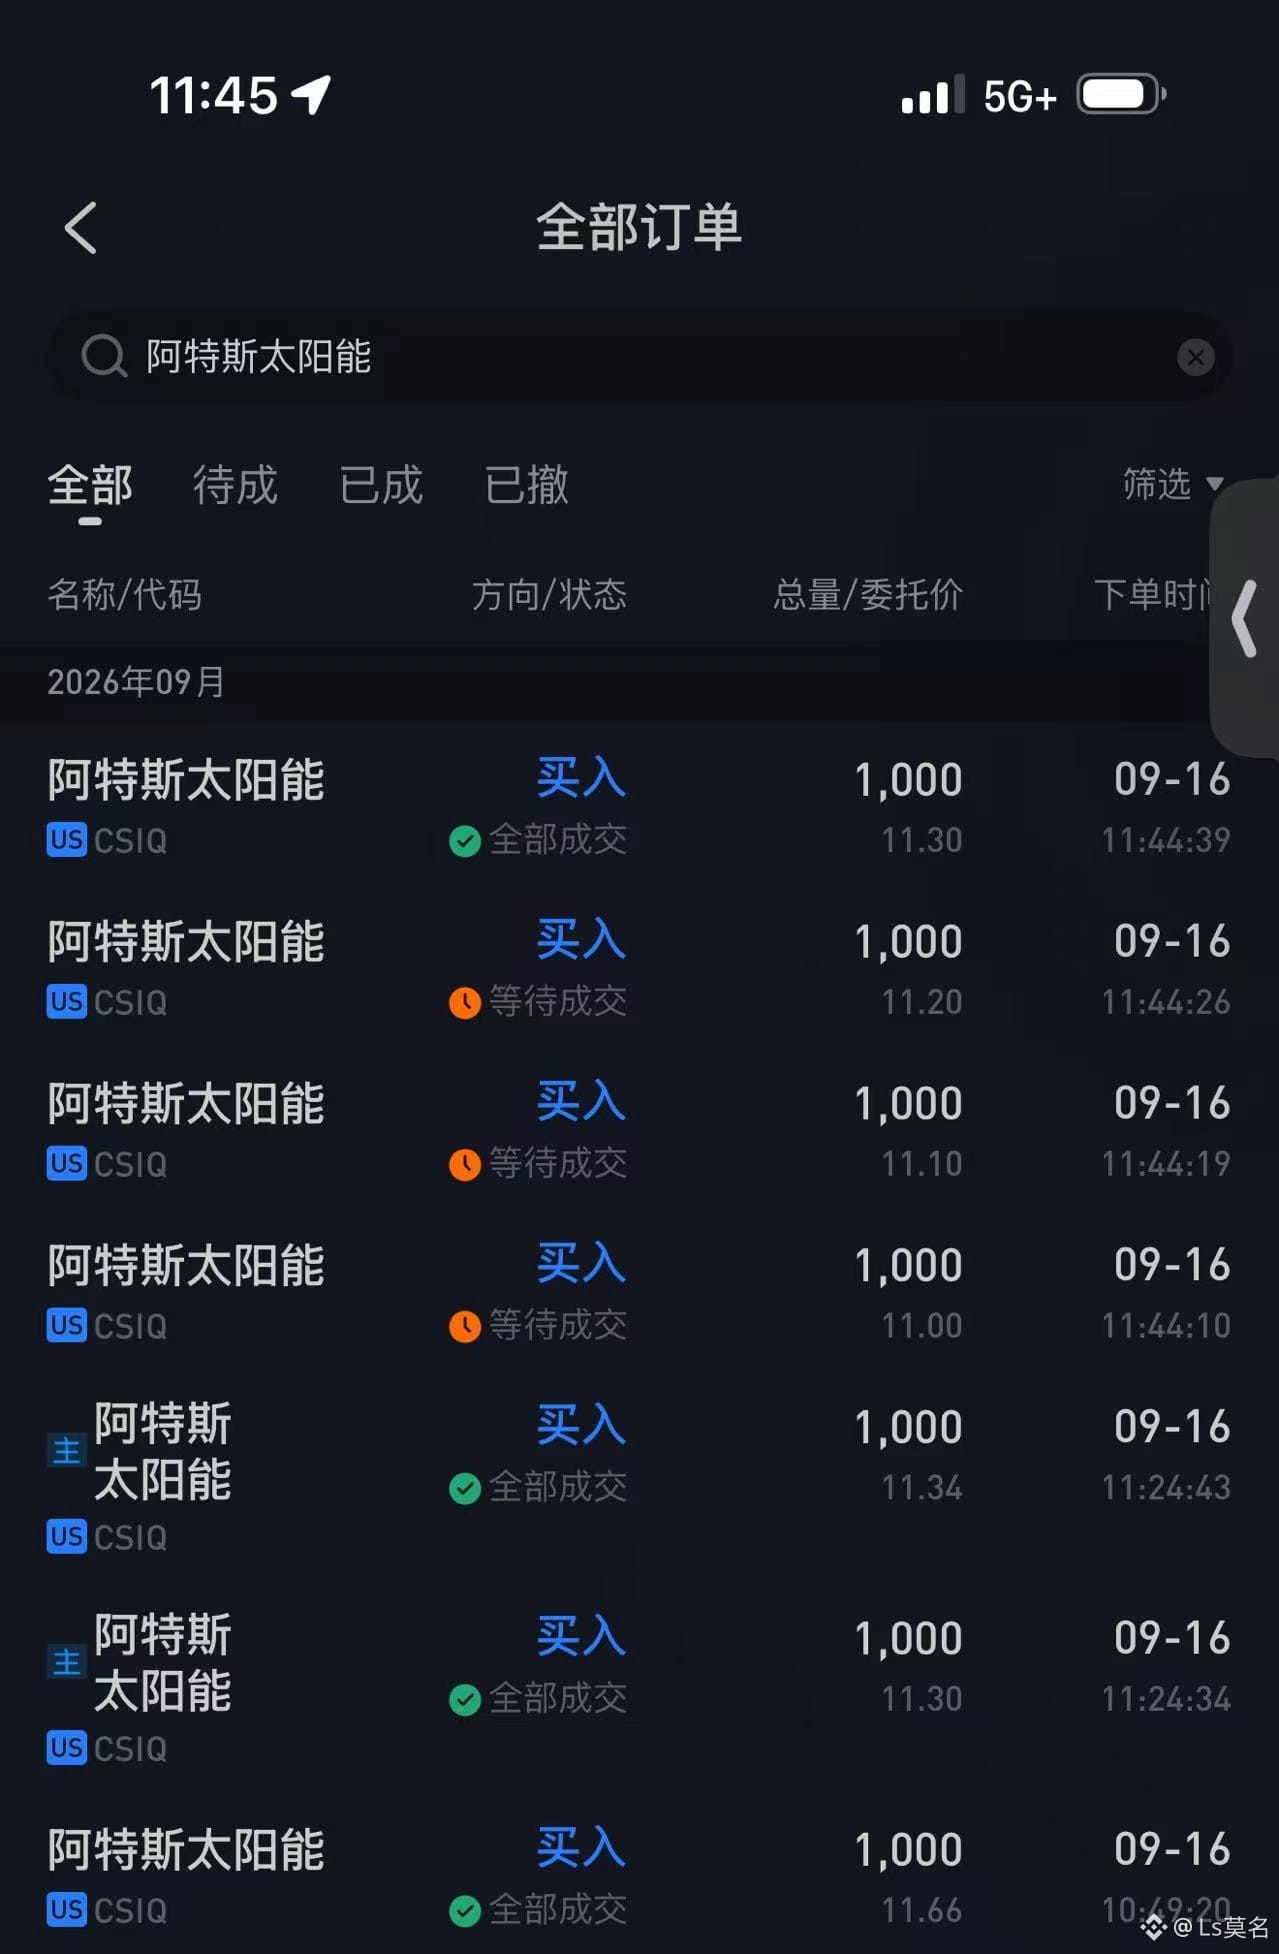
2.今天阿特斯太阳能大跌,比较适合做个波段拉低成本就行,比如今天11.6左右买1000股,过一段时间可能会有一个反弹,把这1000股卖掉;持仓成本就降低了,抓住三五个波段,其实成本就非常低,留下利润玩玩就行了。中概股只能这样操作,因为95%的时间都是跌的
3.能买美股最好不碰中概,除非擅长玩这个游戏,否则持仓体验非常差还要亏钱
阿特斯太阳能,谈谈一支让我亏损过万 u 股的心得体会
1. 中概都得会卖,不会卖最好别碰,不光是阿特斯,任何中概都一样,包括阿里、拼多多,不卖都跌回去了,中间有很多反弹机会,其实会卖赚钱是不难的,不会卖就不要玩
2.今天阿特斯太阳能大跌,比较适合做个波段拉低成本就行,比如今天11.6左右买1000股,过一段时间可能会有一个反弹,把这1000股卖掉;持仓成本就降低了,抓住三五个波段,其实成本就非常低,留下利润玩玩就行了。中概股只能这样操作,因为95%的时间都是跌的
3.能买美股最好不碰中概,除非擅长玩这个游戏,否则持仓体验非常差还要亏钱
1. 中概都得会卖,不会卖最好别碰,不光是阿特斯,任何中概都一样,包括阿里、拼多多,不卖都跌回去了,中间有很多反弹机会,其实会卖赚钱是不难的,不会卖就不要玩
2.今天阿特斯太阳能大跌,比较适合做个波段拉低成本就行,比如今天11.6左右买1000股,过一段时间可能会有一个反弹,把这1000股卖掉;持仓成本就降低了,抓住三五个波段,其实成本就非常低,留下利润玩玩就行了。中概股只能这样操作,因为95%的时间都是跌的
3.能买美股最好不碰中概,除非擅长玩这个游戏,否则持仓体验非常差还要亏钱
1
540
·
--
Lihat terjemahan
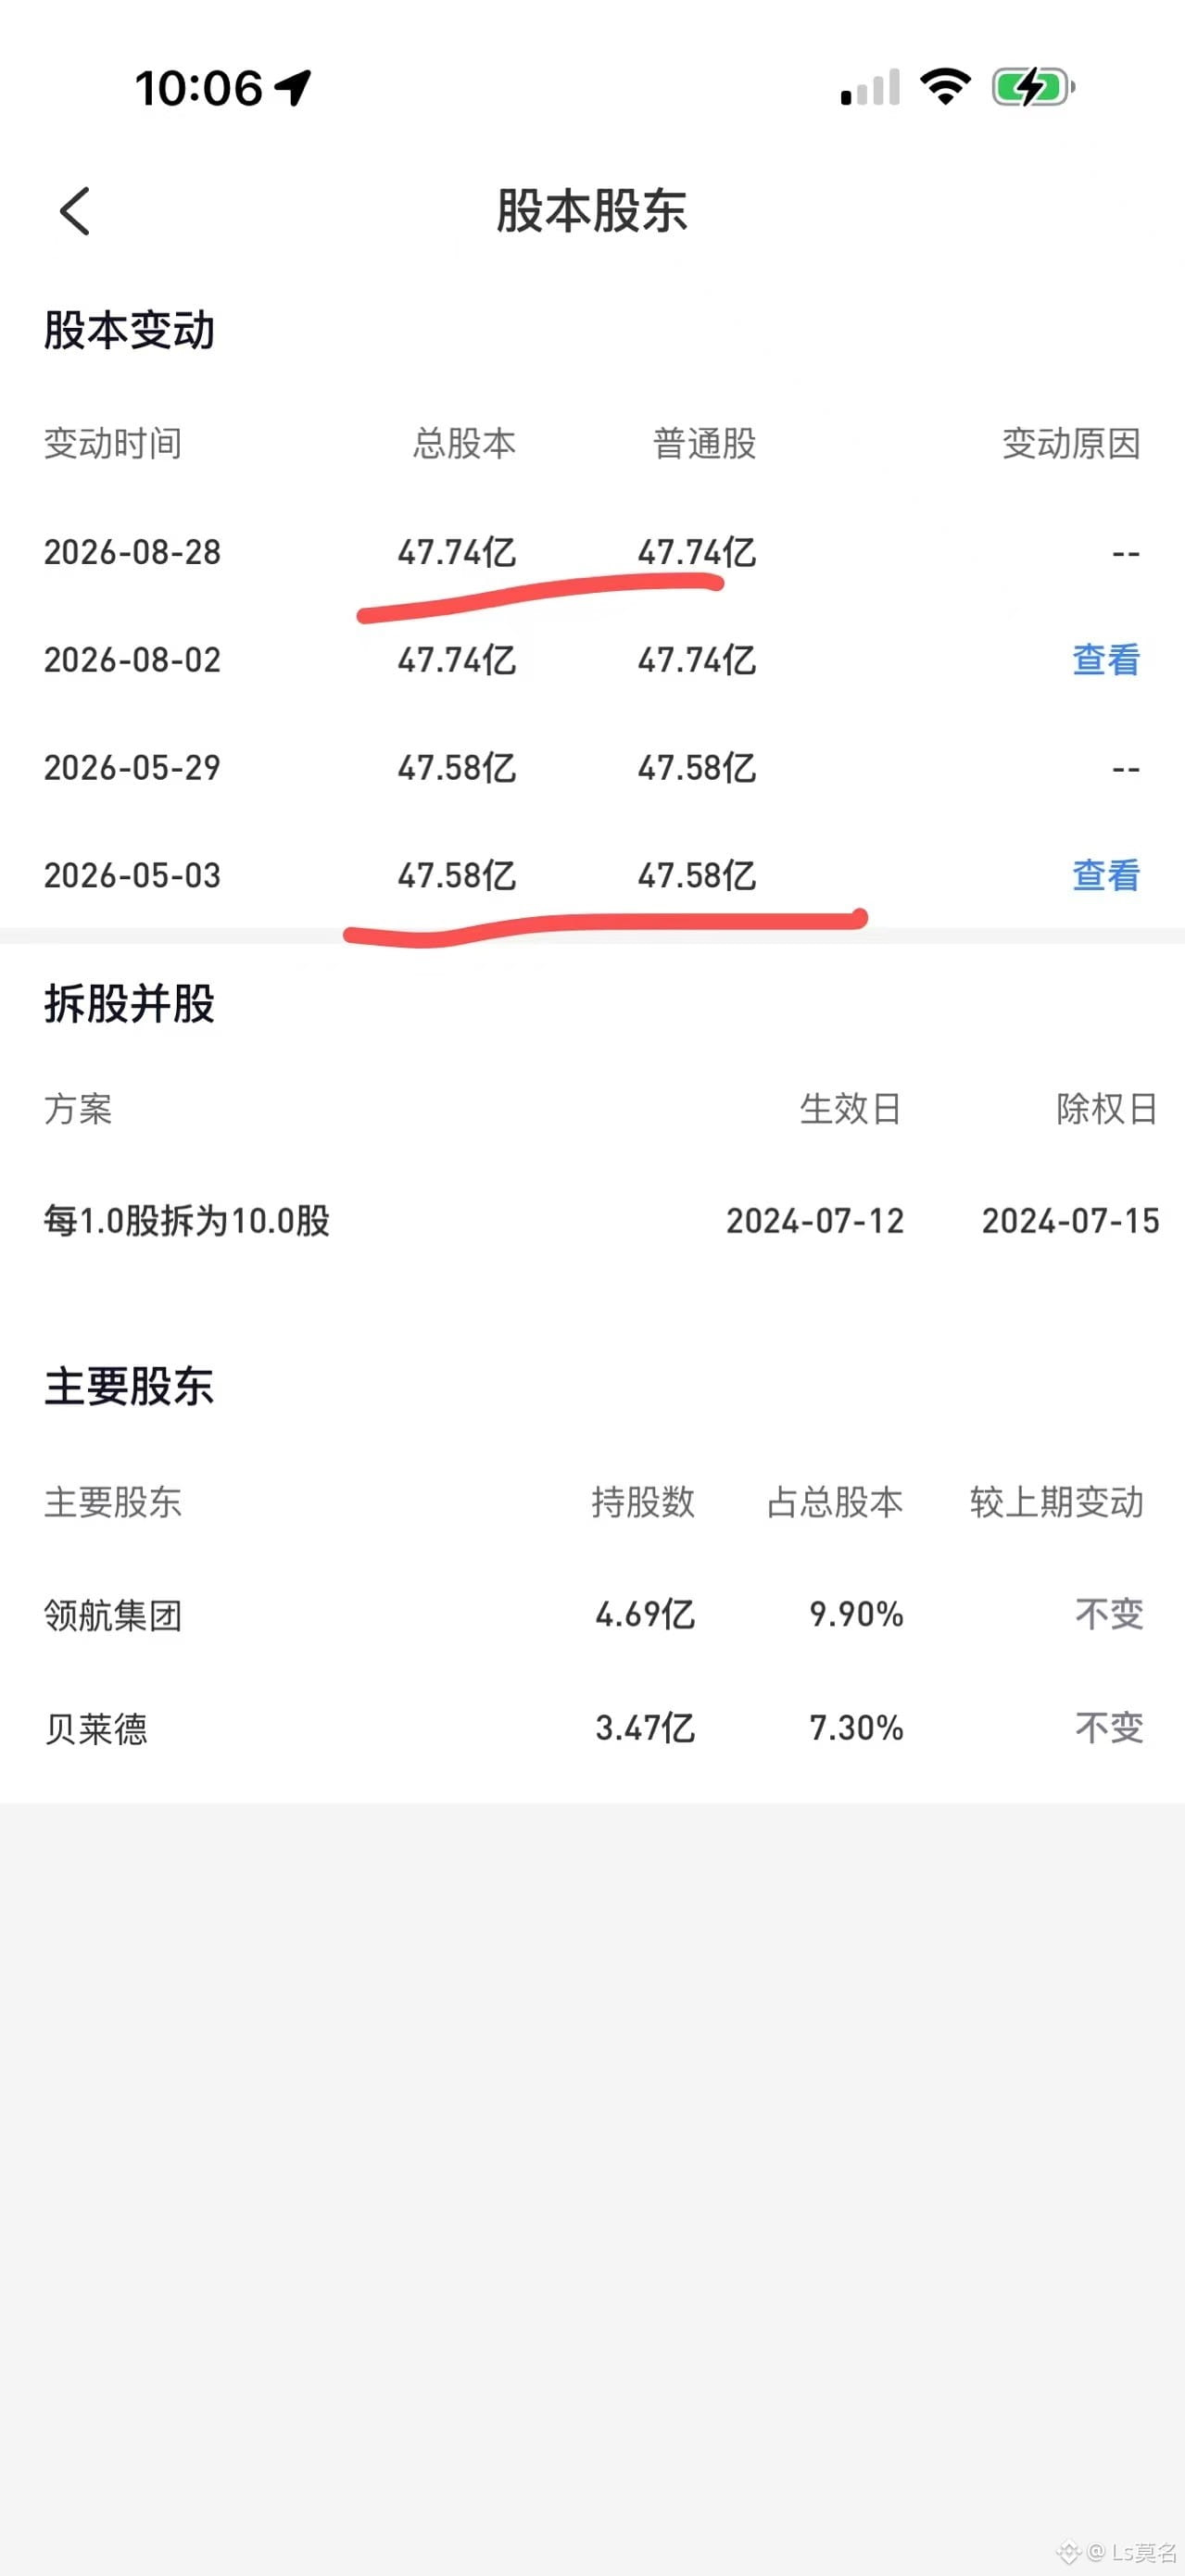
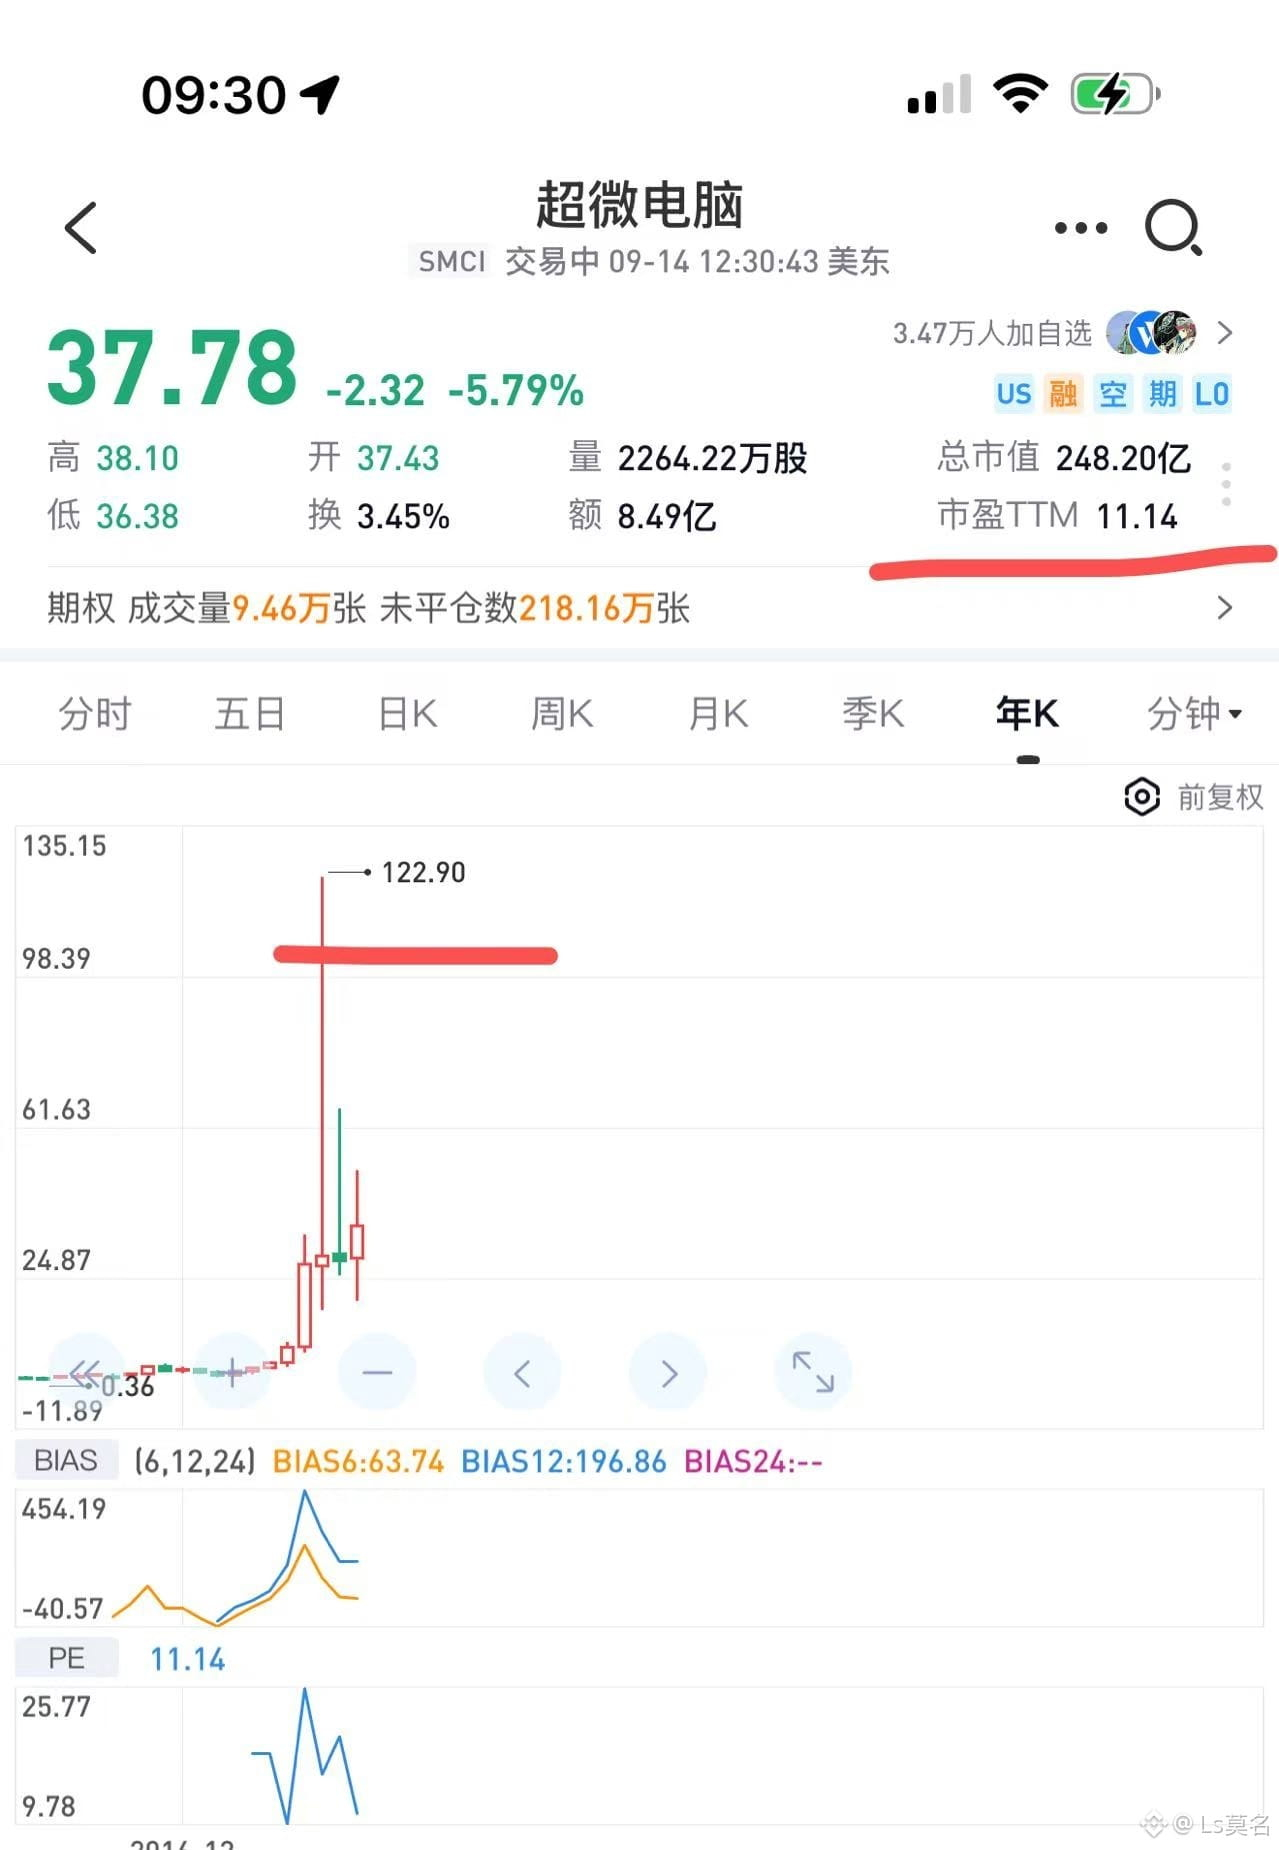
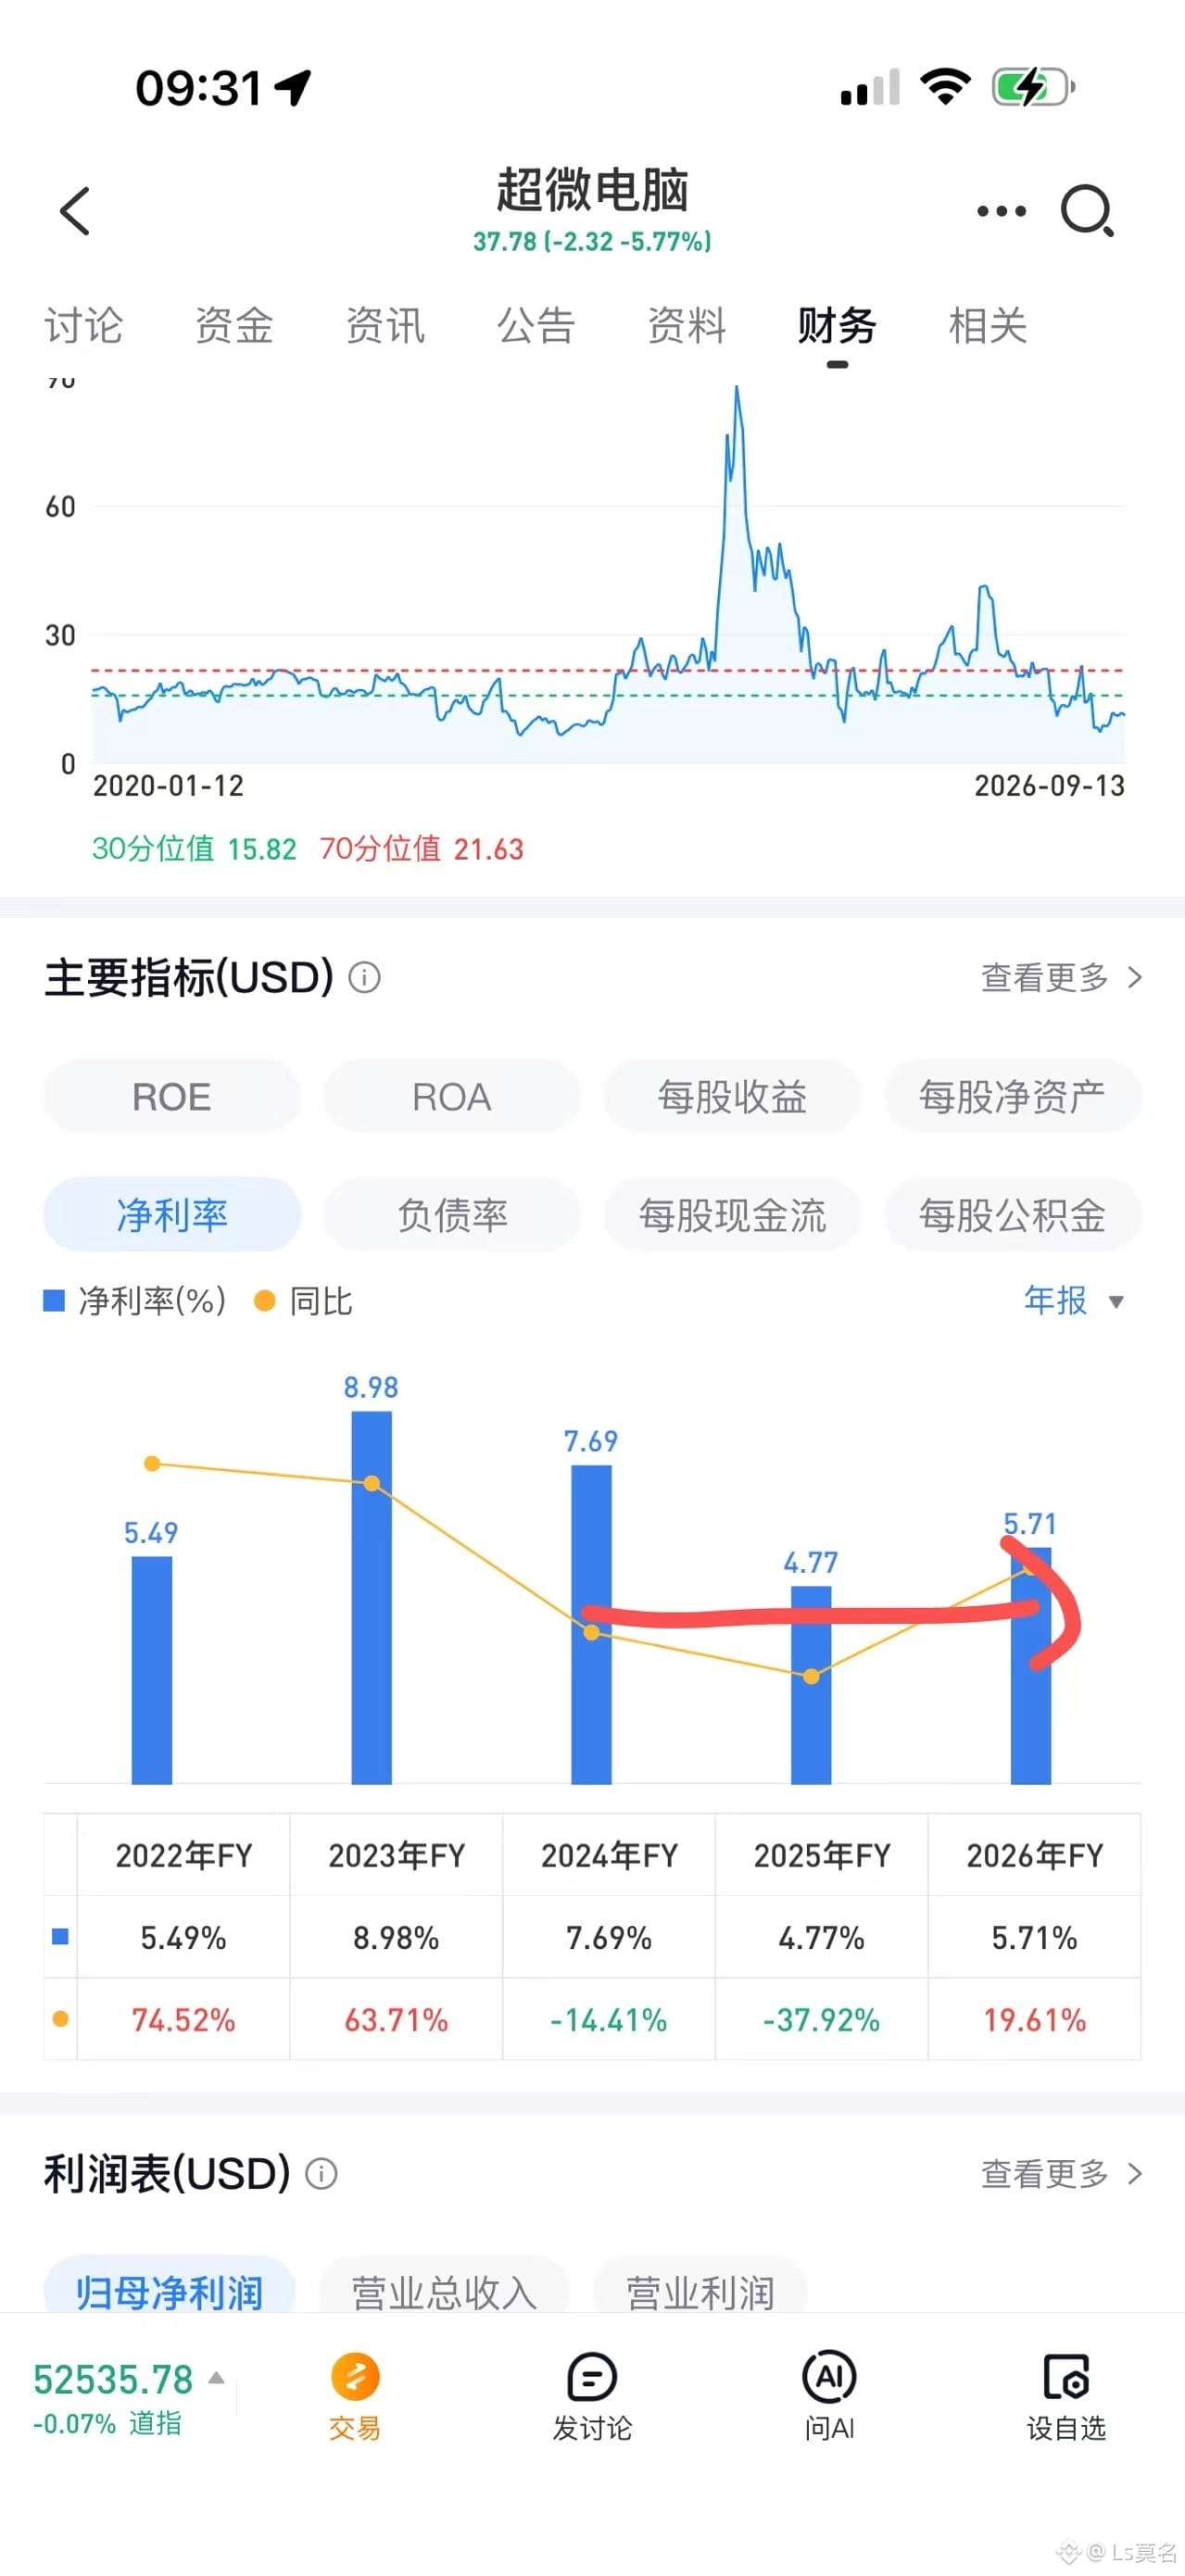
建议尽量别碰smci,第一公司一直有诚信问题,历任管理层出现问题 第二利润率太低了,就是一个电脑组装公司 第三同样估值还不如考虑存储 最起码护城河足够深
建议尽量别碰smci,第一公司一直有诚信问题,历任管理层出现问题 第二利润率太低了,就是一个电脑组装公司 第三同样估值还不如考虑存储 最起码护城河足够深
1
110
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinSurpasses$77000
9,583 penayangan
151 Berdiskusi
$BTC sedang melonjak lebih tinggi meski semuanya. 🚀
Hari ini menandai kenaikan suku bunga pertama dalam lebih dari 3 tahun, sementara Undang-Undang CLARITY kembali macet lagi kemarin.
Siapkan posisi yang panjang lagi — nanti kamu akan berterima kasih padaku
Entri : $75500 - $76500
Stoploss : $74900
Take profit : $77000 - $78000
Bersiaplah untuk siklus pertumbuhan yang gila. 🔥
TF_bnb
·Disukai 16 Kali
·6.6k penayangan
ParadigmDisclosesZECHolding
32,916 penayangan
707 Berdiskusi
BitcoinETFsShed$450M
19,784 penayangan
179 Berdiskusi