
Posting
--Bullish
价值与动量发掘
·
--
BullishAku dan modelku menganalisis laporan keuangan $SMCI .
Begitu kumpulan angka ini keluar, karakter laporan keuangan SMCI sudah berubah. Tanpa membahas bagaimana pasar “bertaruh” pada harga sahamnya, dari sisi fundamental saja, aku akan menaikkannya dari diskusi A/B sebelumnya menjadi “Kelas S/lebih dari ekspektasi kuat”.
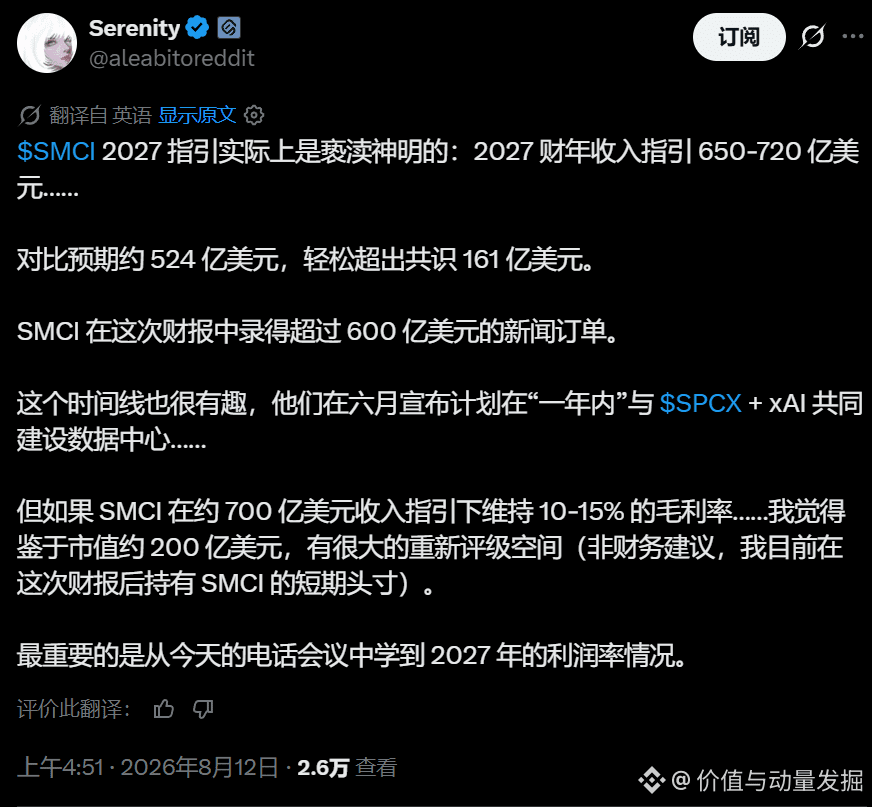
Poin paling penting bukan EPS $1.62, melainkan panduan pendapatan FY27 sebesar $65–72B.
Uraikan satu per satu
Indikator Aktual/Panduan Ekspektasi pasar Penilaian
Pendapatan Q4 $11.1B $11.55B 🔴 Rendah sekitar 4%
EPS Q4 $1.62 ~$0.62–0.94 🟢🟢 Melampaui ekspektasi besar
Adj. GM Q4 17.6% Perusahaan sebelumnya 15–17% 🟢 Melampaui bagian atas panduan
Pendapatan Q1 FY27 $14.5–15.5B — 🟢 Kuat
Pendapatan FY27 $65–72B $52.5B 🟢🟢 Poin ledakan utama
Adj. EPS Q1 FY27 $1.01–1.10 — 🟢
Kesepakatan yang dilihat pasar sebelumnya kira-kira adalah pendapatan Q4 $11.55B dan EPS yang disesuaikan sekitar $0.94, jadi data yang kamu lihat sekarang memang berarti laba jauh melampaui ekspektasi, sementara pendapatan sedikit di bawah ekspektasi.
Poin terpenting: FY27 $65–72B
Angka ini sangat krusial.
Awalnya di pasar:
Pendapatan FY27 ≈ $52.5B
Sekarang perusahaan:
$65–72B
Nilai tengah:
$68.5B
Dibandingkan dengan $52.5B:
+30.5%
Ini sudah bukan “kenaikan tipis”.
Ini:
Perusahaan langsung memberi tahu pasar: skala bisnis FY27 mungkin sekitar 30% lebih tinggi daripada model Wall Street saat ini.
Dan ini juga selaras dengan yang sebelumnya kamu berikan padaku:
Pesanan baru Q4 > $60B
Akhirnya terbentuk rangkaian tertutup.
Yang lebih penting, Q1 sudah memverifikasinya.
Q1 FY27:
$14.5–15.5B
Nilai tengah:
$15B
Jika FY27 akhirnya mencapai $68.5B, maka Q1 hanya sekitar 22%.
Ini berarti perusahaan tidak sedang mengatakan:
“Q4 tiba-tiba digenjot.”
Namun mereka sedang memberi tahu pasar:
Seluruh FY27 adalah laju pendapatan (revenue run-rate) yang sangat tinggi.
Lalu lihat margin laba kotor
Inilah bagian yang benar-benar bagus hari ini.
Pratinjau yang sebelumnya kamu berikan padaku:
GM Q4 15–17%
Aktual:
17.6%
Artinya:
Bukan hanya mencapai panduan, tetapi juga menembus bagian atas panduan.
Ini sangat penting.
Karena keraguan terbesar kita sebelumnya adalah:
Apakah 15–17% itu hanya efek sekali kali dari customer/product mix?
Sekarang, setidaknya jawaban untuk Q4 adalah:
Kondisinya aktual lebih baik daripada panduan.
Begitu kumpulan angka ini keluar, karakter laporan keuangan SMCI sudah berubah. Tanpa membahas bagaimana pasar “bertaruh” pada harga sahamnya, dari sisi fundamental saja, aku akan menaikkannya dari diskusi A/B sebelumnya menjadi “Kelas S/lebih dari ekspektasi kuat”.
Poin paling penting bukan EPS $1.62, melainkan panduan pendapatan FY27 sebesar $65–72B.
Uraikan satu per satu
Indikator Aktual/Panduan Ekspektasi pasar Penilaian
Pendapatan Q4 $11.1B $11.55B 🔴 Rendah sekitar 4%
EPS Q4 $1.62 ~$0.62–0.94 🟢🟢 Melampaui ekspektasi besar
Adj. GM Q4 17.6% Perusahaan sebelumnya 15–17% 🟢 Melampaui bagian atas panduan
Pendapatan Q1 FY27 $14.5–15.5B — 🟢 Kuat
Pendapatan FY27 $65–72B $52.5B 🟢🟢 Poin ledakan utama
Adj. EPS Q1 FY27 $1.01–1.10 — 🟢
Kesepakatan yang dilihat pasar sebelumnya kira-kira adalah pendapatan Q4 $11.55B dan EPS yang disesuaikan sekitar $0.94, jadi data yang kamu lihat sekarang memang berarti laba jauh melampaui ekspektasi, sementara pendapatan sedikit di bawah ekspektasi.
Poin terpenting: FY27 $65–72B
Angka ini sangat krusial.
Awalnya di pasar:
Pendapatan FY27 ≈ $52.5B
Sekarang perusahaan:
$65–72B
Nilai tengah:
$68.5B
Dibandingkan dengan $52.5B:
+30.5%
Ini sudah bukan “kenaikan tipis”.
Ini:
Perusahaan langsung memberi tahu pasar: skala bisnis FY27 mungkin sekitar 30% lebih tinggi daripada model Wall Street saat ini.
Dan ini juga selaras dengan yang sebelumnya kamu berikan padaku:
Pesanan baru Q4 > $60B
Akhirnya terbentuk rangkaian tertutup.
Yang lebih penting, Q1 sudah memverifikasinya.
Q1 FY27:
$14.5–15.5B
Nilai tengah:
$15B
Jika FY27 akhirnya mencapai $68.5B, maka Q1 hanya sekitar 22%.
Ini berarti perusahaan tidak sedang mengatakan:
“Q4 tiba-tiba digenjot.”
Namun mereka sedang memberi tahu pasar:
Seluruh FY27 adalah laju pendapatan (revenue run-rate) yang sangat tinggi.
Lalu lihat margin laba kotor
Inilah bagian yang benar-benar bagus hari ini.
Pratinjau yang sebelumnya kamu berikan padaku:
GM Q4 15–17%
Aktual:
17.6%
Artinya:
Bukan hanya mencapai panduan, tetapi juga menembus bagian atas panduan.
Ini sangat penting.
Karena keraguan terbesar kita sebelumnya adalah:
Apakah 15–17% itu hanya efek sekali kali dari customer/product mix?
Sekarang, setidaknya jawaban untuk Q4 adalah:
Kondisinya aktual lebih baik daripada panduan.