
Perak memiliki sejarah panjang dalam menyesatkan pengamat. Berbeda dengan ekuitas atau bahkan emas, perak jarang mengindikasikan pergerakan terpentingnya hanya melalui harga. Sinyal yang sebenarnya muncul di pasar derivatif dan fisik, jauh sebelum grafik menjadi jelas.
Saat ini, perak menghadirkan sebuah paradoks. Harga terus meningkat, namun partisipasi tetap rendah. Volatilitas yang direalisasikan sedang menyusut, namun premi opsi sedang berkembang. Kontrak berjangka menunjukkan tanda-tanda backwardation, namun tidak ada kegilaan spekulatif dalam volume atau sentimen.
Kombinasi ini tidak kontradiktif. Ini diagnostik.
Pasar opsi perak tidak mematok kelanjutan yang mulus atau ledakan spekulatif. Ini mematok ketidakberlanjutan, penetapan harga mendadak ke atas yang didorong oleh tekanan struktural daripada antusiasme.
1. Harga Sedang Meningkat Tanpa Spekulasi
Sekilas, kontrak berjangka perak tampak konstruktif tetapi tidak luar biasa. Harga telah membuat puncak dan dasar yang lebih tinggi dengan cara yang terkontrol, bertahap. Penurunan tidak dalam dan berlangsung singkat. Tidak ada percepatan parabola, struktur lilin yang kacau, dan tidak ada pembelian panik yang terlihat.
Yang terpenting, kemajuan ini terjadi tanpa perluasan volume yang berarti.
Di sebagian besar kelas aset, harga yang meningkat dalam volume rendah menimbulkan kecurigaan. Dalam perak, itu memberi sinyal sesuatu yang sangat berbeda. Perak adalah pasar berbobot kertas di mana sebagian besar likuiditas yang tampak disuplai oleh penjual pendek. Ketika para penjual itu mundur daripada mendorong, harga dapat naik dengan aktivitas yang mengejutkan sedikit.
Apa yang tercermin dalam aksi harga ini bukanlah permintaan agresif, tetapi ketidakhadiran pasokan yang tenang. Penjual mundur, bukan pembeli yang terburu-buru maju. Ini adalah kondisi yang rapuh, yang sering kali mendahului celah daripada tren.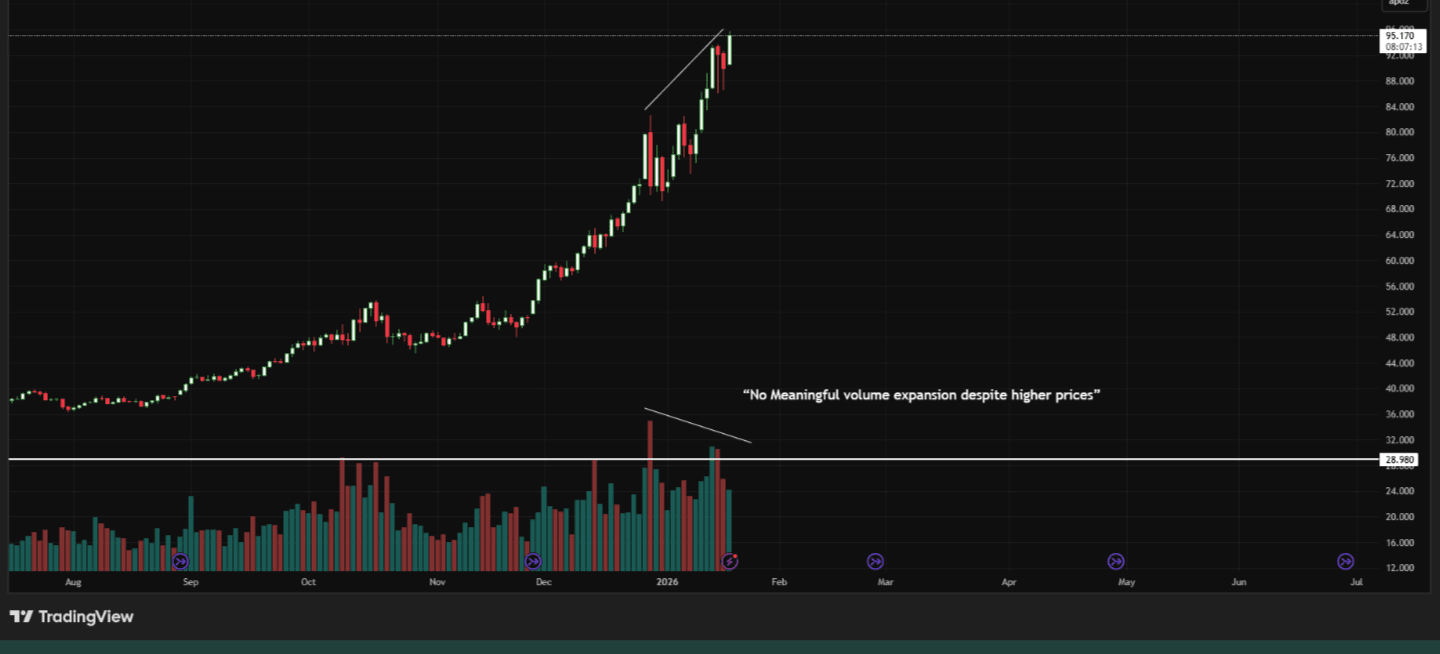
2. Volatilitas yang Direalisasi Sedang Turun Sementara Risiko Meningkat
Tanda peringatan yang paling jelas terletak pada perbedaan antara volatilitas yang direalisasi dan yang diimplikasikan. (Sangat jarang)
Volatilitas historis perak (yang direalisasi) telah menyusut. Rentang harian terbaru relatif sempit, memperkuat kesan pasar yang tenang dan teratur. Di permukaan, risiko tampaknya berkurang.
Namun pada saat yang sama, volatilitas yang diimplikasikan dalam opsi perak (VXSLV) terus meningkat.
Pemisahan ini jarang dan bermakna. Opsi adalah instrumen yang melihat ke depan. Ketika volatilitas yang diimplikasikan meningkat meskipun volatilitas yang direalisasi menurun, ini menunjukkan bahwa penulis opsi tidak mempercayai ketenangan yang tampak. Mereka tidak mematok risiko tren, tetapi risiko lonjakan.
Dengan kata lain, pasar opsi memberi sinyal bahwa langkah berarti berikutnya diharapkan tidak kontinu—gerakan celah atau kantong udara yang tidak dapat dilindungi dengan mulus.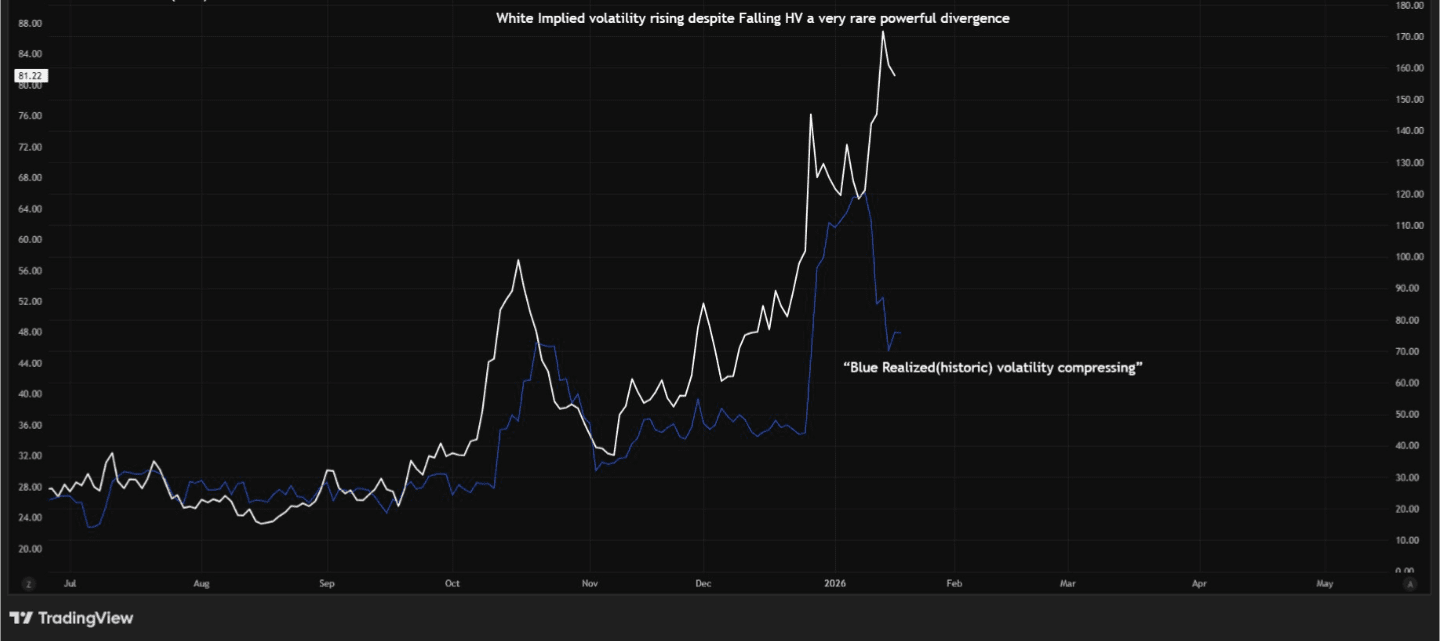
Volatilitas yang direalisasikan dalam perak terus menyusut meskipun volatilitas yang diimplikasikan meningkat. Pemisahan langka ini menunjukkan bahwa pasar opsi sedang mematok risiko lonjakan daripada risiko tren, memperingatkan kemungkinan pergerakan yang tidak kontinu meskipun aksi harga baru-baru ini tenang.
3. Stres Telah Bergerak Dari Emas ke Perak
Dalam kondisi normal, volatilitas emas memimpin dan volatilitas perak mengikuti. Emas bertindak sebagai sinyal moneter; perak memperkuatnya.
Saat ini, hubungan ini telah rusak.
Volatilitas emas (GVZ) telah mulai stabil dan mendingin, menunjukkan bahwa stres makro yang lebih luas—suku bunga, bank sentral, geopolitik—telah diserap. Namun, volatilitas perak terus meningkat secara independen.
Pemisahan ini menunjukkan migrasi stres. Risiko tidak lagi makro-monetis; itu internal terhadap struktur pasar perak itu sendiri, di mana leverage lebih tinggi, likuiditas lebih tipis, dan keterbatasan fisik lebih mengikat.
Secara historis, ini adalah pengaturan tahap akhir: emas memperingatkan lebih dulu, perak bereaksi terakhir—dan dengan ganas.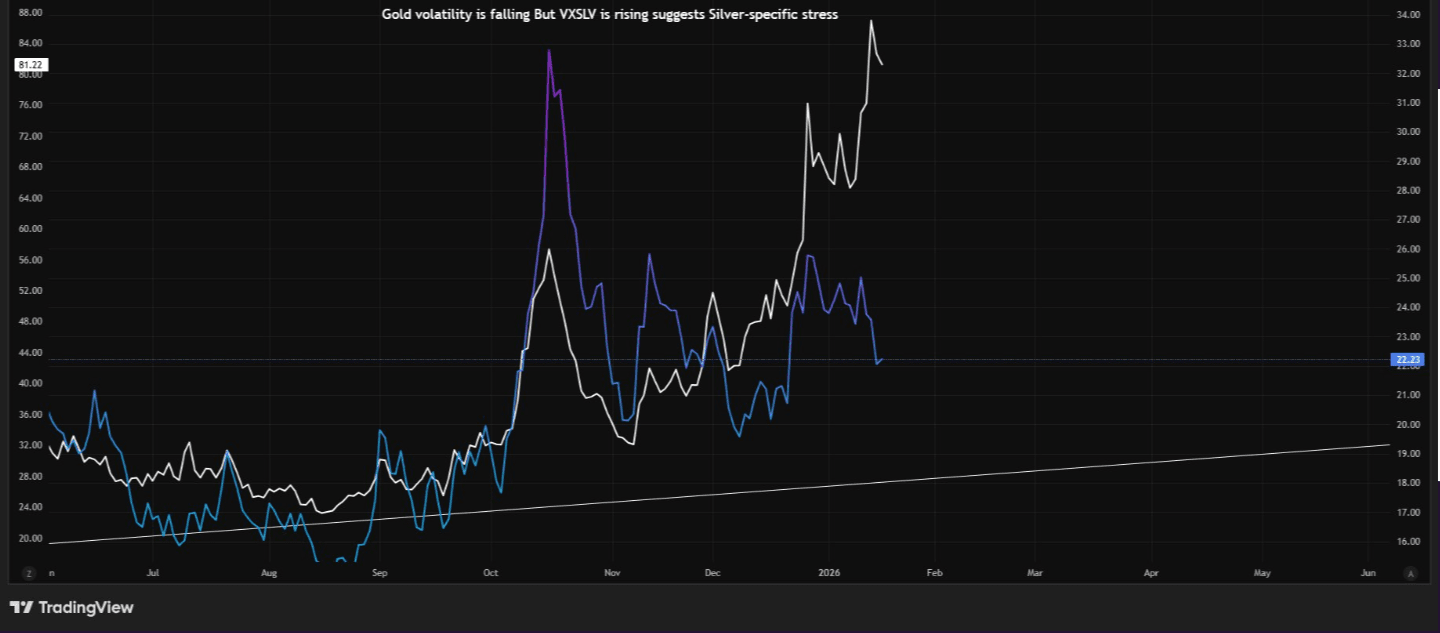
Volatilitas emas telah stabil sementara volatilitas perak terus meningkat. Pemisahan ini menunjukkan bahwa stres spesifik perak
4. Pasar Opsi Melindungi Sisi Atas, Bukan Sisi Bawah
Salah satu sinyal yang paling mengungkapkan datang dari penyebaran volatilitas yang diimplikasikan put-call 25-delta dalam opsi SLV.
Penyebaran ini telah bergerak ke tingkat yang sangat negatif, yang berarti bahwa panggilan sisi atas jauh lebih mahal daripada put sisi bawah. Penting untuk dicatat bahwa kondisi ini persisten, bukan sementara, dan mencakup jatuh tempo yang lebih panjang.
Ini bukanlah apa yang terlihat seperti pengejaran panggilan spekulatif. Spekulasi ritel cenderung berjangka pendek, terlokalisasi, dan kembali ke rata-rata saat dealer mengurangi permintaan.
Apa yang kami lihat sebagai gantinya adalah lindung nilai ekor sisi atas yang sistematis. Peserta pasar bersedia membayar premi untuk melindungi terhadap pergerakan tajam ke atas. Perilaku itu konsisten dengan manajemen risiko neraca, oleh bank bullion, produsen, atau posisi pendek besar, bukan dengan spekulasi gaya lotere.
Pasar tidak bertaruh pada sisi atas; ia melindungi terhadapnya.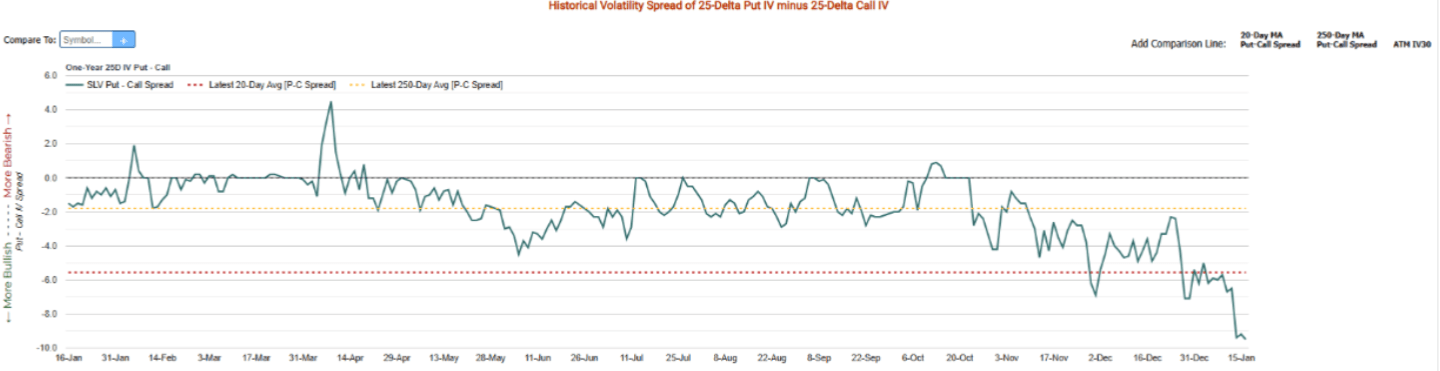
Penyebaran IV put-call negatif yang persisten menunjukkan panggilan sisi atas dipatok lebih kaya dari put sisi bawah. Ini mencerminkan lindung nilai defensif terhadap risiko ekor sisi atas daripada pembelian panggilan spekulatif, konsisten dengan manajemen risiko neraca oleh peserta pasar besar.
5. Senyuman IV Mengonfirmasi Risiko Celah
Senyuman volatilitas yang diimplikasikan di seluruh beberapa kedaluwarsa memberikan kejelasan lebih lanjut.
Di antara tanggal kedaluwarsa jangka pendek dan menengah, sayap panggilan sisi atas curam dan tidak terbatasi. Volatilitas yang diimplikasikan meningkat tajam saat harga strike bergerak lebih tinggi, menunjukkan bahwa likuiditas diharapkan hanya ada pada tingkat yang jauh lebih tinggi.
Di pasar komoditas, sayap panggilan sisi atas sering kali dibatasi oleh penjualan produsen. Batas itu secara mencolok tidak ada di sini. Produsen tidak menjual panggilan secara agresif, dan dealer enggan menulis perlindungan sisi atas yang murah.
Inilah cara pasar opsi memetakan kantong udara, zona di mana harga mungkin perlu melompat karena sedikit likuiditas yang tertahan di antaranya.
Pesan ini tidak ambigu: jika perak bergerak, diharapkan melompat, bukan naik.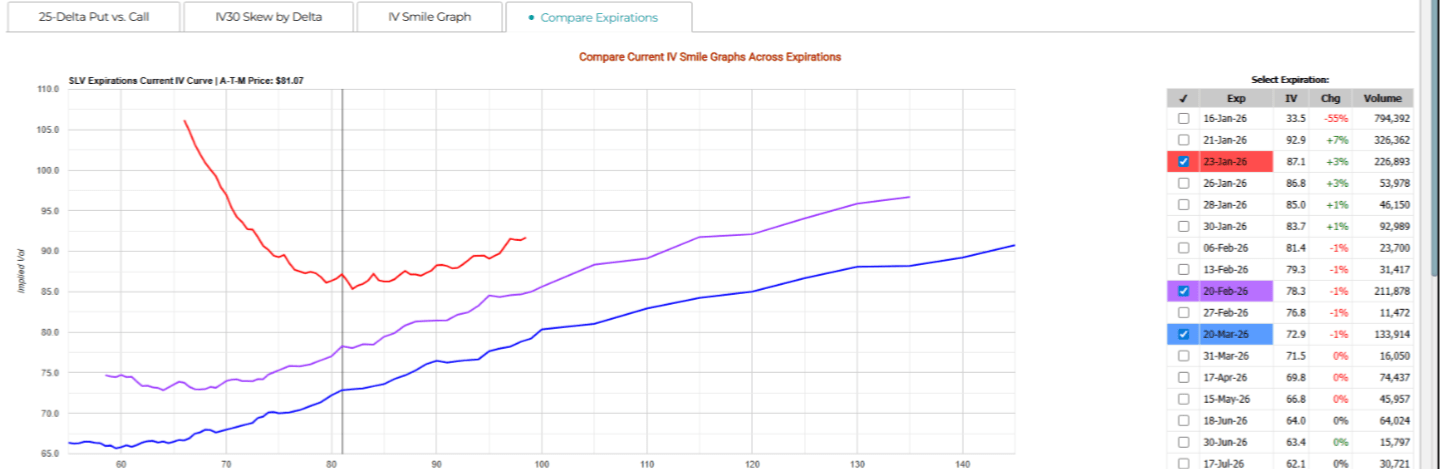
Senyuman volatilitas yang diimplikasikan menunjukkan sayap panggilan sisi atas yang curam dan persisten di seluruh beberapa kedaluwarsa. Struktur ini menunjukkan bahwa pasar opsi mematok potensi lonjakan harga ke tingkat yang lebih tinggi di mana likuiditas ada, daripada mengharapkan penemuan harga yang mulus.
6. Backwardation Mengonfirmasi Keketatan Fisik
Sementara opsi mencerminkan ekspektasi, kurva berjangka mencerminkan logistik.
Perak memasuki backwardation—di mana kontrak jangka pendek diperdagangkan di atas kontrak yang ditangguhkan—sangat tidak biasa. Biaya penyimpanan rendah, dan perak biasanya diperdagangkan dalam contango.
Backwardation menandakan bahwa pengiriman segera lebih dihargai daripada janji masa depan. Ini mencerminkan ketersediaan fisik yang ketat, meningkatnya tekanan sewa, dan kesulitan dalam menggulir posisi pendek ke depan.
Ini memperkenalkan variabel kritis: tekanan waktu.
Backwardation tidak dapat disebabkan oleh antusiasme ritel. Ini muncul dari keterbatasan fisik dan neraca. Ini berarti bahwa posisi kertas tidak dapat lagi menunda penyelesaian dengan murah, meningkatkan risiko penyesuaian paksa.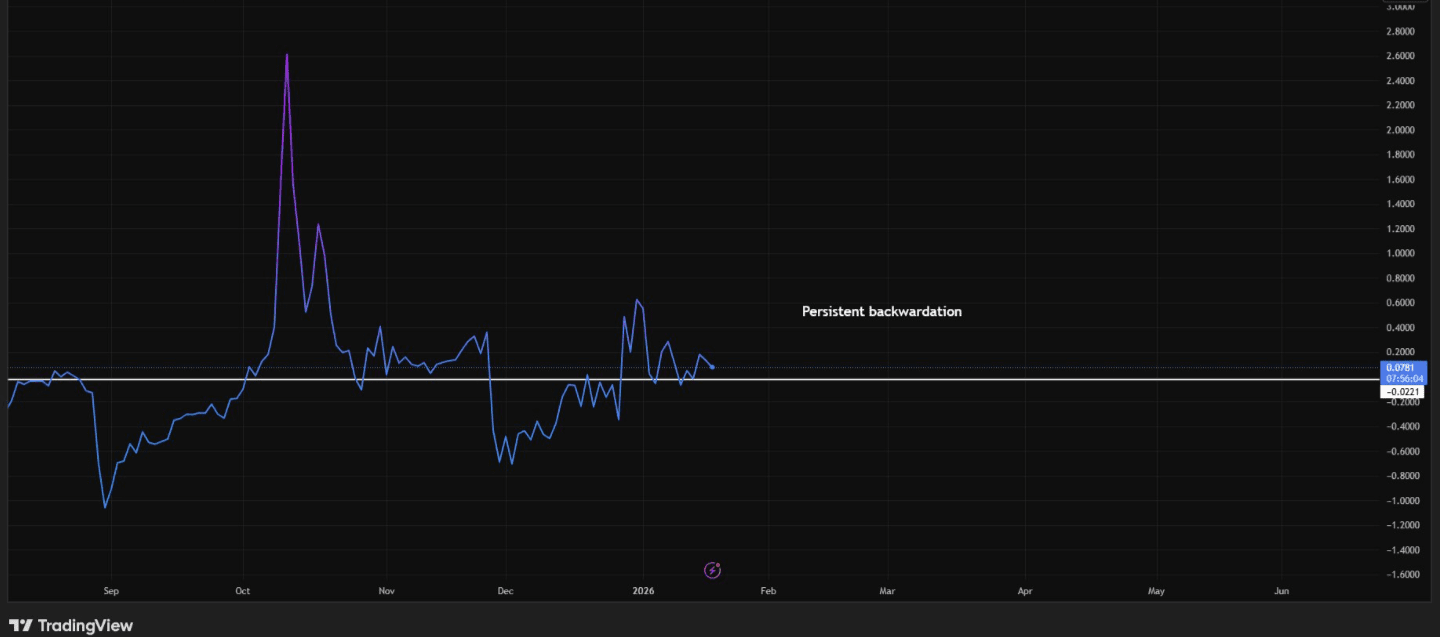
Kontrak berjangka perak telah bergerak ke backwardation, dengan kontrak jangka pendek dipatok di atas bulan-bulan yang ditangguhkan. Backwardation dalam perak jarang terjadi dan menandakan ketersediaan segera yang ketat, meningkatnya tekanan pengiriman, dan meningkatnya tekanan waktu pada posisi pendek dan carry.
7. Mengapa Ini Bukan Puncak Ledakan
Aksi harga yang cepat sering kali membuat pengamat berasumsi bahwa itu adalah puncak ledakan. Asumsi itu prematur di sini.
Puncak ledakan yang sebenarnya menunjukkan struktur yang sangat spesifik:
Volume meledak
Volatilitas yang direalisasi meledak
Volatilitas yang diimplikasikan menyusut saat rasa puas kembali
Contango pulih saat pasokan dilepaskan
Partisipasi universal dan kepastian naratif
Perak saat ini menunjukkan invers:
Volume tenang
Volatilitas yang direalisasi menurun
Volatilitas yang diimplikasikan meningkat
Backwardation
Skeptisisme yang terus-menerus
Ini adalah penetapan harga struktural, bukan kelelahan spekulatif.
Kecepatan saja tidak mendefinisikan puncak. Partisipasi yang mendefinisikan—dan partisipasi tetap dibatasi.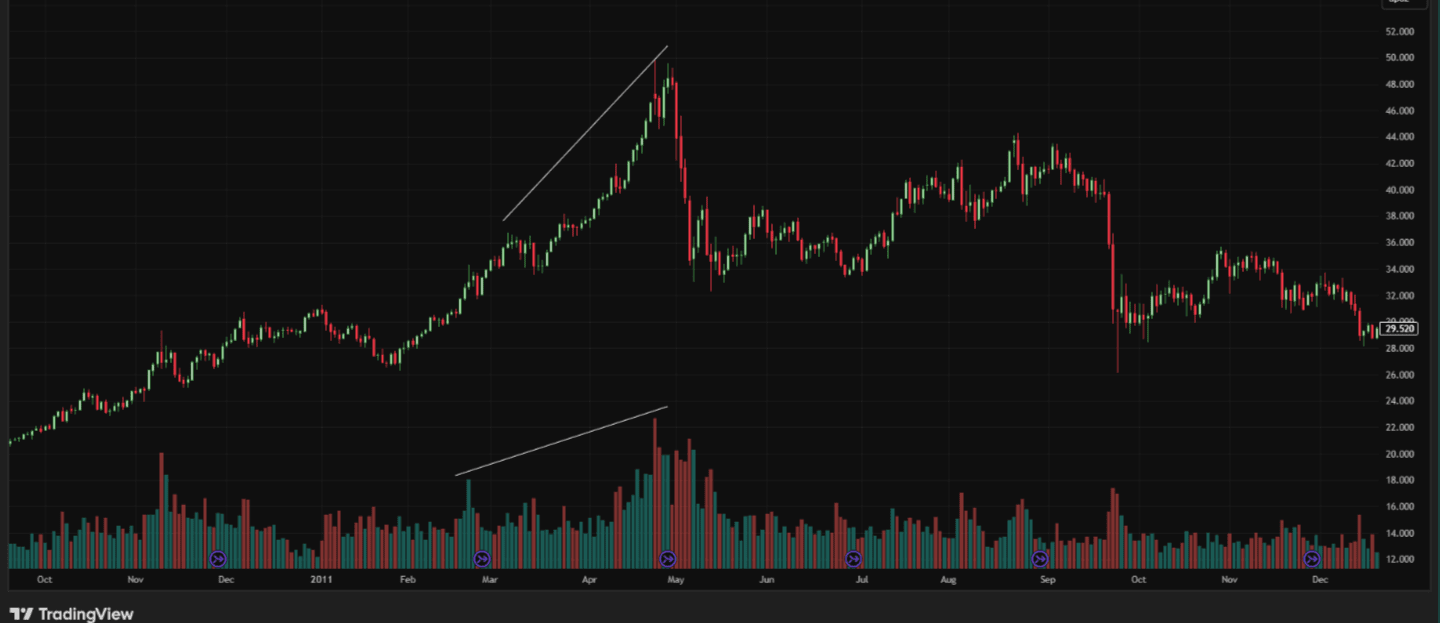
Puncak yang meledak membutuhkan volume yang berkembang yang tidak terjadi saat ini
8. Perbandingan yang Sering Dibuat: GME
Perbandingan dengan tekanan GameStop dapat dipahami tetapi tidak lengkap.
Kedua situasi memiliki kesamaan permukaan: posisi pendek yang ramai, likuiditas tipis, umpan balik volatilitas-margin, dan aksi harga yang tidak kontinu.
Perbedaannya mendasar. GameStop adalah tekanan yang didorong oleh sentimen. Perak adalah tekanan yang didorong oleh neraca dan pengiriman.
Tekanan sentimen berakhir ketika antusiasme memudar. Tekanan struktural berakhir hanya ketika harga naik cukup untuk melepaskan pasokan dan mengembalikan keseimbangan. Proses itu biasanya melibatkan overshoot, bukan moderasi.
Apa yang Dipersiapkan Pasar Opsi
Secara keseluruhan, bukti konsisten dan saling memperkuat.
Harga sedang meningkat karena pasokan sedang ditarik
Volume teredam karena partisipasi dibatasi
Volatilitas yang direalisasi tenang karena pergerakan belum terjadi
Volatilitas yang diimplikasikan meningkat karena pergerakan diharapkan terjadi secara mendadak
Skew opsi menunjukkan ketakutan terhadap celah sisi atas
Backwardation mengonfirmasi stres fisik dan temporal
Pasar opsi perak bersiap untuk penetapan harga mendadak ke atas—bukan tren yang bertahap, bukan lonjakan spekulatif, dan bukan puncak yang akan segera terjadi.
Penetapan harga ulang ini kemungkinan akan terjadi melalui celah dan kantong udara, sering kali dipicu oleh katalis yang tampak sepele, saat likuiditas menguap dan lindung nilai gagal.
Kesimpulan
Perak jarang bergerak ketika itu keras. Ia bergerak ketika tenang dan tertekan.
Struktur pasar hari ini, di seluruh harga, volume, volatilitas, opsi, dan berjangka, mengarah pada sistem yang berada di bawah tekanan internal yang meningkat. Permukaan tampak tenang, tetapi pasar derivatif mematok pelanggaran kontinuitas.
Ketika volatilitas yang diimplikasikan meningkat sebelum harga, itu bukanlah kegembiraan.
Itu adalah ketakutan terhadap apa yang tidak dapat dilindungi.
Pasar opsi perak memberi tahu kita, dengan jelas dan berulang kali, bahwa fase berikutnya bukanlah penggilingan—ini adalah penetapan harga ulang.
Catatan: Ini bukan nasihat keuangan. Hanya untuk tujuan edukasi.