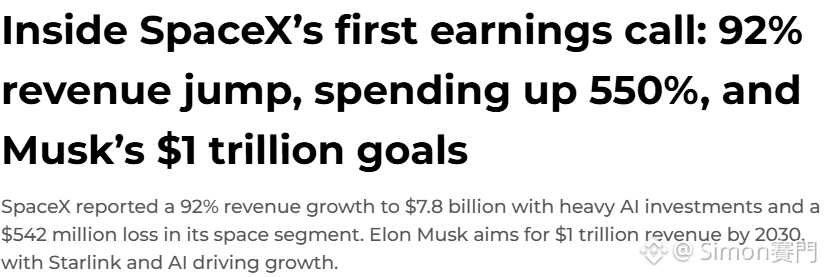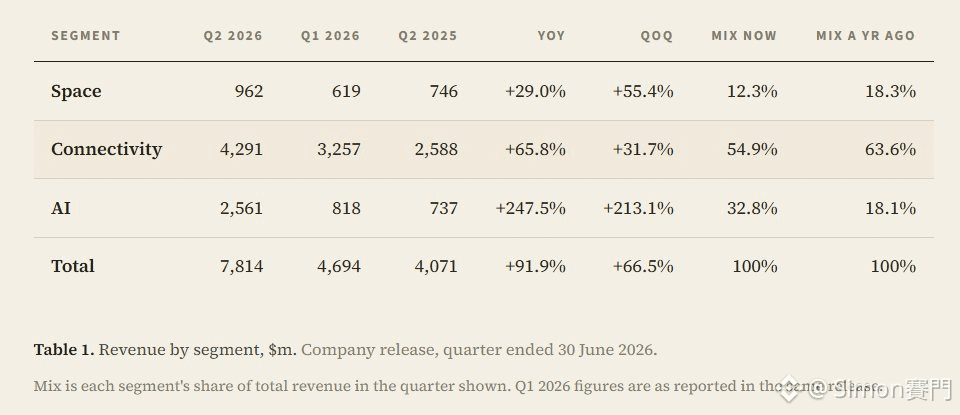
Baru-baru ini, $SPCX merilis laporan keuangan. Dari angka-angkanya sendiri, performanya terlihat sangat kuat: pendapatan mencapai 7,81 miliar dolar AS, tumbuh jauh melampaui ekspektasi (naik 92% dibanding periode yang sama tahun lalu),
Dalam sumber pendapatannya, yang paling dominan tetap “Starlink”, dengan kontribusi pendapatan sebesar 4,29 miliar dolar AS (tingkat pertumbuhan tahun-ke-tahun 66%). Di antara tiga segmen utama, ini juga merupakan satu-satunya bagian yang menghasilkan laba,
Lalu, dari struktur pendapatan saat ini, bagian yang paling stabil tetap Starlink. Namun meskipun baik divisi AI maupun roket saat ini mengalami kerugian, pendapatan keduanya tetap bertumbuh: divisi AI naik 247% secara tahunan, sementara divisi roket naik 29%,
Karena itu, mungkin strategi Spcx saat ini adalah menjadikan Starlink sebagai sumber arus kas utama perusahaan, lalu menggunakan arus kas yang stabil tersebut untuk lebih fokus membina divisi AI dan roket. Memang ini cukup membakar biaya, tetapi ada peluang untuk membangun batas pertumbuhan yang lebih tinggi,
Hal ini juga tampaknya bisa dibuktikan dari tingginya biaya yang dikeluarkan. Saat ini belanja perusahaan mencapai 18,4 miliar dolar AS, di mana sekitar 15,8 miliar dolar AS diinvestasikan ke infrastruktur AI,
Selain itu, manajemen perusahaan juga pernah menyatakan bahwa dalam dua kuartal ke depan, belanja modal masih akan tetap berada pada level tinggi,
Namun, meskipun jika dilihat hanya dari pertumbuhan pendapatan, kinerja yang melampaui ekspektasi seharusnya memberi efek positif bagi harga saham, kenyataannya harga saham justru masih bergerak turun. Saya kira salah satu alasan utamanya adalah tingginya belanja/biaya yang dikeluarkan,
Pada dasarnya, para investor pasti khawatir tentang arus kas jangka pendek, serta apakah imbal balik setelahnya akan sebanding dengan investasi yang dikeluarkan. Sederhananya: apakah pertumbuhan di masa depan benar-benar layak untuk dibayar oleh investor seperti kita,
Tapi jika dilihat dari sudut pandang jangka panjang—jika ingin meningkatkan daya saing perusahaan dan sekaligus menjauh dari kompetitor—masa sakit akibat belanja modal yang besar ini sepertinya memang harus ditanggung!
Yang menarik, setelah laporan keuangan keluar dan saham sempat turun, ketika tekanan jual dari tranche penjualan pertama mulai dikeluarkan (release/lock-up berakhir), harga saham justru mengalami rebound dan naik (saat ini naik hampir 25% dari titik terendah). Sepertinya tekanan dari tranche pertama belum membuat investor terlalu panik—sebagian pemegang saham tetap yakin pada prospek masa depan Spcx (memegang dengan cukup stabil). Ke depan masih ada beberapa batch release berikutnya yang akan terus datang—tinggal dilihat bagaimana pasar menyerapnya nanti.