
Pada 24 Juli 2026, Kementerian Keuangan dan Administrasi Pajak Negara mengeluarkan (Pengumuman tentang hal-hal terkait pajak penghasilan pribadi atas trust lepas pantai) yang mewajibkan pihak pendiri trust dan pihak terkait lainnya untuk, dalam waktu 90 hari sejak pengumuman tersebut diterbitkan, yakni sebelum 22 Oktober 2026, melaporkan dan membayar pajak tambahan.
Pajak dibagi menjadi dua bagian: pajak untuk tahap pendirian trust, pada prinsipnya ditagih kembali selama tiga tahun, yaitu trust lepas pantai yang didirikan pada periode 2023 hingga 2025 harus membayar tambahan pajak sebesar 20%; saat ini dampaknya masih tergolong terbatas.
Yang berdampak lebih besar adalah pajak selama masa keberlangsungan trust; tidak ada batas waktu, tidak dibedakan per tahun, semua penghasilan trust yang terhitung hingga akhir tahun 2025 dihitung secara paket, lalu dikenakan tambahan pajak sebesar 20%.
Struktur trust lepas pantai yang dibangun oleh pendiri Grup Xiaomi, Lei Jun, cukup khas. Di bawah ini, kita akan memakai contoh Lei Jun untuk melihat berapa besar pajak yang harus dibayar kembali.
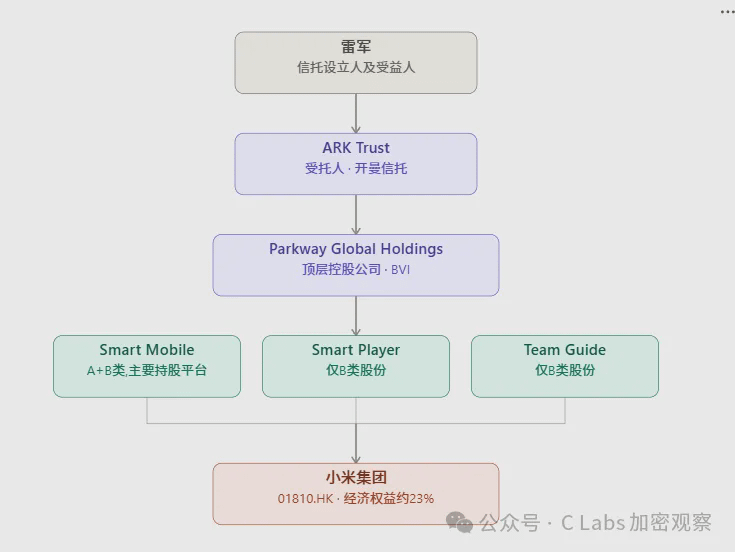
Lei Jun mendirikan trust keluarga pada 2018, menunjuk perusahaan Trust pihak pengelola pihak pemberi (AKR Trust) sebagai wali amanat melalui perusahaan di Hong Kong untuk memegang dan mengelola aset trust tersebut. Di bawah trust keluarga terdapat struktur kepemilikan perusahaan tiga lapis; dua perusahaan level bawah, Smart Mobile Holdings Limited dan Smart Player Holdings Limited, secara langsung memiliki saham Grup Xiaomi yang didirikan di Cayman.
Grup Xiaomi sebagai entitas yang terdaftar di luar negeri, secara aktual mengendalikan sejumlah perusahaan domestik Xiaomi melalui struktur VIE; Lei Jun memegang 31,41% saham Grup Xiaomi melalui trust keluarga. Setelah listing, hak kendali Lei Jun secara bertahap terdilusi, namun melalui sistem AB share dan sejenisnya, kendali substantif atas Grup Xiaomi tetap dapat diwujudkan.
Trust ini didirikan pada 2018, sehingga bebas dari pajak pada tahap pendirian trust. Namun apa pun kapan trust didirikan, para pendiri tetap harus membayar pajak sebesar 20% atas keuntungan yang terbentuk dari trust keluarga mereka sebelum akhir 2025.
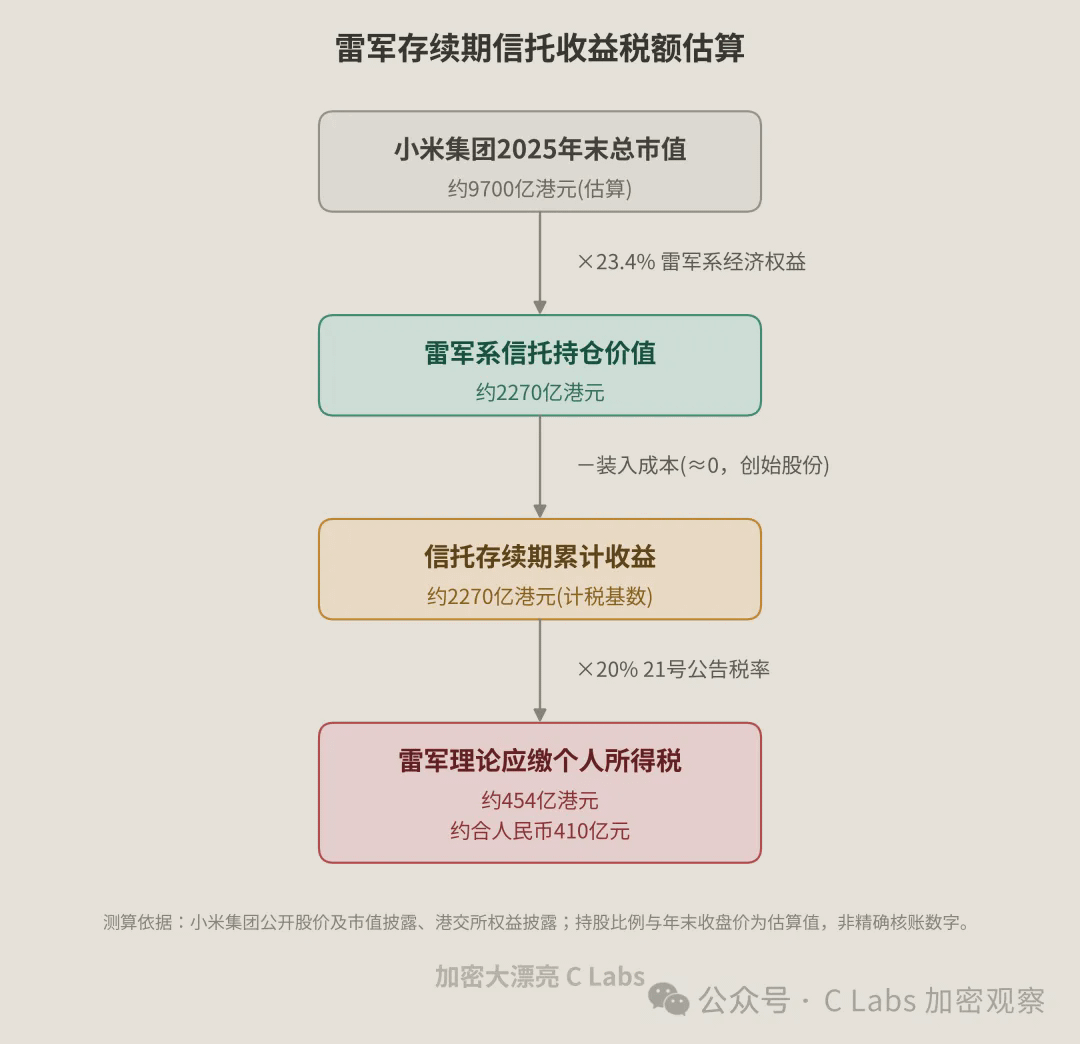
Dengan perkiraan nilai pasar Xiaomi di akhir tahun 2025 sebesar 97 miliar dolar Hong Kong, Lei Jun perlu membayar kembali sekaligus 41 miliar yuan renminbi.
Meski kekayaan Lei Jun mencapai beberapa ratus miliar, sumber utamanya berasal dari nilai pasar perusahaan-perusahaan yang terdaftar. Kalau harus mengeluarkan 41 miliar yuan renminbi untuk melunasi pajak sekaligus, itu tetap sangat sulit.
Kalau begitu, bisakah bayar agak nanti?
Berdasarkan kebijakan yang ada, dalam periode jendela 90 hari jika melaporkan secara aktif dapat dibebaskan dari denda keterlambatan; jika melapor setelah 90 hari, kemungkinan akan menghadapi denda sebesar 5 per 10.000 per hari.
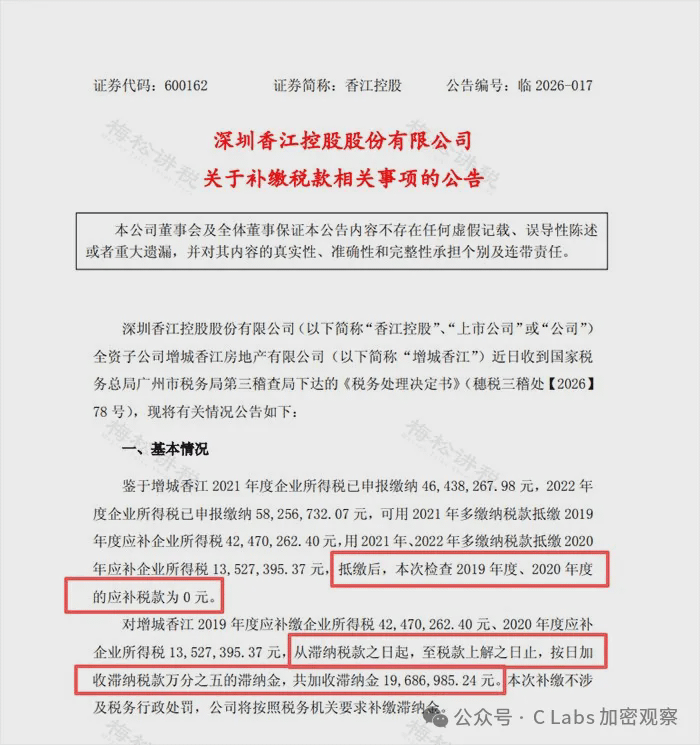
Misalnya perusahaan publik Xiangjiang Holdings, ditelusuri kembali ke tahun 2019. Memang tidak ada tunggakan pajak, namun ada beberapa pos pajak yang terlambat dibayar, sehingga pihak otoritas pajak meminta pembayaran denda keterlambatan sebesar 5 per 10.000 per hari.
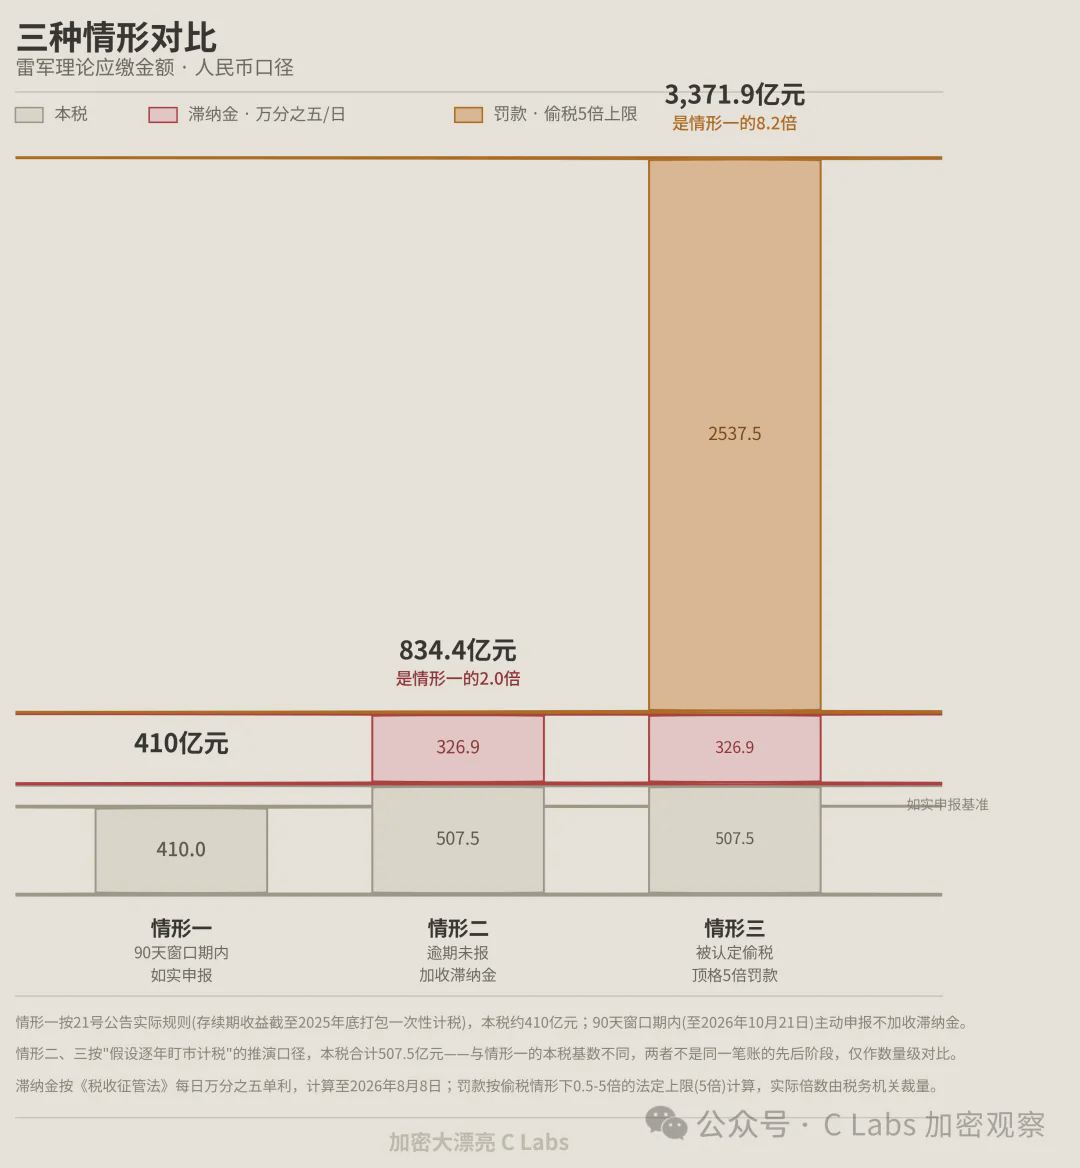
Jika Lei Jun tidak melaporkan secara benar dalam 90 hari, sehingga trust juga ditagih pajaknya secara bertahap oleh otoritas pajak tiap tahun dan dikenakan denda keterlambatan sebesar 5 per 10.000, lalu harus membayar berapa?
Pertama, dari sudut pandang otoritas pajak, aturan pemajakan trust luar negeri adalah: jika pada tahun tersebut memperoleh laba, dikenakan pajak 20%; jika rugi, kerugian tidak dapat dikompensasikan.
Harga saham Xiaomi, pada empat tahun 2020/2023/2024/2025 mengalami kenaikan, jadi pajak hanya perlu dibayar untuk empat tahun tersebut, dengan total pajak 50,75 miliar yuan renminbi. Sekaligus harus membayar lebih banyak sekitar 10 miliar...
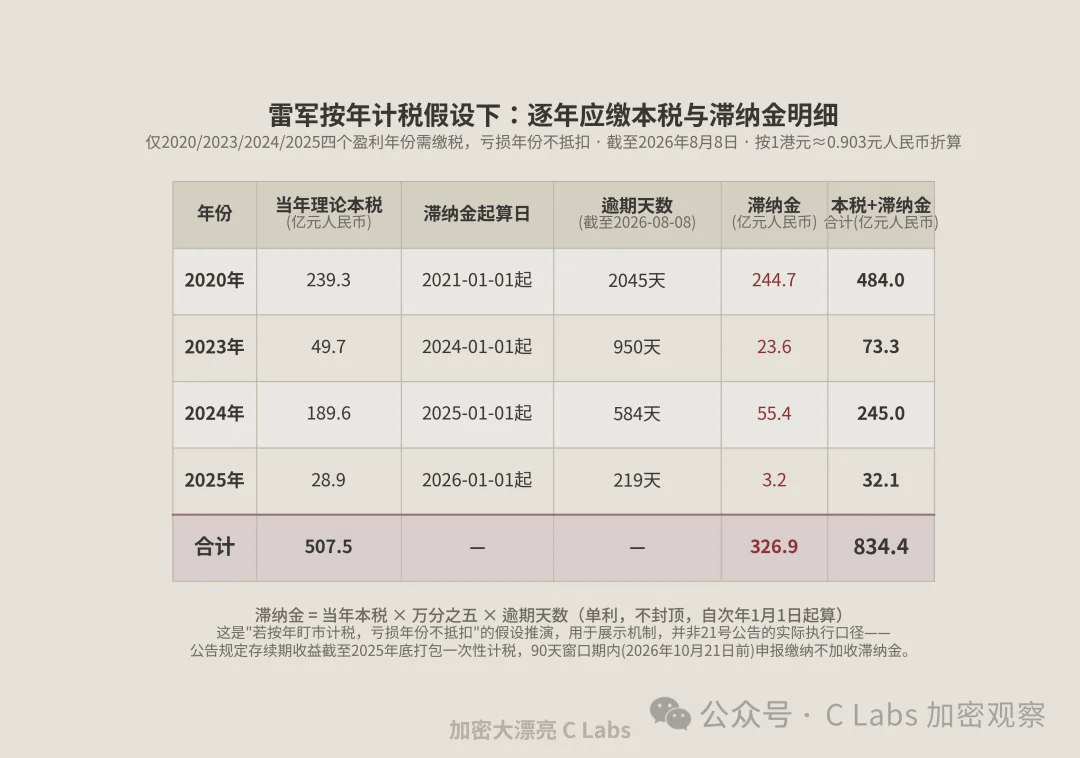
Jika ditambah lagi dengan membayar denda keterlambatan sebesar 5 per 10.000, maka jumlah yang harus dibayar bisa mencapai 83,44 miliar!
Ini dua kali lipat dibanding 41 miliar dalam periode jendela 90 hari sebelumnya!
Di sini saya tetap menyarankan agar bos Lei menilai situasinya dengan jelas, melepaskan angan-angan, fokus pada pelaporan, dan mengakui semuanya agar mendapatkan keringanan.
Dari sudut pandang otoritas pajak, setelah periode jendela 90 hari, pasti juga akan menjadikan seseorang yang tidak patuh dalam pelaporan sebagai contoh untuk menunjukkan ketegasan.
Karena berdasarkan Pasal 63 dari (undang-undang penagihan pajak dan administrasi), jika pihak otoritas pajak menetapkan bahwa terjadi "penggelapan pajak", selain menagih kembali pajak dan denda keterlambatan, juga akan dikenakan denda karena tidak membayar atau membayar kurang sebesar minimal 50% dan maksimal 5 kali dari jumlah pajak yang seharusnya.
Nanti mungkin benar-benar tidak bisa membayarnya...