

Taruh kesimpulan di paling depan dulu.$MU
Micron turun dari 12,13 dolar pada 25 Juni ke sekitar 8,8; retracement 27%. Semua orang berdiskusi: apakah ini puncak besar siklus storage kali ini?
Agar lebih akurat menjawab pertanyaan ini, saya membalik dan meninjau lima putaran puncak besar Micron selama 30 tahun terakhir, satu demi satu.
Baca lebih banyak sejarah, barulah bisa menemukan pola, dan memahami jalan yang ditempuhnya saat datang.
Saya mencocokkan semuanya: waktu puncak setiap putaran, cara mencapai puncak, besarnya retracement, durasi, ritme kinerja, dan sentimen pada saat itu—semuanya saya balikkan catatannya satu per satu.
Setelah saya membalikkannya, jawaban saya adalah: sedikit penyesuaian dari kesimpulan sebelumnya—lebih mirip deep squat ala 2024, bukan puncak siklus ala 2018.
Ini juga sensasi terbesar yang saya rasakan ketika menulis artikel ini tengah malam.
Tapi menilai itu tidak bernilai; proses penalarannya justru lebih seru—simak terus.
I. Lihat dulu buku besar total
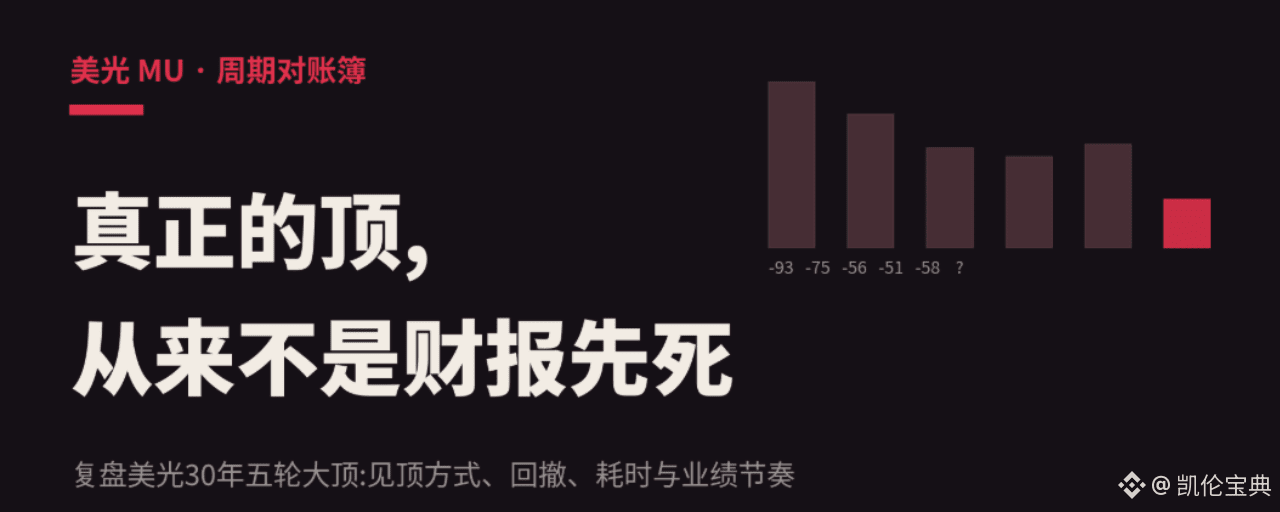
Gelembung internet tahun 2000: puncak pada Juli, turun selama 31 bulan, retracement maksimum 93%, merugi selama tiga tahun berturut-turut.
Putaran 2014–16: puncak pada 8 Desember 2014 di 36,59 dolar, turun ke 9,31 dalam 17 bulan, retracement 74%.
Putaran 2017–18: puncak akhir Mei 2018 di 64,66 dolar, turun menjadi 28,39 dalam 7 bulan, retracement 56%.
Putaran 2021–22: puncak pada 5 Januari 2022 di 98,45 dolar; turun ke kisaran 48 dalam 9–12 bulan, retracement 51%.
Kelihatannya koreksi makin dipersempit dari putaran ke putaran, benar?
93, 74, 56, 51—industri yang semula belasan perusahaan menyusut menjadi tiga oligopoli, siklus memang ditumpulkan.
Namun, dari Juni 2024 sampai April 2025 terjadi koreksi yang dilupakan banyak orang: dari puncak berbasis harga terakumulasi (adjusted) 152 turun ke titik terendah 64, turun 58%, berlangsung 10 bulan.
Lebih dalam dibanding puncak besar putaran 2018.
Lalu, kemudian terbukti bahwa ini sama sekali bukan puncak siklus—kinerja Micron terus naik; harga saham dari titik terendah itu naik hampir 19 kali.
Contoh yang satu ini sangat penting: di era AI, hanya melihat berapa besar penurunannya dan berapa lama ia turun, sudah tidak cukup untuk membedakan puncak siklus dan washout.
Kalau begitu, bagaimana membedakannya? Dengan ritme kinerja dan indikator leading. Ini inti dari rekap multi-putaran di bawah.
II. putaran ke-2014-16: narasi mengakhiri siklus, kebangkrutan pertama
Pada 2013, Micron mengakuisisi Elpida; industri pun terkonsolidasi menjadi tiga perusahaan saja.
Saat itu narasi arus utama adalah: DRAM tinggal tiga pemain, siklus sudah mati.
Kedengarannya akrab, ya?
Kedengarannya akrab, ya?
Kedengarannya akrab, ya?
Ketika harga saham mencapai puncak pada Desember 2014, laporan keuangan sama sekali tidak bermasalah; pada tahun fiskal 2015, EPS full-year masih di level tinggi 2,7 dolar.
Lalu pengiriman PC melambat; kapasitas 20nm Samsung dilepas, dalam 17 bulan, 74%.
Di tengah jalan pada Juli 2015 ada rumor akuisisi Unisplendour (Tsinghua Unigroup) atas Tsinghua; memicu reli yang lebih dari 20% untuk menjebak sekelompok orang yang memburu dasar, lalu tetap turun hampir satu tahun lagi.
Pelajaran dari putaran ini: pola oligopoli yang menumpulkan adalah fluktuasi kinerja, bukan fluktuasi harga saham.
III. Putaran 2017–18: puncak kelas buku pelajaran, banyak detailnya
Untuk putaran ini, saya sarankan untuk menyimpan timeline-nya.
15 Mei 2018, otoritas regulator China (State Administration for Market Regulation) mengumumkan Micron untuk diselidiki terkait praktik anti-monopoli.
21 Mei 2018, Micron pada Investor Day di New York mengumumkan otorisasi buyback 10 miliar dolar, berjanji mulai tahun berikutnya mengembalikan setidaknya 50% free cash flow.
Sekitar 7 hari bursa kemudian, harga saham mencapai puncak besar siklus, 64,66 dolar.
Hari pengumuman imbal hasil untuk pemegang saham besar, berjarak 7 hari bursa dari puncak besar historis.
Yang lebih menusuk adalah ritme kinerja: harga saham mencapai puncak akhir Mei, sedangkan puncak laba per kuartal ada pada kuartal 6–8; baru dipublikasikan pada akhir September. EPS per kuartal mencapai 3,53 dolar.
Artinya, ketika Anda mengonfirmasi dari laporan keuangan bahwa siklus sudah mencapai puncak, harga saham sudah terlebih dulu turun lebih dari tiga bulan.
Dari sisi sentimen, di area puncak, Nomura memberi rating beli dengan target price 100 dolar; saat itu harga saham 56 dolar.
Konsensus Wall Street membentuk EPS tahun fiskal 2019 menjadi 11,69, hampir sama dengan 11,77 di 2018—di model pihak penjual, siklus penurunan memang tidak ada.
Secara nyata, EPS tahun fiskal 2019 turun hingga sekitar 6; tahun fiskal 2020 dipangkas lagi menjadi 2,8.
Dari sisi valuasi, saat puncak, forward PE cuma 5 kali.
Beli 5 kali pun tetap turun 56%; setelah jatuh, tetap 5 kali.
Keburukan saham siklus itu tidak pernah menjadi bantalan keamanan; justru itu standar paket untuk menandai puncak siklus.
IV. Putaran 2021–22: harga saham memimpin kinerja, diperpanjang menjadi 5 bulan
Puncak terjadi pada 5 Januari 2022 di 98,45, sedangkan puncak pendapatan per kuartal ada pada kuartal Mei 3–5, yaitu 8,64 miliar dolar.
Cara pergerakan putaran ini, bahkan lebih menyerupai pola puncak berbentuk huruf M.
Puncak harga saham memimpin puncak pendapatan 5 bulan.
Saat puncak, tidak ada berita buruk yang menonjol; laporan keuangan terus melampaui ekspektasi, panduan normal.
Yang pertama ambruk itu apa?
Harga spot DRAM memuncak pada Maret–April 2021, memimpin puncak harga saham 9 bulan;
Penjualan aktual smartphone dan PC di hilir memburuk sejak pertengahan 2021.
Lalu jatuh bebas: pendapatan kuartalan turun dari 8,6 miliar menjadi 6,6 miliar lalu 4,1 miliar; margin kotor dari 46% ke 22%; pendapatan full-year tahun fiskal 2023 turun setengah menjadi 15,5 miliar; rugi bersih 5,8 miliar dolar; pemutusan 15%.
Pelajaran dari putaran ini: tanpa kabar buruk pun bisa mencapai puncak besar. Harga spot dan persediaan di hilir adalah semua sistem peringatan.
V. 2024–25: koreksi yang lebih dalam daripada 2018—mengapa ini bukan puncak
Bagian ini adalah kunci seluruh artikel, karena ketika saya bilang putaran ini seperti itu, saya harus menjelaskannya dengan tuntas.
Pada Juni 2024, Micron sempat menyentuh puncak 157 dolar pada gelombang pertama HBM.
Lalu turun 10 bulan; titik terendah pada April 2025 sekitar 60 dolar ke atas; retracement berdasarkan adjusted kembali 58%.
Dua poin lebih dalam dibanding puncak besar siklus yang benar-benar nyata di putaran 2018.
Apa yang terjadi selama 10 bulan rekap ini:
Pada September 2024, Morgan Stanley dengan artikel terkenalnya “winter is coming” menyerukan bahwa siklus penyimpanan sudah mencapai puncak, langsung membuat sektor itu hancur; Micron sempat jatuh hingga di bawah 85.
Di periode yang sama, sisi konsumen memang memburuk: permintaan storage untuk PC dan ponsel melemah. Dari akhir 2024 hingga awal 2025, harga DRAM dan NAND level konsumsi benar-benar turun; Samsung dan Hynix bahkan memangkas produksi NAND.
April 2025, guncangan tarif bea masuk menendang terakhir, menghancurkan hingga terbentuk dasar besar di angka 60.
Perhatikan, semua alasan untuk bearish saat itu tidak dibuat-buat: penjual menyerukan puncak, harga level konsumsi benar-benar turun, dan makro memang terjadi masalah.
Kalau begitu mengapa itu bukan puncak siklus?
Karena kurva harga yang menentukan profit Micron sudah berubah.
Saat storage level konsumsi turun harga, harga kontrak HBM dan server DRAM justru tidak bergerak. Kapasitas HBM lebih dulu habis terjual (sold out) lebih awal; pendapatan pusat data naik kuartal demi kuartal.
Mesin laba sudah beralih dari produk level konsumsi ke memori untuk AI, sementara pasar masih memakai termometer level konsumsi untuk mengukur suhu seluruh perusahaan.
Hasilnya: laporan keuangan terus mencetak rekor tertinggi, sementara harga saham naik dari titik terendah April ke titik tertinggi tahun ini di bulan Juni—naik hampir 19 kali.
Bagian ini memberi dua pelajaran—lebih berharga daripada total tiga putaran sebelumnya.
Pertama, setelah struktur laba diubah oleh AI, kedalaman koreksi benar-benar kehilangan daya pembeda. Penurunan 58% mungkin hanya “puncak gunung bagian tengah”.
Kedua, perhatikan harga pada “termometer” yang tepat. Garis batas hidup-mati putaran ini adalah harga server DRAM dan HBM, bukan spot level konsumsi. Penurunan harga spot konsumsi pada 2024 tidak mematikan siklus; kenaikan harga level konsumsi di masa depan pun tidak akan menyelamatkan siklus.
Jadi satu-satunya pertanyaan yang perlu ditanyakan untuk penurunan 27% pada putaran ini adalah: apakah alasan yang menjatuhkan kali ini benar-benar menggerakkan kurva server DRAM dan HBM?
Jawaban saat ini: tidak ada. Kapasitas ChangXin ada di level konsumsi; sementara vendor cloud masih berebut memori AI. Ini semua dasar saya mengatakan mirip 2024—ketakutan terkonsentrasi pada “termometer yang salah”.
【Pasar sedang belajar, puncak saham makin lari lebih awal】
VI. Satukan tiga putaran, ada tiga aturan
Aturan pertama: puncak harga saham selalu memimpin puncak kinerja, dan periode memimpinnya makin lama dari putaran ke putaran.
2014 memimpin 2–3 bulan; 2018 memimpin 3 bulan; 2022 memimpin 5 bulan.
Alasannya tidak rumit: pasar sedang belajar; semakin banyak dana ingin “mengejar” siklus lebih dulu. Jika menyalip (抢跑), waktunya akan makin cepat.
Kesimpulan: jika putaran ini juga mencapai puncak, harga saham kemungkinan memimpin puncak kinerja 6 sampai 12 bulan. Begitu laporan keuangan mengonfirmasi, itu sama dengan menunggu harga saham selesai turun separuh terlebih dahulu.
Aturan kedua: paket sinyal puncak sangat konsisten.
Kinerja rekor, margin kotor rekor, pengumuman buyback atau dividen bernilai besar. Saat puncak, pihak penjual membangun “kesetaraan datar” untuk tahun berikutnya, lalu ditambah narasi kali ini berbeda.
Versi 2014 disebut integrasi yang mengakhiri siklus; versi 2018 disebut kebutuhan struktural pusat data.
Kaidah ketiga: indikator leading punya urutan jeda waktu (time lag) yang ketat.
Perputaran stok (downstream sell-through) dan persediaan pelanggan memimpin 6–12 bulan.
Harga spot memimpin 0–9 bulan.
Lalu barulah harga saham.
Harga kontrak tertinggal 3–5 bulan, laporan keuangan tertinggal 3–8 bulan.
Harga kontrak dan laporan keuangan adalah indikator konfirmasi, bukan indikator peringatan. Menggunakan laporan keuangan untuk pemilihan waktu siklus, sama saja mengemudi dengan kaca spion.
VII. Membandingkan dengan kondisi saat ini: kartu skor
Sekarang masukkan Micron Agustus 2026 ke dalam paket sinyal ini, lalu nilai satu per satu.
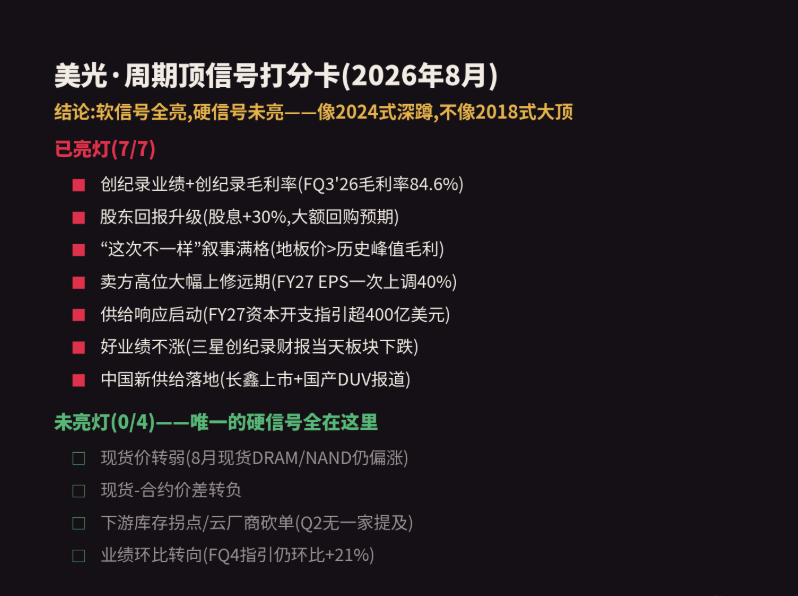
Yang sudah menyala lampunya:
✅ Kinerja rekor. Pendapatan FQ3 41,46 miliar dolar, naik 346% YoY; margin kotor 84,6%, dibanding puncak besar 2018 yang 61%.
✅ Peningkatan imbal hasil kepada pemegang saham. Kenaikan dividen 30%, pasar memperkirakan buyback tahun fiskal 2027 dapat mencapai ratusan miliar dolar. Cerminan Mei 2018.
✅ Narasi kali ini berbeda full. Margin kotor yang terkait dengan lantai harga long contract (long-coalesed) lebih tinggi dari puncak siklus mana pun secara historis. Istilah Wall Street: “langit-langit sejarah kini berubah jadi lantai”. Pelanggan membayar deposit kas 18 miliar dolar dan LC (letter of credit) 4 miliar dolar.
✅ Pihak penjual melakukan revisi naik besar-besaran di level harga tinggi. Morgan Stanley menaikkan estimasi EPS tahun fiskal 2027 sekaligus 40% menjadi 168 dolar. Bank of America memberi skenario pasar bearish 2028: EPS masih 100 dolar; dibanding puncak siklus pada putaran sebelumnya yang hanya 12 dolar.
✅ Respons pasokan sudah mulai. Capex tahun fiskal 2026 sebesar 27 miliar dolar, panduan tahun fiskal 2027 di pertengahan 40 miliar dolar (USD), mendekati dua kali lipat. Secara historis, ketika tiga raksasa pembuat DRAM/NAND menaikkan capex secara bersamaan, itu memimpin puncak siklus 12–24 bulan.
✅ Kinerja bagus tidak naik. Awal Juli Samsung merilis laporan laba rekor; pada hari yang sama sektor penyimpanan tetap turun. Cerminan September 2018.
✅ Pasokan baru di Tiongkok sudah terealisasi. Laporan tentang ChangXin上市 (ChangXin) dan mesin lithografi DUV buatan dalam negeri; Apple terungkap sedang menguji chip dari ChangXin.
Yang sudah menyala:
❌ Harga spot belum melemah. Awal Agustus, harga kontrak DRAM dan NAND di pasar spot masih stabil cenderung naik; TrendForce memberi panduan harga kontrak server DRAM kuartal III yang naik 13 hingga 18 poin secara kuartalan.
❌ Selisih harga spot dan kontrak tidak berbalik menjadi negatif.
❌ Tidak ada titik balik persediaan di hilir. Dalam laporan kuartal II empat perusahaan cloud besar, mereka mengakui harga komponen naik, tapi tidak ada satu pun yang bilang bahwa ada kendala memori untuk penerapan AI. Sewa H100 masih berada di dekat level tertinggi historis.
❌ Arah kinerja masih naik. Panduan kuartal depan 50 miliar dolar, dan secara kuartalan masih naik 21%.
Sudah melihat dengan jelas? Sinyal lunak semuanya menyala, sinyal keras tidak ada yang menyala.
Namun, secara historis setiap puncak besar yang benar-benar nyata, harga spot akan melemah 0 hingga 9 bulan sebelum puncak.
Entah belum pernah puncak, atau justru kali ini—orang yang lari juga makin cepat.
VIII. Penilaian saya
Satu dugaan saya: 25 Juni mungkin bukan puncak besar siklus pada putaran ini. Koreksi 27% ini sifatnya lebih mirip deep squat fase tengah 58% pada Juni 2024, bukan puncak siklus Mei 2018. Namun bahkan jika demikian, masih sangat mungkin koreksi mencapai kisaran 500–600. Kalau begitu, itu juga berarti sudah puncak.