
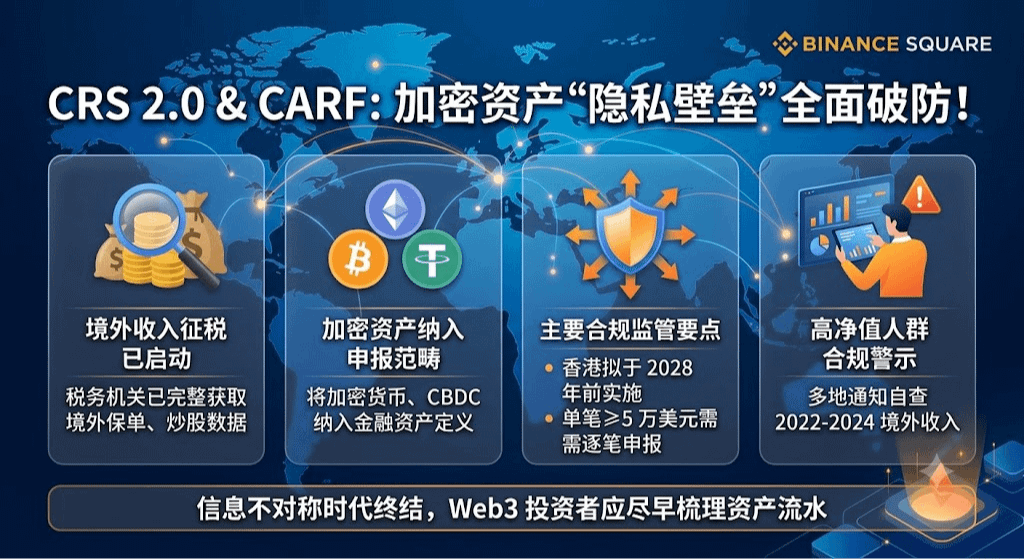
Menurut laporan dari Caixin, seiring dengan normalisasi pertukaran informasi CRS, data pembagian dividen polis asuransi luar negeri dan nilai tunai telah sepenuhnya dikuasai otoritas pajak, dan pemungutan pajak atas penghasilan dari luar negeri telah resmi dimulai.
Sementara itu, CRS 2.0 yang diperkenalkan oleh OECD dan CARF (kerangka pelaporan aset kripto) yang menyertainya sedang dipercepat implementasinya:
Cakupan penelusuran diperluas: aset kripto seperti BTC, ETH, USDT, serta CBDC dan uang elektronik secara resmi dimasukkan ke dalam definisi aset keuangan.
Implementasi sebelum 2028 di Hong Kong: bursa, perusahaan pialang, dan operator ATM kripto perlu melaporkan total kepemilikan, jumlah transaksi, dan nilai pasar total secara per transaksi; pembayaran ritel dengan nominal per transaksi ≥50.000 dolar AS harus dilaporkan secara terpisah.
Sinyal kunci dan peringatan kepatuhan Sejak 2025, di berbagai daerah di dalam negeri, otoritas pajak telah mulai memberi tahu wajib pajak untuk melakukan pemeriksaan dan pelaporan sendiri atas pendapatan luar negeri untuk tahun 2022–2024. Di bawah mekanisme CRS 2.0:
Risiko perpajakan: jika hasil pencairan (realized) dari perdagangan saham luar negeri, polis asuransi, dan keuntungan Web3 tidak dilaporkan sesuai hukum (pajak penghasilan pribadi 20%), akan menghadapi denda keterlambatan sebesar 0,05% per hari dan denda/pidana sebesar 0,5–5 kali lipat.
Keterkaitan pengawasan: alur dana untuk ekspansi ke luar negeri dapat berhubungan dengan pemeriksaan oleh otoritas devisa dan departemen anti pencucian uang (AML), dengan fokus pada penindakan pembelian valuta asing secara melanggar aturan serta masuk/keluar negeri secara ilegal.
Era penghindaran pajak luar negeri dengan “asimetri informasi” telah berakhir. Bagi investor Web3, perlu segera merapikan arus dana aset di-chain dan di bursa, serta memanfaatkan jendela waktu untuk pemeriksaan kepatuhan mandiri secepatnya!