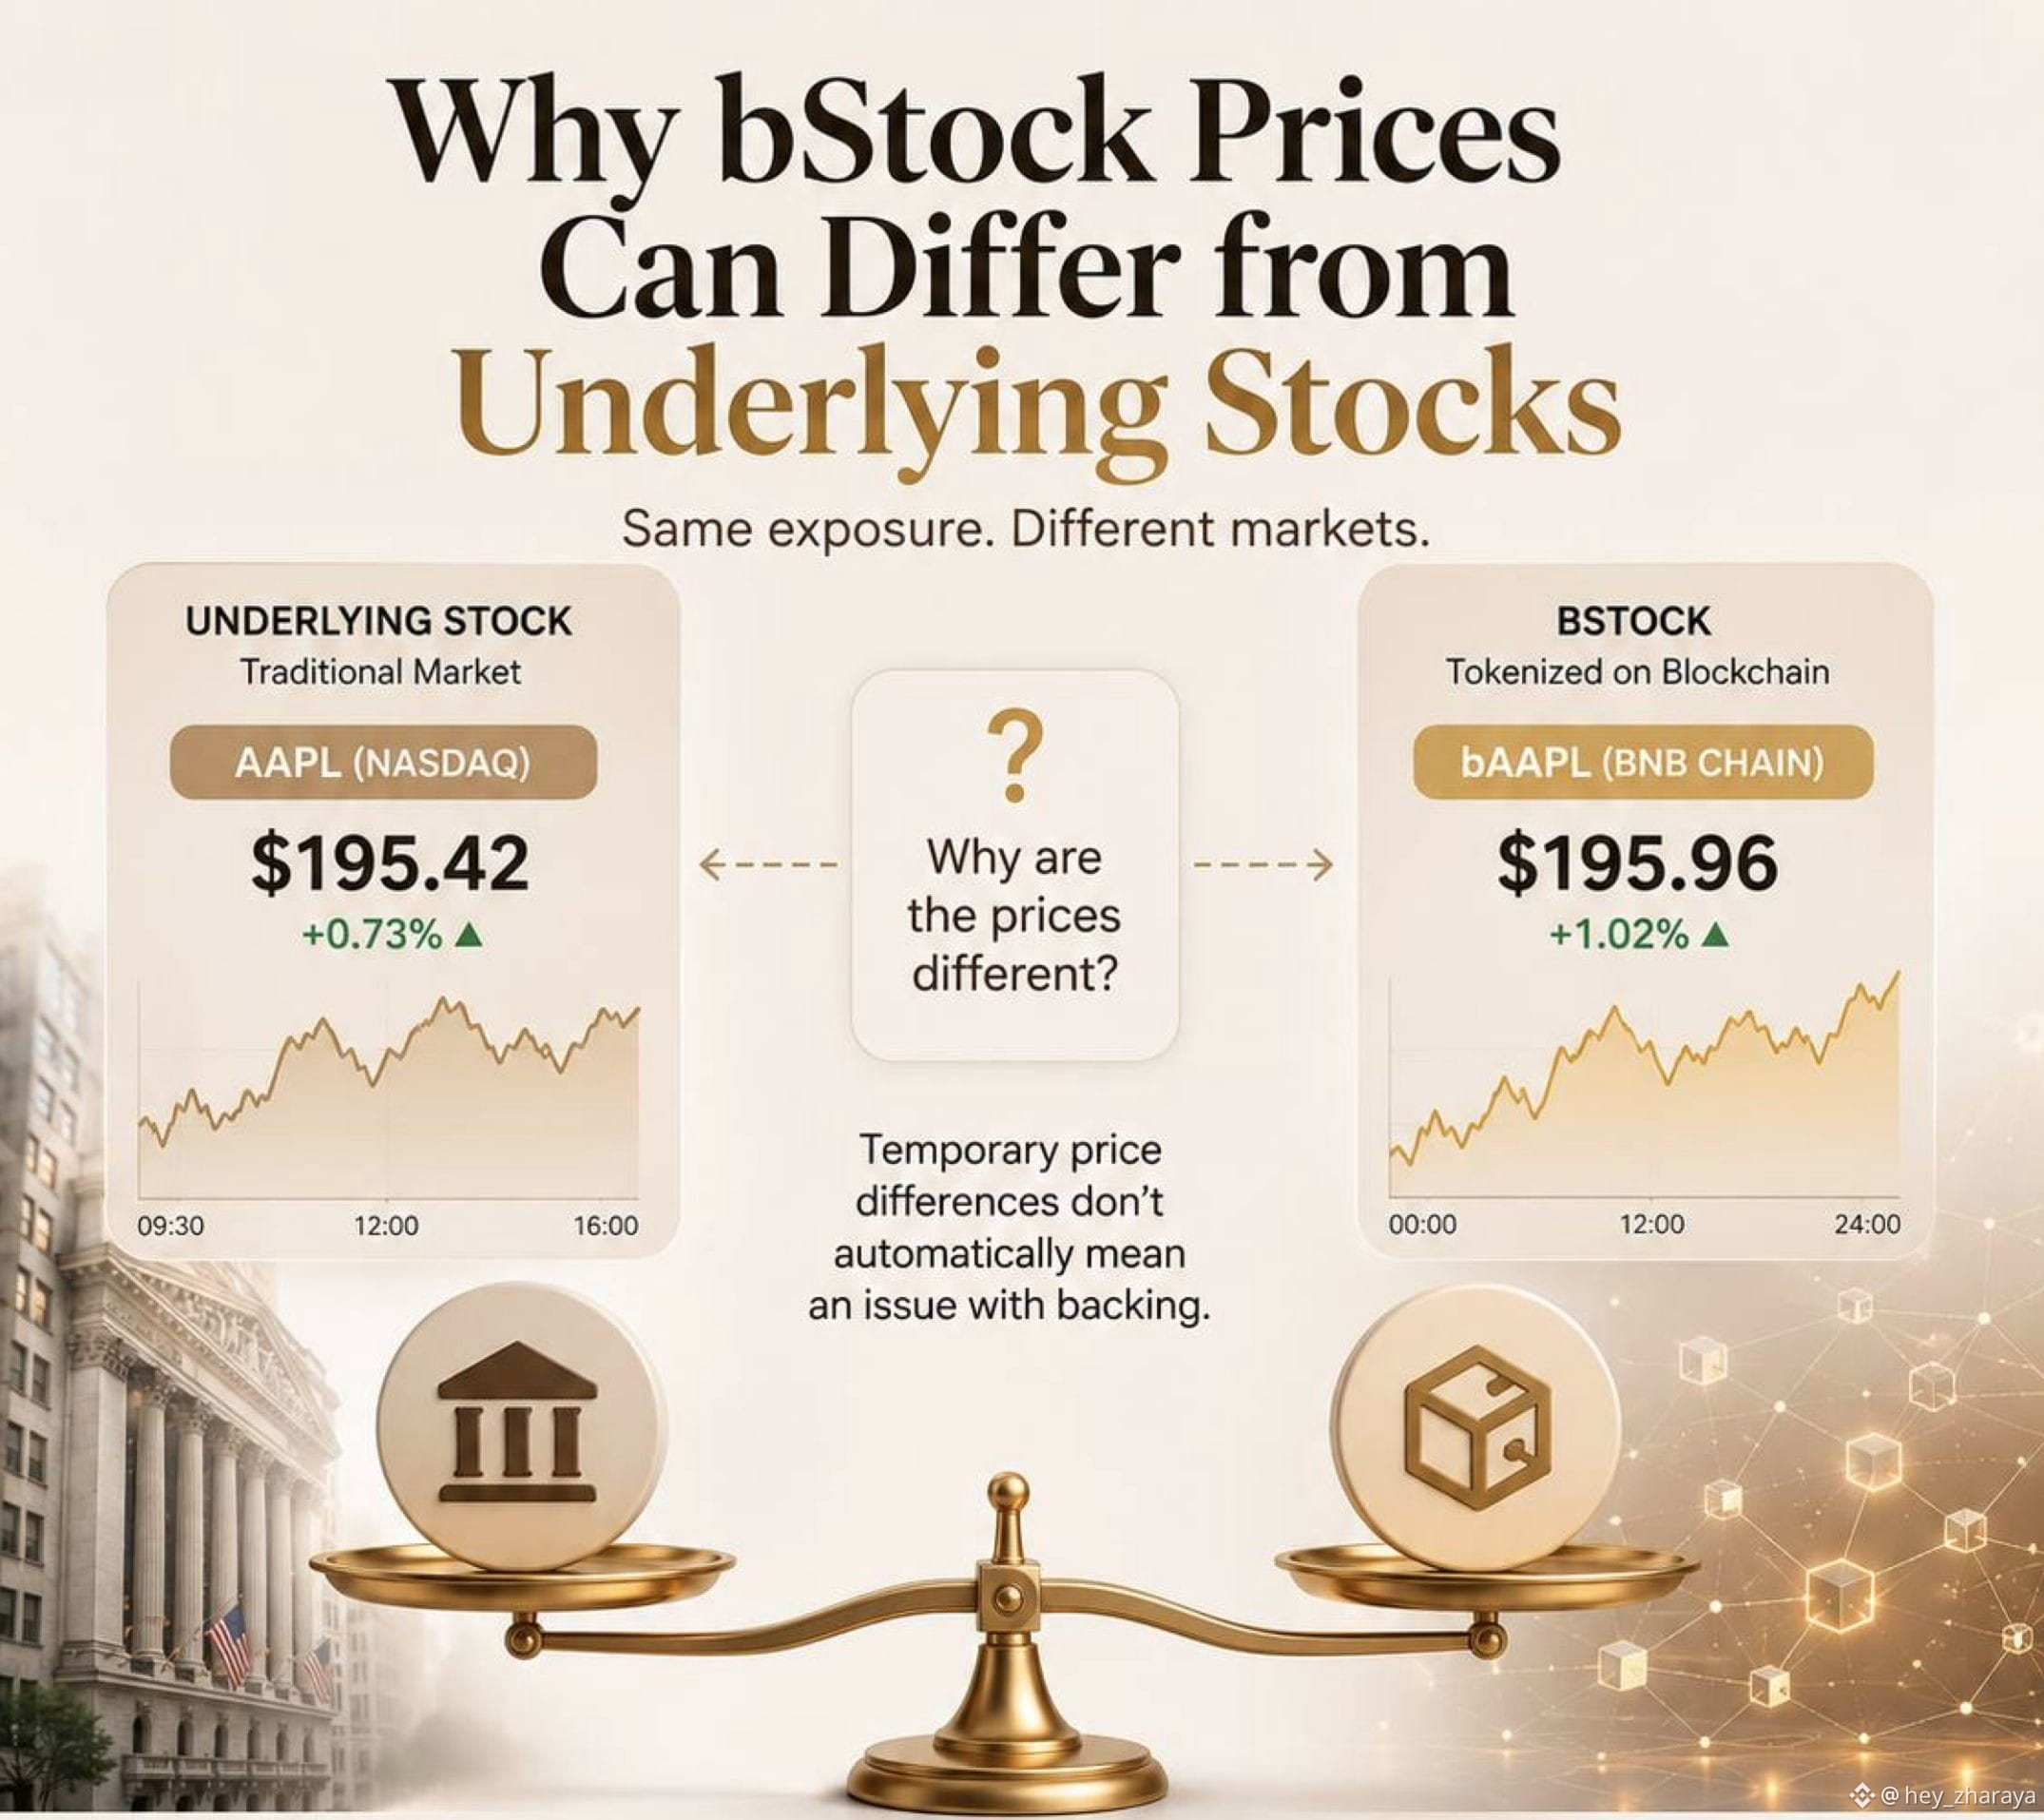
Saya dulu berpikir bahwa jika bStock mewakili eksposur terhadap saham riil, maka harga keduanya harus selalu persis identik. Ternyata itu terlalu menyederhanakan.
Sebuah bStock dan saham yang mendasarinya diperdagangkan dalam lingkungan pasar yang berbeda. Saham yang mendasari diperdagangkan di pasar tradisionalnya, sedangkan produk yang ditokenisasi bisa memiliki kondisi perdagangan, likuiditas, dan ketersediaannya sendiri.
Artinya, perbedaan sementara antara dua harga tidak otomatis berarti ada yang salah dengan aset pendukungnya.
Yang penting adalah memahami perbedaan antara backing dan harga pasar.
Backing 1:1 menjelaskan hubungan antara bStock yang diterbitkan dan sekuritas yang mendasarinya. Itu tidak berarti dua instrumen yang diperdagangkan secara independen harus menampilkan harga yang persis sama pada setiap detik.
Hal ini berguna bagi saya karena saya selama ini memperlakukan dua gagasan itu seolah-olah artinya sama.
Sekarang, saat saya membandingkan aset yang ditokenisasi dengan saham yang mendasarinya, saya tidak hanya akan melihat apakah angkanya cocok. Saya akan lebih dulu bertanya mengapa ada perbedaan dan pasar apa yang menghasilkan setiap harga.
Perbedaan itu terdengar kecil, tetapi mengubah cara saya membaca harga saham bertokenisasi.
Apakah perbedaan harga kecil antara saham bertokenisasi dan saham yang mendasarinya akan mengkhawatirkan Anda, atau apakah Anda akan lebih dulu mencari penyebab di baliknya?
@BinanceCIS #bStocksCIS
Sebuah bStock dan saham yang mendasarinya diperdagangkan dalam lingkungan pasar yang berbeda. Saham yang mendasari diperdagangkan di pasar tradisionalnya, sedangkan produk yang ditokenisasi bisa memiliki kondisi perdagangan, likuiditas, dan ketersediaannya sendiri.
Artinya, perbedaan sementara antara dua harga tidak otomatis berarti ada yang salah dengan aset pendukungnya.
Yang penting adalah memahami perbedaan antara backing dan harga pasar.
Backing 1:1 menjelaskan hubungan antara bStock yang diterbitkan dan sekuritas yang mendasarinya. Itu tidak berarti dua instrumen yang diperdagangkan secara independen harus menampilkan harga yang persis sama pada setiap detik.
Hal ini berguna bagi saya karena saya selama ini memperlakukan dua gagasan itu seolah-olah artinya sama.
Sekarang, saat saya membandingkan aset yang ditokenisasi dengan saham yang mendasarinya, saya tidak hanya akan melihat apakah angkanya cocok. Saya akan lebih dulu bertanya mengapa ada perbedaan dan pasar apa yang menghasilkan setiap harga.
Perbedaan itu terdengar kecil, tetapi mengubah cara saya membaca harga saham bertokenisasi.
Apakah perbedaan harga kecil antara saham bertokenisasi dan saham yang mendasarinya akan mengkhawatirkan Anda, atau apakah Anda akan lebih dulu mencari penyebab di baliknya?
@BinanceCIS #bStocksCIS