

Teks panjang, harap berhati-hati
BNB Chain: Ritel + didorong narasi, perdagangan spot/derivatif aktif di on-chain, penerapan RWA yang menonjol → BNB menjadi aset utama yang berkinerja terbaik.
2026 Harapan (Titik Poin Laporan) "Risiko Restart": Pelonggaran Moneter Global + Stimulus Fiskal + Deregulasi.
Ekspansi yang didorong oleh likuiditas → Dana institusional menggantikan spekulasi ritel.
Bidang Kunci: Bitcoin (potensi cadangan strategis), adopsi institusional, stablecoin, RWA/tokenisasi, perdagangan terdesentralisasi, pasar prediksi, dll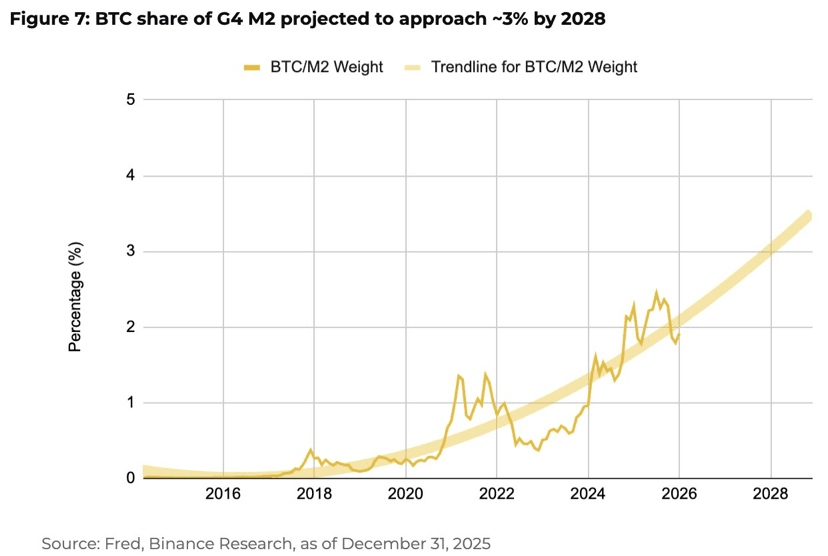
Teks
1️⃣, 2025 adalah tahun di mana pencapaian tonggak industri cryptocurrency dan kinerja pasar berdampingan. Total kapitalisasi pasar pertama kali menembus 4 triliun dolar AS, Bitcoin (BTC) mencetak angka tertinggi sepanjang masa (ATH) baru, yang mencerminkan adopsi institusional yang berkelanjutan, kemajuan regulasi (terutama seputar kemajuan stablecoin) dan perluasan produk investasi yang diatur. Pada saat yang sama, ketidakpastian makroekonomi yang tinggi yang dipicu oleh kebijakan moneter, ketegangan perdagangan, dan risiko geopolitik mendominasi perilaku pasar, menyebabkan volatilitas harga yang tajam dan fase penghindaran risiko yang berulang. Ini mengakibatkan rentang perdagangan sepanjang tahun sekitar 76%, dengan total kapitalisasi pasar berfluktuasi tajam antara sekitar 2,4 triliun dolar AS hingga sekitar 4,2 triliun dolar AS. Meskipun akses pasar dan infrastruktur telah mengalami kemajuan struktural, pasar cryptocurrency tetap turun sekitar 7,9% sepanjang tahun, menyoroti bahwa pembentukan harga di tahun 2025 semakin banyak dipengaruhi oleh kondisi makro dan siklus keuangan tradisional, bukan semata-mata oleh adopsi asli cryptocurrency.
2️⃣,从宏观视角来看,这一年以“数据迷雾”和波动性为特征,市场在新一届美国政府、“解放日”关税冲击以及政府关门等事件中艰难前行,这些事件模糊了经济信号。虽然人工智能(AI)投机和OBBBA财政法案在下半年早期推动BTC创下新高,但由于监管延迟,加密市场在2025年底与传统资产反弹脱钩。然而,2026年的展望显示出明确的“风险重启”,由“政策三驾马车”驱动:全球同步货币宽松、大规模财政刺激(通过现金/税收退款)以及一波去监管浪潮。这一转变有望将零售驱动的投机取代为机构资金流入,为加密货币带来流动性驱动的扩张,并得到美国战略比特币储备(U.S. Strategic BTC Reserve)潜力的支撑。
3️⃣,比特币显示出结构性市场层面强度与基础层经济活动之间的明显分化。BTC在年内创下新高,但年末小幅收低,表现逊于黄金和大多数主要股指,而市值保持在约1.8万亿美元附近,市场主导地位维持在58–60%。尽管价格表现疲软,资本向BTC的集中度仍在加剧:美国现货ETF净流入超过210亿美元,企业持有量超过110万枚BTC,相当于总供应量的约5.5%。网络安全性持续增强,哈希率超过1 ZH/s,挖矿难度同比上升约36%,表明矿工投资持续。然而,基础层活动有所放缓:活跃地址同比下降约16%,交易数量低于此前周期峰值,投机性代币活动仅出现短暂、非持续的爆发。这些综合信号表明,比特币的流动性、价格形成和需求越来越多地通过链下金融渠道和持有行为流动,而基础层作用退居次要位置,进一步强化了比特币作为宏观金融资产而非交易主导网络的定位。
4️⃣,在Layer 1(L1)层面,2025年表明单纯的活动量并非经济相关性的可靠指标,许多网络未能将使用转化为费用、价值捕获或持续的代币表现。同时,L1格局继续围绕少数领先网络集中。以太坊在开发者活动、去中心化金融(DeFi)流动性和总价值方面保持主导地位,但其基础层执行足迹和rollup驱动的费用压缩拖累了ETH相对于BTC的表现。相比之下,Solana维持高交易量和日活跃用户,大幅扩展稳定币供应,即使投机活动正常化后仍产生有意义的协议收入,并获得美国现货ETF批准,进一步强化了机构可及性。BNB Chain凭借主流市场叙事和强大的零售交易基础,推动链上现货和衍生品活动、大额稳定币结算流以及现实世界资产(RWA)部署,使BNB成为表现最佳的主要加密资产。2025年的关键信号是,L1差异化越来越取决于将 recurring flows(交易、支付或机构结算)货币化的能力,而非单纯最大化原始交易量。
5️⃣,以太坊的Layer 2(L2)生态在2025年承担了超过90%的以太坊相关交易执行,得益于协议升级扩展了blob容量并降低了数据可用性(DA)成本。随着执行迁移到链下,关键焦点在于这种规模能否转化为持续使用、费用产生以及与基础层的经济对齐。在这一视角下,结果差异显著:活动、流动性和费用产生集中在少数乐观rollup(如Base和Arbitrum)以及具有明确用例和优秀用户体验的特定应用链上,而许多其他rollup在激励消退后使用量急剧下降。零知识(ZK)rollup在证明器效率和去中心化里程碑上持续进步,但在总锁仓价值(TVL)和费用产生方面仍落后乐观rollup一个数量级。超过100个rollup的碎片化、激励效果递减以及sequencer去中心化不均仍是主要制约因素。
6️⃣,2025年,DeFi又迈出一步,向“结构性机构化”转型,重点关注资本效率和合规性。TVL稳定在1244亿美元,资本构成显著转向稳定币和收益型资产,而非通胀型代币。一个历史性里程碑是RWA TVL(170亿美元)超过DEX,受代币化国债和股票采用驱动。同时,美国GENIUS法案为稳定币提供了监管清晰度,推动其市值超过3070亿美元,并确立其作为全球结算基础设施的核心地位。在功能上,DeFi成熟为现金流强国。协议收入激增至162亿美元,与主要传统金融(TradFi)机构相当,将治理代币转变为生产性的“蓝筹”资产。链上执行也占据主导,现货DEX与CEX交易比率峰值接近20%。
7️⃣,2025年标志着稳定币走向主流的突破之年。总市值激增近50%,超过3050亿美元,受GENIUS法案的里程碑式监管清晰度和机构进入推动。日交易量平均飙升26%至3.54万亿美元,远超Visa的1.34万亿美元,证明稳定币在快速、无国界支付方面的优越性。动能来自一批新重量级玩家:六种新稳定币(BUIDL、PYUSD、RLUSD、USD1、USDf和USDtB)各自突破10亿美元市值门槛,带来新鲜竞争和现实世界实用性。这些发展共同为稳定币在支付、储蓄和金融科技用例中的持续扩张奠定了基础。
8️⃣,消费者加密进入决定性时代:区块链基础设施已趋成熟,焦点果断转向现实世界应用和无缝执行。引领这一转型的是新银行和金融科技平台——无论是Web2巨头还是Web3原生项目——它们迅速演变为基于区块链轨道构建的完整银行式服务。虽然对加密游戏和社交应用的热情在年内冷却,但区块链深入融入全球支付和金融科技,为这些领域真正原生网络的出现奠定了关键基础。随着行业从基础设施建设转向应用驱动增长,其核心使命也在演变:从单纯的去中心化转向刻意设计可信、可验证的系统,以激发消费者和机构的信心。
9️⃣,2025年前沿科技聚焦于AI代理、链上支付以及现实世界基础设施的去中心化协调。最具实质性进展的是代理支付通过HTTP原生结算标准(复兴402“Payment Required”路径)实现在互联网规模上的可用性,实现API、数据和自动化工作流的按调用付费;到年底,该轨道处理超过1亿笔支付,累计交易量超过3000万美元,日交易量超过100万笔,代理驱动超过90%的流量。与此同时,去中心化物理AI(DePAI)作为DePIN向协调自主机器的延伸获得关注,尽管2025年进展受数据质量、sim-to-real差距、资本密集度以及安全与监管要求限制。相比之下,DeFAI和DeSci仍处于探索阶段,与代理原生支付和早期机器经济用例相比,缺乏持久经济产出的明显证据。
🔟,机构采用的特点是将加密嵌入核心金融工作流,而非仅通过价格敞口访问。银行更接近主流加密支持贷款,在托管和合规框架内将BTC(以及选择性ETH)视为金融级抵押品,同时受监管的加密ETF在广度和结构上扩展,强化ETF作为首选机构接入路径。代币化货币市场基金作为可信RWA代币化用例崭露头角,因结算更快、抵押流动性更强和可审计性而获得 traction。同时,企业数字资产财资(DATs)规模急剧扩大,但2025年凸显可持续性压力:杠杆财资工具表现逊于更简单的收益型ETF替代品,强调向基础设施和收益驱动采用的转变,而非单纯资产积累。
全球加密监管沿着分化但互补的路径成熟:美国通过GENIUS法案(7月)推进创新,建立首个联邦稳定币框架;欧洲实施严格许可的MiCA;香港通过稳定币条例和税收激励巩固枢纽地位;新加坡通过更严格的合规和许可规则(6月)强化高标准。国际上,对OECD加密资产报告框架(CARF)的承诺加速,为标准化税收透明度和跨境信息交换铺平道路。
展望2026年,我们对几个关键主题特别兴奋,并预计全年将在这些领域取得重大进展。这些主题跨越宏观环境与比特币、机构采用、政策与监管、稳定币、代币化、去中心化交易、预测市场等多个叙事和板块。