
Dua hal yang tampak bertentangan sedang terjadi secara bersamaan di Tiongkok.
Di satu sisi, suku bunga deposito bank turun di bawah 1%; uang di bank hampir tak memberi imbal hasil. Di sisi lain, nilai tukar yuan terhadap dolar AS menguat hingga kisaran 6,8, mencapai level tertinggi dalam beberapa tahun terakhir. Menurut logika buku teks, dengan suku bunga serendah itu, mata uang domestik seharusnya tidak diminati. Tapi kenyataannya justru kebalikannya.
Ada yang menyebut logika di baliknya sebagai “kehendak finansial”—menekan biaya utang lewat suku bunga rendah, dan menggunakan pengendalian modal agar uang tetap berada di dalam negeri. Rangkaian aksi ini sebenarnya bukan hal baru. Hampir tiga puluh tahun lalu, Jepang sudah menjalani semuanya secara lengkap.

Bagaimana gelembung itu terbentuk?
Setelah Perjanjian Plaza tahun 1985, yen menguat tajam sehingga ekspor tertekan. Bank Sentral Jepang dengan cepat menurunkan suku bunga, berusaha menstimulasi permintaan domestik. Ada banyak uang, tapi tidak menemukan tempat penempatan riil yang cukup bagus, akhirnya banjir ke saham dan properti.
Pada akhir 1989, Indeks Nikkei melonjak mendekati 39.000 poin. Harga tanah di kawasan inti Tokyo ditiup sampai tingkat yang berlebihan—ada yang mengatakan, penilaian satu petak tanah di sekitar Istana Kekaisaran pernah bisa membeli seluruh California. Bank menggunakan tanah yang terus naik nilainya sebagai jaminan, lalu gila-gilaan memberi pinjaman. Seluruh masyarakat tenggelam dalam ilusi bahwa “aset hanya akan naik”.
Pada tahun 1990, bank sentral mulai menaikkan suku bunga, gelembung pun pecah dengan cepat. Saham lebih dulu jatuh, lalu harga tanah terus turun selama bertahun-tahun. Banyak neraca perusahaan dan rumah tangga dalam semalam berubah dari “aset jauh lebih besar daripada utang” menjadi “utang lebih besar daripada aset”.
Yang benar-benar sulit bukanlah kehancuran itu sendiri, melainkan proses pemulihan yang panjang setelahnya.
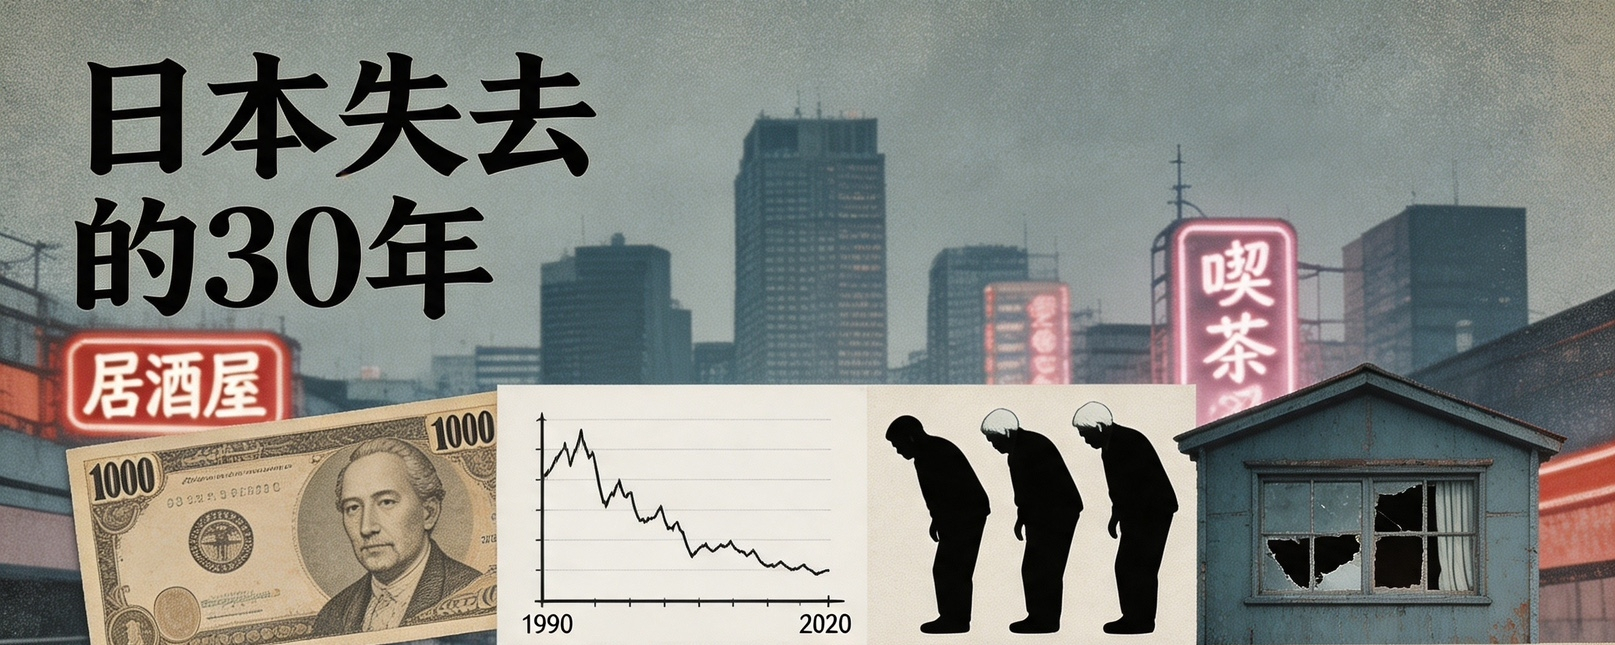
Setelah gelembung pecah, Jepang memasuki periode yang kemudian dikenal sebagai “tiga puluh tahun yang hilang”.
Yang paling penting bukanlah gelombang kebangkrutan bank itu sendiri, melainkan kenyataan bahwa perusahaan dan rumah tangga secara kolektif masuk ke “kemunduran neraca”. Ekonom Kiri Asamei (Guan Chaoming) kemudian menjelaskan fenomena ini dengan sangat jelas: ketika aset menyusut tajam sementara utang masih ada, pilihan rasional tidak lagi mengejar maksimalisasi laba, melainkan segera menurunkan utang. Walaupun suku bunga turun sampai nol, perusahaan tidak lagi bersedia meminjam untuk berinvestasi; mereka justru memprioritaskan pembayaran utang.
Hasil akhirnya adalah permintaan agregat yang rendah dalam jangka panjang. Pemerintah terpaksa terus menerbitkan obligasi dan menjalankan program stimulus, untuk mendorong utang publik dari sekitar 60% pada awal 1990-an hingga akhirnya melampaui 200%. Suku bunga rendah berubah menjadi lingkungan yang harus dipertahankan—karena jika suku bunga naik secara jelas, rantai utang yang bergantung pada perpanjangan, penukaran, dan pemeliharaan dengan bunga rendah akan menghadapi tekanan yang sangat besar.
Di pihak bank juga muncul fenomena “zombifikasi”. Agar kredit macet tidak terekspos dalam skala besar, bank terus memperpanjang pinjaman kepada perusahaan yang sudah kehilangan kemampuan menghasilkan arus kas. Perusahaan “zombie” ini menghabiskan dana dan tenaga, tetapi sulit menciptakan pertumbuhan baru. Perusahaan yang sehat yang ingin ekspansi dan ingin berinovasi justru tertekan. Akibatnya, produktivitas faktor total menjadi lesu dalam jangka panjang.
Begitu ekspektasi deflasi terbentuk, sangat sulit untuk dipatahkan. Karena harga tidak naik, orang lebih suka memegang uang tunai; konsumsi dan investasi pun semakin ditunda. Struktur demografi pada periode yang sama mulai menua dengan cepat, sehingga tingkat pertumbuhan potensial semakin ditekan.
Mengapa yen tidak langsung ambruk
Banyak orang bertanya: suku bunga begitu rendah, utang begitu tinggi, mengapa yen tidak langsung ambruk?
Realitanya, dalam waktu yang lama, yen tidak hanya tidak banyak terdepresiasi—bahkan karena sifatnya yang terkait deflasi dan tempat berlindung, ia sempat naik ke posisi yang cukup tinggi. Alasannya sangat nyata:
Jepang memiliki surplus neraca berjalan yang berkelanjutan;
Hampir semua obligasi pemerintah dipegang oleh bank-bank domestik, perusahaan asuransi, dan dana pensiun;
Arus modal dibatasi hingga tingkat tertentu, sehingga dana sulit untuk kabur besar-besaran ke luar negeri.
Penurunan nilai yang benar-benar besar terjadi baru setelah The Fed menaikkan suku bunga secara jauh dan spread suku bunga melebar sepenuhnya. Suku bunga rendah itu sendiri tidak otomatis menyebabkan kehancuran mata uang. Ini lebih seperti perlombaan melawan waktu—apakah industri Anda masih bertahan, dan apakah “celah” spread suku bunga bisa lepas kendali.
Artinya apa bagi Tiongkok
Jika menengok situasi Tiongkok saat ini, kesamaannya juga tidak sedikit:
Tingginya stok utang perlu lingkungan suku bunga rendah agar bisa dipertahankan; kontrol modal menahan dana tetap berada di dalam negeri, mencegah suku bunga didorong naik oleh kekuatan eksternal; penabung biasa menerima imbal hasil riil yang lebih rendah, sehingga secara tidak langsung menyediakan ruang untuk perpanjangan dan penukaran utang.
Pengalaman Jepang mengajarkan beberapa hal:
Pertama, menukar waktu dengan ruang itu mungkin. Jepang tidak langsung terjerumus ke kehancuran gaya Depresi Besar setelah gelembung pecah; caranya adalah ekspansi fiskal yang berkelanjutan dan suku bunga yang sangat rendah. Namun waktu sendiri juga punya biaya—salah alokasi sumber daya, kurangnya dorongan inovasi, dan berkurangnya peluang bagi generasi muda; pada akhirnya semua itu akan tercermin dalam penurunan tingkat pertumbuhan jangka panjang.
Kedua, biaya menunda penanganan kredit macet sangatlah tinggi. Jepang butuh hampir sepuluh tahun untuk benar-benar mulai membersihkan kredit macet bank secara sistematis. Selama periode itu, banyak perusahaan “zombie” bertahan, sangat menghambat produktivitas. Semakin lama masalah utang ditunda, biasanya semakin tinggi biaya penyesuaiannya pada akhirnya.
Ketiga, begitu ekspektasi deflasi mengeras, sangat sulit untuk mematahkannya. Jepang butuh lebih dari dua puluh tahun untuk setidaknya keluar dari pola pikir “besok lebih murah”. Saat ini Tiongkok masih punya penyangga tertentu, tetapi risiko permintaan yang terus lemah perlu benar-benar diwaspadai.
Keempat, struktur demografi adalah penguat. Setelah pecahnya gelembung, Jepang tepat masuk ke fase percepatan penuaan. Pergantian demografi Tiongkok saat ini lebih tajam, dan jendela waktu lebih sempit.
Terakhir, satu kalimat
Tiga puluh tahun yang hilang di Jepang bukan sekadar “sejarah kegagalan kebijakan”, melainkan eksperimen panjang tentang perbaikan neraca dengan utang yang tinggi dan suku bunga yang rendah.
Itu membuktikan: selama tabungan domestik cukup dan arus modal dapat dikendalikan, suku bunga yang sangat rendah dapat bertahan lama, dan utang dapat “dicerna” dari dalam. Namun itu juga membuktikan hal lain—ketika Anda menekan suku bunga serendah mungkin, mengunci dana di dalam negeri, dan menggunakan waktu untuk menyelesaikan tumpukan utang yang ada, pada kenyataannya Anda sedang menukar peluang dan daya beli satu generasi dengan stabilitas sementara bagi sistem.
Uang tidak lenyap—uang hanya dimasukkan ke dalam sebuah ruangan dengan bunga yang sangat rendah dan tidak terlalu mudah dipindahkan, untuk secara perlahan membayar bunga dari waktu ke waktu bagi utang yang lebih besar berikutnya.
Ini bukan menakut-nakuti secara berlebihan, melainkan realitas yang sudah terjadi. Bagi Tiongkok, masalah sesungguhnya tidak pernah “apakah akan menjadi Jepang”, melainkan—kita berencana menempuh jalan yang harus dihadapi ini selama berapa lama dan dengan biaya seperti apa.