


1) Ringkasan eksekutif
CoW Protocol $COW adalah lapisan perdagangan berbasis intent di mana pengguna menandatangani order yang menjelaskan hasil yang mereka inginkan, dan para penyedia solusi profesional bersaing dalam lelang batch untuk memberikan eksekusi terbaik yang mungkin. Alih-alih merutekan setiap perdagangan melalui jalur yang tetap, proyek ini mengubah setiap order menjadi sebuah kompetisi di hampir setiap sumber likuiditas publik dan privat utama, dengan perlindungan MEV yang dibangun ke dalam desain penyelesaian.
Masalah yang ditanganinya bersifat struktural: para trader onchain menghadapi ekstraksi MEV, likuiditas yang terfragmentasi di sejumlah rantai dan venue yang terus bertambah, serta kompleksitas eksekusi yang seharusnya tidak perlu dikelola oleh pengguna biasa. Ketika perdagangan menyebar ke lebih banyak jaringan, wallet, dan aplikasi, kesenjangan antara harga yang diharapkan pengguna dan harga yang mereka terima menjadi permukaan produk tersendiri.
Jawaban CoW Protocol adalah eksekusi terdelegasi. Pengguna menandatangani intent; solver menghitung gas, mengelola risiko harga, dan mengirimkan transaksi atas nama mereka, menanggung kegagalan eksekusi. Model bisnis mengikuti alur yang sama: pengguna membayar biaya yang dikumpulkan dari surplus perdagangan dan volume, melalui mitra integrasi serta sebagai biaya jaringan yang menutupi gas. CoW DAO mempertahankan sebagian dari biaya tersebut sebagai pendapatan, dan yang tersisa setelah insentif solver adalah laba kotor.
Peluangnya adalah menjadi lapisan eksekusi di balik produk lain, bukan sekadar satu tempat. Dan Q2 '26 memperluas penempatan itu ke dua arah. Atomic Bundles, yang diluncurkan pada bulan Mei, memberi proyek mana pun templat yang dapat digunakan ulang untuk membangun workflow DeFi atomik multi-langkah di atas lapisan eksekusi CoW Protocol, dengan Euler sebagai implementasi produksi pertama untuk aksi seperti pertukaran jaminan (collateral swaps) dan looping satu klik. Pada saat yang sama, distribusi yang tertanam melebar: Lido Fast Swaps merutekan penarikan staking melalui CoW Protocol, Summer.fi memakainya untuk konversi vault otomatis, CoW Protocol bergabung dengan MetaMask Swaps sebagai penyedia eksekusi, auto.fun menambahkan protected swaps, dan saham tokenized serta ETF menjadi dapat diperdagangkan melalui xStocks di BNB Chain dan cbMEGA di Base. CoW DAO, yang dibentuk pada 2022, terus mengembangkan proyek ini melalui riset, rekayasa kontrak pintar, dan desain.
Kuartal ini memadukan kontraksi perdagangan DEX di seluruh pasar dengan gambaran penggunaan yang berbeda: metrik keuangan menurun dari Q1 tetapi tetap jauh di atas level setahun sebelumnya, dan Juni menutup kuartal dengan aktivitas bulanan terkuat, dipimpin pengguna pertama kali di BNB Chain. April menandai lima tahun sejak peluncuran CoW Swap pada 2021, sekaligus menghadirkan kejadian paling sulit pada kuartal ini: serangan social-engineering yang membajak domain cow.fi; tim melaporkan kontrak protokol tidak dikompromikan, dan mereka memulihkan domain, mempublikasikan laporan pasca-kasus (public post-mortem), serta membayar setiap klaim yang diverifikasi secara penuh berdasarkan CIP-86. Tata kelola tetap aktif dalam hal ekonomi, dengan proposal distribusi nilai yang dikembangkan bersama Aragon, imbalan solver bergerak di bawah kerangka CIP-85, serta reformasi pasar solver yang terus berlanjut.
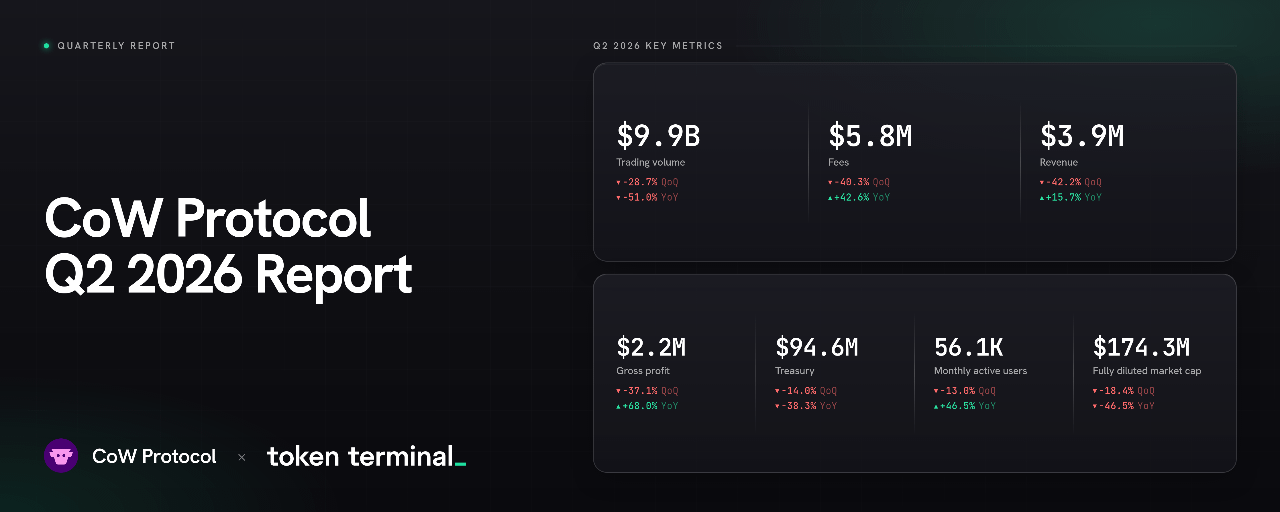
🔑 Metrik kunci (Q2 2026)
Volume perdagangan: $9,9 B (-28,7% QoQ, -51,0% YoY)
Biaya: $5,8 M (-40,3% QoQ, +42,6% YoY)
Pendapatan: $3,9 M (-42,2% QoQ, +15,7% YoY)
Laba kotor: $2,2 M (-37,1% QoQ, +68,0% YoY)
Kas (Treasury): $94,6 M (-14,0% QoQ, -38,3% YoY)
Pengguna aktif bulanan: 56,1 rb (-13,0% QoQ, +46,5% YoY)
Kapitalisasi pasar terdilusi penuh: $174,3 M (-18,4% QoQ, -46,5% YoY)
👥 Komentar tim CoW DAO
"Q2 adalah ekor yang terlihat dari transisi yang disengaja, bukan kuartal yang “tidak terlalu keras”. Volume dan pendapatan turun lagi, tetapi angka headline tersebut tertinggal dari keputusan yang menghasilkan keduanya: keputusan yang kami buat di akhir 2025 untuk berhenti bersaing memperebutkan arus (flow) yang tidak membayar dirinya sendiri. Indikator utama memiliki bobot lebih besar, dan ada tiga yang menonjol:"
Pendapatan yang diatribusikan ke mitra mempertahankan bagiannya dari total melalui pasar yang turun—ini menunjukkan basis integrasi tetap tangguh sebagai proporsi dari keseluruhan, bahkan ketika angka absolut bergerak mengikuti siklus.
Jalur internal kuartal ini—lembah Mei diikuti rebound Juni yang tajam dipimpin pengguna baru—menunjukkan kontraksi sedang berada di dasar, bukan justru semakin cepat memburuk;
Pekerjaan paling berdampak pada kuartal ini sengaja berada di luar P&L kuartal ini, yaitu pada kualitas kompetisi solver dan pemindahan distribusi nilai dari riset ke mekanisme yang konkret dan terukur—keduanya dirancang untuk berkembang dan memberi efek berlipat di kuartal-kuartal berikutnya, bukan hanya di kuartal ini.
Strateginya juga ikut berevolusi. Q1 berfokus pada pelepasan volume yang tidak menguntungkan; Q2 berfokus pada perubahan dari mana arus (flow) kami berasal, beralih ke permintaan yang tertanam di dalam dompet (wallet) yang menghasilkan margin lebih sehat dibandingkan routing aggregator yang sensitif terhadap harga. Kontraksi pada volume dan pendapatan adalah biaya dari transisi tersebut, dan pengembalian yang diinginkan muncul pada kualitas margin, basis pengguna yang lebih luas, serta mekanisme token yang kini masuk ke tata kelola.
Di Q3, kita masuk ke fase R&D yang intens. Tim memprioritaskan peningkatan platform yang bertujuan membuka pertumbuhan B2B—di antaranya penawaran (quoting) lebih cepat dan lelang yang lebih singkat—bersamaan dengan kemajuan berkelanjutan dalam ekspansi CoW DAO ke Solana.
2) Volume perdagangan
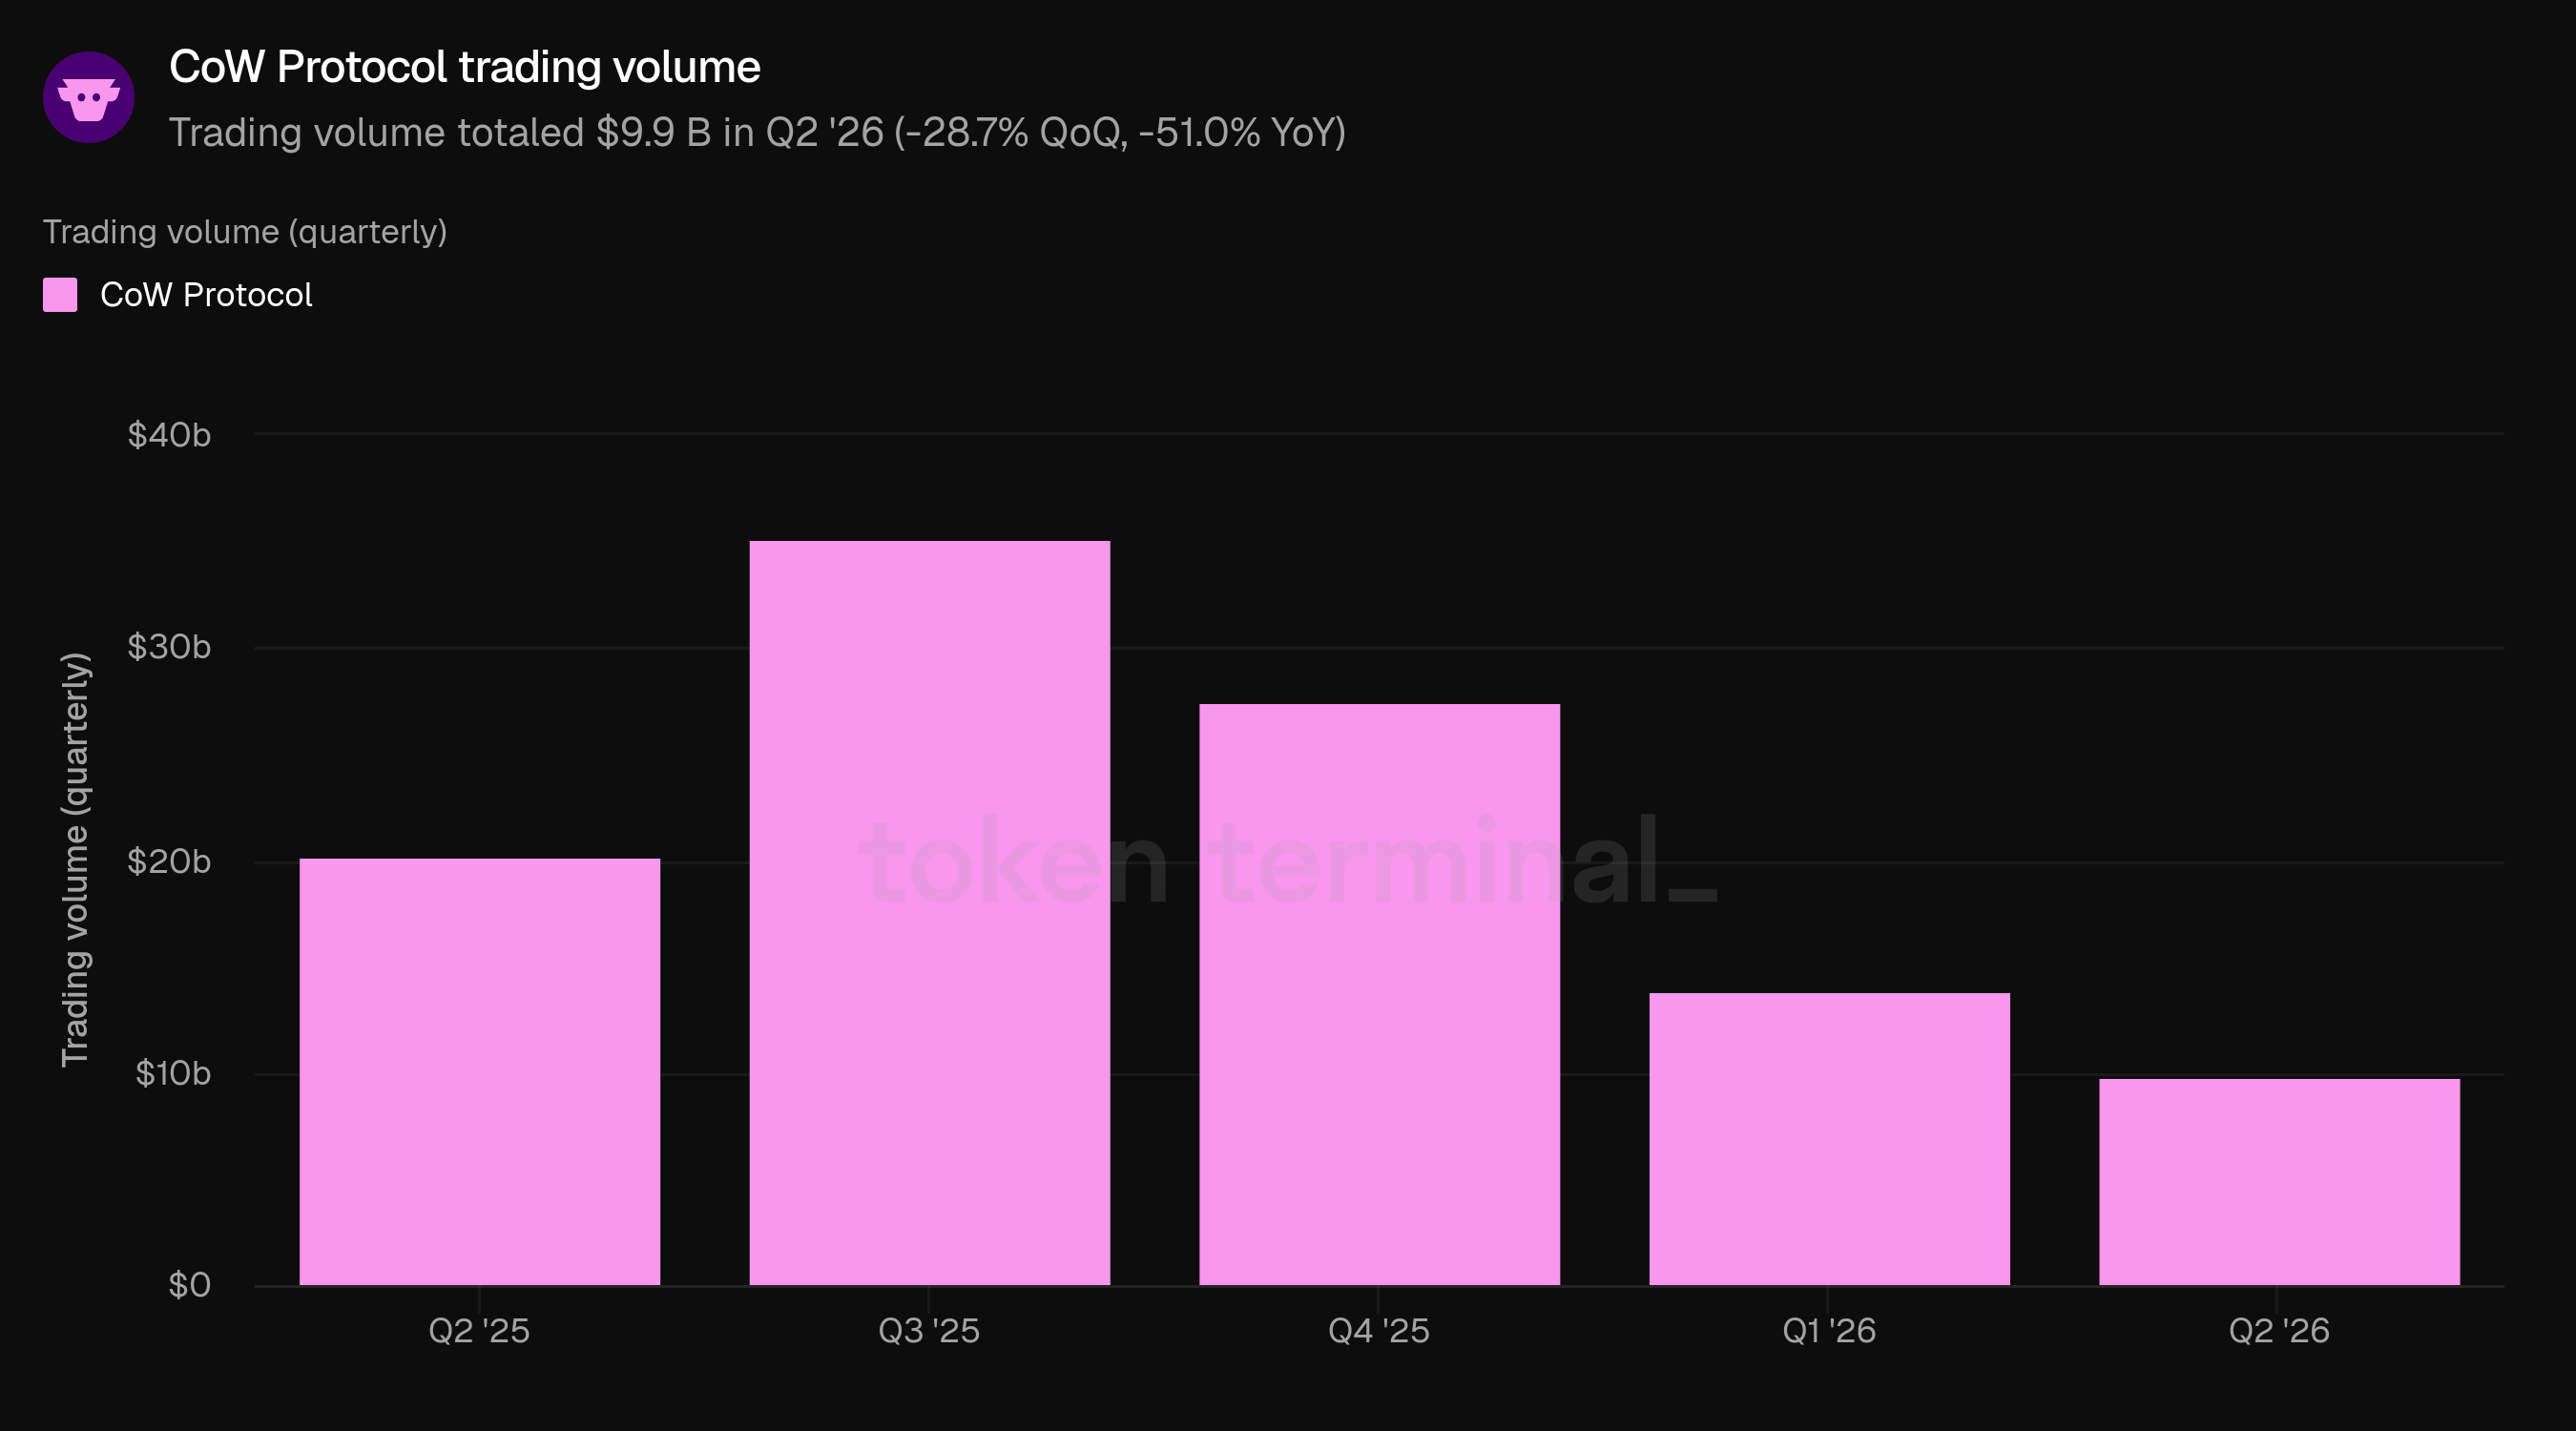
Volume perdagangan mengukur total nilai transaksi yang dieksekusi melalui lelang batch CoW Protocol, di mana order bertanda tangan diselesaikan oleh solver yang bersaing. Volume mencapai $9,9 B pada Q2 '26, turun 28,7% QoQ dan 51,0% YoY, level kuartalan terendahnya sejak Q3 '24.
Penurunannya sebagian besar adalah kondisi industri secara keseluruhan: volume aggregator DEX turun sekitar 18% QoQ di seluruh sektor, dan total volume spot DEX turun sekitar 35% pada periode yang sama, sehingga posisi CoW Protocol berada di antara keduanya. Di dalam kuartal, volume berjumlah $4,0 B pada April, $2,5 B pada Mei, dan $3,4 B pada Juni, sehingga kuartal ditutup dengan pemulihan dari titik terendah Mei.
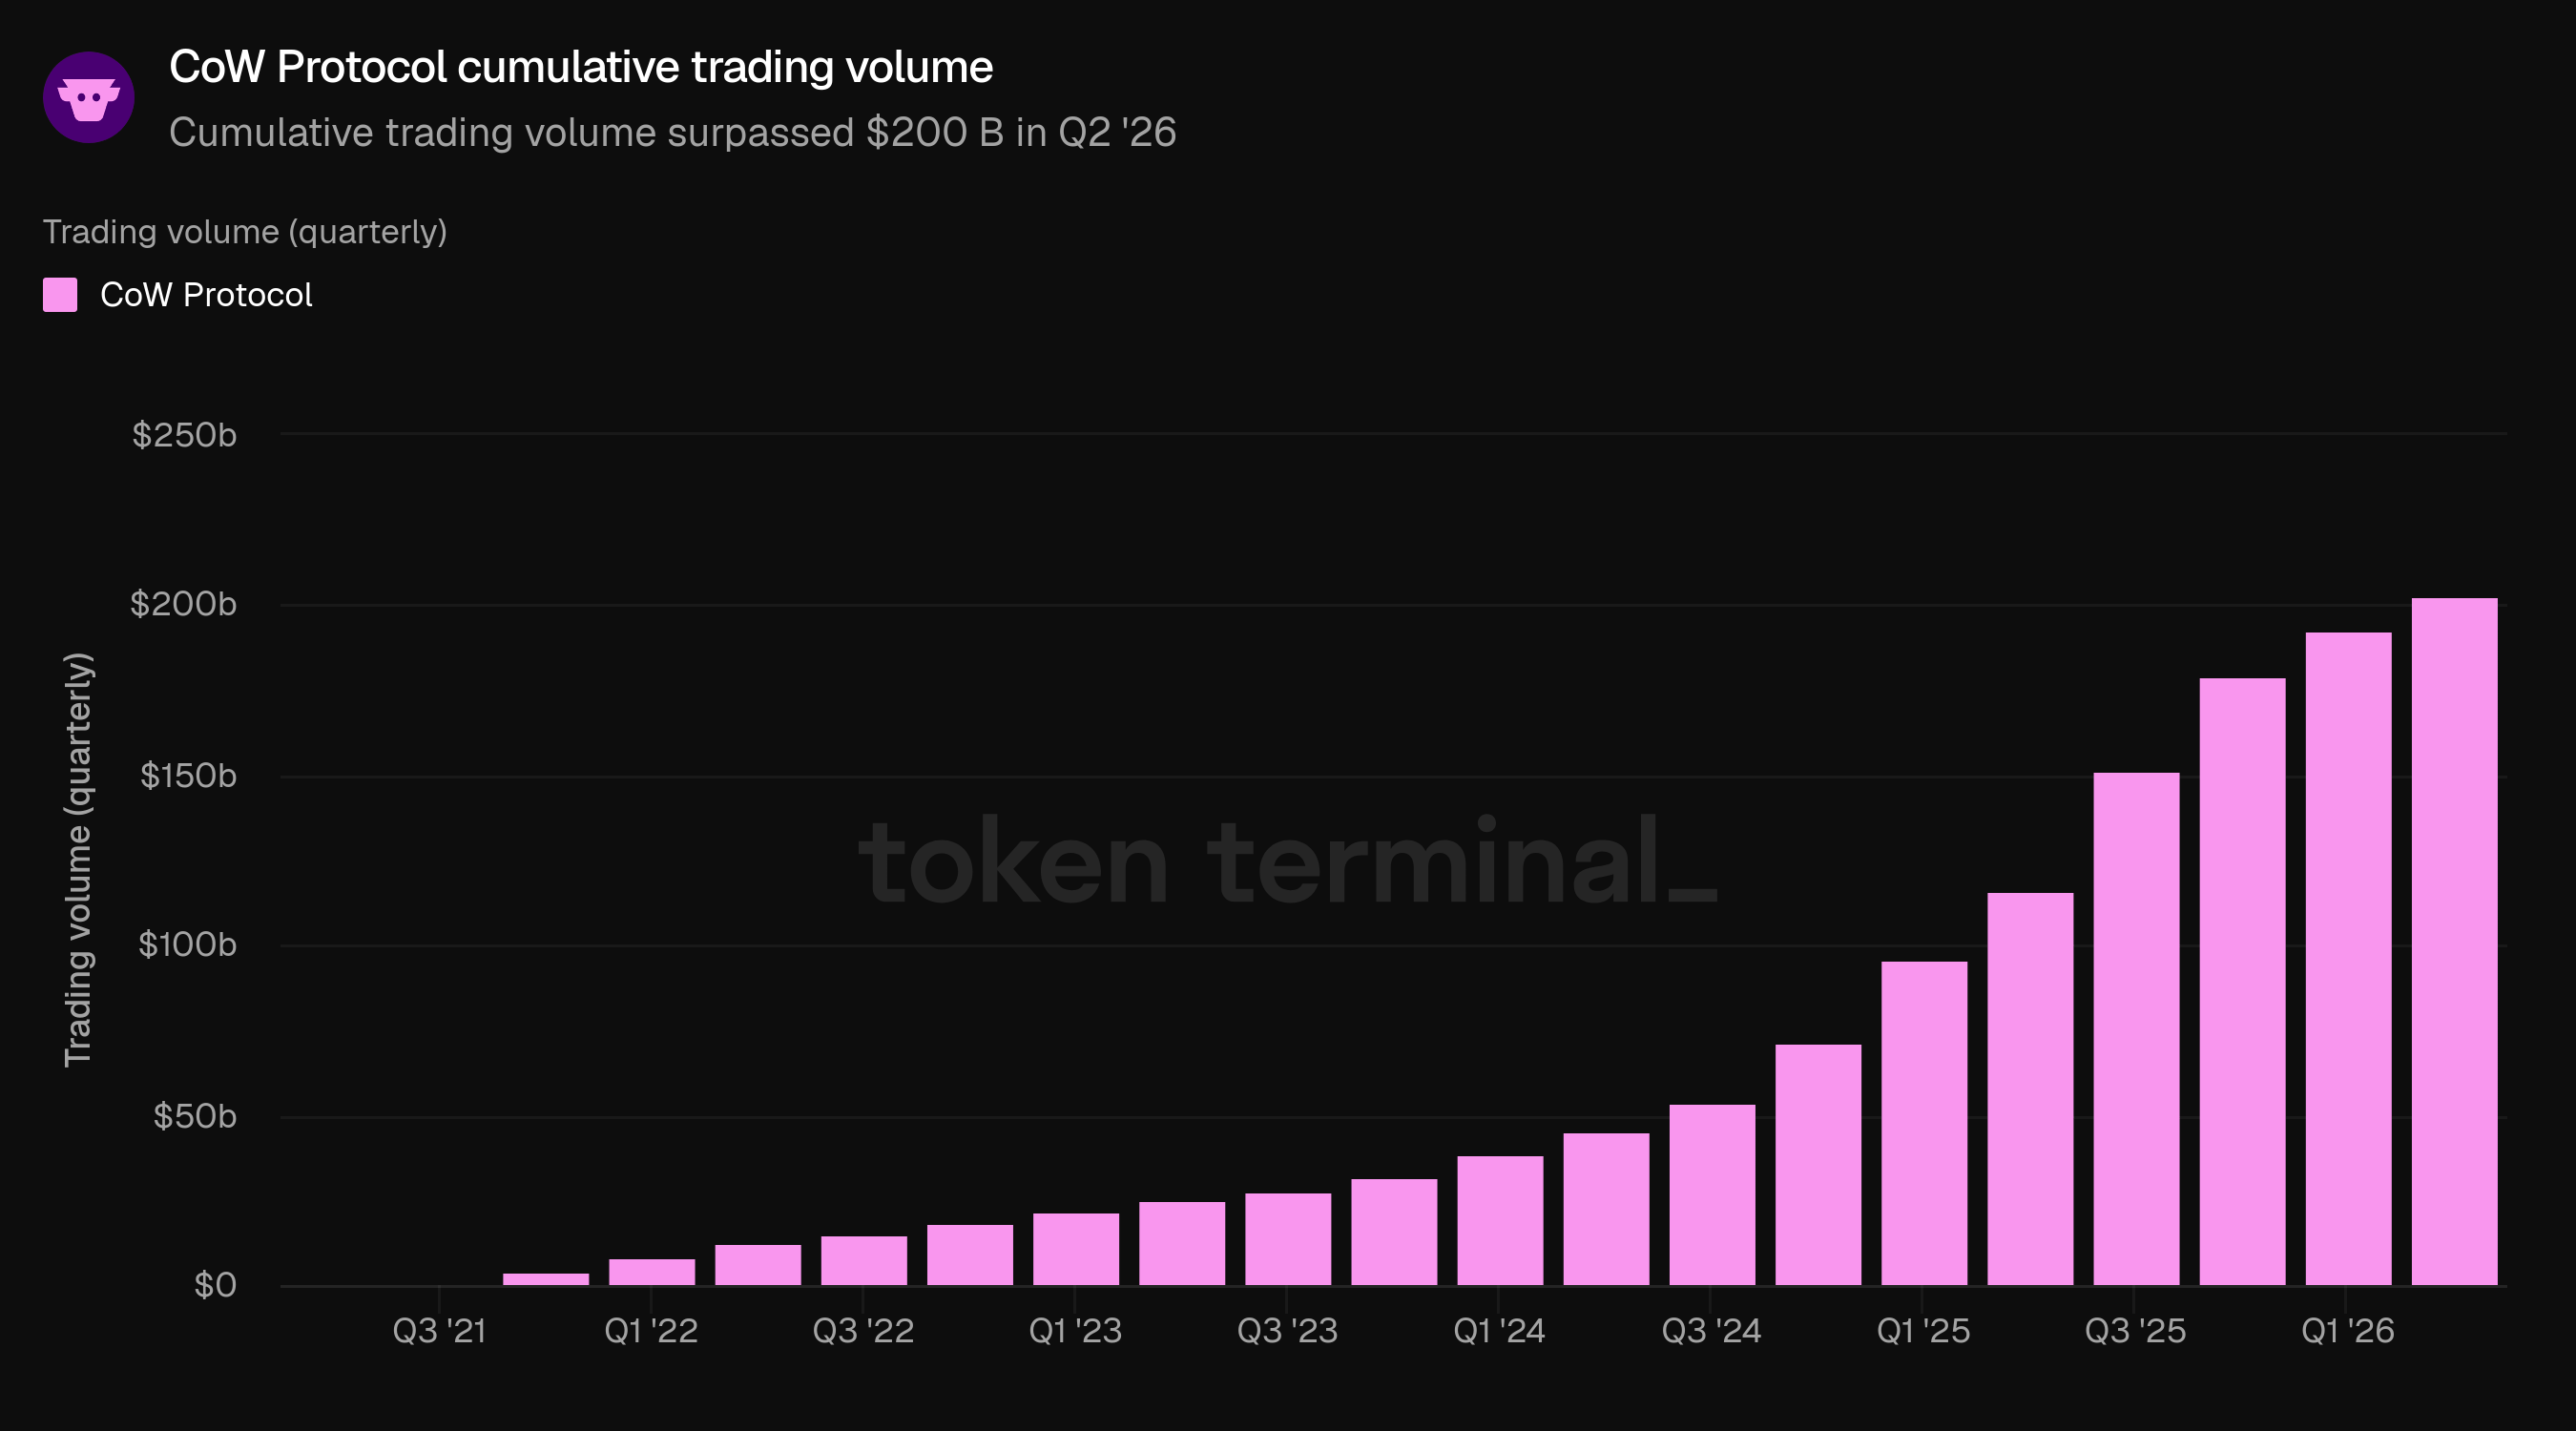
Volume perdagangan kumulatif, yaitu total volume yang diselesaikan melalui proyek sejak peluncuran, melampaui $200 B selama kuartal dan berakhir pada Q2 '26 di $202,8 B. Kuartal pencapaian tersebut bertepatan dengan peringatan lima tahun CoW Swap pada bulan April.
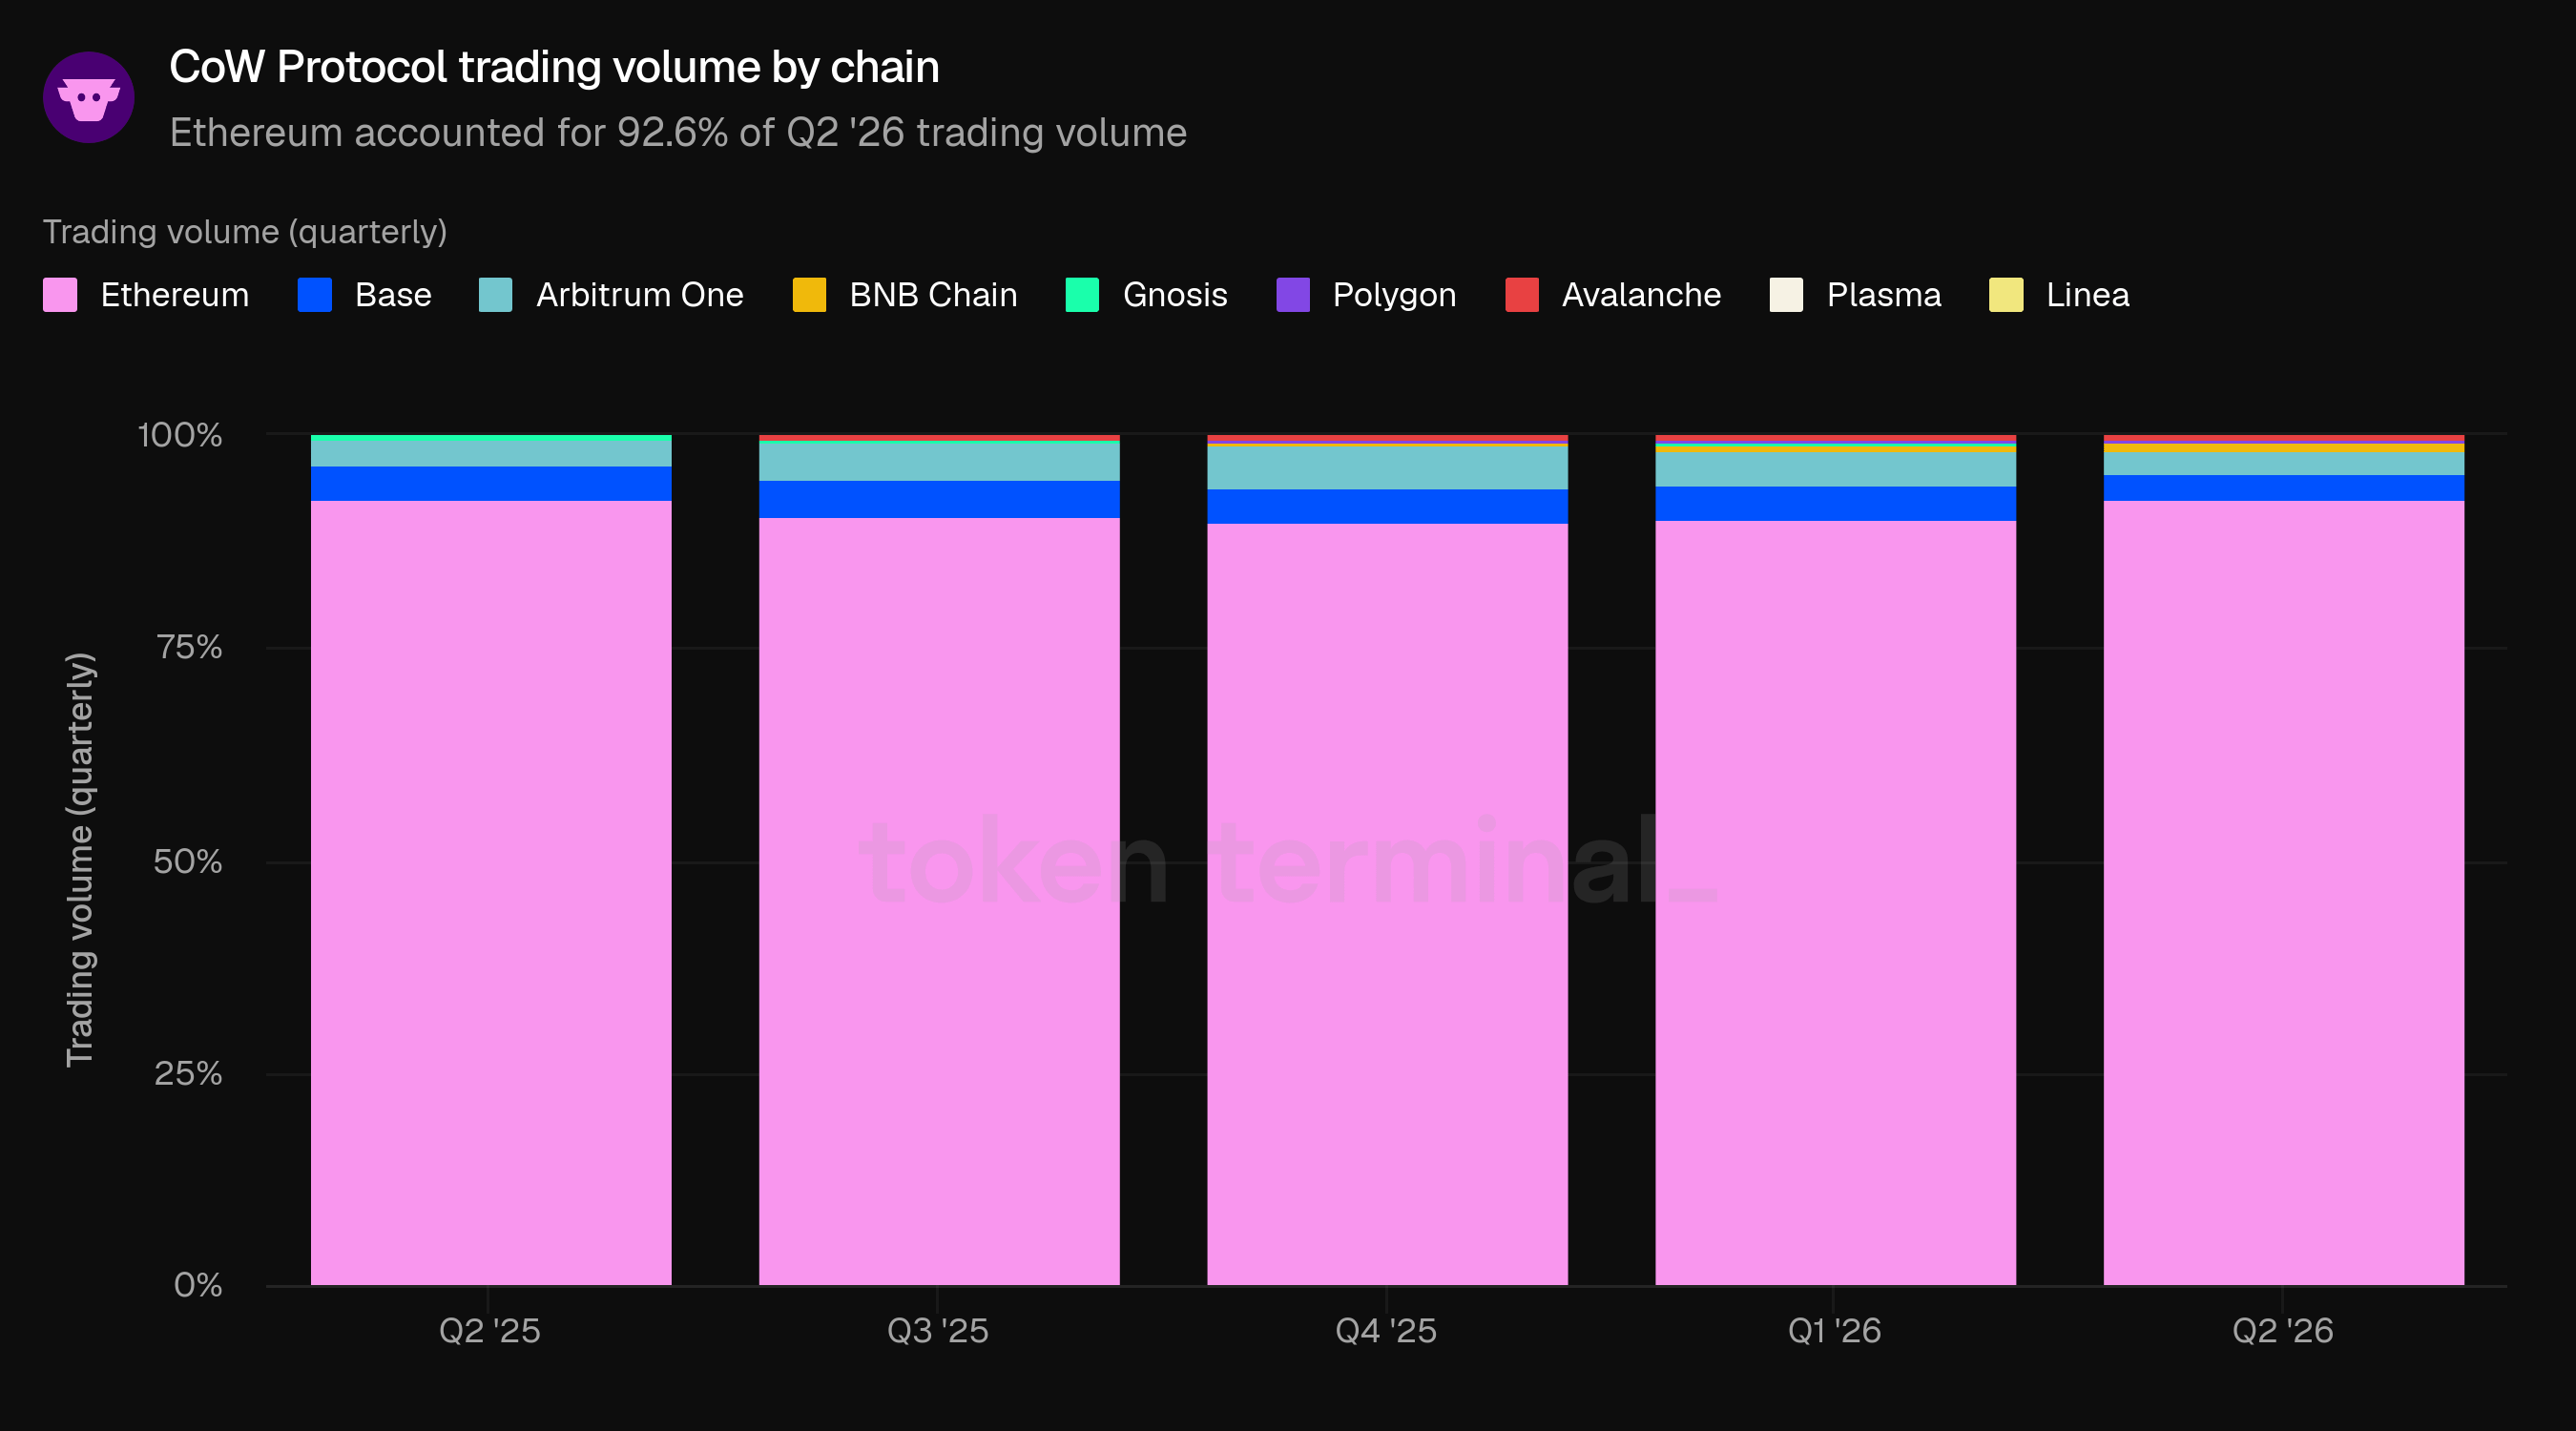
Komposisi chain kembali terkonsentrasi ke Ethereum meskipun komposisi pengguna melebar. Ethereum menyelesaikan 92,6% volume Q2 '26 (+2,4 pp QoQ, +0,2 pp YoY), dengan Base 3,0% dan Arbitrum One 2,6%, keduanya turun dari Q1. BNB Chain mencapai 1,0% dari volume, naik dari 0,7%, sementara Polygon, Gnosis, dan Avalanche masing-masing bertahan pada 0,4% atau kurang. Transaksi besar tetap terkonsentrasi di tempat likuiditas terdalam.
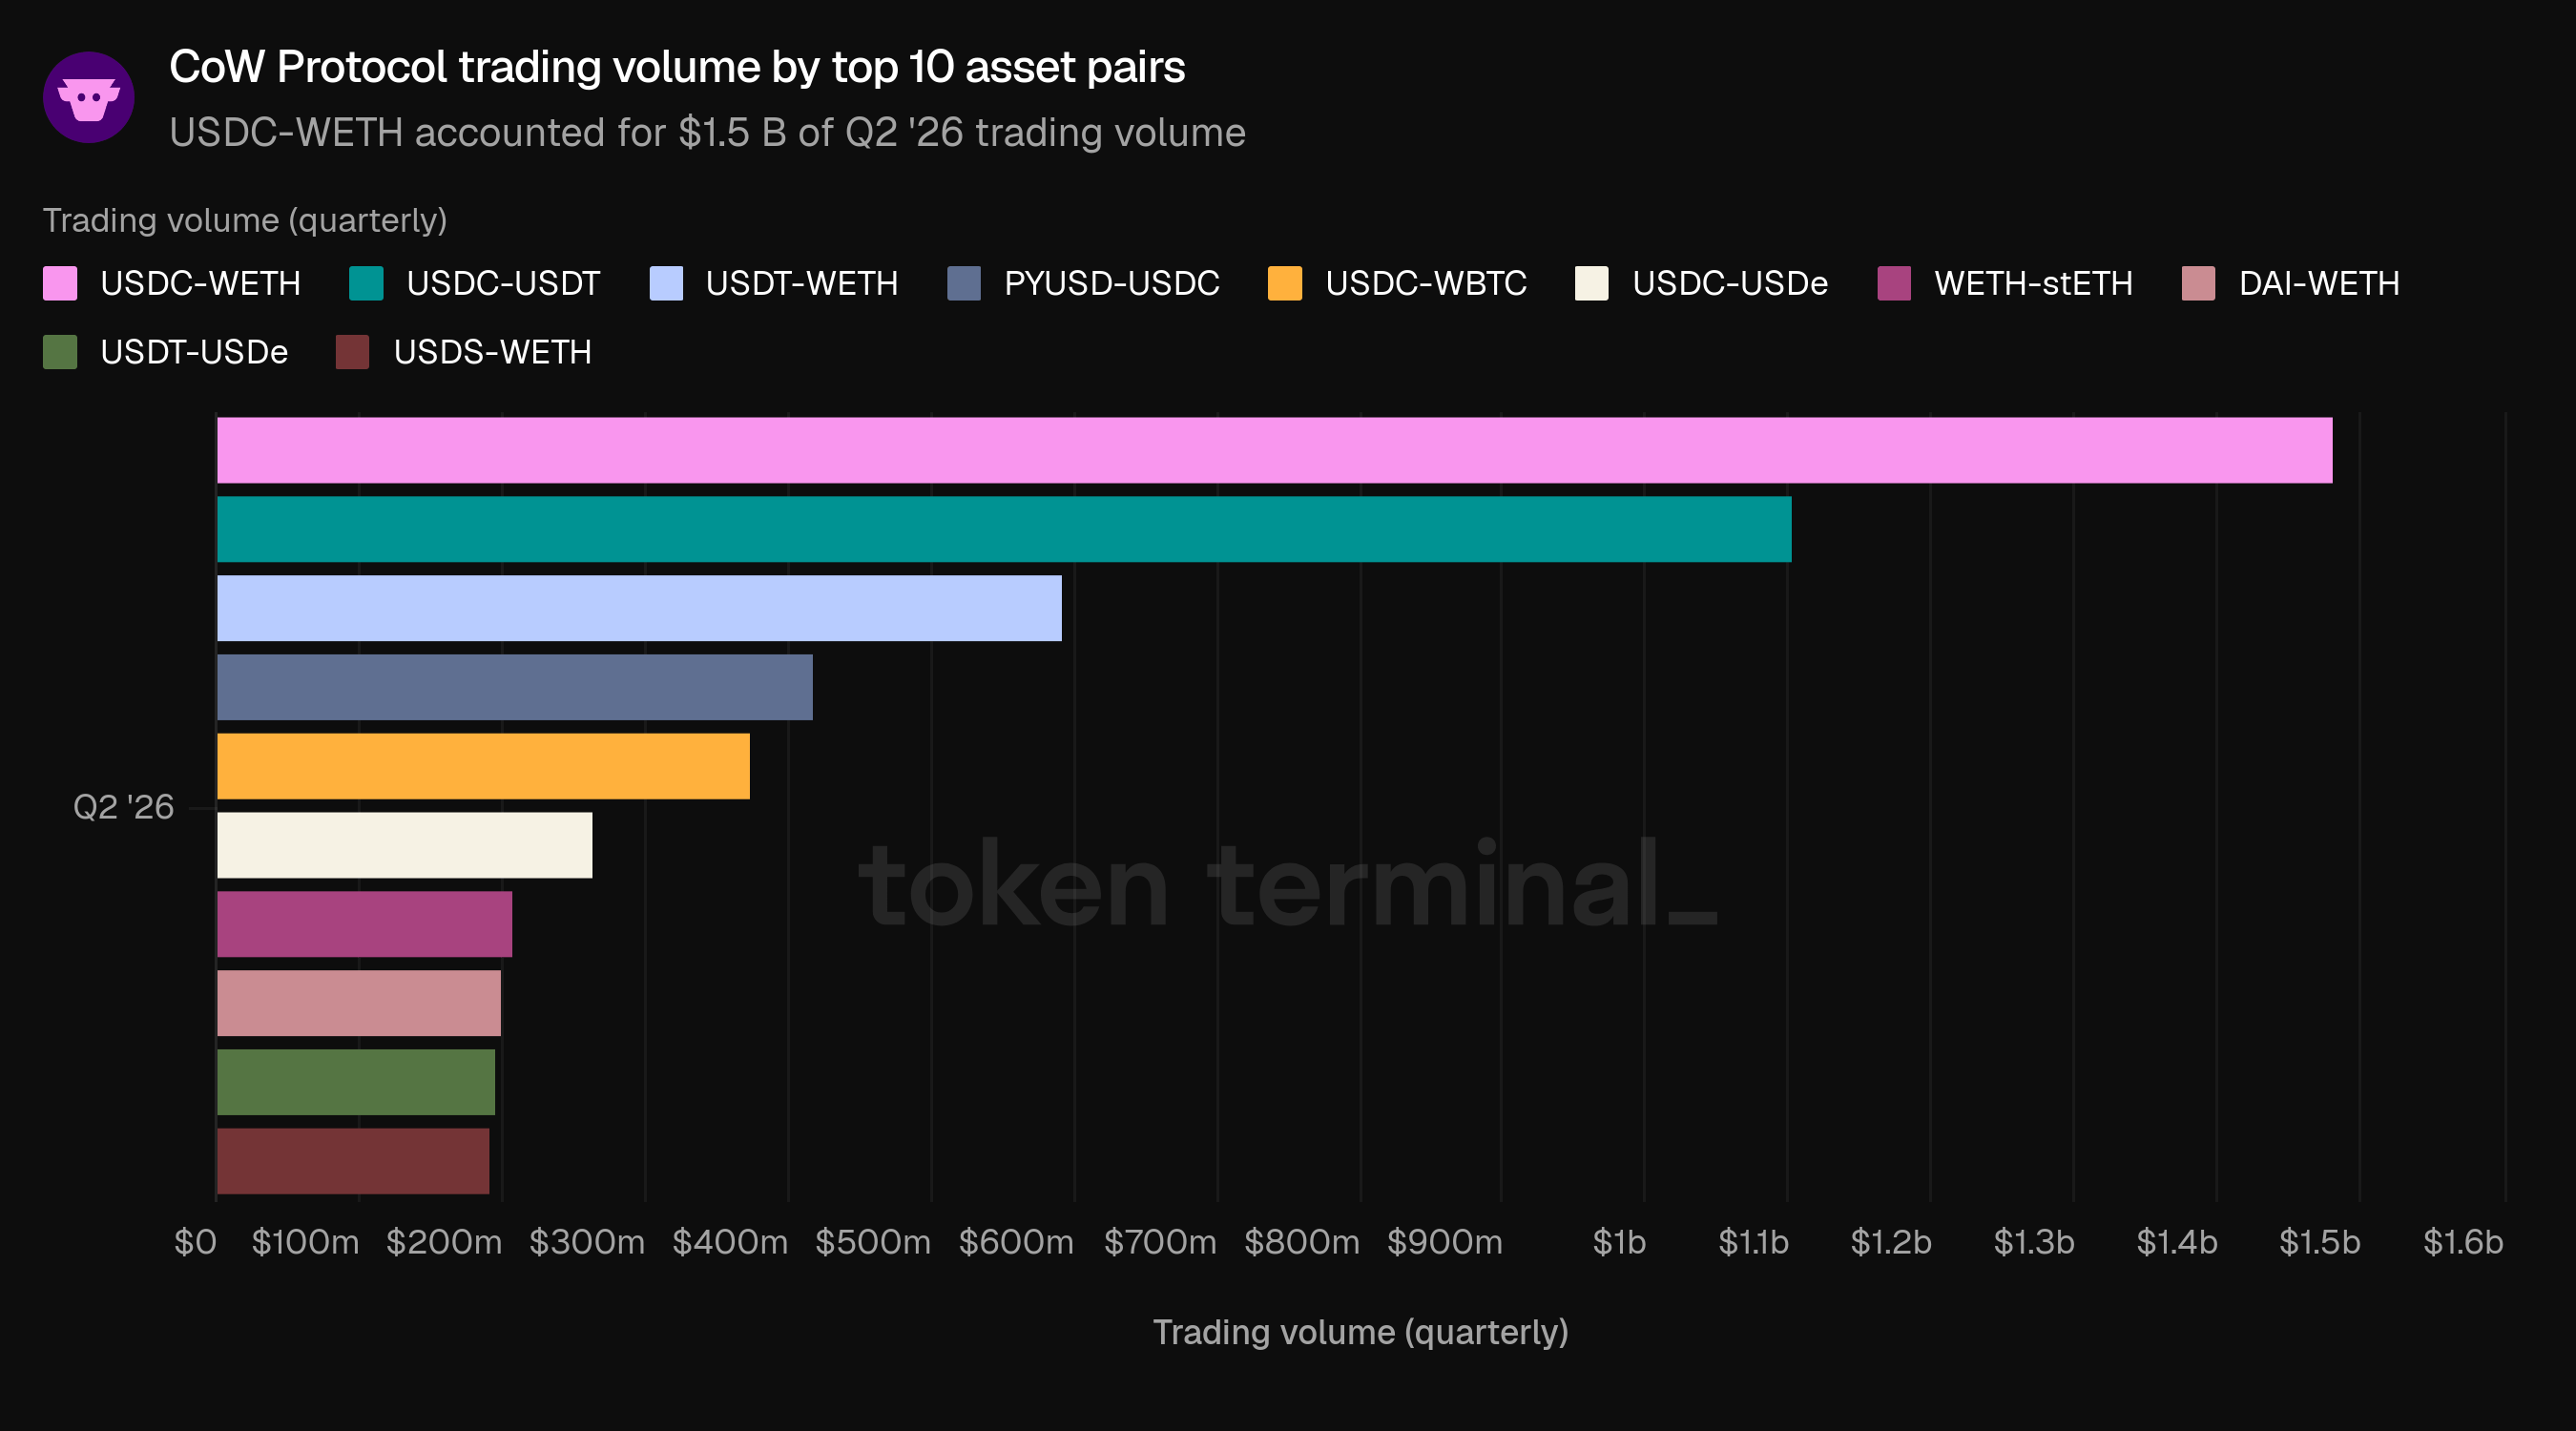
10 pasangan aset teratas menyumbang $5,0 B, atau 50,9% dari volume Q2 '26. USDC-WETH memimpin dengan $1,5 B, disusul USDC-USDT sebesar $1,1 B dan USDT-WETH sebesar $591,9 M. Pasangan stablecoin-ke-stablecoin tetap menonjol: USDC-USDT, PYUSD-USDC, USDC-USDe, dan USDT-USDe secara bersama total sekitar $2,0 B—porsi yang konsisten dengan penurunan biaya untuk pasangan yang berkorelasi dan stabil yang diperkenalkan pada bulan Februari. Sisanya didominasi aset mayor, termasuk USDC-WBTC sebesar $374,7 M dan pasangan liquid staking WETH-stETH sebesar $207,3 M.
👥 Komentar tim CoW DAO
"Pola memberi lebih banyak informasi daripada levelnya. Penurunan berurutan melambat secara signifikan dibanding kuartal sebelumnya, yang menunjukkan stabilisasi alih-alih penurunan yang terus berlanjut. Rebound Juni memiliki dua pendorong yang berbeda: kumpulan besar pengguna baru dengan nilai transaksi lebih kecil, dan ledakan aktivitas perdagangan yang terkonsentrasi pada akhir pekan pertama Juni yang didorong kondisi makro serta pergerakan harga ETH dan BTC."
Dua pendorong ini layak mendapatkan bobot yang berbeda. Kumpulan pengguna baru adalah sinyal struktural—menunjukkan mesin akuisisi berjalan dan basis melebar—sedangkan aktivitas yang dipicu volatilitas sifatnya episodik dan tidak semestinya diekstrapolasi darinya. Tidak ada yang “menghaluskan” pandangan: basis yang lebih luas dengan transaksi berukuran lebih kecil menekan ukuran transaksi rata-rata sekalipun memperkuat franchise. Selama transisi ini berlangsung, volume akan tetap menjadi bacaan bisnis yang berisik dan kurang terukur.
3) Biaya
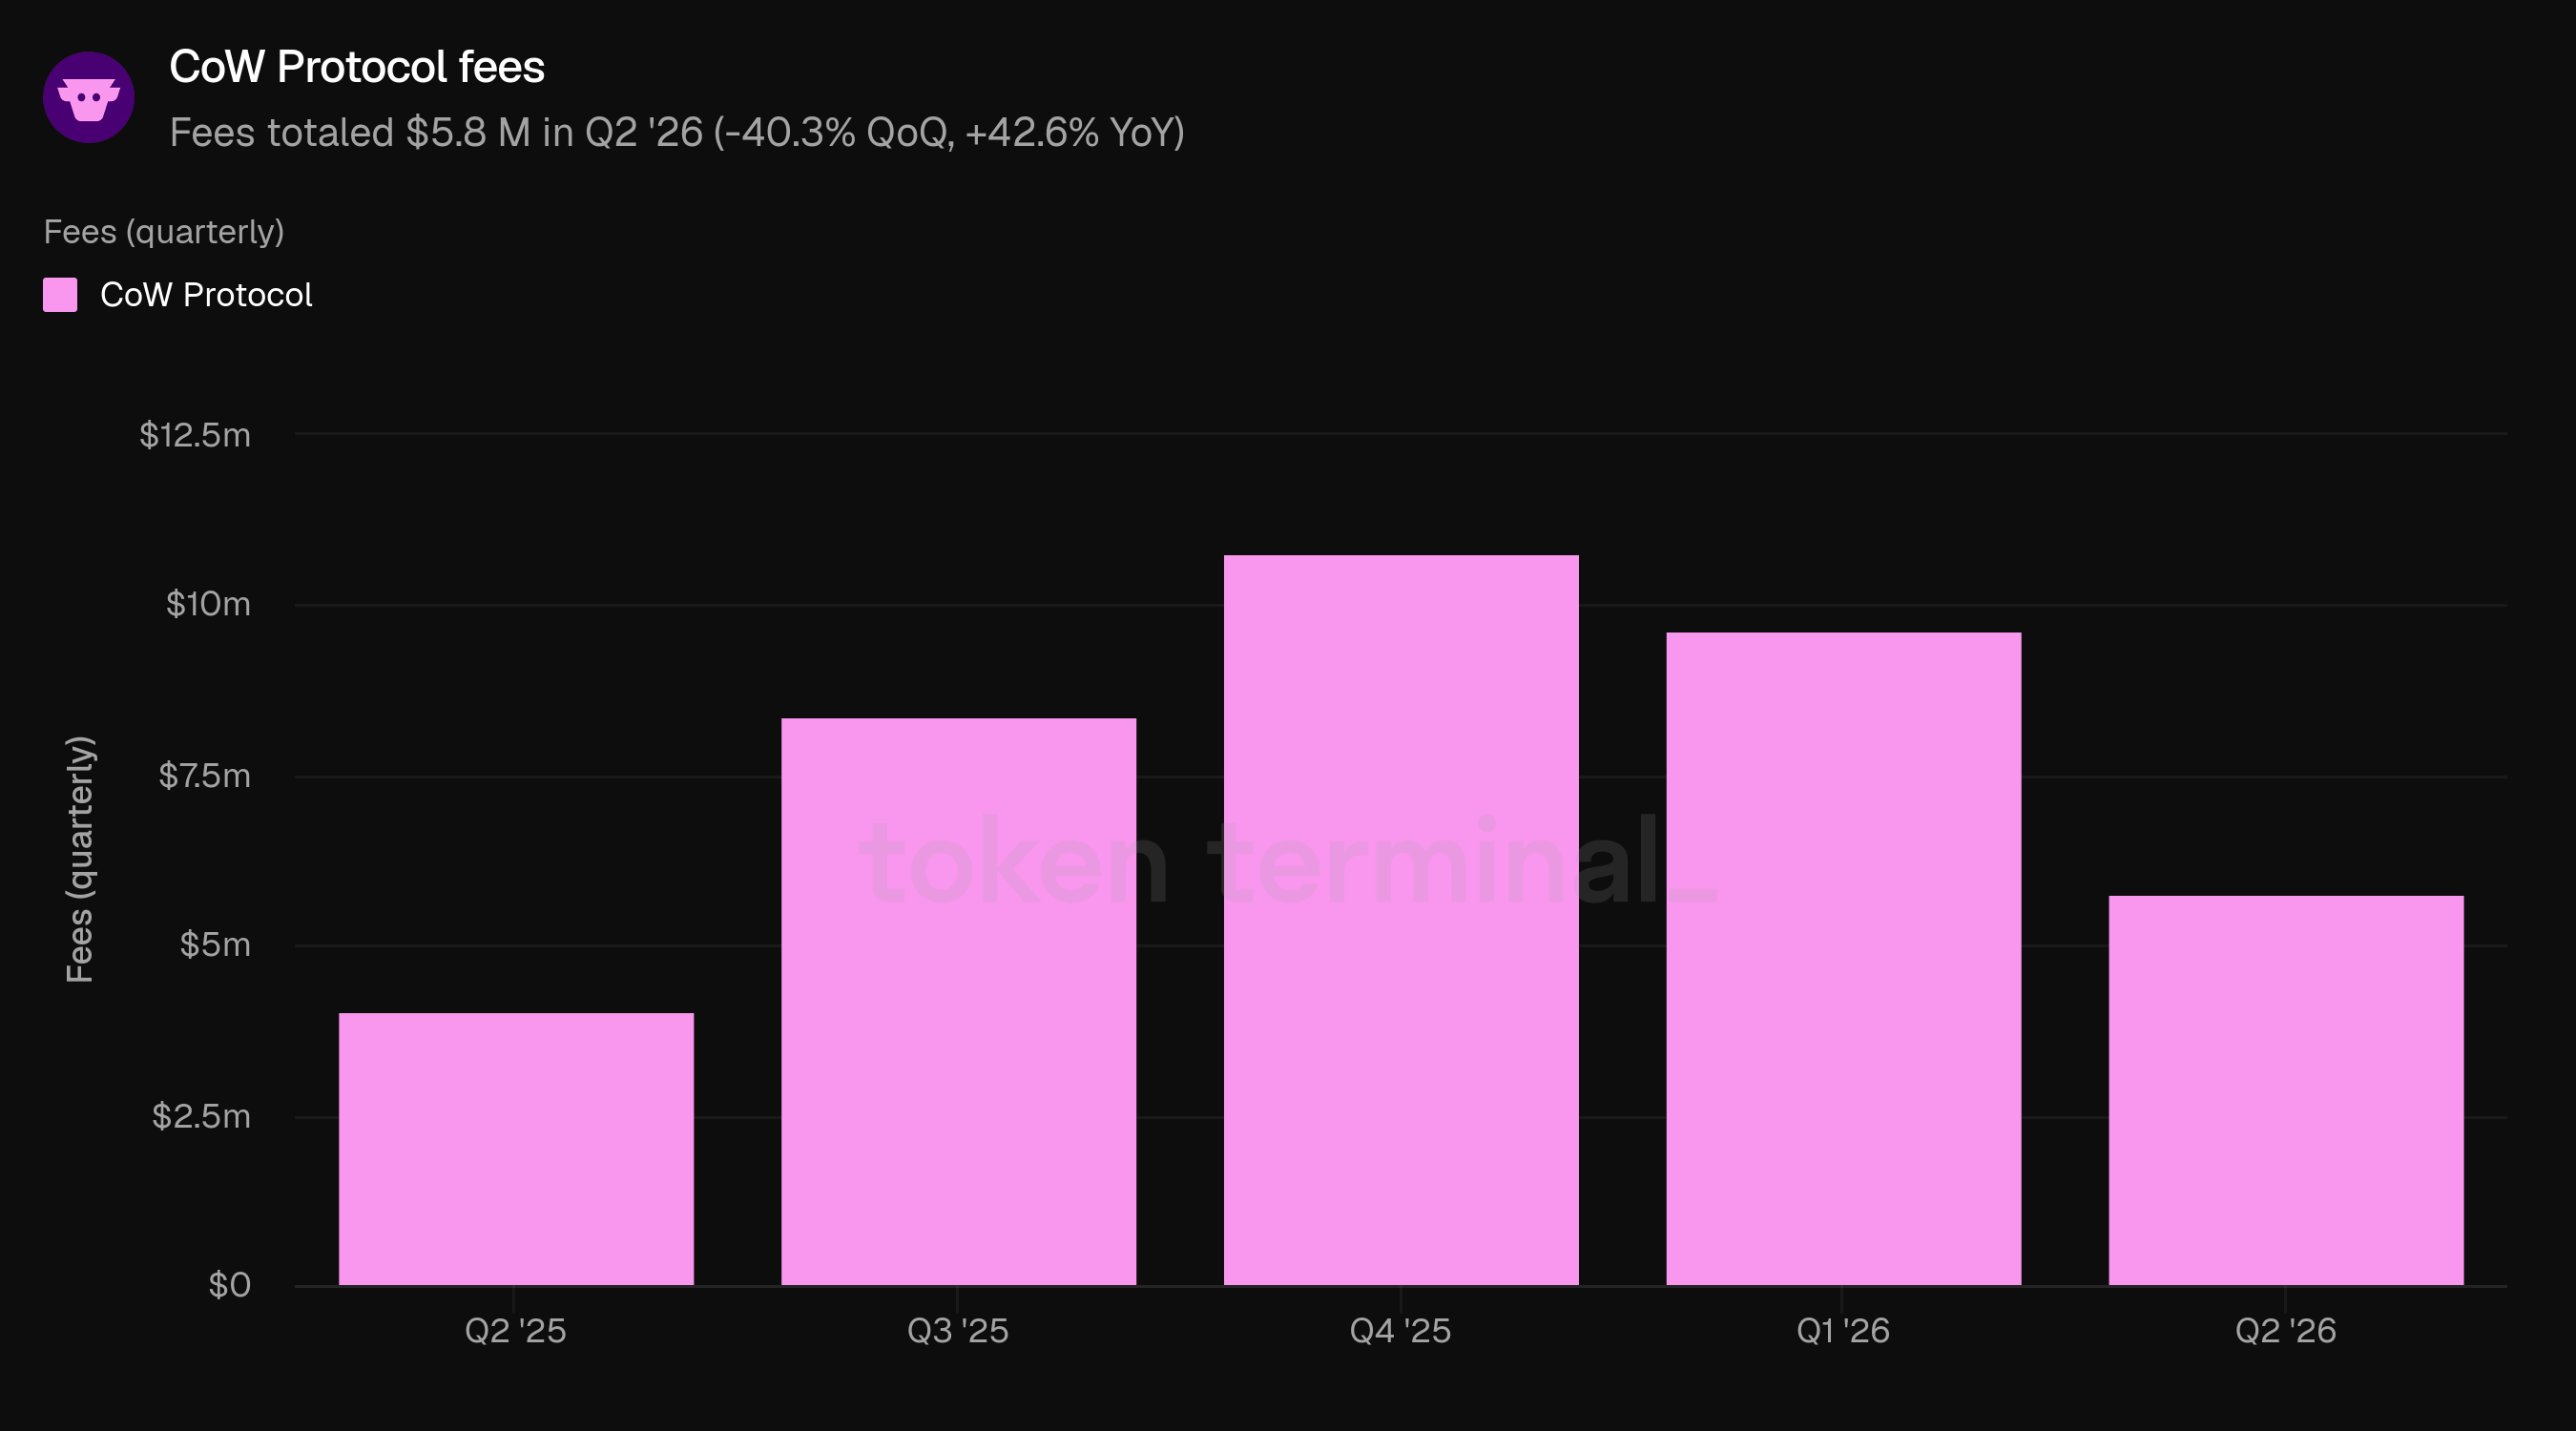
Biaya mengukur total nilai yang dibayarkan pengguna untuk berdagang melalui CoW Protocol, mencakup biaya pada surplus perdagangan dan volume, biaya mitra integrasi, biaya jaringan untuk menutupi gas, serta biaya MEV Blocker. Biaya total sebesar $5,8 M pada Q2 '26, turun 40,3% QoQ tetapi naik 42,6% YoY.
Biaya Q2 '26 kira-kira setara 5,8 bps dari volume perdagangan, turun dari 7,0 bps pada Q1 '26 namun jauh di atas 2,0 bps pada Q2 '25. Kenaikan YoY terus mencerminkan kebijakan biaya yang diperkenalkan selama setahun terakhir; secara berurutan, biaya turun lebih cepat daripada volume saat komposisi bergeser sepanjang kuartal. Juni adalah bulan biaya terkuat pada kuartal itu sebesar $2,5 M, seiring dengan peningkatan aktivitas perdagangan di akhir kuartal.
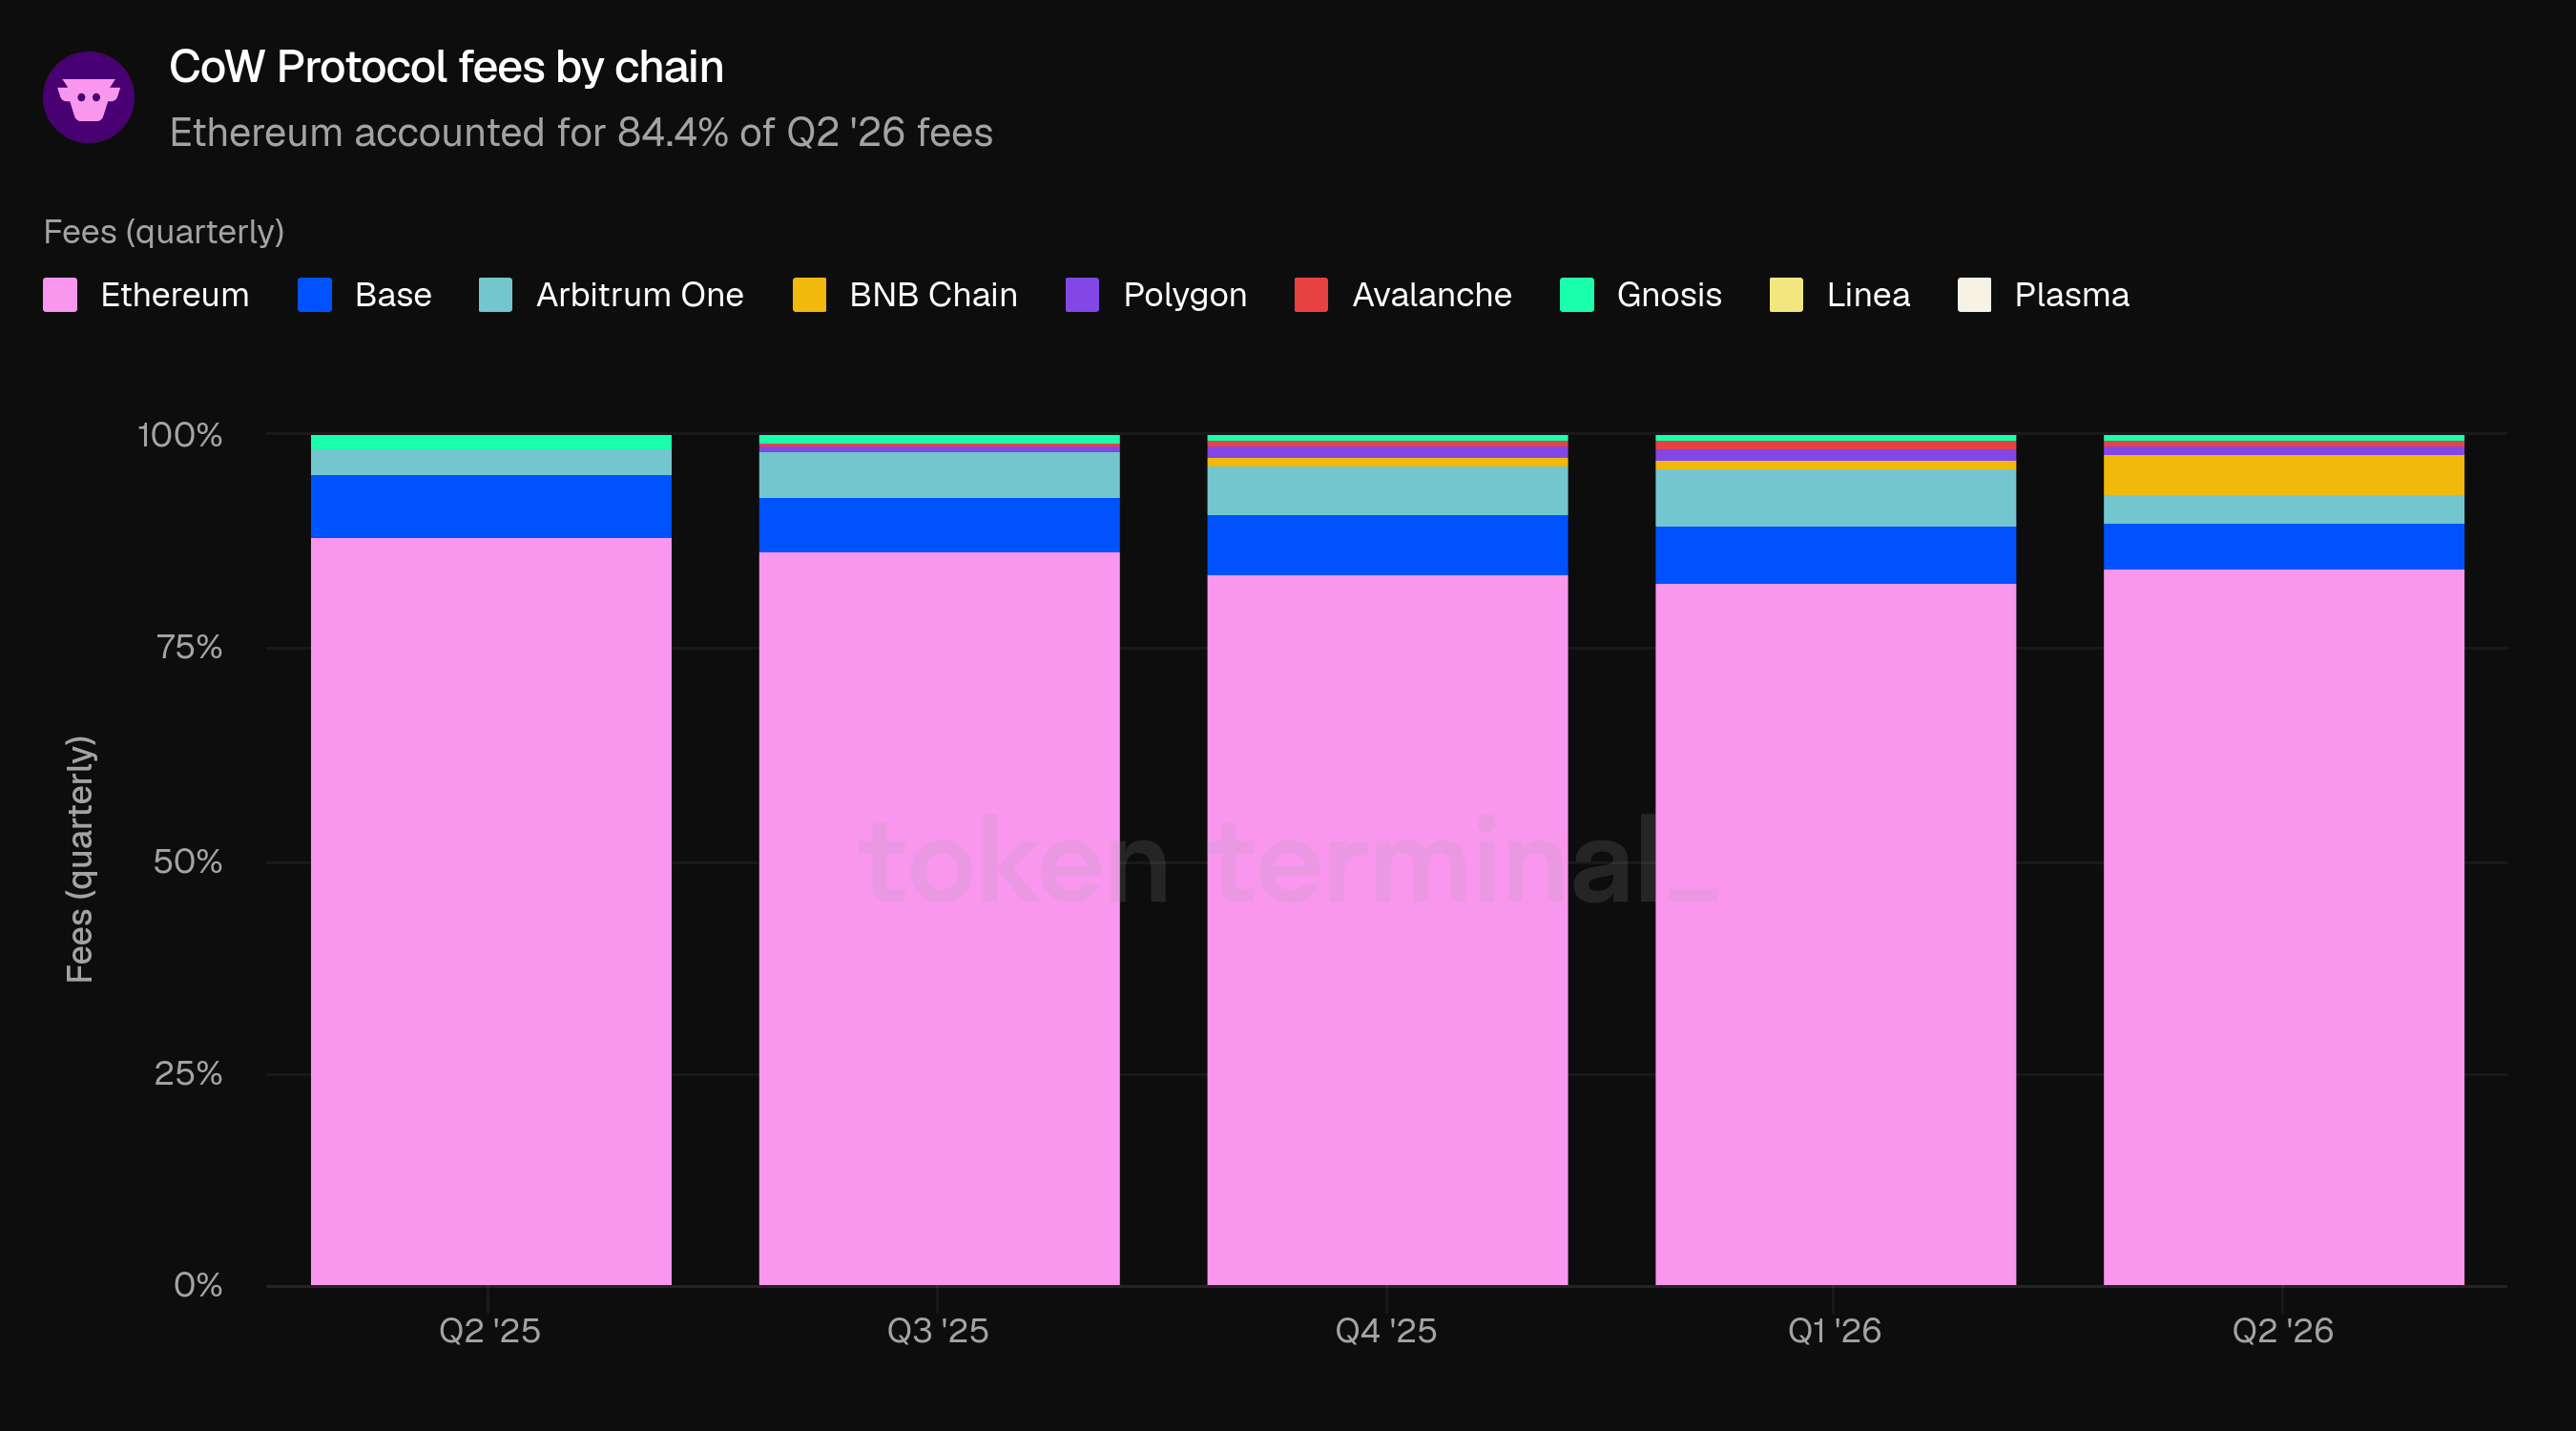
Ethereum menyumbang 84,4% biaya Q2 '26 (+1,5 pp QoQ, -3,8 pp YoY), peningkatan porsi kuartalan pertama dalam setahun. Base berkontribusi 5,4%, BNB Chain 4,7% (naik 3,4 pp QoQ), Arbitrum One 3,4%, dan Polygon 1,3%. Porsi biaya BNB Chain 4,7% dari volume 1,0% konsisten dengan transaksi yang lebih kecil dan berukuran ritel, yang memiliki intensitas biaya lebih tinggi.
👥 Komentar tim CoW DAO
"Biaya, bukan volume, adalah bacaan yang lebih benar tentang bisnis pada kuartal ini. Kami dengan sengaja memisahkan keduanya, sehingga menghasilkan lebih banyak dari setiap unit arus yang kami pilih untuk layani."
Komposisi (mix) yang mendorong hasil. Peralihan menuju permintaan yang bersumber dari wallet penting karena arus ini secara struktural lebih mendukung margin dibanding volume yang dirutekan aggregator, sehingga dimonetisasi pada intensitas yang lebih tinggi dan lebih tahan lama.
Kami memperkirakan biaya akan bertahan lebih baik daripada volume selama transisi, dan kami akan menganggap setiap kuartal ketika hubungan itu bertahan sebagai bukti bahwa strategi berjalan, bukan sebagai anomali. Pertanyaan yang relevan untuk periode ke depan bukanlah level biaya absolut, tetapi apakah intensitas biaya—fee bps—terus meningkat saat komposisi arus bergeser lebih jauh menuju permintaan tertanam yang didorong B2B.
4) Pendapatan
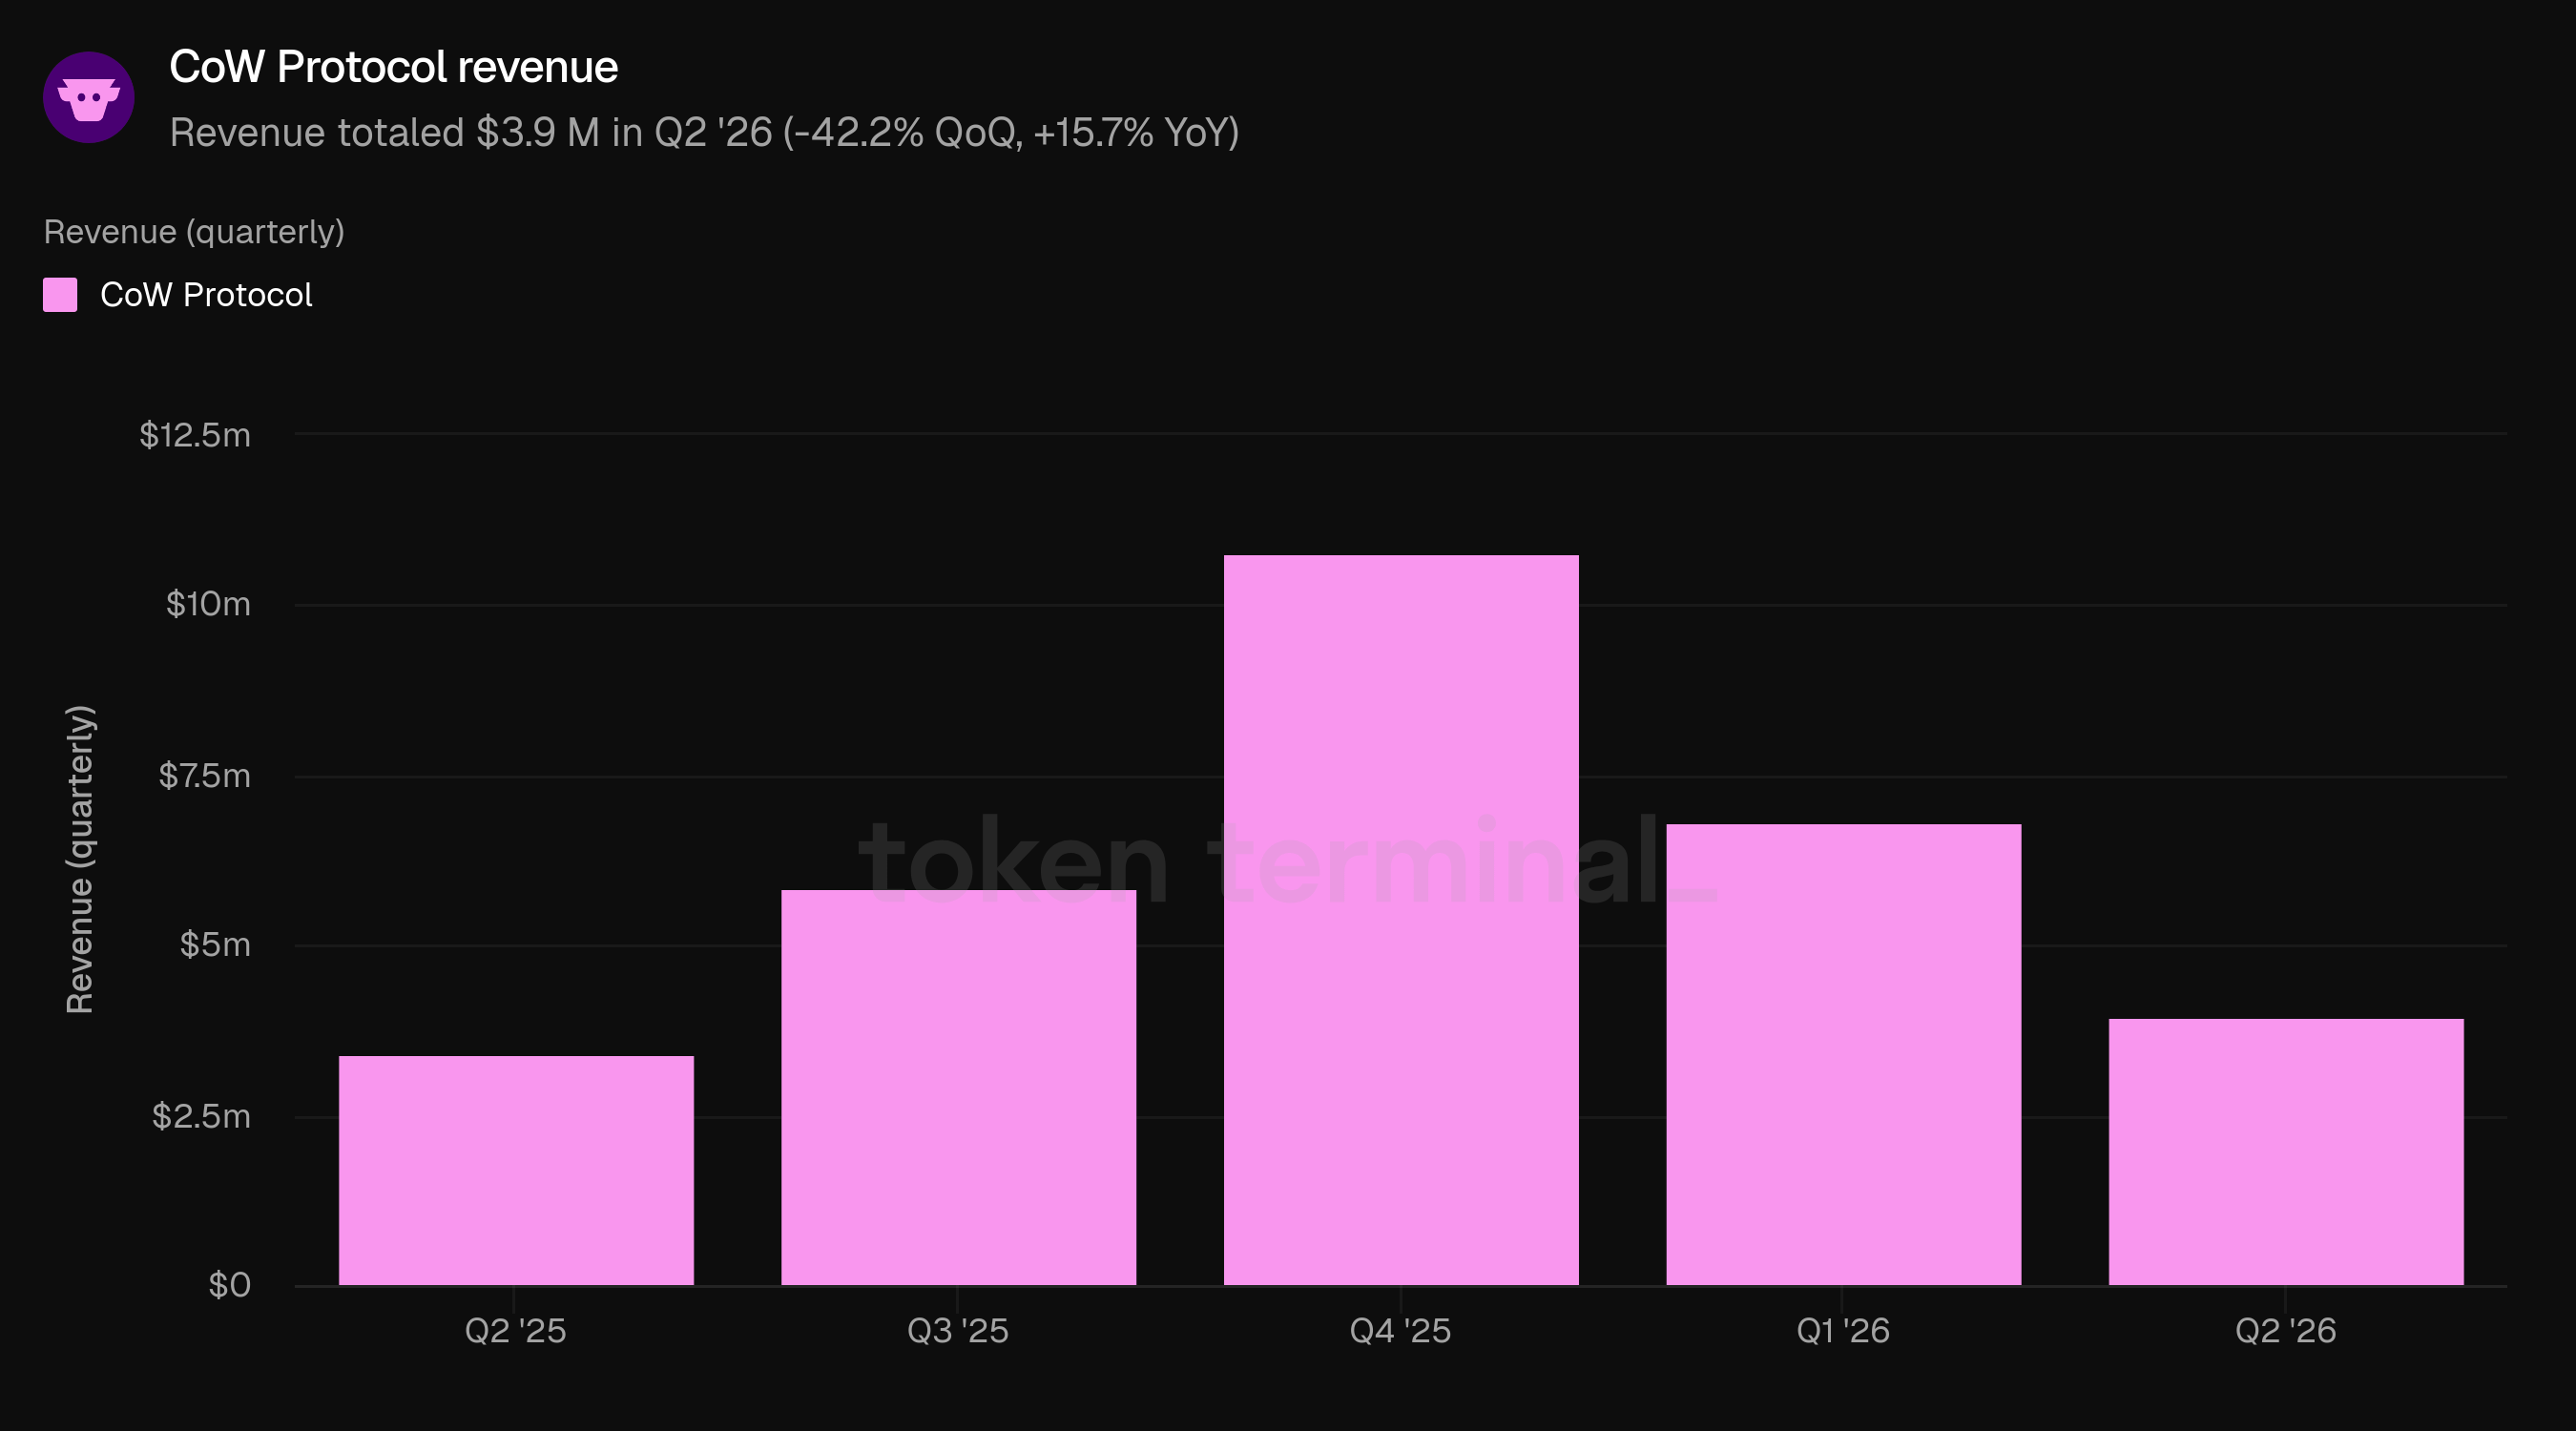
Pendapatan mengukur bagian dari biaya yang dipertahankan oleh CoW DAO, berasal dari biaya tingkat transaksi, pembagian pendapatan mitra, rabat RPC, dan aktivitas terkait MEV. Pendapatan berjumlah $3,9 M pada Q2 '26, turun 42,2% QoQ tetapi naik 15,7% YoY.
Pendapatan setara sekitar 68% dari biaya, mendekati sekitar 71% pada Q1 '26, sehingga penurunan berurutan mengikuti basis biaya, bukan perubahan pada retensi.
Ethereum menyumbang 88,4% pendapatan Q2 '26 (+1,2 pp QoQ), dengan Base 4,9% dan BNB Chain 3,3%, naik 2,3 pp QoQ dan melampaui Arbitrum One sebesar 2,3%. Porsi pendapatan BNB Chain berada jauh di atas porsi volume 1,0%—pola intensitas biaya yang sama terlihat pada bauran biaya.
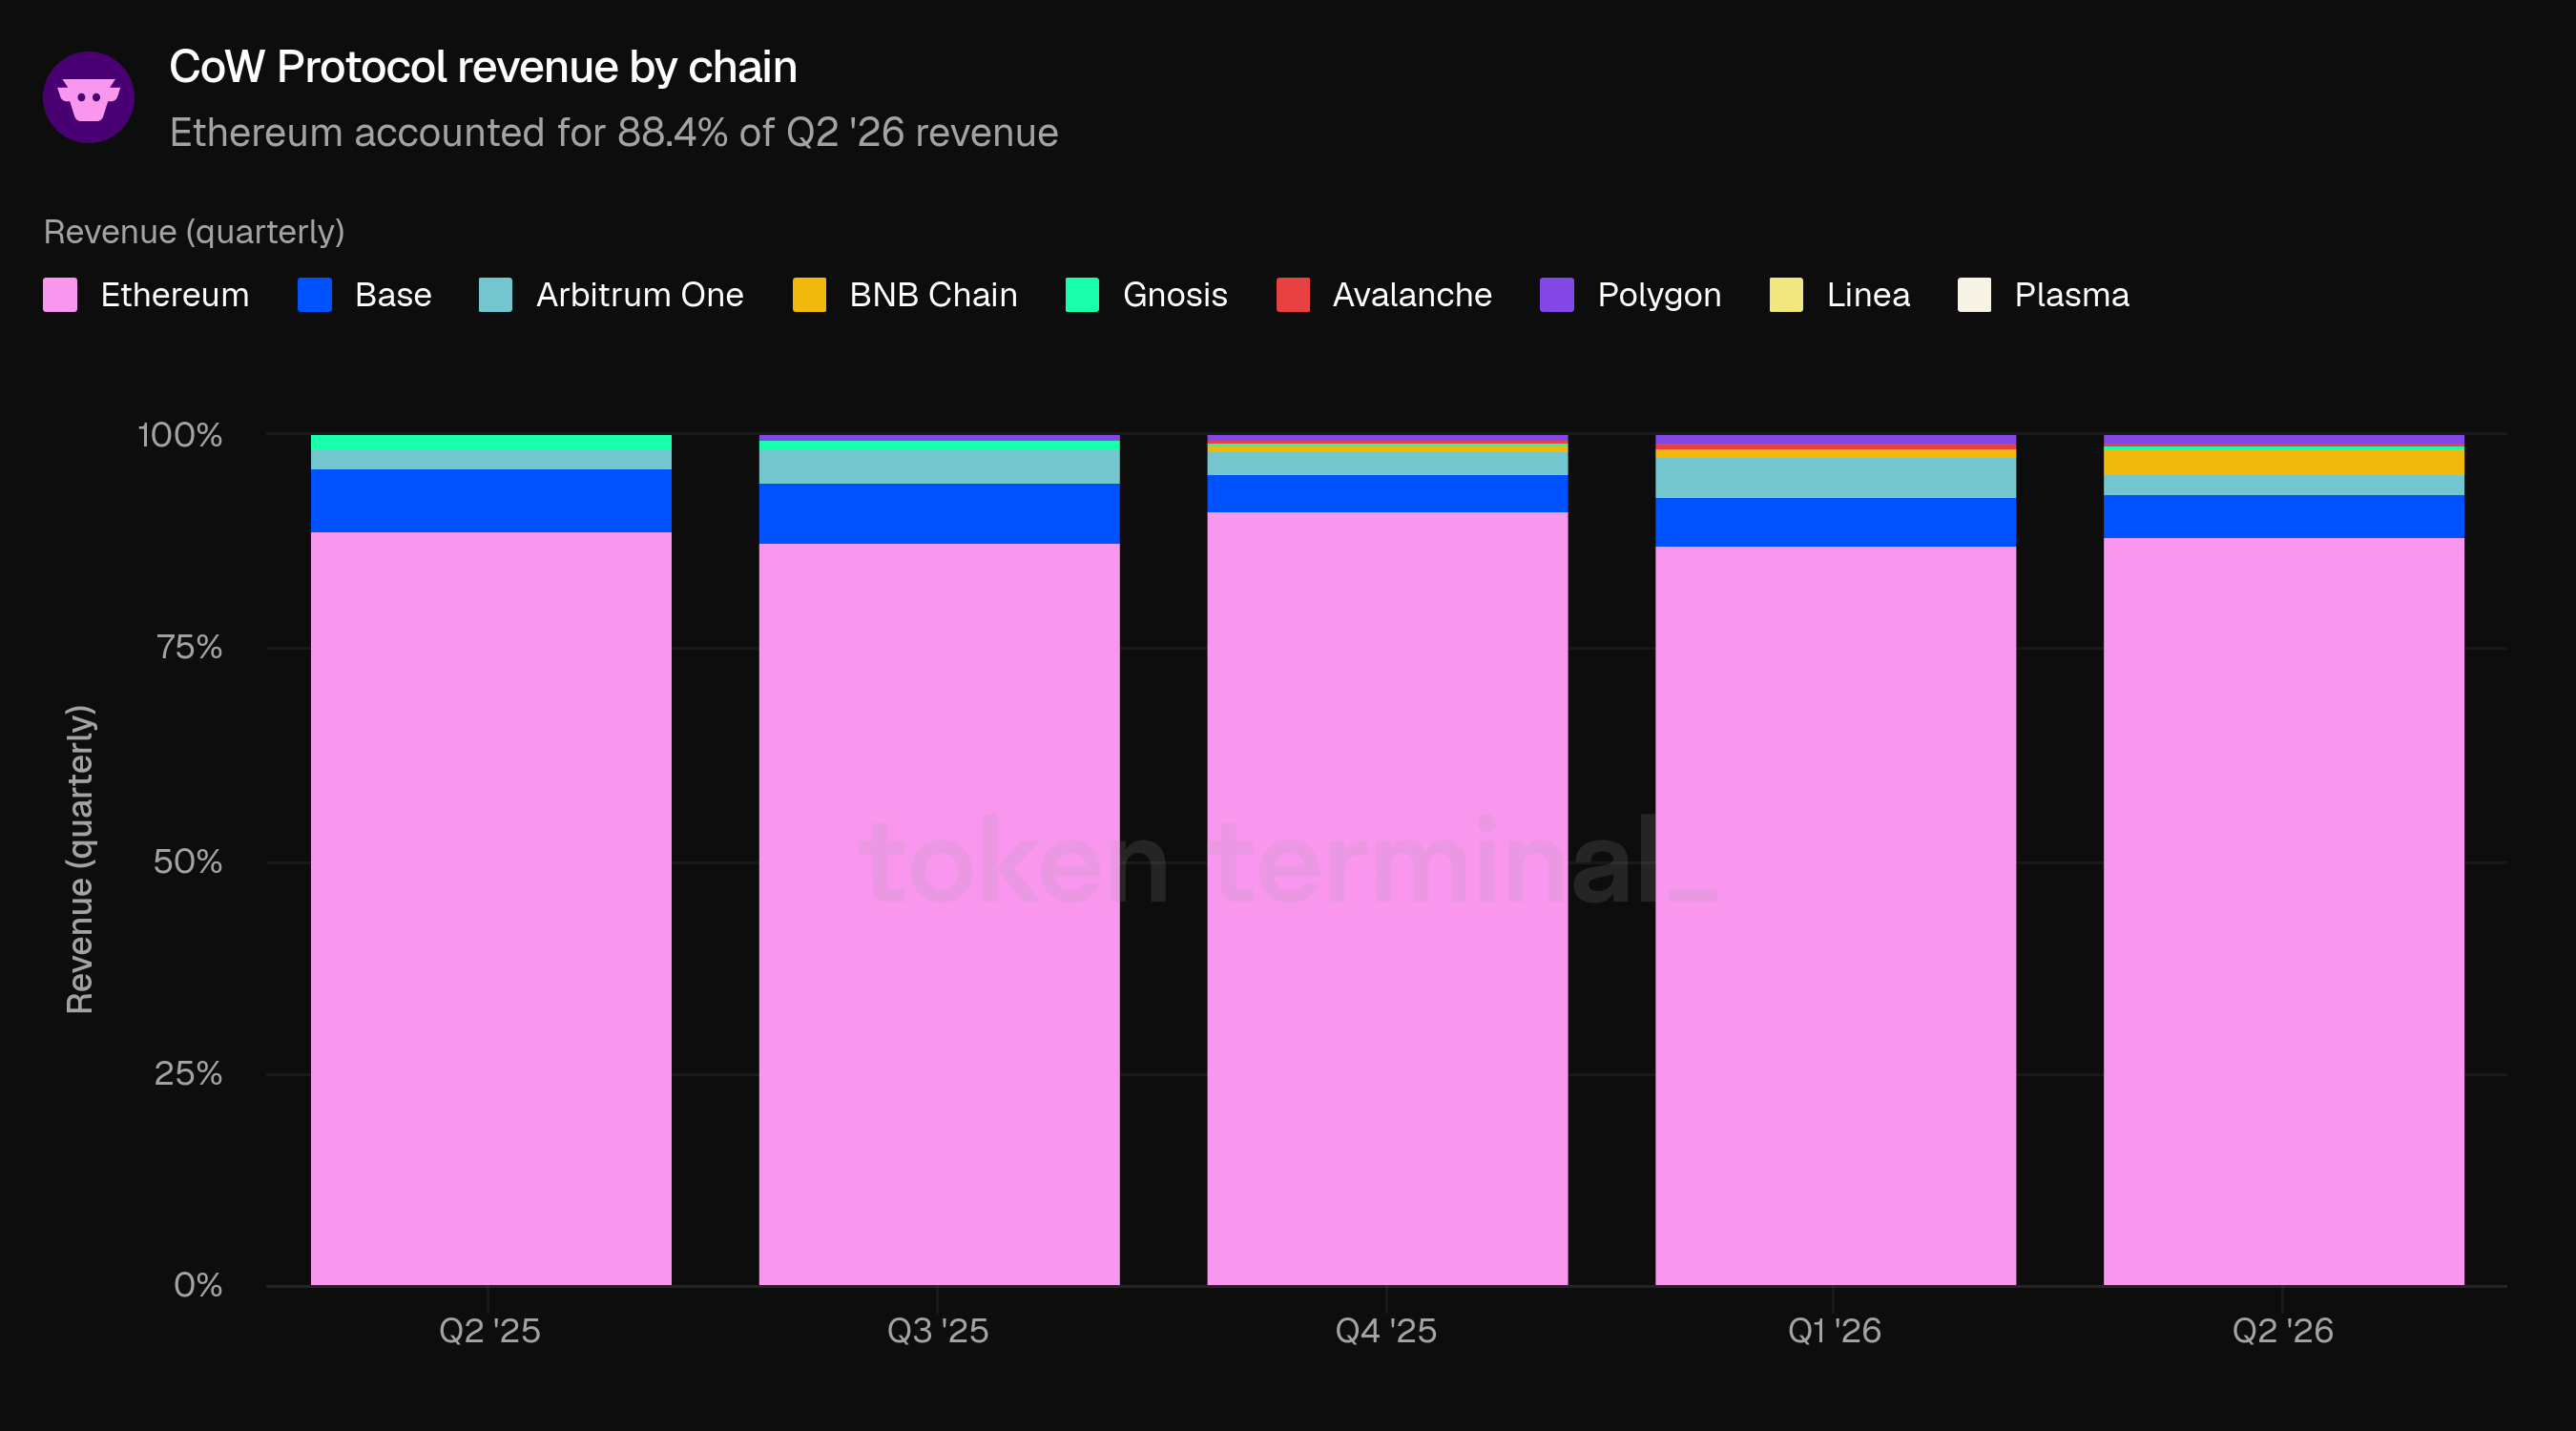
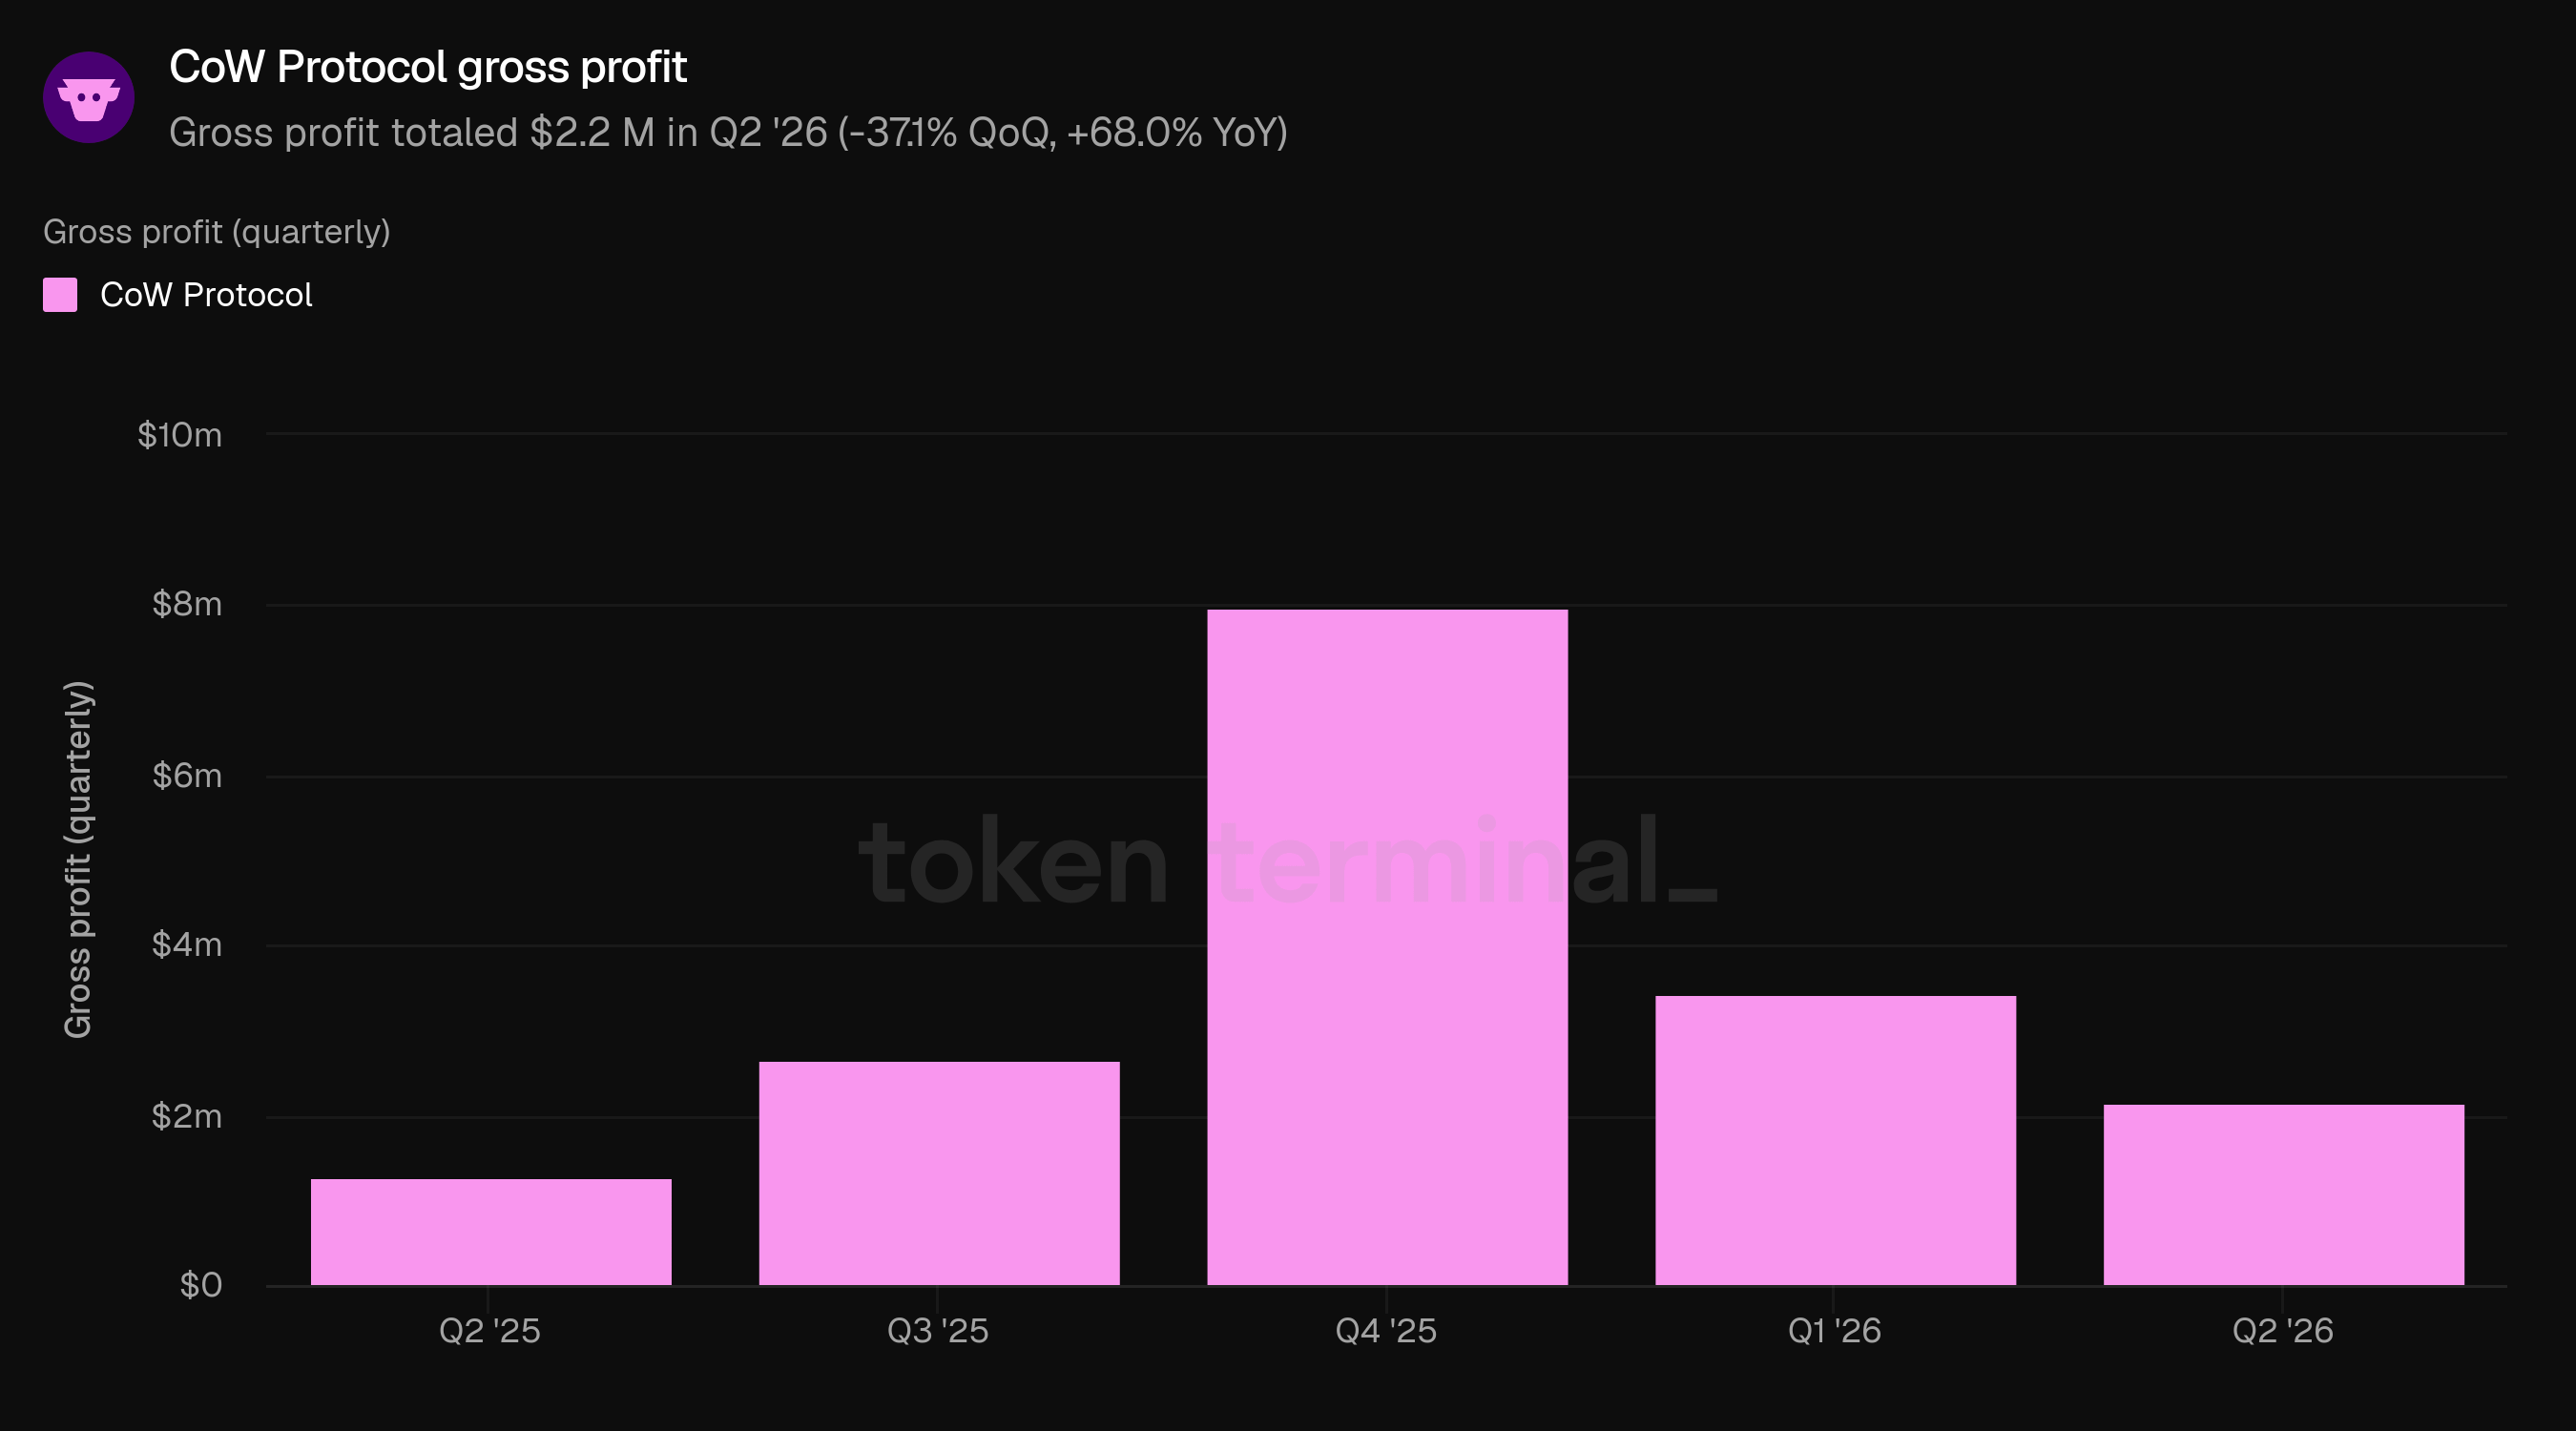
Laba kotor mengukur apa yang dipertahankan CoW Protocol setelah insentif solver, yaitu imbalan COW yang dibayarkan kepada solver untuk mengeksekusi order. Laba kotor berjumlah $2,2 M pada Q2 '26, turun 37,1% QoQ tetapi naik 68,0% YoY.
Laba kotor adalah gambaran “bottom line” ekonomi unit onchain dalam laporan ini: dari $5,8 M yang dibayar pengguna dalam biaya, $3,9 M dipertahankan sebagai pendapatan dan $2,2 M tersisa setelah mengompensasi jaringan solver. Ketiga lapisan tersebut turun QoQ dan naik YoY, searah dengan biaya.
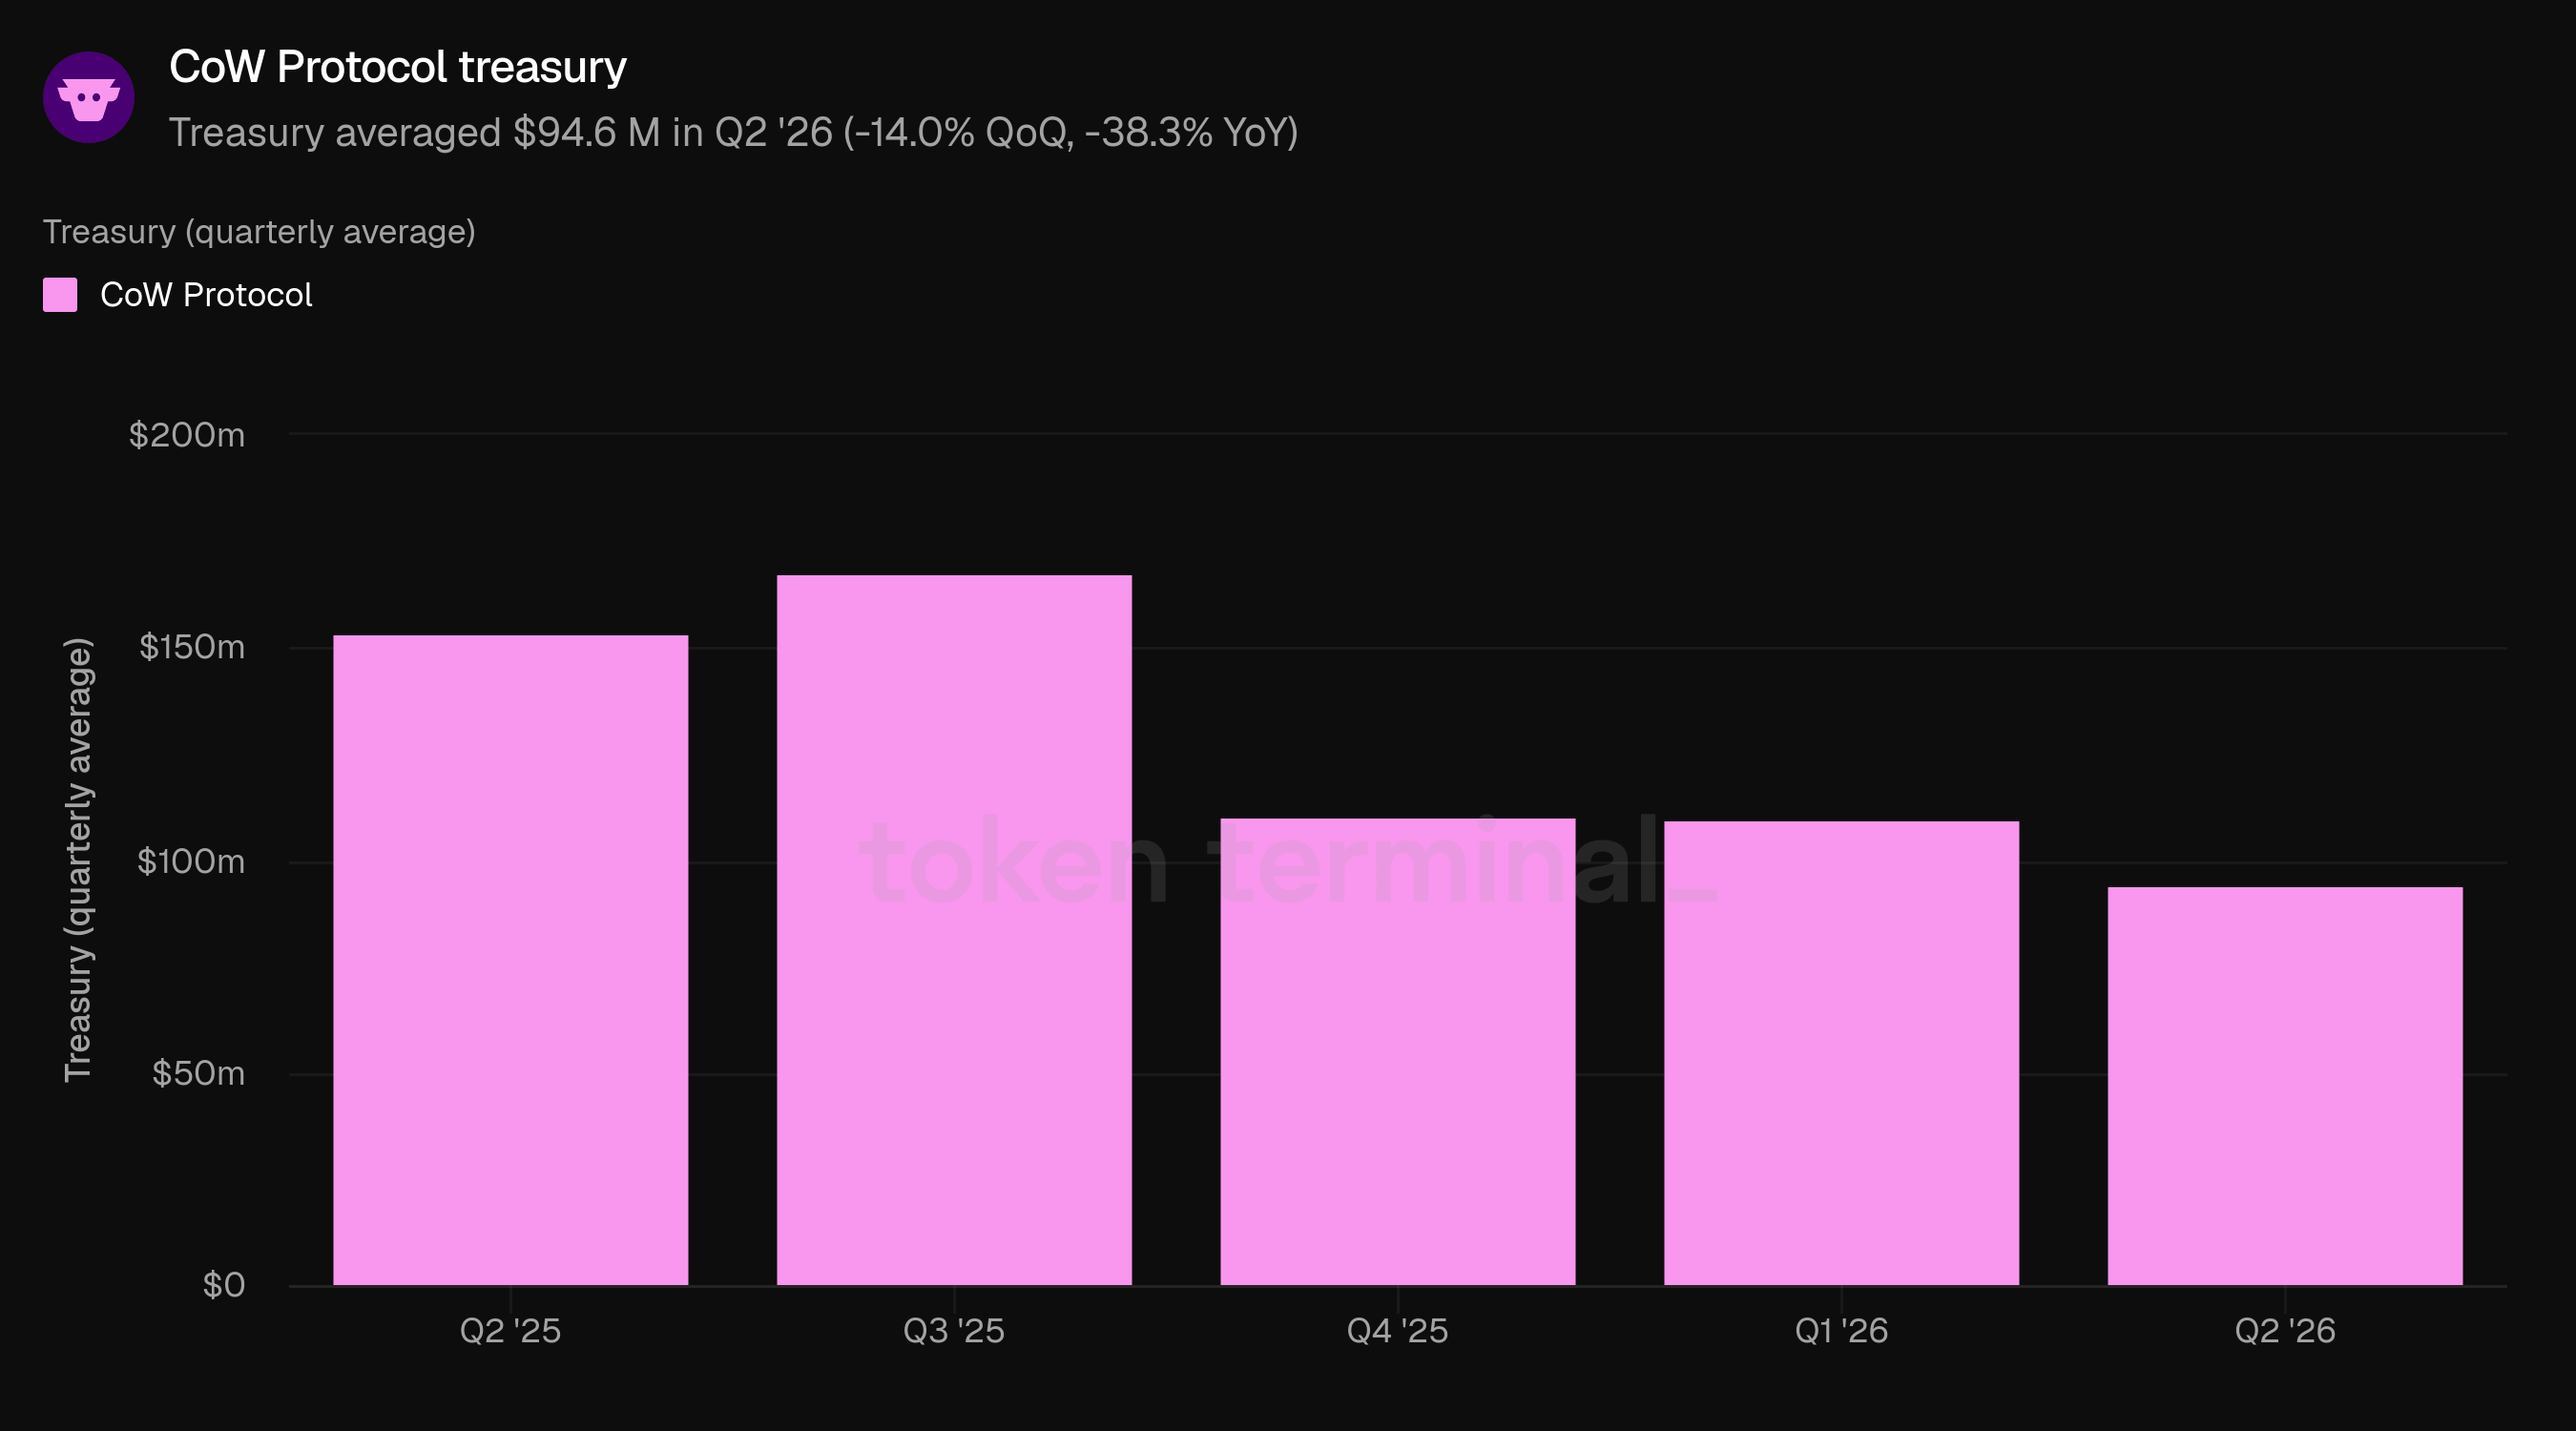
Treasury mengukur nilai aset yang disimpan di alamat onchain yang dikendalikan oleh CoW DAO, termasuk safe utama dan Managed Treasury. Treasury rata-rata sebesar $94,6 M pada Q2 '26, turun 14,0% QoQ dan 38,3% YoY.
Penurunan ini konsisten dengan penyesuaian harga (repricing) untuk token asli, mengingat COW terdiri dari tiga perempat kepemilikan dan FDV turun 18,4% QoQ. Sumber daya treasury membiayai operasi, insentif kontributor, dan pertumbuhan ekosistem—ekonomi yang sama dengan yang dibahas oleh proposal distribusi nilai.
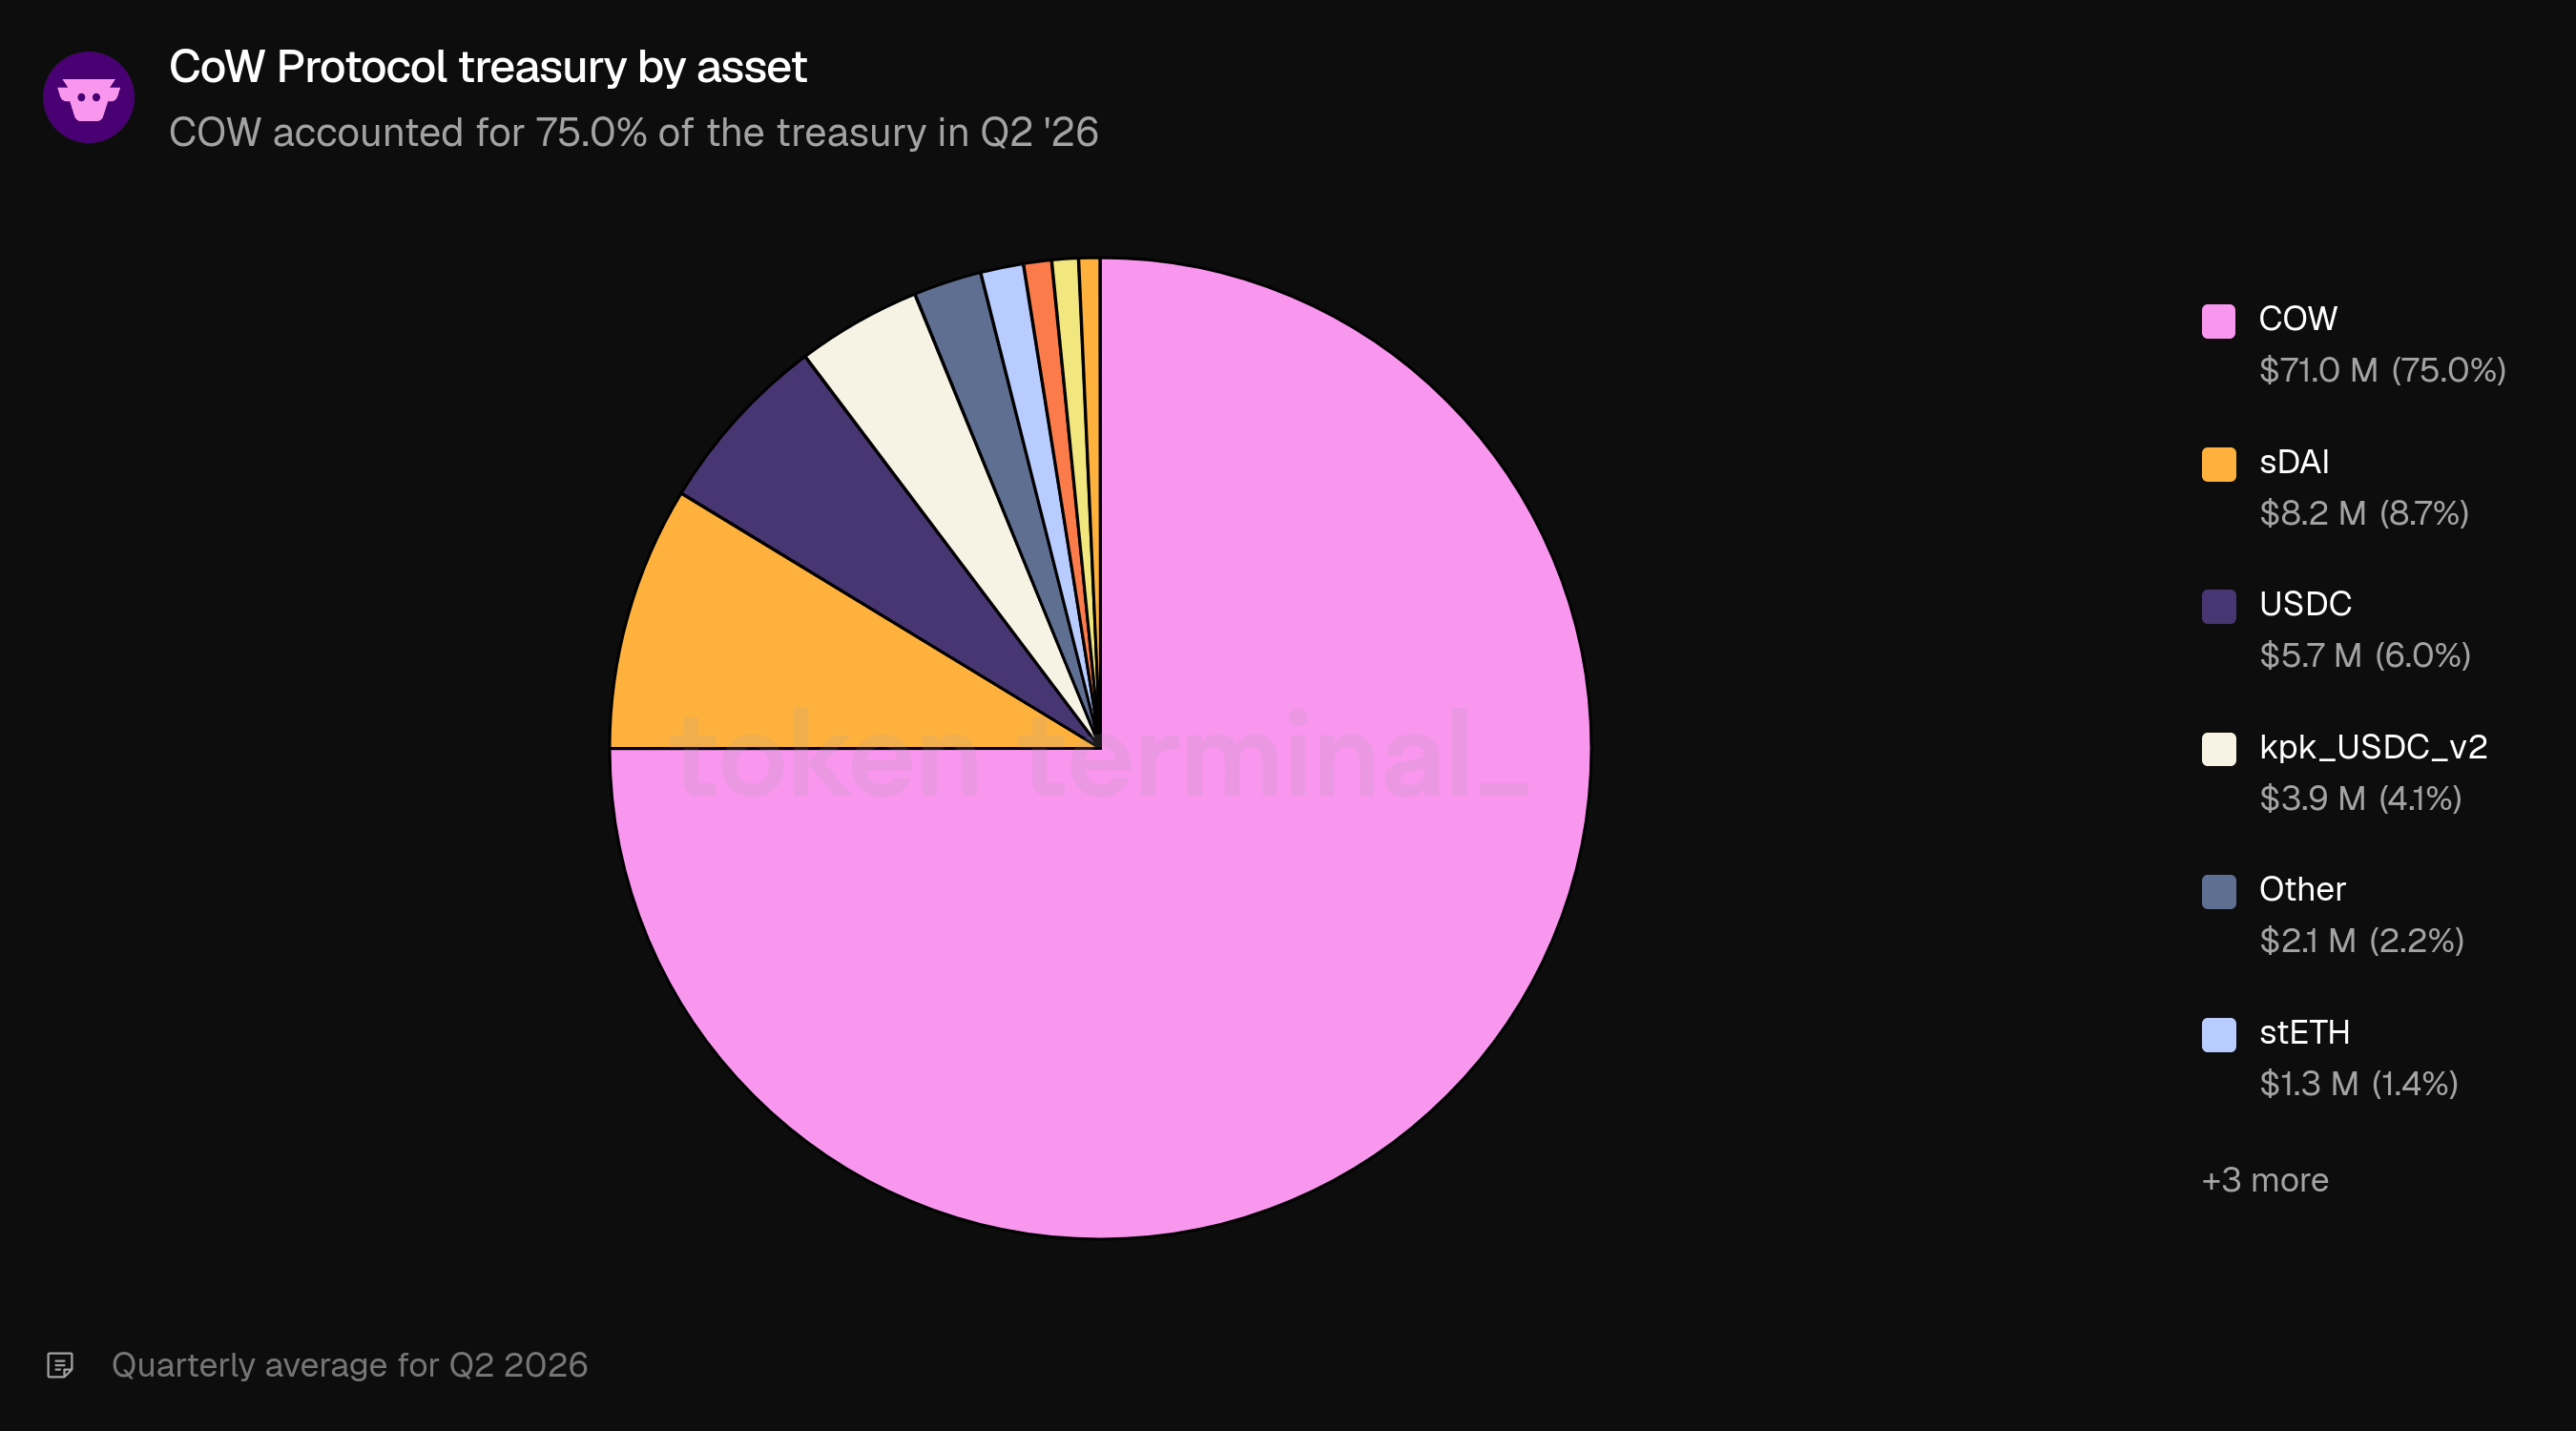
COW menyumbang $71,0 M, atau 75,0% dari rata-rata treasury Q2 '26. Saldo non-COW sekitar $23,6 M sebagian besar berada pada posisi stablecoin dan yang menghasilkan yield: sDAI sebesar $8,2 M, USDC $5,7 M, vault kpk_USDC_v2 $3,9 M, stETH $1,3 M, syrupUSDC $880,6 rb, kpkEURC $818,5 rb, dan sGho $675,6 rb. Lengan yang terdiversifikasi ini mewakili daya belanja DAO yang independen dari harga pasar COW.
👥 Komentar tim CoW DAO
"Pendapatan turun secara absolut seiring siklus pasar dan volume yang ditopangnya. Rasionya tetap. Pendapatan yang diatribusikan ke mitra mempertahankan porsi dari total sekitar 35%, pada dasarnya tidak berubah dari kuartal ke kuartal, melalui pasar yang turun—ketahanan yang proporsional, bukan nominal.
Di balik stabilitas itu, kualitas pendapatan membaik dengan cara yang tidak ditunjukkan oleh headline. Peminjaman tetap menjadi kategori terbesar baik dari sisi volume maupun pendapatan. Kontribusi yang lebih baru datang dari dompet konsumen, yang meningkat pada kuartal ini dan untuk pertama kalinya tercatat secara signifikan. Arus dompet (wallet flow) memonetisasi pada margin yang lebih sehat daripada volume yang dirutekan oleh aggregator, jadi meningkatnya porsi tersebut memperbaiki kualitas pendapatan meski peminjaman terus menjadi jangkar basis.
Kami kehilangan penempatan (listing) meta-aggregator setelah insiden domain April, yang menghapus satu mitra yang menjadi kontributor material—dengan diskusi untuk mengaktifkannya kembali masih berlangsung. Jika disesuaikan untuk itu, basis pendapatan yang mendasarinya lebih stabil daripada yang disiratkan penurunan di tingkat lini utama.
Secara mekanis volume mendorong hasil laba kotor dalam jangka dekat, sehingga angka kuartal ini tidak banyak bercerita tentang arah ke depan. Mekanismenya lebih penting, karena mekanisme tersebut menargetkan penentu struktural margin, bukan yang bersifat siklikal.
Kami meningkatkan cara konsistensi solver dinilai, dengan memberi penghargaan pada penawaran (bid) yang dapat dipercaya dan penyelesaian yang andal, bukan aktivitas mentah. Perubahan ini menargetkan efisiensi kompetisi yang pada akhirnya menentukan unit economics. Upaya terkait untuk memperluas partisipasi dalam kompetisi tersebut, tanpa melonggarkan model kepercayaan, mengarah pada tujuan yang sama.
Kami mengharapkan perubahan ini mendukung margin secara struktural saat semakin matang, sementara angka dari kuartal ke kuartal terus bergerak seiring volume.
5) Pengguna aktif bulanan
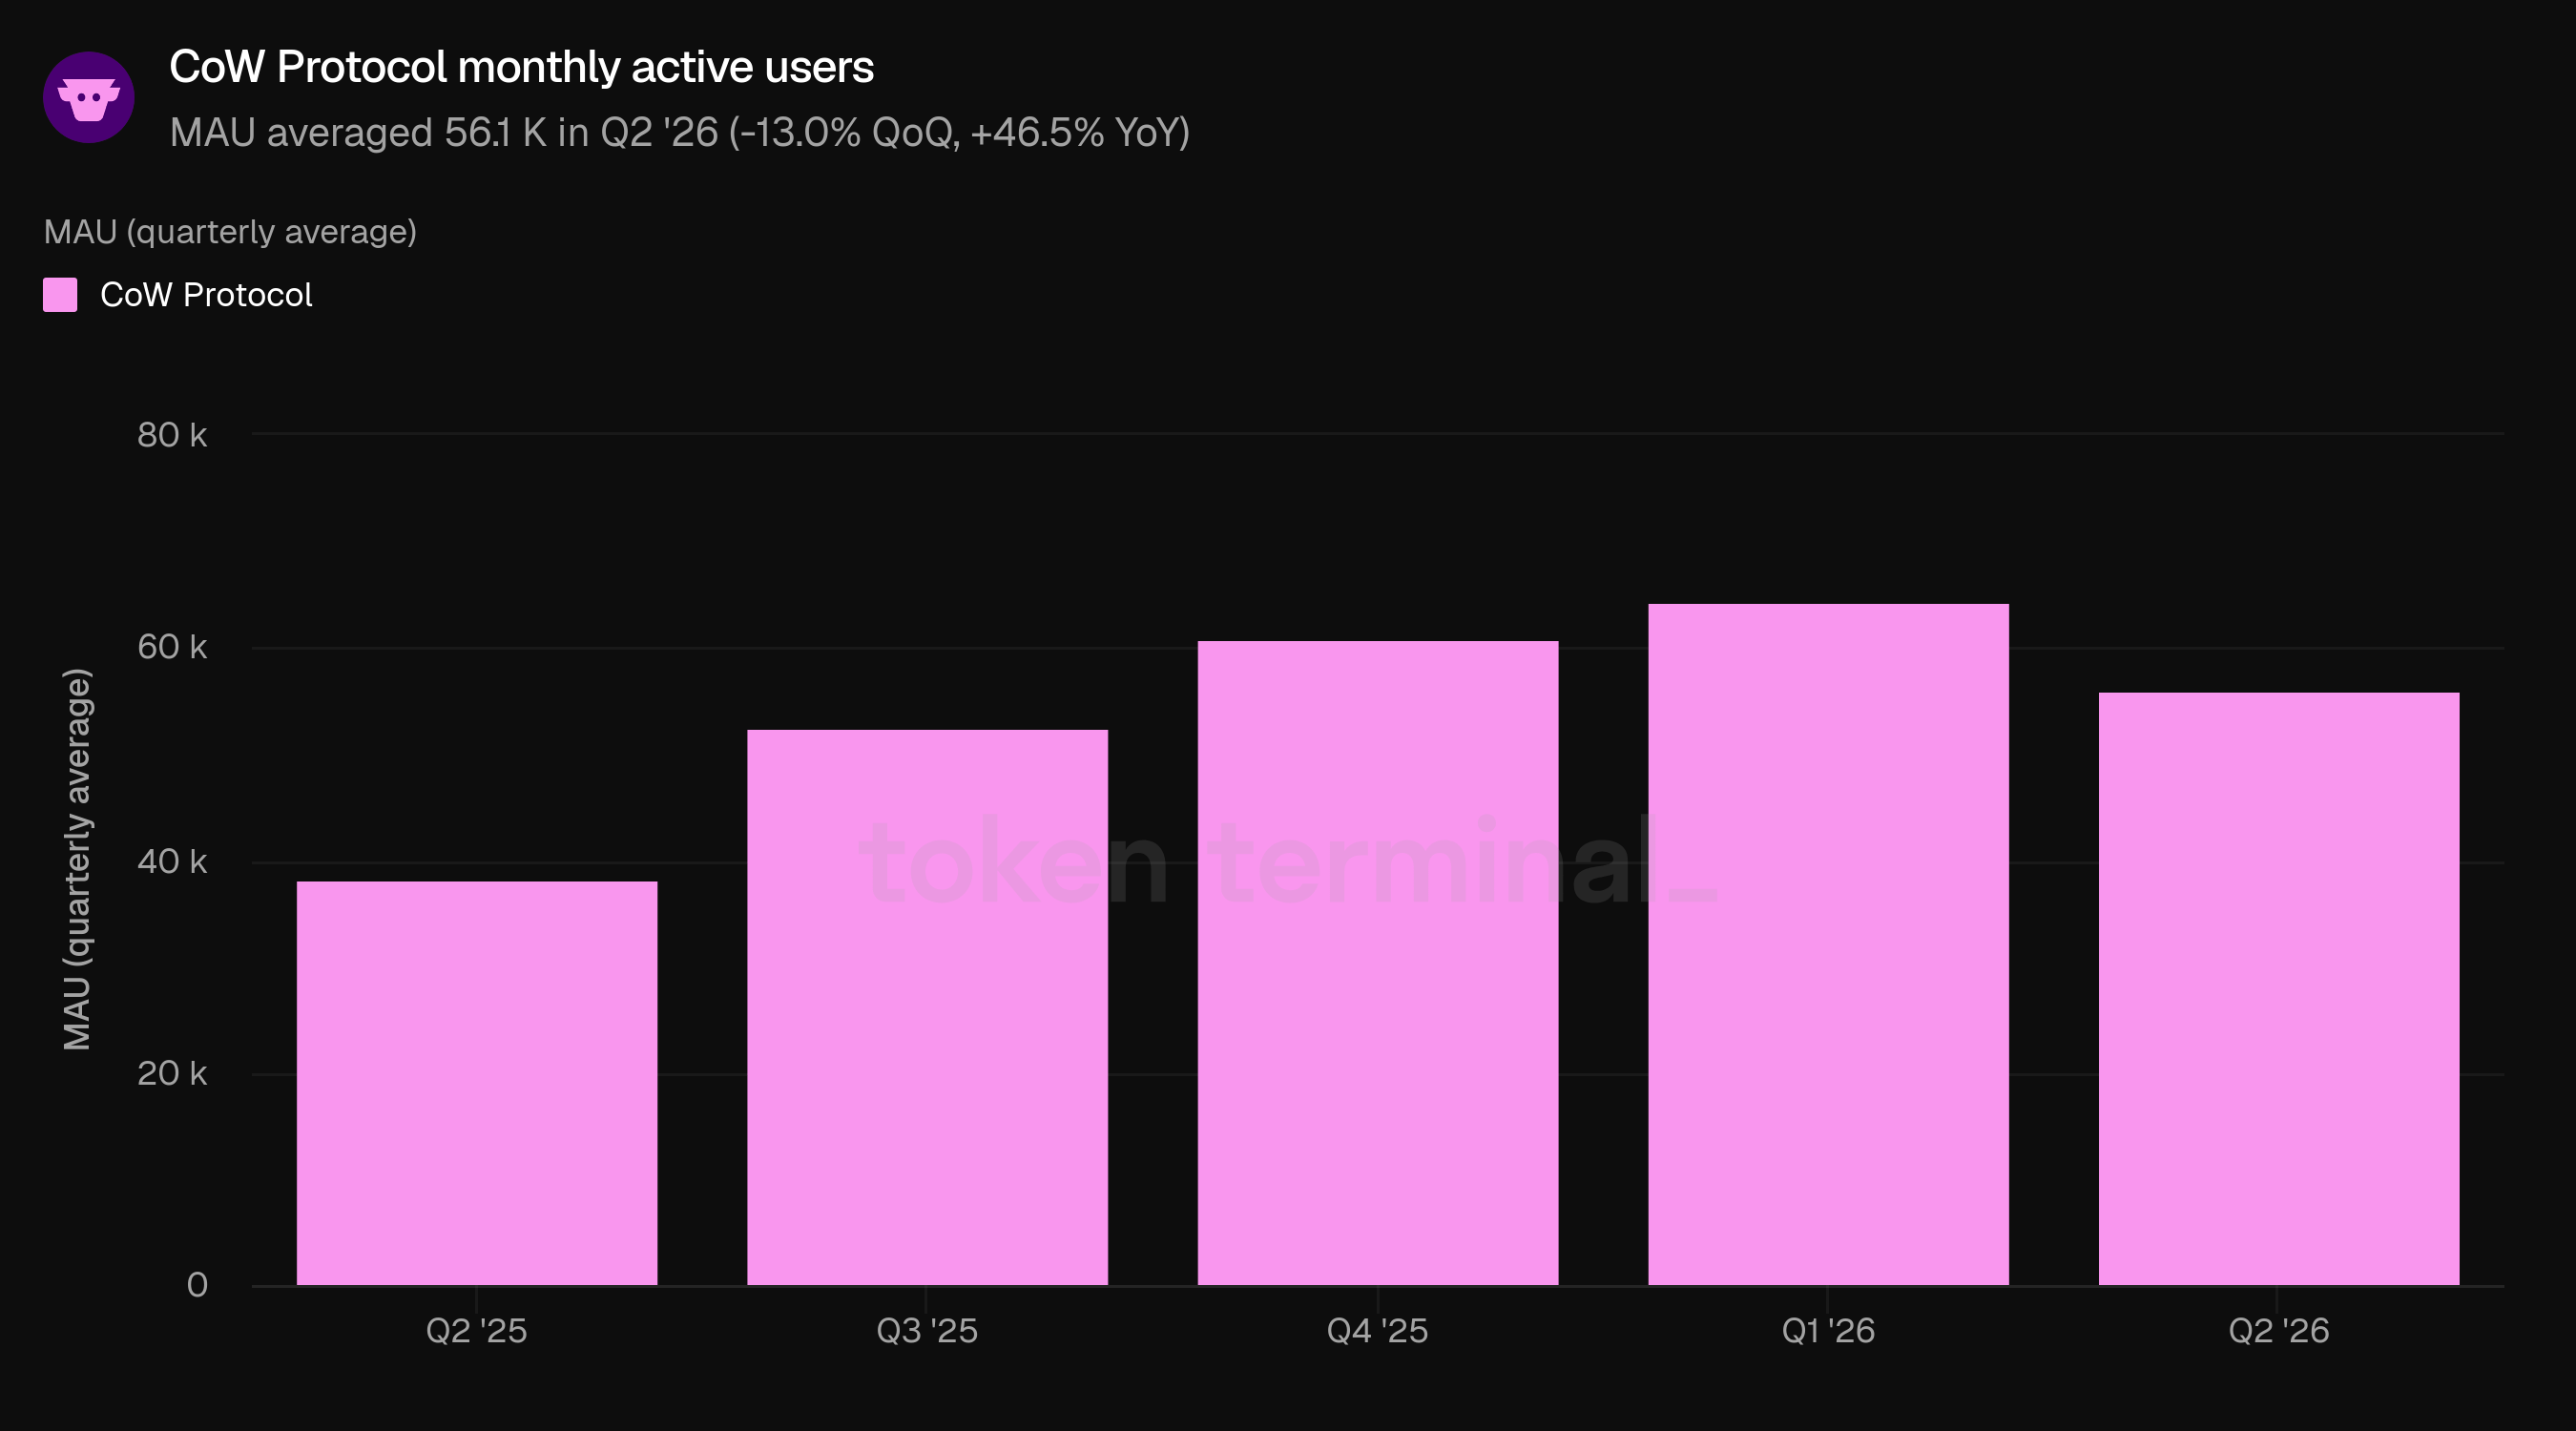
Pengguna aktif bulanan mengukur alamat unik yang mengeksekusi transaksi yang menghasilkan pendapatan melalui CoW Protocol dalam jendela 30 hari, dirata-ratakan sepanjang kuartal. MAU rata-rata 56,1 rb pada Q2 '26, turun 13,0% QoQ tetapi naik 46,5% YoY—penurunan kuartalan pertama dalam setahun.
Rata-rata kuartal meremehkan bagaimana kuartal berakhir. Pada basis akhir bulan, MAU tercatat 45,2 rb pada April, 48,7 rb pada Mei, dan 98,5 rb pada Juni—saat itu merupakan rekor tertinggi, melampaui puncak sebelumnya 80,4 rb dari Februari 2026. Karena kenaikannya datang terlambat di kuartal, angka ini hanya mengangkat rata-rata Q2 secara parsial dan, sebagai gantinya, menetapkan titik masuk untuk Q3.
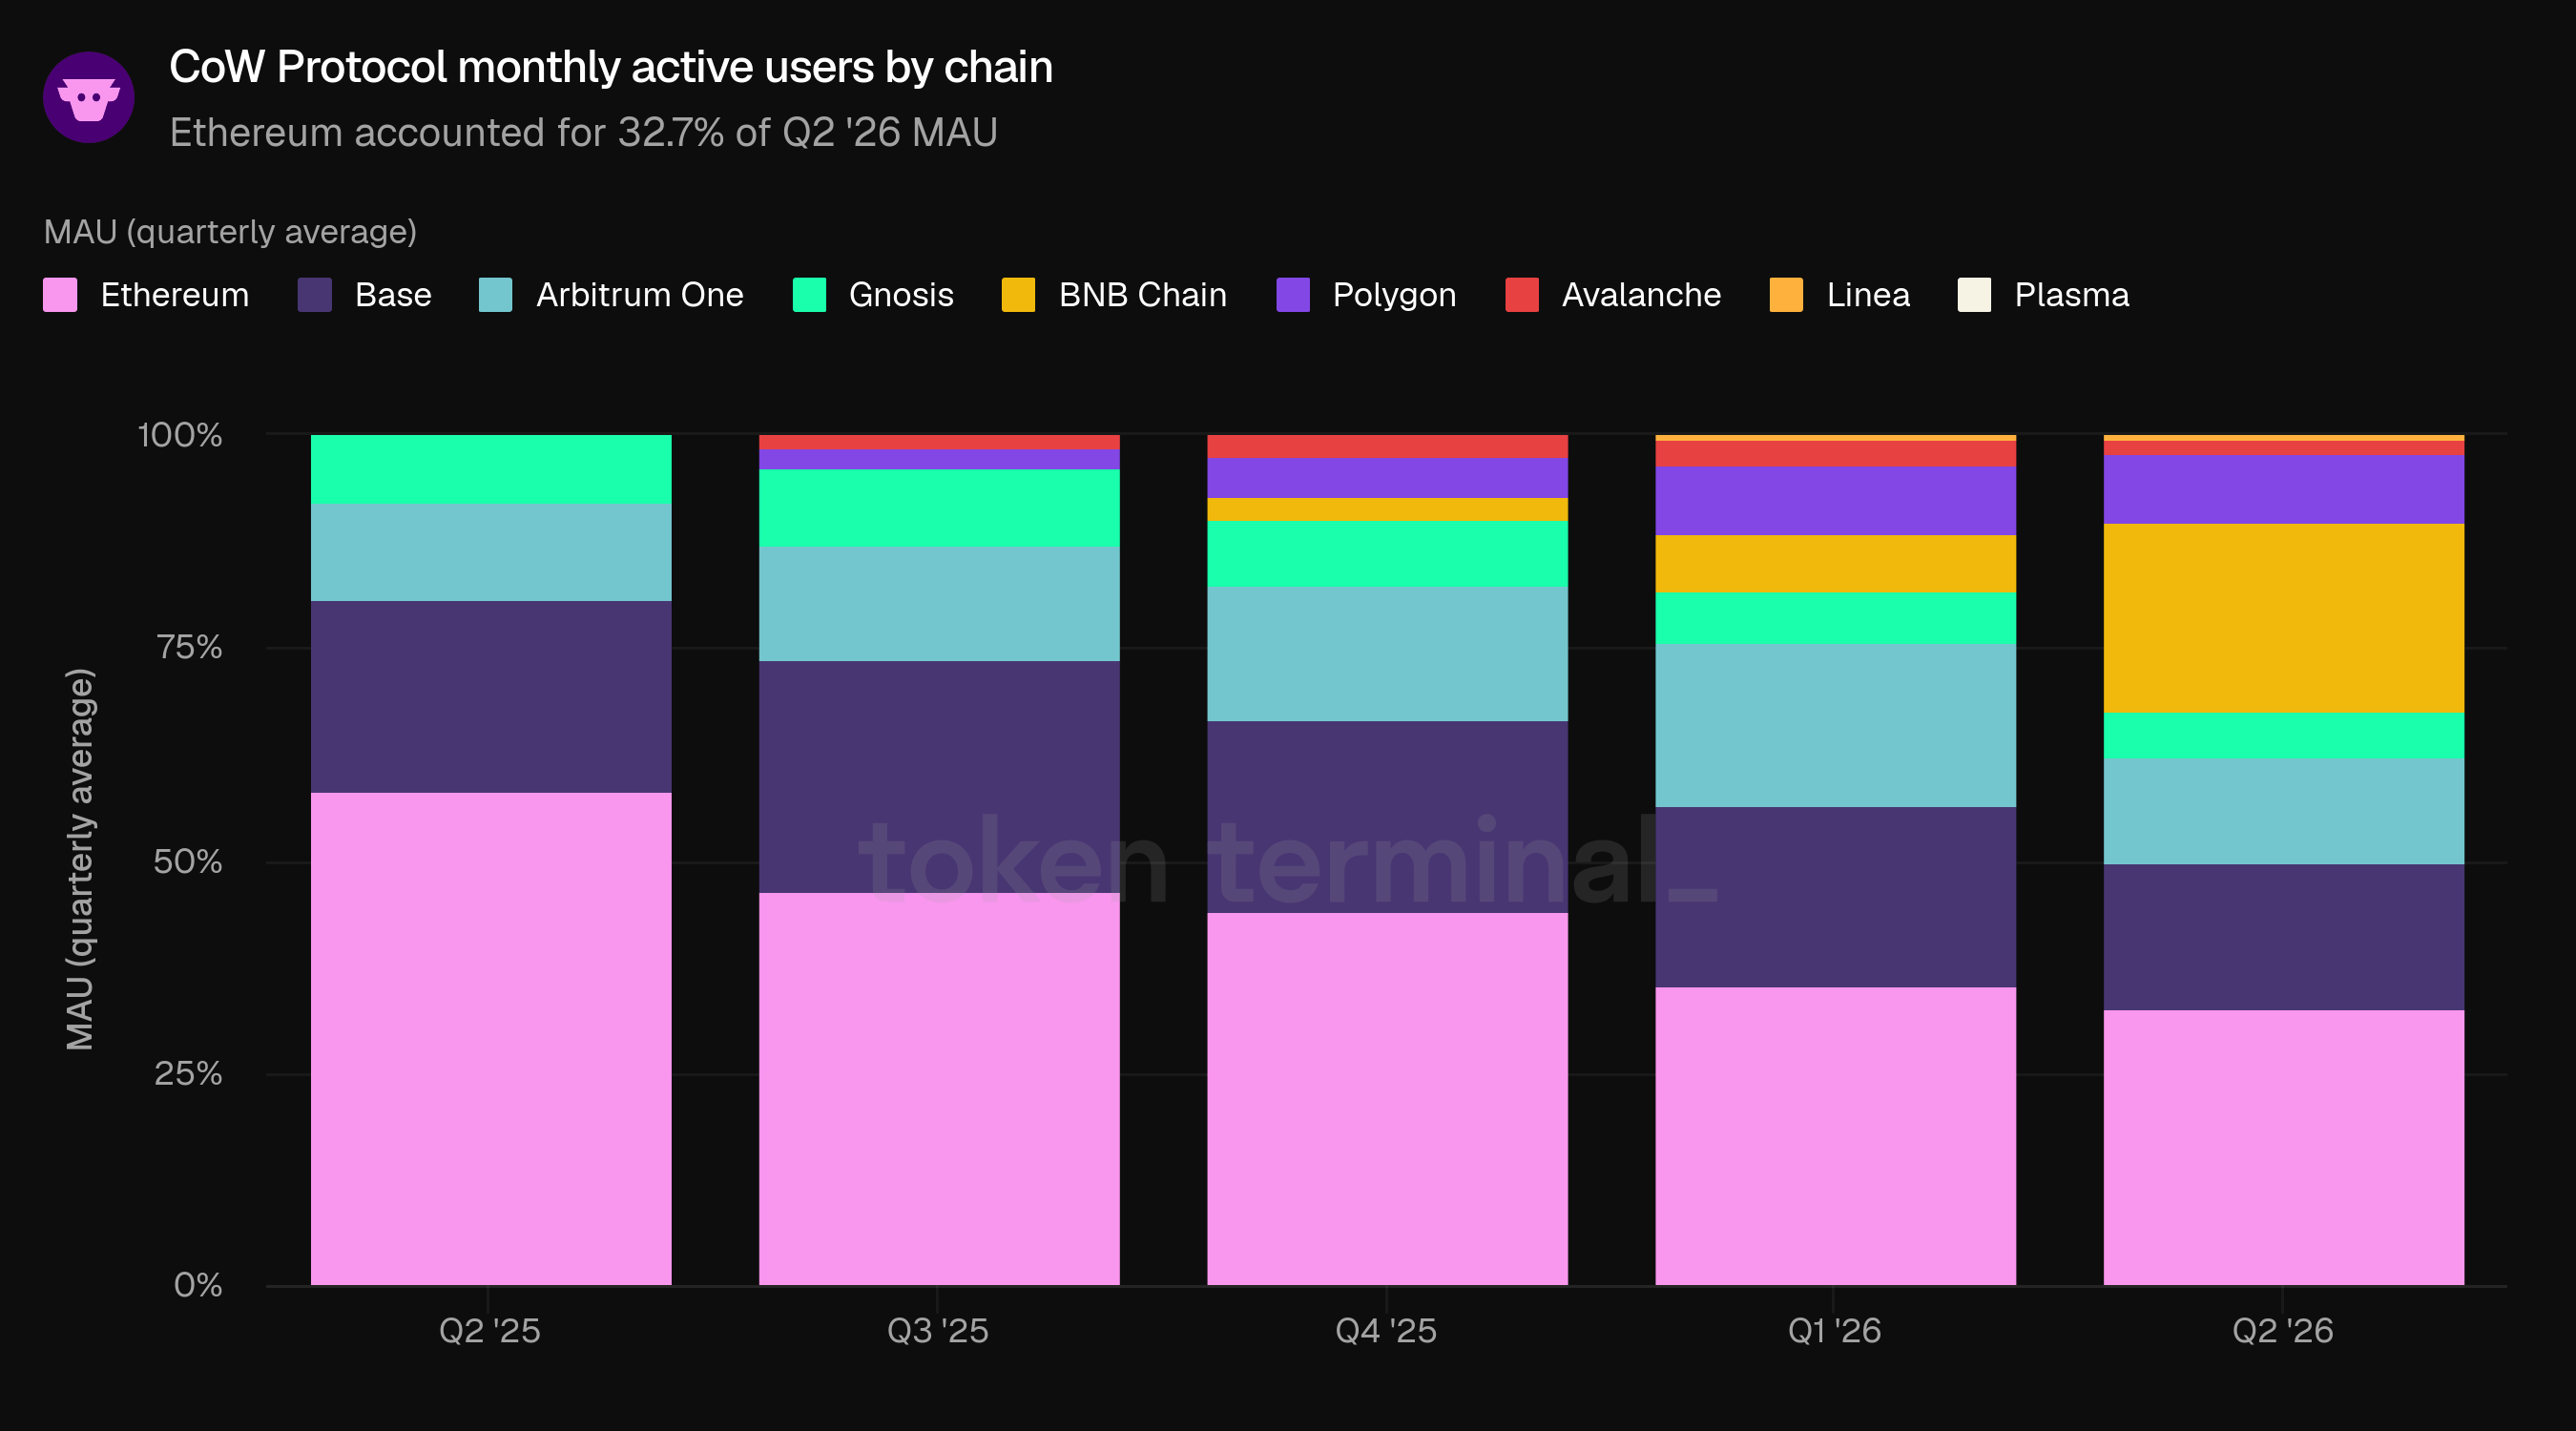
Basis pengguna jauh lebih tidak terkonsentrasi pada Ethereum dibandingkan basis volume, dan Q2 memperlebar kesenjangan itu. Pangsa MAU Ethereum turun menjadi 32,7% (-2,6 pp QoQ, -25,5 pp YoY), sementara BNB Chain melonjak menjadi 22,3% dari 6,7% di Q1, menjadikannya basis pengguna terbesar kedua di depan Base (17,2%) dan Arbitrum One (12,4%); Polygon bertahan di 8,2% dan Gnosis 5,3%. Dua pertiga pengguna kini melakukan perdagangan di chain selain Ethereum, sementara Ethereum masih menyelesaikan sembilan per sepuluh volume: keluasan pada pengguna, kedalaman pada nilai. Tim mengatribusikan banyak peningkatan bulan Juni kepada BNB Chain dan melaporkan 88% wallet bulan Juni di chain tersebut adalah pengguna baru pertama kali.
👥 Komentar tim CoW DAO
"Pemisahan pengguna dari volume adalah keluaran yang memang dimaksudkan dari strategi. Pengguna aktif yang meningkat bersamaan dengan volume yang menurun menunjukkan protokol memperluas basisnya menjauh dari konsentrasi historis yang berbobot pada whale, dan ukuran transaksi rata-rata yang lebih kecil adalah konsekuensi dari pergeseran itu."
Efek orde kedua berkembang lebih jauh. Semakin besar dan semakin beragam kumpulan pengguna meningkatkan peluang solver dapat mencocokkan order langsung satu sama lain—kebetulan kebutuhan—yang pada gilirannya memperbaiki harga yang diterima pengguna. Harga yang lebih baik lalu memperkuat alasan bagi pengguna berikutnya. Siklus itulah, bukan jumlah pengguna di kuartal mana pun, yang menjadi dasar ambisi kami untuk menjadi tempat pencarian harga bagi perdagangan on-chain. "
6) Kapitalisasi pasar terdilusi penuh
Kapitalisasi pasar terdilusi penuh mengukur valuasi proyek dengan asumsi terdilusi penuh, dihitung sebagai harga COW dikalikan total supply berdasarkan ekonomi token saat ini. FDV rata-rata $174,3 M pada Q2 '26, turun 18,4% QoQ dan 46,5% YoY.
Divergensi yang dicatat pada Q1 berlanjut hingga Q2: biaya, pendapatan, laba kotor, dan pengguna semuanya tetap berada di atas level setahun yang lalu sementara FDV menurun. Tata kelola semakin mendekati kesenjangan ini pada bulan Mei, ketika tim inti menerbitkan proposal distribusi nilai yang dikembangkan bersama Aragon untuk safe bond solver, uji coba pembakaran treasury, dan mandat buyback yang fleksibel.
👥 Komentar tim CoW DAO
"Penggunaan yang meningkat dan valuasi yang tertinggal mengarah pada pasar yang belum melakukan penyesuaian harga ulang terhadap fundamental kami, bukan bisnis yang memburuk.
Kerangka distribusi nilai yang kini masuk tata kelola adalah mekanisme yang dimaksudkan untuk menutup kesenjangan tersebut, dan didukung oleh rekam jejak yang sudah ada dalam data, bukan sekadar prediksi. Buyback telah melampaui emisi solver sekitar 40% pada kuartal tersebut, sehingga operasi solver protokol secara struktural bersifat deflasioner. Kerangka ini dirancang untuk bertumpu pada basis tersebut dan memberi kinerja protokol jalur yang lebih jelas menuju token COW.
7) Prospek
CoW Protocol menutup Q2 2026 dengan volume, biaya, dan pendapatan lebih rendah daripada Q1, pada kuartal ketika seluruh pasar DEX mengalami kontraksi, namun masih jauh di atas periode yang sama tahun lalu. Juni adalah bulan terkuat kuartal itu untuk volume, biaya, pendapatan, dan pengguna, jadi hal pertama yang perlu diawasi adalah apakah rebound akhir tersebut berlanjut ke Q3. Indikasi data awal mengarah ke sana: MAU akhir bulan melewati 100 rb pada tiga minggu pertama Juli.
Utas kedua adalah bagaimana DAO menghubungkan pendapatan proyek ke token COW. Pada bulan Mei, tim inti menerbitkan proposal yang dikembangkan bersama Aragon yang akan membakar COW yang disimpan di treasury untuk mengimbangi token yang dibayarkan hingga akhir 2026 (perkiraan 60 M hingga 85 M COW), memungkinkan hingga 100% pendapatan mingguan dibelanjakan untuk membeli kembali COW saat kondisi pasar memungkinkan, serta merutekan seperlima imbalan mingguan solver ke setoran keamanan (safety deposits) khusus. Proposal tetap berada dalam pembahasan DAO hingga pertengahan Juli.
Pekerjaan juga berlanjut pada pasar solver, yaitu kompetisi di antara agen yang mengeksekusi transaksi. Sebuah kerangka yang memberi penghargaan kepada solver untuk performa yang konsisten, bukan kemenangan sekali jalan (CIP-85) disahkan pada bulan April; metode penilaian yang lebih ketat untuk konsistensi menyusul pada bulan Juni; dan proposal untuk menurunkan hambatan menjadi solver dibuka hingga akhir kuartal.
Distribusi adalah utas ketiga. Atomic Bundles, peluncuran bulan Mei yang memungkinkan proyek lain membangun transaksi multi-langkah di CoW Protocol, mendapatkan pengguna produksi pertamanya di Euler, dan program afiliasi yang diluncurkan pada bulan April—menurut tim—melampaui $100 M volume perdagangan yang direferensikan pada bulan Mei. Setelah kuartal berakhir, tim melaporkan porsi 23,5% perdagangan di antara DEX berbasis intent menurut metodologi mereka sendiri (8 Juli), bergabung dengan Encrypt the Mempool Coalition, kelompok industri yang bekerja untuk melindungi transaksi Ethereum yang masih pending dari front-running (10 Juli), dan mengembalikan fitur Fast Swaps ke antarmuka staking Lido (13 Juli).
Memasuki Q3, hal terbuka yang perlu dilihat adalah apakah momentum bulan Juni berlanjut, bagaimana DAO memutuskan distribusi nilai, dan apakah set integrasi yang terus bertambah berubah menjadi volume yang membayar biaya.
8) Definisi
Metrik:
Volume perdagangan: mengukur total nilai transaksi yang dieksekusi melalui lelang batch CoW Protocol, total per kuartal.
Biaya: mengukur total nilai yang dibayarkan pengguna untuk berdagang melalui CoW Protocol, termasuk biaya pada surplus perdagangan dan volume, biaya mitra integrasi, biaya jaringan untuk menutupi gas, dan biaya MEV Blocker, total per kuartal.
Pendapatan: mengukur bagian dari biaya yang dipertahankan oleh CoW DAO, dari biaya tingkat transaksi, pembagian pendapatan mitra, rabat RPC, dan aktivitas terkait MEV, total per kuartal.
Laba kotor: mengukur apa yang dipertahankan CoW Protocol setelah insentif solver (imbalan COW yang dibayarkan kepada solver untuk eksekusi), dihitung sebagai pendapatan dikurangi insentif solver, total per kuartal.
Kas (Treasury): mengukur nilai aset yang disimpan di alamat onchain yang dikendalikan oleh CoW DAO, termasuk safe utama dan Managed Treasury, rata-rata per kuartal.
Pengguna aktif bulanan: mengukur jumlah alamat unik yang mengeksekusi transaksi yang menghasilkan pendapatan melalui CoW Protocol dalam jendela 30 hari, rata-rata per kuartal.
Kapitalisasi pasar terdilusi penuh: mengukur valuasi proyek dengan asumsi terdilusi penuh, dihitung sebagai harga COW dikalikan total supply berdasarkan ekonomi token saat ini, rata-rata per kuartal.
9) Tentang laporan ini
Laporan ini diterbitkan setiap kuartal dan dibuat dengan memanfaatkan infrastruktur data onchain end-to-end Token Terminal. Semua metrik bersumber langsung dari data blockchain. Grafik dan kumpulan data yang dirujuk dalam laporan ini dapat dilihat di dasbor Laporan CoW Protocol Q2 2026 yang sesuai di Token Terminal.