
Pendahuluan
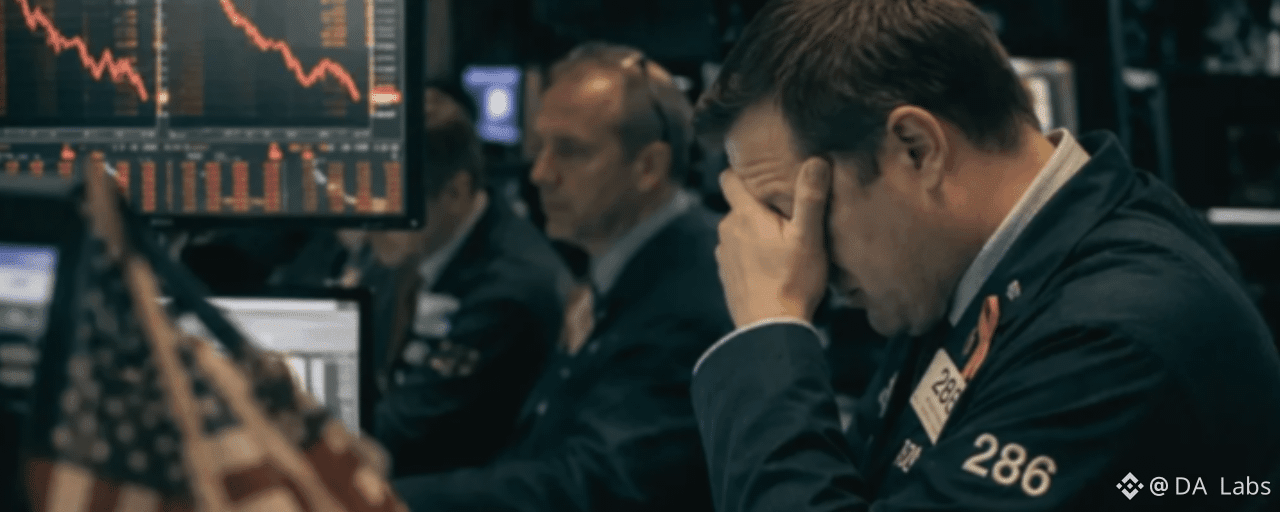
Demam AI mendorong harga saham raksasa teknologi terus mencetak rekor tertinggi baru, dan sentimen pasar yang hangat bahkan sempat memunculkan narasi bullish kuat bahwa kali ini berbeda. Namun, seiring pasar mengalami pullback bullish yang tajam dan likuidasi posisi, tampaknya hal itu menampar sebagian besar investor.
Sebenarnya, apakah demam AI akan mengulang gelembung, atau kali ini benar-benar berbeda? Mari kita mulai dari sentimen pasar.
Sentimen pasar sebelum dan sesudah kejatuhan besar
Sebelum terjadi pullback pasar yang tajam, pasar saham dipenuhi pernyataan bullish yang agresif; baik itu spekulasi leverage dari investor ritel maupun institusi yang berulang kali menaikkan target harga, seolah siapa pun yang bilang pasar akan turun dianggap tidak menghormati pasar.
Namun ketika tekanan jual benar-benar datang, leverage tinggi dan perdagangan terprogram justru membalikkan sentimen ini dalam sekejap; pasar yang tadinya mulus seketika dikalahkan oleh tekanan jual dan likuidasi.
Ketenangan sebelum badai?
Sebelum kejatuhan besar, tingkat kas lembaga keuangan global turun ke titik terendah historis, konsentrasi saham berbobot besar dan posisi long berleverage sama-sama mencapai batas ekstrem, menunjukkan FOMO pasar yang sangat tinggi; inilah justru periode pasar paling rapuh.
Menurut survei, cadangan kas lembaga saat itu anjlok terus hingga titik ekstrem 3,6%, menunjukkan bahwa dana institusi nyaris all-in di pasar saham, dan hampir tidak tersisa dana menganggur yang bisa menjadi penopang pembelian di masa depan.
Rangkaian reaksi berantai likuidasi
Saat fokus pasar kali ini—raksasa teknologi dan semikonduktor—menjadi penyebab utama penurunan, dan dana institusional sudah tidak mampu menopang pembelian, pesta euforia bullish pun langsung dihentikan. Yang lebih parah, likuidasi yang dipicu penurunan menimbulkan efek berantai.
Bahkan ketika laporan keuangan raksasa teknologi seperti TSMC dan Google terlihat sangat bagus, dan mereka masih meningkatkan belanja AI, dana pasar tetap dengan cepat menjauhi saham teknologi.

Dana perlahan keluar dari saham konsep AI
Saat saham konsep AI mengalami koreksi besar, dana mulai beralih ke saham defensif, dividen tinggi, dan indeks equal-weight, menunjukkan pasar sedang melakukan restrukturisasi struktural, bukan runtuh secara keseluruhan.
Hal ini dapat dibuktikan dari performa ETF S&P 500 serta sektor kesehatan, utilitas, dan kebutuhan pokok tradisional yang relatif lebih tahan turun. Namun, apakah dana dalam jangka pendek akan kembali mengalir ke saham teknologi masih menunggu pernyataan dari laporan keuangan raksasa teknologi berikutnya.
Gelembung dan panas berlebih lintas kelas aset
Di bawah gelombang panas berlebih modal, efek limpahan dana yang dipicu demam AI tidak hanya terbatas pada raksasa teknologi AS, tetapi juga merembes secara berantai ke pasar kripto, utang privat, dan lain-lain, sehingga berbagai kelas aset secara bersamaan menghadapi risiko penyimpangan valuasi dan restrukturisasi.
Kejamakan meme di pasar kripto
Seiring kenaikan saham AI, data on-chain menunjukkan valuasi altcoin dan koin meme tanpa aplikasi nyata mengalami overheat, dengan arus dana mikro menampilkan karakteristik khas spekulasi tahap akhir.
Pada saat ini, ia tepat naik bersama demam meme Robinhood, dengan banyak dana mengalir ke pasar primer, berharap mencari koin meme tanpa kegunaan yang bisa berlipat ganda dalam waktu singkat.

Kekhawatiran kredit pada pusat data dan utang privat
Untuk memenuhi kebutuhan pelatihan model AI dan komputasi, pasar ekuitas swasta dan utang privat memicu gelombang pendanaan untuk pusat data, fasilitas listrik, dan server GPU.
Arus masuk dana dalam skala besar ini membuat ambang pembiayaan melonggar dan spread kredit tertekan secara berlebihan. Banyak kontrak utang swasta berisiko tinggi dan berleverage tinggi tidak sepenuhnya mencerminkan risiko gagal bayar di masa depan. Begitu industri AI mendingin, gelombang tunggakan kemungkinan besar akan pecah.
Penyimpangan valuasi properti dan sewa komputasi
Seiring raksasa teknologi dan startup AI memperluas kantor fisik dan pusat data secara besar-besaran, harga properti komersial dan sewa komputasi di hub teknologi seperti Silicon Valley, Tokyo, dan Taipei terdorong ke level tertinggi historis.
Banyak perusahaan rintisan AI, bahkan sebelum memiliki arus kas yang stabil, sudah menandatangani kontrak sewa komputasi yang mahal dan sewa properti jangka panjang, sehingga biaya operasional tetap perusahaan melonjak tajam; biaya tinggi ini akan perlahan menggerus tubuh utama perusahaan.
Lindung nilai dan langkah berikutnya di tengah kejatuhan pasar
Menghadapi perombakan kepemilikan yang drastis dan koreksi valuasi pasar, investor tidak perlu tenggelam dalam kepanikan yang sia-sia. Kuncinya adalah bagaimana melindungi modal melalui mekanisme pengendalian risiko dan bersiap sebelum gelombang berikutnya datang.
Pengendalian risiko dan pembersihan leverage
Cara melindungi kas saat volatilitas pasar sangat tinggi meliputi: menyesuaikan rasio kas secara bertahap, mengurangi leverage keuangan, dan memanfaatkan instrumen derivatif. Ingat, bertahan hidup selalu lebih utama daripada meraih keuntungan, dan hindari tersingkir akibat likuidasi yang disebabkan penurunan harga.
Pada saat yang sama, dengan secara bertahap meningkatkan porsi kas dan dana pasar uang dalam portofolio, atau menggunakan secara moderat opsi put put indeks dan ETF invers untuk membangun lindung nilai jangka pendek, lapisan perlindungan dapat dibentuk bagi seluruh aset.
Strategi bertahap dari sisi kiri dan konfirmasi dari sisi kanan
Bangun posisi secara bertahap pada perusahaan pemimpin yang memiliki arus kas kuat dan laba yang pasti, lalu tunggu sinyal dasar pasar muncul sebelum menambah ukuran posisi. Saat masuk bertahap dari sisi kiri, hindari all-in secara membabi buta dan sisakan sebagian kas untuk menambah saat penurunan melebar.
Strategi sisi kanan menuntut kesabaran untuk menunggu sinyal dasar pasar yang jelas, misalnya volume transaksi yang menyusut signifikan, indeks ketakutan yang turun dari level tinggi, serta analisis teknikal yang stabil di atas moving average kunci, barulah ukuran dana secara bertahap diperbesar untuk masuk.
Arbitrase lintas pasar dan rotasi nilai relatif
Saat pasar terlalu panik, sering kali muncul gelombang jual tanpa pandang bulu; artinya, terlepas dari baik atau buruknya fundamental, pasar yang dipengaruhi emosi akan menjual besar-besaran semua saham. Saat itulah momen terbaik untuk arbitrase lintas aset dan lintas sektor.
Investor dapat mengalihkan perhatian ke instrumen defensif berdividen tinggi yang valuasinya sudah kembali ke kisaran wajar atau indeks equal-weight saham AS dengan volatilitas lebih rendah. Pada saat yang sama, terus ikuti pemimpin industri yang terdampak pasar umum tetapi fundamentalnya tetap kokoh, agar aset yang dipegang berada dalam posisi unggul.

Pertanyaan Umum FAQ
Indikator otoritatif apa saja yang secara jelas menunjukkan pasar sudah sangat overheat sebelum kejatuhan besar?
Sebelum pasar mengalami pullback besar, berbagai institusi kuantitatif dan data otoritatif secara bersamaan melompat ke zona peringatan overheat level historis:
Indikator bull-bear Bank of America: melonjak ke atas 8,0 dalam zona sangat optimistis, memicu sinyal jual berlawanan arah, dan menunjukkan tingkat kas turun ke titik terendah historis 3,6%.
Rasio P/E Shiller: naik ke atas 40, jauh melampaui rata-rata historis 17; secara historis, hanya gelembung Dot-com tahun 2000 dan puncak 2021 yang pernah mencapai level ini.
Konsentrasi pasar: tujuh raksasa teknologi terbesar di saham AS menguasai lebih dari 30% bobot S&P 500, menunjukkan kenaikan indeks sangat bergantung pada segelintir pemimpin AI, dengan konsentrasi kepemilikan yang terlalu tinggi.
Berapa besar penurunan di pasar utama global saat krisis keuangan subprime 2008?
Krisis keuangan 2008 adalah krisis likuiditas sistemik terparah dalam sejarah modern, saat itu ETF arus utama seperti S&P 500 dan Nasdaq sama-sama terkoreksi hampir 60%.
Apakah kejatuhan saham teknologi AI berarti perkembangan industri AI sudah mencapai puncaknya?
Penyebab utama kejatuhan besar kali ini tetaplah penataan ulang valuasi dan tingkat likuiditas dana, bukan kehancuran total. Menilik sejarah, reformasi teknologi pada tahap awal selalu mengalami panas berlebih modal dan penataan ulang valuasi, baru kemudian memasuki fase penggunaan jangka panjang yang stabil.
Penutup
Tekanan dan kejatuhan pasar tidak pernah menjadi akhir dari pasar modal, melainkan proses yang harus dilalui untuk restrukturisasi yang rasional dan penyaringan ulang kepemilikan. Menengok sejarah, dari gelembung internet hingga krisis keuangan, setiap kali selalu muncul narasi gelembung; namun teknologi yang benar-benar mengubah dunia sering kali baru stabil setelah euforia spekulatif mereda.