

Pendahuluan: Paradoks nilai mata uang
Sebuah lembaran kertas hijau, dengan biaya produksi kurang dari 10 sen, namun dapat ditukar dengan barang dan jasa di seluruh dunia. Inilah paradoks sistem mata uang modern.
Ketika kita membahas stablecoin, kita harus terlebih dahulu menjawab pertanyaan yang lebih mendasar: Mengapa selembar kertas dapat menjadi mata uang cadangan global? Mengapa seluruh dunia bersedia menerima dolar, meskipun ia sendiri tidak memiliki nilai barang apapun?
Untuk memahami mengapa stablecoin memiliki nilai, kita harus terlebih dahulu memahami mengapa dolar memiliki nilai. Karena stablecoin—terutama stablecoin yang terikat pada dolar—pada dasarnya adalah penggandaan dan perpanjangan mekanisme kredit dolar di blockchain. Memahami dasar nilai dolar tidak hanya berkaitan dengan pemahaman kita tentang sistem mata uang modern, tetapi juga merupakan titik awal untuk memahami logika nilai stablecoin.
Bentuk-bentuk mata uang yang pernah digunakan manusia secara umum telah melewati tiga tahap: mata uang komoditas (seperti cangkang, makanan), mata uang logam (seperti koin emas, koin perak), dan mata uang kredit (seperti uang kertas, mata uang digital). Setiap evolusi adalah redefinisi sumber nilai mata uang. Dolar adalah perwakilan khas dari mata uang kredit, basis nilainya telah sepenuhnya terlepas dari batasan dunia fisik, dan beralih ke atas konsensus sosial dan institusi.
Ketika skala aktivitas ekonomi melampaui batas pasokan mata uang fisik, masyarakat manusia harus mencari media nilai yang lebih fleksibel. Mata uang kredit muncul, menggantikan "berat" dengan "kepercayaan", dan "institusi" menggantikan "kelangkaan".
Namun, kepercayaan tidak gratis, dan tidak abadi. Dolar dapat mempertahankan posisinya secara global, di baliknya ada suatu sistem dukungan kepercayaan yang kompleks. Memahami sistem ini adalah kunci untuk memahami logika operasional sistem moneter modern, serta memahami bagaimana stablecoin membangun kembali mekanisme kepercayaan di dunia digital.
Lalu, bagaimana sistem dukungan kepercayaan ini dibangun? Kita perlu mulai dari esensi mata uang fiat.
Esensi mata uang fiat dan mekanisme kepercayaan
Sumber nilai mata uang memiliki tiga tingkat: nilai komoditas, nilai tukar, dan nilai kredit. Dolar sebagai mata uang fiat, telah sepenuhnya terlepas dari nilai komoditas, sepenuhnya dibangun di atas nilai kredit. Ini adalah titik balik penting dalam sejarah evolusi mata uang.
Sejarah evolusi mata uang adalah proses terus-menerus untuk mengabstraksikan "media nilai". Cangkang, makanan, dan ternak di masa lalu tidak hanya berfungsi sebagai mata uang, tetapi juga barang yang dapat digunakan secara praktis. Seiring dengan munculnya logam mulia seperti emas dan perak, meskipun memiliki kegunaan industri, nilai mata uangnya terutama berasal dari kelangkaan dan kemampuan untuk dibagi. Kemudian, dengan uang kertas dan mata uang digital, mata uang itu sendiri hampir tidak memiliki nilai komoditas, nilai sepenuhnya bergantung pada kepercayaan penerbit.
Jejak sejarah dolar adalah mikrocosmos dari proses evolusi ini.
Dari tahun 1879 hingga 1933, dolar dapat ditukarkan dengan emas secara tetap, 1 ons emas = 20,67 dolar, nilai masih didukung oleh emas sebagai dukungan fisik.
Dari tahun 1944 hingga 1971, sistem Bretton Woods dibentuk, dolar terikat pada emas (35 dolar = 1 ons emas), mata uang lain terikat pada dolar, dan dolar mulai menjadi pusat sistem mata uang global, meskipun emas tetap menjadi jaminan akhir.
Sejak 1971, Nixon menutup jendela emas, dolar sepenuhnya terputus dari emas, dengan nilai sepenuhnya dibangun di atas kepercayaan, tanpa dukungan fisik.
Menariknya, meskipun sistem moneter modern telah memasuki era mata uang fiat, inersia sejarah masih meninggalkan jejak mendalam dalam desain institusi. Di bawah sistem Bretton Woods, otoritas moneter global memiliki cadangan emas yang besar, fenomena ini dikenal sebagai "misteri emas Bretton Woods". Saat itu, kecuali AS, negara lain tidak memiliki kewajiban hukum untuk memiliki emas, tetapi bank sentral di seluruh dunia menunjukkan kecenderungan kuat untuk memiliki emas. Perilaku ini didorong oleh ingatan institusi dan kebiasaan yang bertahan dari era standar emas, mencerminkan kepercayaan awal terhadap aset fisik.
Inti dari mata uang kredit adalah "kepercayaan", tetapi kepercayaan bukanlah hal yang tanpa syarat. Ini memerlukan satu set mekanisme untuk membangun dan memelihara: paksaan hukum adalah dasar, jaminan institusi memberikan keandalan, kinerja historis memperkuat kepercayaan, dan efek jaringan membentuk siklus umpan balik positif.
Bagi dolar, kepercayaan ini sudah melampaui paksaan hukum satu negara, meluas ke pasar global. Sebagai mata uang cadangan global, dolar memperoleh kepercayaan global. Kepercayaan ini adalah dasar dominasi dolar, serta kunci untuk memahami logika nilai stablecoin.
Proses pembentukan dominasi dolar
Dolar dapat menjadi mata uang cadangan global bukanlah suatu yang instan, tetapi merupakan proses sejarah. Memahami proses ini membantu kita memahami sumber kepercayaan dolar, serta bagaimana stablecoin dapat mereplikasi mekanisme kepercayaan dolar di dunia digital. Proses ini tidak selalu mulus.
Pada tahun 1879, AS secara resmi mengadopsi sistem standar emas, dengan dolar dapat ditukarkan dengan emas secara tetap. Selama Perang Dunia I, negara-negara Eropa menghabiskan banyak cadangan emas, sementara AS adalah penyedia utama persediaan perang, mengakumulasi banyak emas. Pada akhir perang, AS sudah menjadi pemegang emas terbesar di dunia.
Pada bulan Juli 1944, perwakilan dari 44 negara berkumpul di Bretton Woods, New Hampshire, untuk membangun kembali sistem moneter internasional pasca perang. Saat itu, AS memiliki sekitar 75% cadangan emas dunia, dengan PDB mewakili lebih dari 50% total global, menjadi satu-satunya negara yang mampu mendukung sistem moneter global.
Sistem Bretton Woods membangun mekanisme "dua jangkar": dolar terikat pada emas (35 dolar = 1 ons emas), AS berjanji untuk menukarkan emas pada harga ini kapan saja; mata uang lainnya terikat pada dolar, menjaga nilai tukar tetap tetap. Mekanisme dua jangkar ini menjadikan dolar pusat sistem mata uang global, menjadikan dolar sebagai "mata uang dunia".
Namun, sistem Bretton Woods memiliki satu masalah mendasar dalam strukturnya: paradoks Triffin. Untuk memberikan likuiditas yang cukup ke dunia, AS harus terus mengekspor dolar dan menciptakan defisit perdagangan. Namun, akumulasi defisit ini akan menggerogoti kredibilitas keterikatan dolar dengan emas. Ketika dunia kehilangan kepercayaan pada dolar melebihi kemampuan cadangan emas AS, sistem akan runtuh.
Selama Perang Vietnam, defisit fiskal AS meningkat tajam. Defisit perdagangan terus melebar, dolar mengalir keluar dalam jumlah besar. Bank sentral mulai menukar dolar dengan emas, cadangan emas AS menurun dengan cepat — dari sekitar 20.000 ton pada tahun 1944, turun menjadi sekitar 8.000 ton pada tahun 1971.
AS harus menyediakan cukup likuiditas dolar kepada dunia dan mempertahankan janji tukar dolar dengan emas. Namun, kedua tujuan ini dalam jangka panjang saling bertentangan. Ketika kontradiksi ini meningkat hingga tidak dapat didamaikan, AS memilih untuk melepaskan dukungan emas.
Pada tanggal 15 Agustus 1971, Presiden Nixon secara sepihak mengumumkan penutupan "jendela emas", menghentikan pertukaran dolar dengan emas. Ini adalah salah satu titik balik terpenting dalam sejarah mata uang modern.
Guncangan Nixon menandai kali pertama dalam sejarah manusia "melepaskan mata uang logam" secara total. Sejak saat ini, dolar — dan semua mata uang utama lainnya — menjadi mata uang kredit murni, tanpa dukungan fisik.
Setelah dolar terputus dari emas, muncul masalah kunci: bagaimana mempertahankan permintaan global terhadap dolar? Tanpa permintaan dolar yang cukup, nilai dolar akan runtuh.
AS menemukan titik jangkar baru: minyak. Pada tahun 1973, OPEC (Organisasi Negara Pengekspor Minyak) mengumumkan embargo minyak, menyebabkan lonjakan harga minyak global. AS memanfaatkan kesempatan ini, dan pada tahun 1974, mencapai serangkaian kesepakatan kunci dengan Arab Saudi: perdagangan minyak harus diselesaikan menggunakan dolar.
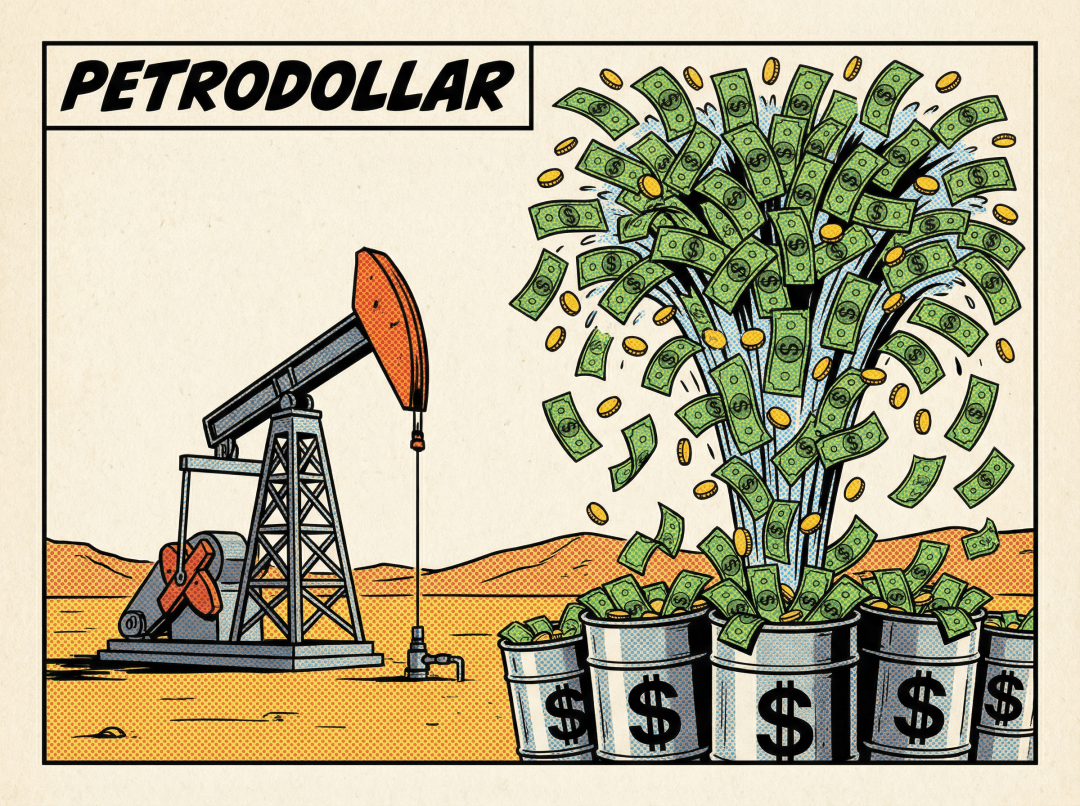
Mekanisme siklus dolar minyak adalah sebagai berikut: negara-negara perlu membeli minyak dengan dolar; negara penghasil minyak menerima pendapatan dolar yang besar; dolar tersebut kembali ke AS untuk membeli obligasi AS dan aset keuangan lainnya.
AS menggunakan dana ini untuk mempertahankan kehadiran militer dan sistem keuangan global. Siklus ini menciptakan permintaan dolar yang stabil.
Mekanisme dolar minyak mengikat nilai dolar dengan nadi ekonomi manusia — energi. Selama dunia membutuhkan minyak, negara-negara harus menyimpan dolar. Melalui mekanisme dolar minyak, AS berhasil memperluas kebutuhan mata uangnya dari peraturan domestik menjadi batasan kaku dalam aktivitas ekonomi global.
Sistem dolar minyak bukan hanya kesepakatan ekonomi, tetapi juga produk geopolitik. AS melindungi negara penghasil minyak dengan kekuatan militer, dan sebagai imbalan, negara penghasil minyak menyelesaikan transaksi menggunakan dolar. Ketergantungan timbal balik ini memperkuat posisi dolar.
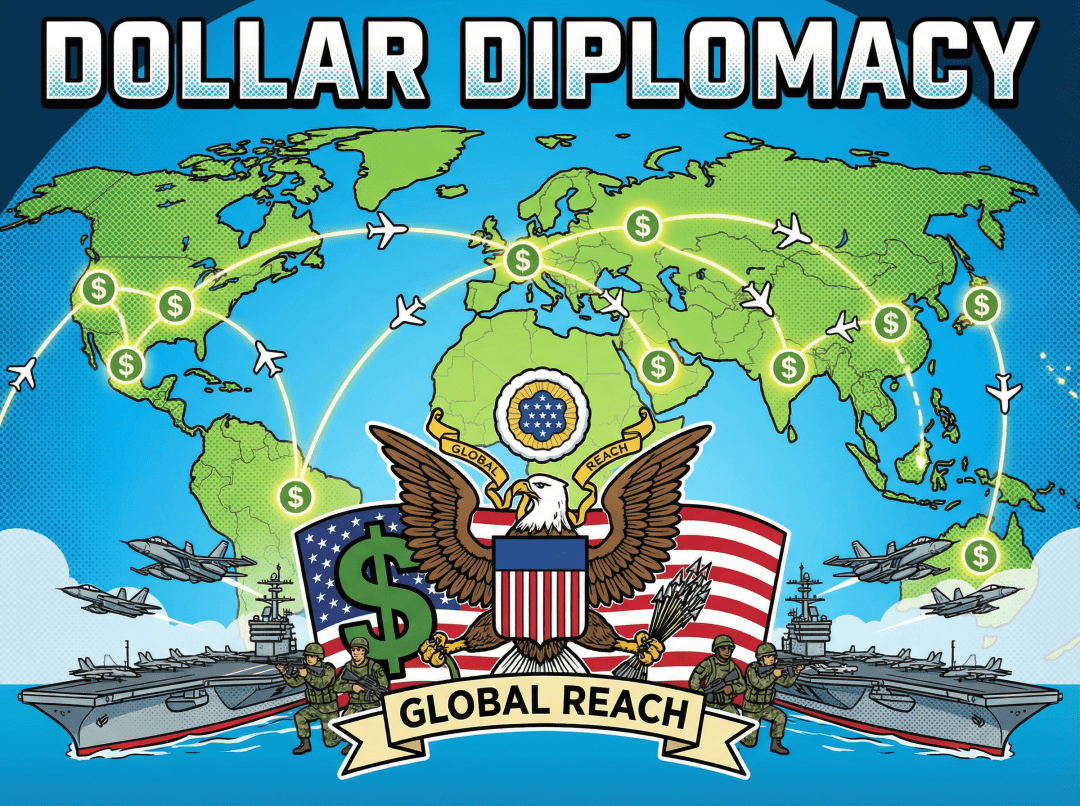
Pada kenyataannya, pemeliharaan dominasi dolar tidak dapat dipisahkan dari kekuatan militer AS. Ini adalah logika yang tak terhindarkan dari sistem moneter internasional modern. AS memiliki 11 kelompok tempur kapal induk, dengan pangkalan militer di lebih dari 140 negara. Kehadiran militer tidak hanya melindungi kepentingan global AS, tetapi juga melindungi sistem keuangan global yang berpusat pada dolar.
Saluran perdagangan terpenting di dunia — Selat Malaka, Selat Hormuz, Terusan Suez, dll. — semuanya berada di bawah perlindungan Angkatan Laut AS. Perlindungan militer memastikan kelancaran perdagangan global, sekaligus memastikan posisi dolar sebagai mata uang penyelesaian perdagangan.
Pusat keuangan global seperti New York, London, dan Tokyo, berada di bawah perlindungan militer AS, yang membuat modal global bersedia berkumpul di pusat-pusat ini dan melakukan transaksi menggunakan dolar.
Daya pikat militer AS membuat setiap tindakan yang menantang posisi dolar menghadapi risiko besar. Daya pikat ini meskipun tidak langsung, memang memberikan jaminan terakhir bagi kepercayaan dolar.
Tiga pilar kepercayaan dolar
Dolar dapat mempertahankan posisinya sebagai mata uang cadangan global, berkat suatu sistem dukungan yang kompleks. Sistem ini dapat diringkas menjadi tiga pilar utama: kepercayaan pemerintah, kekuatan ekonomi, dan sistem keuangan. Setiap pilar sangat penting dan bersama-sama membentuk dasar kepercayaan dolar.
Kepercayaan pemerintah adalah dasar nilai mata uang fiat. Kepercayaan pemerintah AS terutama tercermin dalam pasar obligasi AS.
Pasar obligasi AS adalah pasar utang berdaulat terbesar dan paling likuid di dunia, yang diperkirakan mencapai lebih dari $27 triliun pada tahun 2024. Obligasi AS bukan hanya aset cadangan inti bagi negara-negara, tetapi juga jangkar penetapan harga di pasar keuangan global. Memegang dolar memberikan hak untuk membeli obligasi AS, sehingga memperoleh imbal hasil bunga yang relatif stabil dan tingkat keamanan aset yang sangat tinggi.
Sistem pemisahan kekuasaan, tradisi hukum, pemilihan demokratis, dan pengaturan politik AS memberikan jaminan kelembagaan bagi kepercayaan pemerintah. Meskipun pertempuran politik sengit, kerangka institusi relatif stabil, yang memberi masyarakat internasional kepercayaan pada kemampuan pemerintah AS untuk membayar utang dalam jangka panjang. Meskipun AS pernah menghentikan pertukaran emas, namun tidak pernah benar-benar gagal bayar utang. Catatan sejarah ini memperkuat konsensus pasar bahwa dolar adalah "aset tanpa risiko".
Tradisi hukum di AS, terutama perlindungan terhadap hak milik pribadi, membuat modal global bersedia berinvestasi di AS dan menggunakan dolar untuk bertransaksi. Karena modal percaya bahwa hak milik di AS akan dilindungi oleh hukum. Kedalaman dan likuiditas pasar obligasi AS adalah dukungan penting bagi dolar sebagai mata uang cadangan global.
Kekuatan ekonomi adalah dasar material dari kepercayaan mata uang. Semakin kuat ekonomi, semakin stabil kepercayaan mata uang.
PDB AS menyumbang sekitar 25% dari total global, meskipun persentasenya menurun, namun tetap merupakan ekonomi tunggal terbesar di dunia. Skala ekonomi ini memberikan banyak skenario penggunaan dan dukungan nilai bagi dolar.
Perusahaan teknologi di Silicon Valley dan lembaga keuangan di Wall Street, mewakili garis depan inovasi teknologi dan finansial global. Dolar bukan hanya alat pembayaran, tetapi juga bahasa penyelesaian untuk inovasi teknologi dan finansial. AS memiliki keunggulan global di industri kunci seperti teknologi, keuangan, dan industri militer, yang tidak hanya menciptakan nilai ekonomi yang besar, tetapi juga memperkuat posisi dolar dalam rantai pasokan global.
Ekonomi AS menunjukkan ketahanan yang kuat dalam setiap krisis. Setelah krisis keuangan 2008, ekonomi AS pulih lebih cepat; setelah dampak pandemi 2020, ekonomi AS juga menunjukkan ketahanan yang kuat. Ketahanan ekonomi memberi pasar keyakinan pada nilai jangka panjang dolar. Kekuatan ekonomi dan jaringan inovasi memberikan dukungan nilai yang berkelanjutan bagi dolar.
Posisi dominasi dolar tidak hanya ditentukan oleh "siapa yang menggunakan", tetapi juga oleh "bagaimana ia beredar". AS telah membangun infrastruktur keuangan yang sangat efisien dan sulit untuk didekati.
SWIFT sebagai platform pengiriman pesan, menghubungkan lebih dari 11.000 lembaga keuangan global, menjadi standar komunikasi keuangan global dan instruksi pembayaran lintas batas. CHIPS sebagai sistem penyelesaian swasta, secara rata-rata memproses nilai mencapai 19 triliun dolar setiap hari, memberikan efisiensi likuiditas yang sangat tinggi dalam penyelesaian lintas batas dolar. Fedwire adalah sistem penyelesaian penuh waktu bank sentral, secara rata-rata memproses nilai mencapai 45 triliun dolar setiap hari, memberikan penyelesaian instan untuk pembayaran besar.
Statistik SWIFT pada tahun 2025 menunjukkan bahwa pangsa dolar dalam pembayaran global tetap di atas 47%, bahkan mencapai 58.8% dalam pembayaran internasional yang mengecualikan transaksi dalam zona euro. Efek jaringan yang sangat tinggi menciptakan ketergantungan jalur yang kuat: berpindah ke mata uang lain tidak hanya membutuhkan perubahan dalam sistem penetapan harga tetapi juga membangun kembali jaringan penyelesaian yang efisien setara.
New York adalah pusat keuangan terbesar di dunia, dengan pasar modal terdalam di dunia. Modal global berkumpul, bertransaksi, dan mengalokasikan di sini, dolar adalah mata uang dasar dari semua ini. Kebijakan moneter Federal Reserve tidak hanya mempengaruhi ekonomi AS, tetapi juga mempengaruhi ekonomi global. Ketika Federal Reserve menaikkan atau menurunkan suku bunga, aliran modal global akan terpengaruh, menjadikan dolar sebagai patokan harga aset global.
AS memiliki pasar keuangan yang paling dalam dan luas di dunia. Dari saham, obligasi, hingga produk derivatif dan komoditas berjangka, berbagai produk keuangan tersedia. Kedalaman produk ini memungkinkan pemegang dolar untuk berinvestasi dalam berbagai aset dan mendapatkan keuntungan, yang semakin memperkuat nilai dolar. Kedalaman dan luasnya infrastruktur keuangan menciptakan keunggulan kompetitif yang sulit bagi dolar untuk digantikan.
Selain tiga pilar utama ini, kekuatan militer merupakan jaminan tak terlihat bagi kepercayaan dolar. Meskipun bukan sumber kepercayaan langsung, ia menyediakan jaminan keamanan bagi tiga pilar utama lainnya: melindungi jalur perdagangan global, memastikan kelancaran peredaran dolar sebagai mata uang penyelesaian perdagangan; melindungi keamanan pusat keuangan, menyediakan lingkungan yang aman untuk modal global; memberikan daya pikat, sehingga setiap tindakan yang menantang posisi dolar menghadapi risiko besar.
Logika mendalam dari nilai mata uang fiat: efek jaringan dan ketergantungan jalur.
Tiga pilar kepercayaan dolar menjelaskan mengapa dolar memiliki nilai, namun logika mendalam dari nilai mata uang fiat tidak hanya itu. Logika ini juga dapat menjelaskan mengapa stablecoin — perpanjangan digital dari dolar — memiliki nilai.
Inti dari nilai mata uang adalah "penerimaan". Semakin banyak orang yang menerima suatu mata uang, semakin tinggi nilainya. Inilah sumber efek jaringan.
Ketika suatu mata uang digunakan oleh lebih banyak orang, jumlah barang dan jasa yang dapat dibeli dengan mata uang tersebut semakin banyak, sehingga meningkatkan kegunaan mata uang. Semakin kuat kegunaan, semakin banyak orang yang ingin menggunakannya, membentuk siklus umpan balik positif.
Begitu suatu mata uang menjadi mata uang dominan, sangat sulit untuk digantikan. Karena biaya konversi sangat tinggi: perlu mengubah sistem penetapan harga, memperbarui sistem pembayaran, dan membangun kembali kepercayaan. Ketergantungan jalur membuat posisi mata uang dominan semakin kokoh.
Pindah dari dolar ke mata uang lain memerlukan biaya konversi yang besar. Ini tidak hanya mencakup biaya teknologi (memperbarui sistem), tetapi juga biaya pembelajaran (memahami mata uang baru), dan biaya risiko (ketidakpastian mata uang baru). Biaya konversi ini membuat pasar cenderung terus menggunakan dolar.
Sebagai mata uang cadangan global, dolar telah membentuk efek jaringan yang kuat. Lebih dari 80% perdagangan internasional diselesaikan dalam dolar, lebih dari 60% cadangan devisa adalah dolar. Efek jaringan dan ketergantungan jalur membuat posisi dolar sulit untuk tergoyahkan.
Tentu saja, mempertahankan dominasi dolar bukanlah tanpa biaya, AS harus menanggung biaya yang besar. Pengeluaran militer AS mencapai sekitar 40% dari total pengeluaran militer global, lebih dari $700 miliar setiap tahun. Sebagian besar pengeluaran ini digunakan untuk melindungi jalur perdagangan global dan pusat keuangan, memberikan jaminan keamanan bagi dominasi dolar.
Untuk memberikan likuiditas dolar ke dunia, AS harus terus menciptakan defisit perdagangan. AS perlu menggunakan barang dan jasa nyata untuk menukar dolar yang dimiliki negara lain. "Defisit" sebenarnya adalah biaya yang harus ditanggung AS untuk mempertahankan dominasi dolar.
Memelihara infrastruktur keuangan seperti Wall Street dan sistem penyelesaian memerlukan investasi besar. Investasi ini memastikan sirkulasi dolar yang efisien, namun juga memerlukan biaya berkelanjutan.
Meskipun biaya ini sangat besar, namun jika dibandingkan dengan keuntungan yang dihasilkan dari dominasi dolar (seperti pajak pencetakan uang, dominasi finansial, dll.), biaya ini masih layak. Ini juga menjelaskan mengapa AS bersedia menanggung biaya ini untuk mempertahankan posisi dolar.
Namun, dominasi dolar menghadapi tantangan baru: kebutuhan mata uang di dunia digital. Ketika aktivitas ekonomi global semakin banyak terjadi di blockchain, bagaimana dolar dapat mempertahankan posisinya di dunia digital? Jawabannya adalah stablecoin.
Stablecoin: ekspansi kepercayaan dolar di dimensi digital.
Memahami dasar nilai dolar, bagaimana stablecoin dapat mereplikasi dan memperluas mekanisme kepercayaan ini di dunia digital menjadi jelas. Dalam ekosistem blockchain, stablecoin memainkan peran kunci dalam melengkapi siklus mata uang ekonomi kripto. Mereka biasanya mengaitkan nilai dolar 1:1, membawa nilai kepercayaan dolar tradisional ke dunia digital. Hingga November 2025, sirkulasi global stablecoin telah mencapai sekitar $304.36 miliar, menjadi batu fondasi penting bagi penyelesaian harian.
Stablecoin bukan sekadar token digital, tetapi perpanjangan digital dari kepercayaan dolar. Ketika pengguna memegang USDT atau USDC, mereka memegang semacam "utang dolar di blockchain", yang nilainya didukung oleh aset jaminan dolar yang dimiliki penerbit.
Untuk mempertahankan stabilitas nilai tukar 1:1, penerbit stablecoin terkemuka membangun neraca yang sangat kuat, dengan komponen utama berupa aset likuid berkualitas tinggi. Eksposur obligasi AS Tether pada kuartal ketiga tahun 2025 sekitar $135 miliar, juga memegang sekitar $9.9 miliar bitcoin dan sekitar $12.9 miliar logam mulia (emas), dengan cadangan berlebih sekitar $6.8 miliar, mempertahankan jaminan lebih dari 1:1. Eksposur obligasi AS Circle pada November 2025 sekitar $68.2 miliar (termasuk repurchase), uang tunai dan simpanan sekitar $9.6 miliar (disimpan di bank penting sistem), perjanjian repurchase sekitar $49.7 miliar, mempertahankan jaminan lebih dari 1:1.
Laporan Tether pada kuartal ketiga tahun 2025 menunjukkan bahwa eksposur obligasi AS-nya telah menjadikannya pemegang obligasi AS terbesar ke-17 di dunia, melampaui negara-negara berdaulat seperti Korea Selatan. Sementara itu, Circle menunjukkan kecenderungan kepatuhan yang lebih kuat, dengan sebagian besar cadangannya ditempatkan dalam perjanjian repurchase harian yang diatur dan simpanan di bank-bank terkemuka.
Aset cadangan yang kuat ini memungkinkan stablecoin memiliki kemampuan penetrasi cepat di pasar pembayaran lintas batas. Model bank perantara tradisional memiliki ketidak efisien struktural, dan stablecoin secara tepat mengatasi masalah ini.
Transfer lintas batas tradisional SWIFT biasanya memerlukan 1 hingga 5 hari kerja, melibatkan verifikasi akun melalui beberapa bank perantara. Sebaliknya, transfer stablecoin berbasis Solana atau Ethereum Layer 2 dapat diselesaikan dalam beberapa detik hingga menit, dan menyediakan layanan 24/7. Dalam model tradisional, biaya bank perantara, selisih nilai tukar, dan biaya operasional sering kali mencapai 3% hingga 5% dari jumlah transaksi, bahkan lebih tinggi untuk remitansi kecil. Biaya on-chain transfer stablecoin biasanya sangat rendah (seperti Solana yang hanya $0.01), dengan biaya keseluruhan biasanya dapat mengurangi lebih dari 70%.
Setiap transfer stablecoin dapat dilacak di blockchain, menghilangkan ketidakpastian "dana dalam perjalanan". Selain itu, otomatisasi penyelesaian, kustodian, dan pembayaran bersyarat melalui kontrak pintar memberikan fleksibilitas yang belum pernah ada sebelumnya dalam manajemen keuangan perusahaan.
Tanda bahwa stablecoin telah bergerak dari pinggiran ke arus utama adalah penyempurnaan sistem regulasi. Pada tahun 2025, AS mengesahkan (Undang-Undang GENIUS) (Undang-Undang Stablecoin Pembayaran), pengesahan legislasi ini benar-benar mengubah aturan permainan di industri ini.
Undang-undang mengatur bahwa penerbit stablecoin yang mematuhi aturan harus mempertahankan cadangan 1:1, dan aset cadangan sangat dibatasi pada obligasi AS, uang tunai fisik, simpanan yang diatur, perjanjian repurchase tertentu, dan cadangan simpanan Federal Reserve.
Kerangka regulasi telah memasukkan penerbit stablecoin ke dalam kategori "bank sempit", meningkatkan ketahanan sistem.
Dengan klarifikasi aturan, lembaga keuangan tradisional mulai memasuki pasar secara besar-besaran. Pada tahun 2025, sekitar 80% yurisdiksi global mengumumkan rencana aset digital baru, lembaga keuangan mulai melihat blockchain publik sebagai lapisan penyelesaian yang sesuai.
Stablecoin tidak lagi dianggap sebagai ancaman terhadap stabilitas keuangan, tetapi sebagai alat untuk mempertahankan pengaruh dolar. Dengan mengunci cadangan stablecoin di obligasi AS, pemerintah AS menciptakan permintaan yang baru dan kaku untuk obligasi AS melalui sektor swasta di seluruh dunia.
Di balik ini ada masalah yang lebih dalam. Dalam era mata uang kredit murni, paradoks Triffin berevolusi menjadi "Triffin 2.0": permintaan global untuk "aset aman" (terutama obligasi AS) meningkat jauh melebihi kemampuan AS untuk menyediakan aset ini tanpa membahayakan keberlanjutan fiskal. Kebangkitan stablecoin sebagian meringankan kontradiksi ini.
Penerbit stablecoin adalah pembeli "non-discretionary" dari obligasi AS, memberikan permintaan yang stabil untuk obligasi jangka pendek. Menurut pidato pejabat Federal Reserve pada November 2025, stablecoin dengan menarik pembeli di luar AS, telah mengurangi biaya pembiayaan pemerintah AS. Penerbit stablecoin pada akhir 2024 memegang sekitar $166 miliar obligasi AS, dan diperkirakan pada akhir 2025 akan mencapai $250-500 miliar, menjadi pembeli marginal penting untuk obligasi jangka pendek AS.
Sebagai perbandingan, cadangan bank sentral utama mencapai sekitar $7,5 triliun, relatif stabil atau sedikit menurun, ini adalah aset cadangan jangka panjang, dengan kontribusi terbatas terhadap likuiditas jangka pendek. Dana pasar uang mencapai sekitar $6 triliun, terus tumbuh, bersaing dengan stablecoin dalam instrumen jangka pendek.
Di bawah mekanisme stablecoin, stablecoin bukan hanya mata uang, mereka menjadi alat sirkulasi digital untuk obligasi AS, secara signifikan meningkatkan efisiensi perputaran utang AS sebagai jaminan global.
Kesimpulan: Dari selembar kertas ke serangkaian kode.
Kembali ke paradoks di awal: selembar kertas hijau, biaya produksinya kurang dari 10 sen, namun bisa ditukar dengan barang dan jasa di seluruh dunia. Jawabannya adalah "penerimaan".
Nilai dolar berasal dari "penerimaan", bukan dari nilai komoditas. Ketika seluruh dunia menerima dolar, maka dolar mempunyai nilai. Penerimaan ini dibangun di atas tiga pilar utama: kepercayaan pemerintah, kekuatan ekonomi, dan sistem keuangan, yang dibangun secara bertahap melalui proses sejarah, dipertahankan melalui efek jaringan dan ketergantungan jalur.
Nilai stablecoin juga berasal dari "penerimaan". Stablecoin yang terikat dolar (seperti USDT, USDC) mereplikasi mekanisme kepercayaan dolar di blockchain. Mereka mengaitkan aset dolar 1:1, mewarisi nilai kredit dolar. Ketika kita memegang USDT, kita memegang "dolar di blockchain", nilai yang bersumber dari dasar kepercayaan dolar.
Tetapi stablecoin bukan sekadar salinan sederhana dari dolar. Melalui teknologi blockchain, stablecoin mewujudkan cara sirkulasi yang lebih efisien: beroperasi 24/7, tanpa batas lintas batas, biaya rendah, transfer peer-to-peer. Keunggulan teknologi memberi stablecoin nilai unik di dunia digital.
Nilai dolar telah beralih dari jangkar fisik (emas) ke jangkar geopolitik (minyak), dan sekarang beralih ke jangkar teknologi masa kini (stablecoin dan kepercayaan di blockchain). Kepatuhan stablecoin pada tahun 2025 menandakan bahwa dolar telah menyelesaikan transisi dari alat kedaulatan menjadi produk publik digital global.
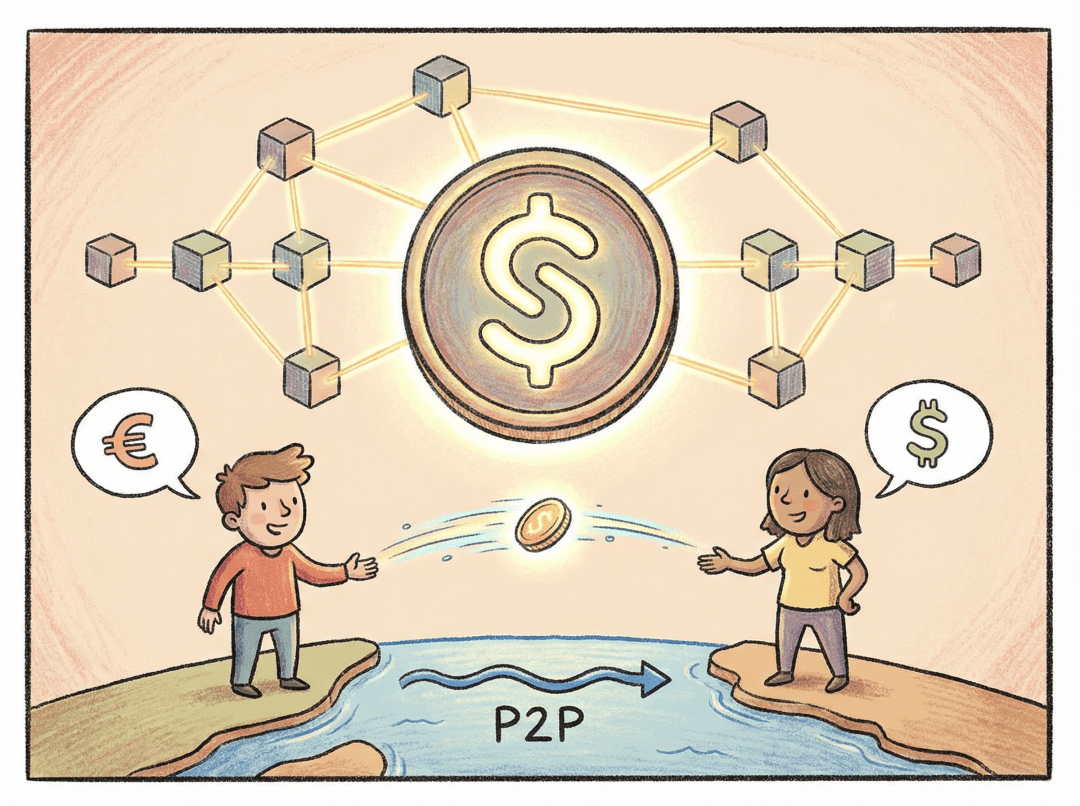
Pada akhirnya, jika kita tidak memahami mengapa selembar kertas dapat menjadi mata uang cadangan global, kita tidak dapat benar-benar memahami mengapa serangkaian kode (stablecoin) dapat membawa nilai di dunia digital. Logika di balik keduanya saling terhubung: keduanya adalah produk dari "kepercayaan" dan "penerimaan", keduanya bergantung pada efek jaringan dan ketergantungan jalur.
Dalam artikel berikut, kita akan menyelami bagaimana stablecoin melengkapi siklus mata uang ekonomi kripto, bagaimana mereka mengubah pola pembayaran global, dan bagaimana mereka membentuk kembali konsep mata uang. Tetapi semua diskusi ini dibangun di atas satu dasar: stablecoin adalah perpanjangan digital dari kepercayaan dolar, dengan logika nilai yang sejalan dengan dolar.
Setelah memahami ini, logika sistem moneter modern menjadi jelas.