


Awalnya saya mengira KORUB hanyalah cara lain untuk memperdagangkan ETF ber-leverage di jaringan on-chain. Setelah meluangkan waktu untuk memikirkan desainnya, saya menyadari bahwa pertanyaan yang lebih menarik bukanlah leverage itu sendiri, melainkan bagaimana KORUB mempertahankan perilaku ekonomi dari produk teregulasi yang sudah ada tanpa mengubah strategi investasi yang mendasarinya.
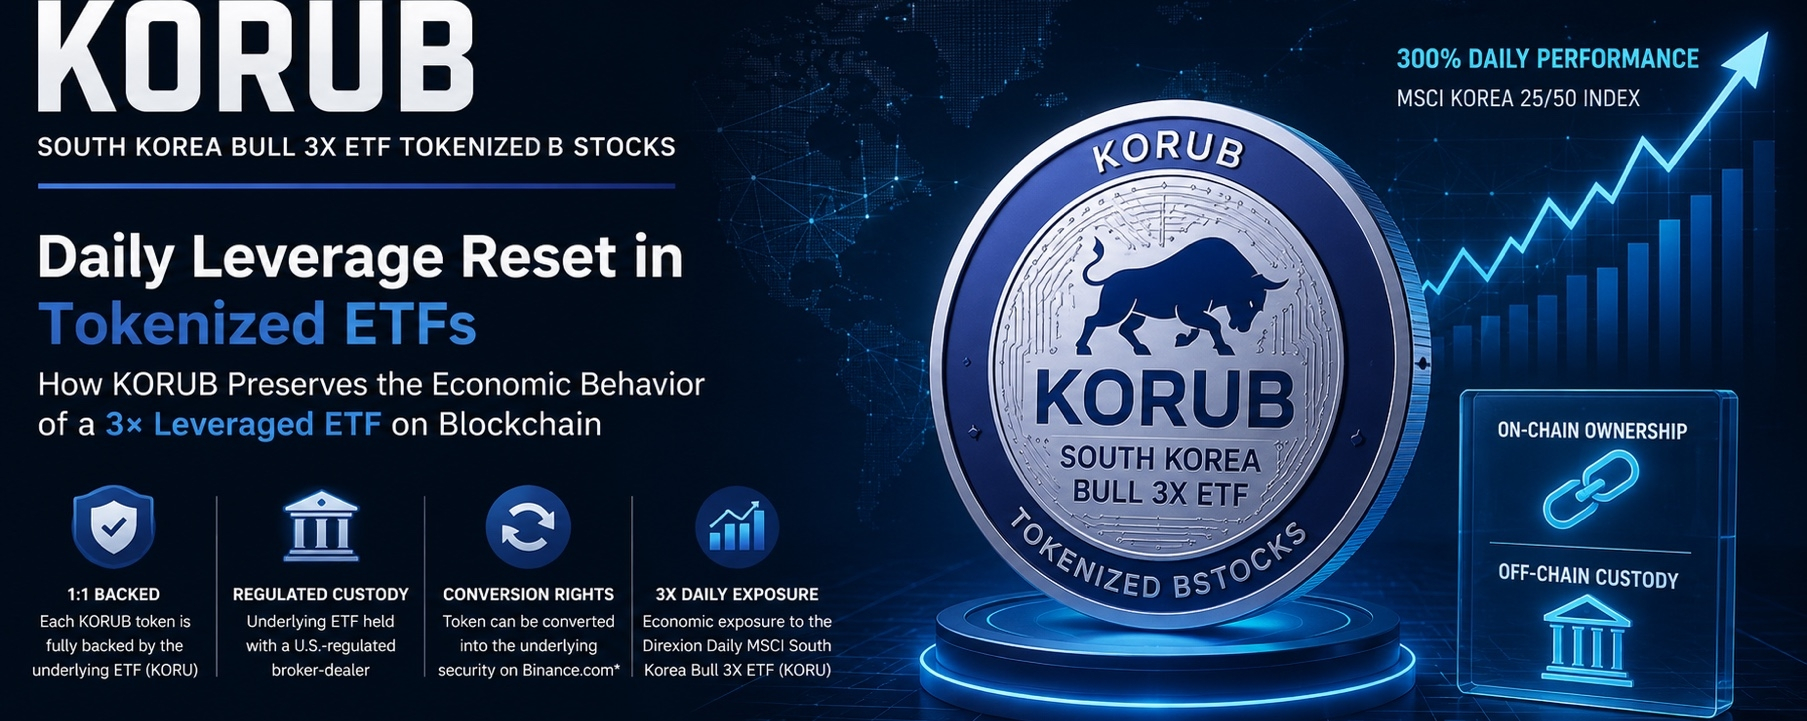
Mekanisme yang menonjol adalah hubungan antara KORUB dan ETF Direxion Daily MSCI South Korea Bull 3X yang menjadi dasar (KORU). KORUB mewakili eksposur ekonomi terhadap KORU sambil tetap sepenuhnya didukung 1:1 oleh sekuritas yang mendasarinya yang dipegang melalui broker-dealer yang diatur di AS. Alih-alih menciptakan produk ber-leverage native blockchain, KORUB memetakan kepemilikan ETF teregulasi yang sudah ada ke dalam lingkungan yang ditokenisasi.
Pembedaan itu penting karena penyesuaian leverage harian tetap merupakan sifat dari KORU, bukan KORUB itu sendiri. Karena KORU menargetkan 300% dari performa harian MSCI Korea 25/50 Index, reset harian tersebut terus membentuk imbal hasil untuk periode kepemilikan yang lebih panjang melalui mekanisme compounding. Tokenisasi mengubah cara eksposur direpresentasikan, tetapi tidak mengubah cara matematika ETF ber-leverage bekerja.
Yang menonjol bukan komponen blockchain. Yang menonjol adalah batas antara kepemilikan digital dan kustodi yang teregulasi.
KORUB mencatat kepemilikan secara on-chain, sementara kustodi atas ETF yang mendasarinya tetap berada dalam infrastruktur perantara (brokerage) tradisional. Karena itu, token menjadi representasi hak ekonomi, bukan instrumen keuangan independen dengan logika investasinya sendiri.
Namun ada sesuatu yang terus mengganggu. KORUB menyediakan hak konversi ke sekuritas yang mendasarinya melalui Binance.com, dengan syarat kelayakan berdasarkan yurisdiksi, hukum yang berlaku, dan aturan platform. Ini menciptakan jembatan penting antara aset berbasis blockchain dan pasar yang teregulasi, tetapi juga menghadirkan ketergantungan yang ada di luar blockchain itu sendiri.
Ini tidak menghilangkan kepercayaan. Ia memindahkannya.
Perubahan desain mengubah batasnya.
Bagi pengembang yang membangun di sekitar KORUB, token berperilaku sebagai aset blockchain sementara fondasi ekonominya tetap bergantung pada sekuritas teregulasi yang berada di luar rantai (off-chain). Bagi pengguna, eksposur terhadap ETF tetap terjaga, namun asumsi mengenai kustodi, kelayakan penebusan (redemption), dan infrastruktur keuangan pendukung tetap menjadi bagian dari keseluruhan sistem.
Detail lain layak mendapat perhatian yang sama. Informasi yang tersedia secara publik menjelaskan eksposur ekonomi KORUB, dukungan aset, dan hak konversinya, tetapi tidak menguraikan alur penerbitan yang lengkap, proses audit cadangan, arsitektur smart contract, implementasi kustodi, atau mekanisme penyelesaian (settlement). Itu berarti penilaian terhadap komponen internal tersebut memerlukan dokumentasi resmi tambahan, bukan sekadar inferensi.
KORUB pada akhirnya menunjukkan bahwa tokenisasi tidak selalu menciptakan ulang produk keuangan. Kadang kala ia mempertahankan perilaku pasar yang sudah ada, sambil mengubah tempat pencatatan kepemilikan dan tempat tanggung jawab operasional berada.
Apakah pendekatan KORUB membuat eksposur ETF ber-leverage menjadi lebih transparan di dalam blockchain, atau apakah ia hanya memindahkan asumsi paling penting ke luar blockchain itu sendiri?
#KORUB #TokenizedStocks #TokenizedETF #BlockchainFinance #Binance