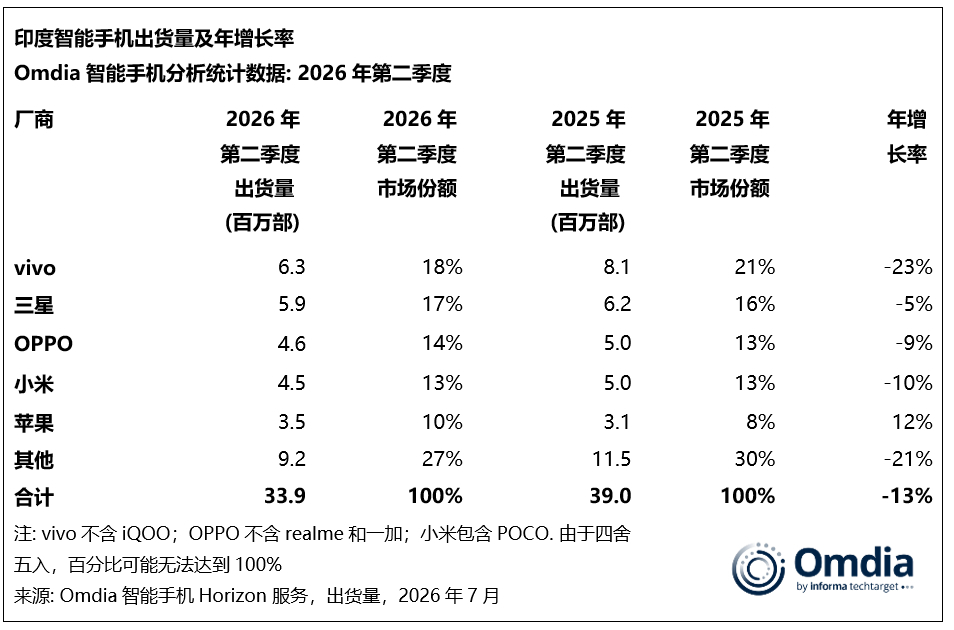
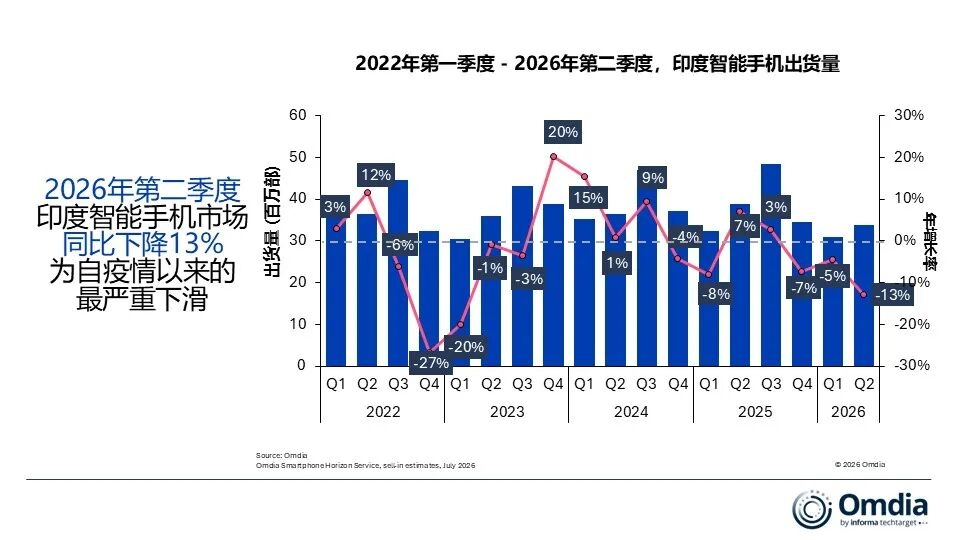
Studi terbaru Omdia, pada kuartal kedua 2026 pengiriman smartphone pintar India turun 13% year-on-year, menjadi 33,9 juta unit. Kenaikan biaya memori yang berkelanjutan mendorong harga ponsel terus dinaikkan, sehingga melemahkan daya beli konsumen pasar massal. Selain itu, faktor seperti konsumen yang menunggu promo saat musim liburan untuk meningkatkan perangkat, depresiasi rupee India, tekanan inflasi, serta arus pelanggan ritel offline yang lesu pada musim panas turut semakin menekan permintaan pasar. Meskipun peluncuran perangkat baru pada kuartal kedua tetap aktif, karena penjualan di ujung konsumen melambat dan biaya inventaris saluran terus meningkat, para vendor masih bersikap hati-hati dalam melakukan pengisian ulang persediaan di kanal distribusi.
Kinerja produsen pada kuartal kedua 2026:
vivo terus memimpin pasar dengan volume pengiriman 6,3 juta unit. Meski permintaan pasar umum tertekan akibat kenaikan harga, sehingga volume pengiriman mengalami penurunan dua digit, vivo tetap melakukan penyederhanaan portofolio produk entry-level dengan berfokus pada model inti seperti Y11 5G dan Y21 5G. Di saat yang sama, vivo meluncurkan V70 FE yang lebih terjangkau untuk semakin menurunkan ambang masuk lini seri V, sehingga mengukuhkan posisi kepemimpinan di pasar.
Samsung menyusul dengan volume pengiriman 5,9 juta unit, menunjukkan ketahanan pasar terkuat di antara produsen utama. Galaxy A07 dan Galaxy A17 menjadi pendorong utama penjualan, sedangkan program Galaxy Forever, skema tukar tambah, pembelian kembali, serta pembiayaan dari dealer, secara efektif mendukung penjualan seri Galaxy S26 dan meningkatkan kepercayaan saluran.
OPPO menempati posisi ketiga dengan volume pengiriman 4,6 juta unit. Karena produk yang dijual beberapa kali mengalami penyesuaian harga, hal ini memberi tekanan tertentu terhadap total volume pengiriman. Namun demikian, OPPO terus memperkuat penataan untuk produk segmen menengah dan andalan, meluncurkan seri F33, semakin memperluas lini produk Reno 15, serta melengkapi matriks produk seri Find X9.
Xiaomi (01810) berada di peringkat keempat dengan volume pengiriman 4,5 juta unit, terutama didorong oleh performa pasar Xiaomi 15A dan 15C. Selain itu, produk 4G seperti Redmi A7 4G dan Redmi A7 Pro 4G terus memenuhi kebutuhan pasar entry-level. Di samping itu, Xiaomi juga menghidupkan kembali kerja sama dengan Leica melalui lini T, sehingga semakin menyempurnakan jalur peningkatan produk kelas atas.
Apple (AAPL.US) berada di peringkat kelima dengan volume pengiriman 3,5 juta unit. Karena ekspektasi pasar bahwa harga iPhone akan semakin naik, serta perkiraan iPhone 18 varian dasar tidak akan dirilis tahun ini, saluran mulai melakukan persiapan lebih awal untuk iPhone 17, sehingga mendorong pertumbuhan pengiriman. Selain itu, skema promosi seperti pembayaran cicilan, tukar tambah, dan pengembalian uang tunai juga turut mendorong penjualan produk kelas atas.
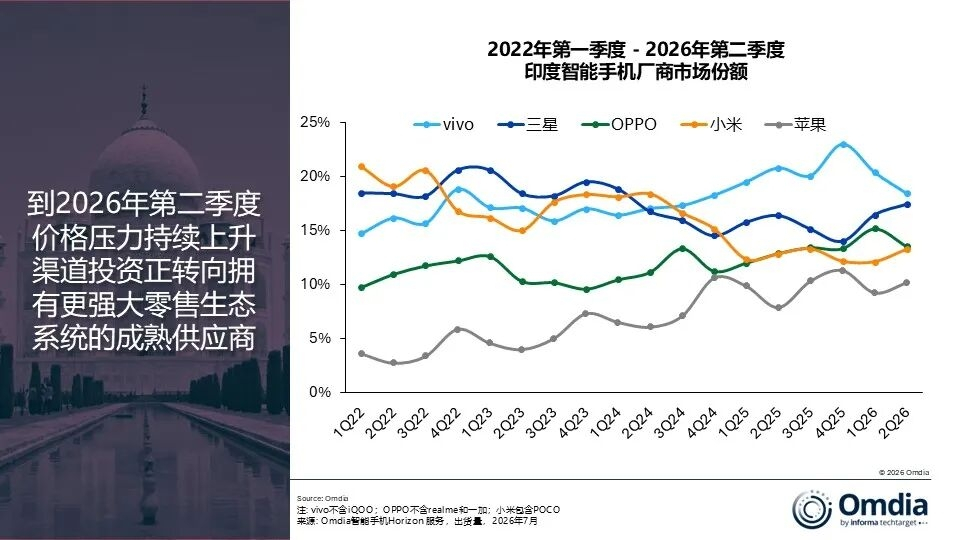
Omdia Kepala Analis Utama (Principal Analyst) Sanyam Chaurasia mengatakan: “Pada kuartal kedua 2026, para produsen terus menyederhanakan dan menata ulang portofolio produk untuk meningkatkan profitabilitas, memperkuat diferensiasi produk, serta meningkatkan efisiensi operasional saluran. Strategi tiap merek di pasar entry-level juga semakin terfokus, dengan prioritas membangun model inti (Hero Models), memperpanjang siklus hidup produk, dan merilis produk baru secara bergiliran agar penumpukan stok serta ritme penjualan di tingkat akhir lebih selaras. Sementara itu, lini produk kelas atas direncanakan ulang berdasarkan jalur peningkatan yang lebih jelas. Seiring kenaikan harga jual di tingkat akhir, nilai persediaan di saluran terus meningkat, sehingga pengecer pun semakin cenderung menyalurkan dana ke merek yang performa penjualan akhirnya lebih stabil serta dukungan pembiayaan lebih lengkap. Oleh karena itu, dengan latar belakang merek yang dipilih pengecer memiliki risiko stok lebih rendah dan permintaan produk kelas atas yang lebih kuat, Samsung dan Apple memiliki keunggulan untuk memperoleh porsi stok saluran yang lebih besar.”
Omdia memperkirakan, pada tahun 2026 pasar smartphone di India masih akan mengalami penurunan dua digit. Permintaan konsumen akan terus dipengaruhi oleh tekanan ekonomi makro serta harga jual di tingkat akhir yang tetap tinggi. Inflasi yang berkelanjutan, depresiasi rupee India, dan meningkatnya biaya hidup diperkirakan akan semakin menekan belanja diskresioner konsumen; selain itu, curah hujan yang lebih rendah dari level normal juga dapat melemahkan pendapatan rumah tangga di wilayah pedesaan, serta berdampak lebih lanjut pada kebutuhan di puncak musim penjualan perayaan. Di sisi lain, biaya memori yang terus tinggi diperkirakan akan terus mendorong harga smartphone pada sisa waktu 2026. Omdia berpendapat bahwa harga smartphone yang kembali sepenuhnya ke tingkat normal paling cepat baru dapat dicapai pada paruh pertama 2027.
Chaurasia menyimpulkan: “Dalam kondisi pasar seperti ini, produsen harus mempertahankan stabilitas strategi harga. Sambil benar-benar mencerminkan kenaikan biaya komponen, produsen juga harus menjaga daya keterjangkauan konsumen melalui promosi yang dipimpin saluran, bukan sekadar bergantung pada diskon harga yang lebih besar. Merek juga sebaiknya lebih memanfaatkan cara seperti cicilan, tukar tambah, pengembalian uang tunai, serta kombinasi layanan bernilai tambah untuk meningkatkan persepsi nilai produk. Seiring harga jual di tingkat akhir terus meningkat, kebutuhan konsumen terhadap skema pembayaran cicilan, penggantian unit lama, dan paket kombinasi juga akan semakin bertambah. Produsen perlu memperdalam kerja sama dengan saluran ritel besar, sekaligus terus mendukung perkembangan saluran tradisional (General Trade) melalui perencanaan persediaan yang lebih terperinci dan pelaksanaan ritel di tingkat akhir yang lebih efisien.”