
Dua putaran pengganti yang mendorong pertumbuhan sudah hampir berakhir; industri otomotif Tiongkok memasuki babak kedua untuk bersaing dalam kapabilitas sistem.
Oleh Lin Jianlan
Pada paruh pertama tahun ini, penjualan kumulatif mobil penumpang domestik (segmen sempit) mencapai 8,714 juta unit, turun sekitar dua puluh persen YoY, setara dengan penjualan 12.000 unit mobil lebih sedikit setiap hari dibanding periode yang sama tahun lalu. Laba mengalami penurunan lebih cepat daripada penjualan. Pada tahun 2025, margin laba industri manufaktur otomotif Tiongkok turun menjadi 4,1%, terendah sejak 2015.
Sementara itu, chip penyimpanan di dalam kendaraan, litium karbonat, dan logam untuk kendaraan terus mengalami kenaikan harga, sehingga mendorong biaya produksi per kendaraan naik 15.000 hingga 20.000 yuan. Menurut Wakil Sekretaris Jenderal Asosiasi Industri Otomotif Tiongkok, Chen Shihua, pada tahun ini Januari hingga Juni margin laba rata-rata pada mata rantai manufaktur kendaraan utuh hanya 1,5%, turun hampir separuh dibanding tahun lalu. Pasar modal memicu efek berantai: kapitalisasi saham sub-sektor otomotif di bursa A selama setengah tahun turun mendekati 900 miliar yuan, sedangkan sub-sektor kendaraan listrik di bursa Hong Kong secara kumulatif turun lebih dari 20%.
Di luar penjualan, laba, dan kapitalisasi pasar, yang lebih patut dicermati adalah struktur pasar mobil. Data CPCA menunjukkan bahwa pada semester pertama, hampir semua kisaran harga kendaraan penumpang turun, dan penurunan terdalam berada pada rentang utama 100.000 hingga 200.000 yuan, dengan penjualan turun 1,25 juta unit dibanding tahun lalu, menyumbang lebih dari separuh total penurunan; satu-satunya kisaran yang tetap tumbuh positif hanyalah di atas 400.000 yuan.
Pelemahan permintaan, persaingan yang makin sengit, dan diferensiasi struktural—industri otomotif Tiongkok sedang berada pada titik balik siklus panjang, dan paruh kedua yang mengandalkan kemampuan sistem sudah dimulai. Ke depan, yang terutama akan diperebutkan ada dua hal: kemampuan sistem menentukan siapa yang bisa tetap bertahan di arena, dan kemampuan teknologi menentukan siapa yang bisa tetap unggul. Peningkatan kelas produk, L3, dan globalisasi mungkin menjadi tiga titik terobosan untuk putaran pertumbuhan berikutnya.
Logika valuasi bergeser, era bercerita telah berakhir
Penyusutan kapitalisasi pasar sektor otomotif di bursa A sebesar hampir 900 miliar yuan bukan sekadar luapan emosi pasar; sisi lainnya adalah pergeseran logika valuasi industri: modal sedang mengeluarkan perusahaan otomotif dari kerangka “saham pertumbuhan” dan menilai ulang mereka sebagai industri manufaktur siklikal.
Perbedaan antara dua logika valuasi ini bersifat fundamental. Penilaian saham pertumbuhan terutama melihat masa depan: selama penetrasi kendaraan energi baru masih naik dan pangsa pasar perusahaan terus meluas, rugi masih bisa ditoleransi, dan cerita pertumbuhan dapat menopang valuasi. Sebelumnya, pembiayaan ekuitas bernilai ratusan juta hingga miliaran yuan yang sering diperoleh para pendatang baru otomotif domestik, serta rasio valuasi mereka di pasar sekunder yang jauh melampaui produsen otomotif tradisional, pada dasarnya dibangun di atas logika ini. Misalnya pada Januari 2021, kapitalisasi pasar saham AS NIO sempat menembus 100 miliar dolar AS, melampaui Daimler, GM, dan Honda—padahal pada tahun sebelumnya ia hanya menjual 44.000 mobil, kurang dari 1% penjualan GM.
Penetapan harga untuk saham siklikal lebih melihat kondisi saat ini—bagi perusahaan otomotif, terutama laba per kendaraan, tingkat utilisasi kapasitas, dan arus kas operasional. Pasar mengutamakan kepastian menghasilkan uang, bukan lagi memberi premi di muka atas janji masa depan perusahaan. Beralih ke logika ini berarti era perusahaan otomotif mendapatkan pendanaan lewat cerita sudah berakhir; ke depan ekspansi lebih banyak harus ditopang oleh kemampuan menghasilkan arus kas dari bisnis inti sendiri.
Dalam beberapa tahun terakhir, faktor yang mendukung kenaikan valuasi saham otomotif Tiongkok adalah dua substitusi skala besar—mobil listrik menggantikan mobil bensin, dan merek independen menggantikan merek joint venture. Yang pertama adalah pergantian bentuk tenaga penggerak, yang kedua adalah restrukturisasi pola pasar; keduanya bersama-sama menopang salah satu kurva pertumbuhan paling curam dalam sejarah industri otomotif Tiongkok, sekaligus melahirkan raksasa industri bernilai triliunan yuan seperti CATL dan BYD.
Namun, kini kedua kurva itu sama-sama terlihat mendatar.
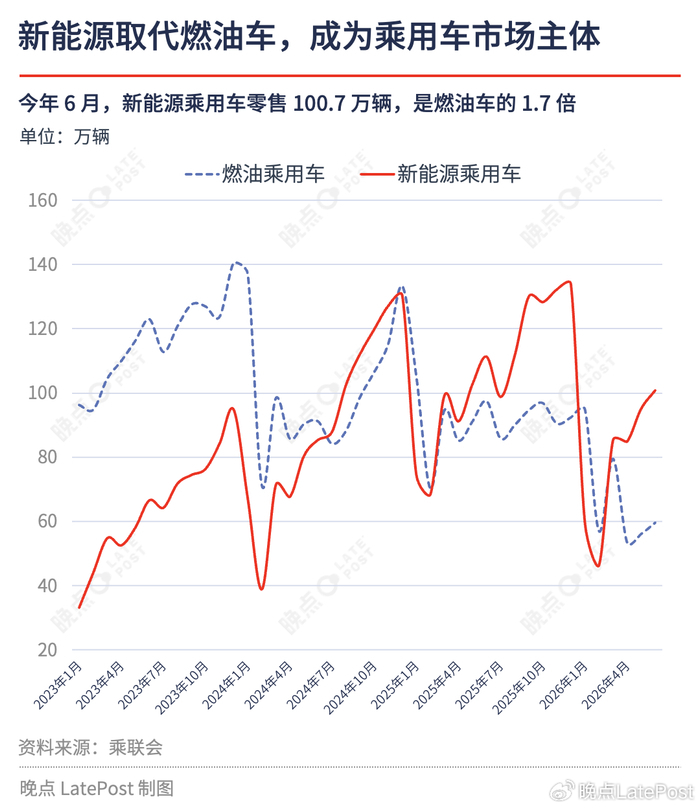
Substitusi mobil listrik terhadap mobil bensin telah memasuki fase bottleneck. Pada Juni tahun ini, penjualan ritel kendaraan penumpang energi baru domestik mencapai 1,007 juta unit, 1,7 kali lipat dari mobil bensin, dengan tingkat penetrasi bulanan energi baru mendekati 63%. Setelah itu, pertumbuhan tambahan dari elektrifikasi akan melambat; bagi sebuah perusahaan otomotif, menjual satu mobil listrik lebih banyak semakin berarti merebut pesanan dari merek energi baru lain, sehingga logika permainan stok menjadi dominan.
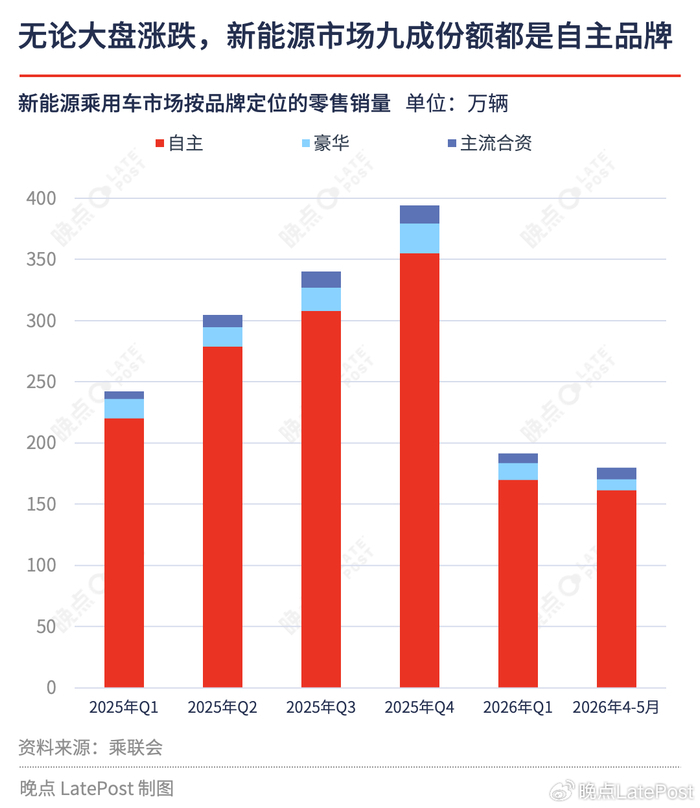
Kisah substitusi merek joint venture oleh merek independen juga memasuki babak akhir. Dalam dua tahun terakhir, pangsa merek independen di pasar energi baru pada dasarnya stabil di sekitar 90%, sementara merek joint venture tertekan ke pinggiran. Sepuluh tahun sebelumnya, substitusi ini memberi tambahan pangsa yang terus-menerus kepada merek independen teratas; kini pangsa joint venture hampir tak bisa dikurangi lagi, sehingga tema utama persaingan berubah menjadi tarik-menarik antar merek independen.
Tekanan yang lebih langsung daripada puncak pertumbuhan datang dari sisi laba. Dalam lima bulan pertama tahun ini, pendapatan industri otomotif tumbuh sekitar 1% dibandingkan tahun lalu, sementara biaya naik sekitar 2%, sehingga total laba turun sekitar 20%, dan margin laba industri kembali turun dari 4,1% pada 2025 menjadi 3,4%. Kesenjangan gunting antara pendapatan dan biaya menjadi dasar langsung bagi modal untuk menilai ulang perusahaan otomotif sebagai saham siklikal.
Ketika logika penetapan harga berubah, tolok ukur penilaian perusahaan otomotif juga ikut berubah. Peringkat penjualan, gaung peluncuran, dan besaran pendanaan—yang dulu populer sebagai sistem penilaian pada paruh pertama industri—perlahan kehilangan fungsinya. Ke depan, modal dan pasar mungkin terutama akan melihat tiga hal pada perusahaan otomotif: keaslian profitabilitas, keberlanjutan arus kas, dan kemampuan menepati janji jangka panjang kepada pengguna.
Kenaikan harga chip, kelebihan model, perusahaan otomotif menghitung ulang neraca biaya
Jika biaya dibedah, perusahaan otomotif menghadapi satu variabel baru dan satu masalah lama: variabel baru adalah efek hisap industri AI terhadap kapasitas chip, dan masalah lama adalah pasokan model yang terus berlebih.
Kenaikan tajam harga chip memori adalah situasi yang belum pernah dihadapi perusahaan otomotif. Satu server AI membutuhkan DRAM 8 hingga 10 kali lebih banyak daripada server tradisional; demi memprioritaskan kebutuhan ini, tiga produsen utama memori—Samsung, SK Hynix, dan Micron—sangat mengalihkan kapasitas ke server. Saat ini, porsi pesanan server dalam alokasi kapasitas produsen memori telah naik ke sekitar 70%, sementara gabungan porsi alokasi untuk ponsel, PC, dan mobil dipangkas menjadi 10%-15%, dan memori kelas otomotif berada di urutan belakang dalam prioritas alokasi kapasitas.
Ketidakseimbangan antara pasokan dan permintaan dengan cepat merambat ke harga. Menurut perhitungan lembaga seperti TrendForce: pada 2026, kesenjangan pasokan-permintaan DRAM, NAND, dan HBM semuanya akan mencapai rekor tertinggi sejak 2011; harga spot DDR5 kelas otomotif sempat melonjak lebih dari 300%, sedangkan harga kontrak jangka panjang DRAM otomotif diperkirakan naik 70% hingga 100%.
Namun, mobil justru tidak bisa lepas dari memori. Kini fitur cerdas pada mobil semakin banyak—ADAS tingkat lanjut, model besar kokpit multimodal, perekaman data berkendara—dan setiap fitur terus menaikkan kebutuhan memori serta komputasi per kendaraan.
Dulu, chip memori tidak terlalu menonjol dalam daftar bahan kendaraan; sekarang, perusahaan otomotif harus menghitungnya dengan serius.
Sama-sama kenaikan harga, asam litium adalah pemulihan harga setelah penambang litium memangkas produksi akibat harga murah dalam dua tahun sebelumnya, jadi termasuk penyesuaian siklikal; sedangkan chip penyimpanan adalah kelangkaan struktural akibat kapasitas terserap oleh AI—selama belanja modal industri AI tidak berkurang, kelangkaan memori akan menjadi kondisi normal di industri otomotif.
Bulan ini, Ford dan GM secara berturut-turut menandatangani perjanjian pasokan jangka panjang dengan Micron dalam selang satu minggu, untuk mengunci kapasitas chip memori kelas otomotif; NIO juga masuk sebagai investor dasar dengan investasi 158 juta yuan ke Changxin Technology, tujuannya juga untuk mengikat pasokan chip DRAM. Dengan demikian, langkah aktif perusahaan otomotif menandatangani kontrak untuk mengamankan volume dengan produsen memori utama sudah bukan lagi sekadar tren industri, melainkan fakta yang sedang terjadi.
Kenaikan harga memori adalah masalah baru, sementara kelebihan model adalah penyakit lama. Data Asosiasi Peredaran Mobil Tiongkok menunjukkan bahwa dalam beberapa tahun terakhir, pasar Tiongkok meluncurkan 500 hingga 700 model baru setiap tahun, dengan porsi kendaraan energi baru yang semakin tinggi. Siklus hidup rata-rata model juga menyusut dari lima hingga tujuh tahun pada era mobil bensin menjadi dua hingga tiga tahun saat ini.
Akibat langsung dari kelebihan pasokan adalah banyak model langsung menjadi pinggiran setelah diluncurkan—dari model baru yang diluncurkan tiap tahun, proporsi yang bisa stabil menjual lebih dari 10.000 unit per bulan sangat rendah, dan tidak sedikit model yang penjualan bulanannya bertahan lama di bawah 1.000 unit.
Ada ungkapan populer di industri bahwa mobil baru energi harus “ditentukan hidup-matinya dalam 90 hari setelah peluncuran”. CEO NIO, Li Bin, menyebut fenomena ini sebagai “efek lembah kematian mobil baru”: pesanan setelah konferensi peluncuran adalah puncaknya, dan setelah antusiasme mereda, sebagian besar mobil baru tak pernah lagi bangkit dari lembah penjualan.
Dampaknya terhadap laporan keuangan perusahaan otomotif sangat nyata. Satu model mobil dari tahap perencanaan hingga peluncuran sering membutuhkan investasi puluhan miliar yuan dalam R&D, mold, sertifikasi, dan lainnya; jika mobil tidak laku, investasi itu berubah menjadi biaya tenggelam. Kelebihan model pada era pertumbuhan dapat diencerkan oleh kenaikan penjualan, tetapi memasuki era stok, itu berarti investasi R&D mungkin tidak akan kembali.
Karena itu, pada paruh kedua industri, persaingan antar produsen otomotif bukan hanya soal kemampuan mendefinisikan produk, tetapi juga efisiensi modal untuk R&D—dengan investasi R&D 10 miliar yuan yang sama, dibagi untuk 5 model atau 15 model, hasilnya adalah dua jenis bisnis yang berbeda.
Masing-masing perusahaan punya cara berbeda untuk menyelesaikannya. Misalnya, Tesla di seluruh dunia hanya mengandalkan dua model utama untuk bertarung, memilih jalur fokus produk; setelah pada 2024 mengusulkan kembali ke “satu Geely”, Ketua Geely Holding Group Li Shufu mendorong privatisasi Zeekr dan penggabungannya dengan Lynk & Co, mengurangi investasi berulang, memilih jalur integrasi platform.
Amortisasi berbasis platform bukanlah penemuan baru di era mobil listrik. Pada puncak kejayaan platform MQB Volkswagen, satu platform bisa mengamortisasi puluhan model mobil; itu adalah jawaban standar yang diberikan raksasa Jerman pada era mobil bensin. Perubahan di era cerdas adalah bahwa komponen besar biaya tetap perusahaan otomotif bergeser dari mold dan stamping menjadi perangkat lunak dan komputasi.
Harmony Intelligent Mobility Alliance menempuh pola lain dalam pembangunan ekosistem. Huawei memiliki akumulasi mendalam di bidang teknologi cerdas, definisi produk, dan pemahaman konsumen; produsen otomotif mitra memiliki kemampuan manufaktur kendaraan lengkap, manajemen rantai pasok, pengendalian kualitas, dan implementasi rekayasa. Melalui kolaborasi sejak awal, kedua pihak mengubah kemampuan teknologi menjadi produk kendaraan lengkap yang dapat diproduksi massal dan dikirim secara berkelanjutan. Pembagian kerja semacam ini sepenuhnya memanfaatkan nilai utama produsen mitra dalam bidang manufaktur dan rekayasa, sekaligus meningkatkan efisiensi peralihan teknologi dari R&D ke produksi massal.
Tiga titik terobosan: ke atas, ke depan, ke luar
Kenaikan biaya ditambah kelebihan pasokan, tekanan-tekanan ini bersama-sama menunjuk pada satu pertanyaan: pertumbuhan baru akan datang dari mana? Dari data pasar semester pertama serta perkembangan teknologi dan kebijakan, tiga arah sudah relatif jelas—naik ke kelas premium, mendorong ADAS level L3, dan pergi ke pasar luar negeri.
Peningkatan kelas produk adalah arah yang paling dekat dengan profit di antara ketiga arah tersebut.
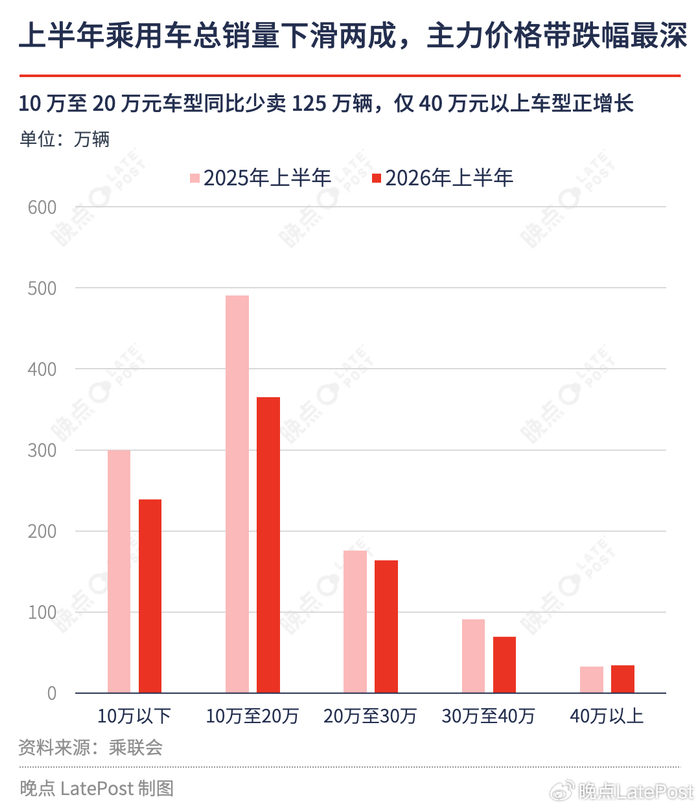
Dari data penjualan paruh pertama CPCA, hampir semua kisaran harga turun, dan satu-satunya pasar yang tetap tumbuh dibanding tahun lalu adalah pasar di atas 400.000 yuan. Di pasar yang menyusut secara keseluruhan, inilah salah satu dari sedikit kolam laba yang masih mengembang; karena itulah, banyak merek domestik bertaruh pada model premium.
Namun, ambang untuk naik kelas jauh lebih tinggi daripada yang dibayangkan sebagian besar pemain. Pasar mobil Tiongkok tidak kekurangan model baru dengan harga di atas 400.000 yuan; yang kurang adalah produk yang benar-benar bisa bertahan di level harga itu—dua tahun terakhir, banyak model premium merek tertentu langsung turun harga setelah peluncuran, atau penjualannya tak pernah berhasil keluar dari lembah rendah.
Menumpuk fitur bisa membuat mobil menjadi mahal, tetapi tidak bisa membuat mobil menjadi premium. Ambang sebenarnya untuk membuat model kelas atas adalah menghadirkan pengalaman yang punya perbedaan generasi.
Menurut data riset lembaga konsultan industri otomotif Jielanlu, 59% pengguna Aito M9 adalah pemilik lama merek mewah tradisional—bagi pengguna yang sudah terbiasa dengan merek mewah tradisional ini, yang mendorong mereka membeli bukan lagi tabel spesifikasi konfigurasi, melainkan pengalaman cerdas seperti ADAS, interaksi kokpit, dan suspensi aktif yang tidak dimiliki mobil mewah tradisional, serta rasa percaya pada merek yang diberikan Huawei.
Hasil pasar juga membuktikan adanya ambang ini: harga transaksi rata-rata keseluruhan merek Aito di bawah Harmony Intelligent Mobility Alliance menembus 300.000 yuan, Aito M9 kokoh di pasar di atas 500.000 yuan, sementara Maextro bertarung sengit dengan Mercedes-Benz dan Porsche di pasar kelas jutaan yuan.
Logika yang sama juga berlaku bagi pabrikan lain—NIO bertumpu pada sistem battery swap dan layanan, Li Auto pada definisi skenario keluarga, Zeekr pada performa dan pengendalian, masing-masing menopang kisaran harga premium. Merek yang mampu menempati posisi di pasar premium, semuanya menawarkan sesuatu di luar tabel spesifikasi konfigurasi.
Sisi lain dari peningkatan kelas produk adalah lonjakan kemampuan rantai pasok secara keseluruhan. Sistem empat motor pada Yangwang U8, kemudi by-wire pada NIO ET9, dan suspensi aktif penuh pada Li Auto L9 semuanya merupakan hasil terobosan teknologi dari rantai pasok domestik. Satu mobil, S800 dari Maextro, mendorong lebih dari 200 pemasok lokal untuk bertransformasi ke kelas atas, membentuk efek kepemimpinan rantai “satu mobil menggerakkan seluruh rantai”.
Di balik ini, logika segmentasi produk yang melekat pada industri otomotif sedang dipecahkan. Dulu, harga menentukan konfigurasi: teknologi baru biasanya pertama kali diluncurkan oleh raksasa internasional pada model mewah di luar negeri, lalu diturunkan bertahap dalam sekitar sepuluh tahun; model murah harus menunggu lama, dan sebagian besar pemasok Tiongkok hanya bisa menerima kapasitas produksi ber-margin rendah untuk teknologi yang sudah matang.
Kini urutannya terbalik—teknologi baru biasanya terlebih dahulu dikembangkan dan divalidasi oleh pemasok Tiongkok, diluncurkan pertama kali pada model flagship merek Tiongkok, lalu dalam satu atau dua tahun diturunkan ke model berharga dua-tiga ratus ribu yuan, bahkan belasan ribu yuan. Fitur premium tidak lagi menjadi hak eksklusif mobil mahal; logika segmentasi fitur mulai уступ kepada laju iterasi teknologi.
Peningkatan kelas produk telah menaikkan batas kemampuan industri otomotif Tiongkok. Sebaliknya, teknologi mengemudi otonom level L3 harus menjawab persoalan arah pertumbuhan baru industri.
Dari L2 ke L3, bukan sekadar iterasi teknologi, tetapi juga restrukturisasi hubungan tanggung jawab dan logika bisnis. Pada tahap L3, subjek tanggung jawab bergeser dari pengguna ke pabrikan, dan ADAS mulai “masuk” ke neraca perusahaan otomotif: jika terjadi kecelakaan tanggung jawab dalam rentang otorisasi sistem, pabrikan harus menanggungnya. Cukup banyak dana, cukup banyak data, dan kemampuan sistem yang utuh—tiga ambang ini akan mempercepat konsentrasi pemain teratas di industri mengemudi cerdas.
Investasi Huawei bisa menunjukkan seberapa tinggi ambang ini: akumulasi investasi di bidang kendaraan cerdas mencapai lebih dari 100 miliar yuan, termasuk investasi R&D pada Yizhiwang lebih dari 55 miliar yuan dan lebih dari 8.000 personel R&D; pada 2026, investasi R&D untuk Qian Kun Intelligent Driving diperkirakan melampaui 18 miliar yuan, di mana hampir 10 miliar yuan digunakan untuk pembangunan komputasi, dan dalam lima tahun ke depan setidaknya 70 miliar yuan lagi akan ditanamkan untuk komputasi AI di cloud. Skala investasi seperti ini bahkan lebih besar daripada gabungan semua pemasok solusi mengemudi cerdas utama domestik lainnya.
Saat ini, industri kendaraan cerdas di Tiongkok telah mengumpulkan banyak kemampuan teknologi, tetapi teknologi canggih hanya bisa berubah menjadi nilai pengguna, pendapatan perusahaan, dan imbal hasil industri jika masuk ke pasar nyata dan mencapai aplikasi berskala besar. Dengan prasyarat keselamatan yang terkendali, tanggung jawab yang jelas, serta sistem regulasi dan asuransi yang terus disempurnakan, mempercepat komersialisasi otonom tingkat lebih tinggi mungkin menjadi titik balik penting bagi industri otomotif Tiongkok, dari persaingan yang seragam menuju persaingan teknologi.
Globalisasi adalah hal yang lebih mendasar. Merek independen perlu mencari pertumbuhan tambahan ke luar negeri, dengan fokus bergeser dari memperluas penjualan menjadi membangun sistem. Chery selama beberapa tahun berturut-turut berada di jajaran teratas ekspor produsen otomotif Tiongkok berkat jaringan lokalisasi yang dibangun di banyak negara; SAIC MG menancap kuat di pasar setempat lewat sistem kanal yang dilokalkan di Eropa; kini BYD membangun pabrik di Thailand, Hungaria, dan Brasil, juga demi memindahkan kemampuan manufaktur dan rantai pasok ke luar negeri.
Lebih banyak pabrikan akan menempuh jalan yang sama: dari mengekspor kendaraan utuh, menjadi mengekspor kapasitas produksi, rantai pasok, bahkan R&D dan merek—sistem yang dibangun industri otomotif Tiongkok di dalam negeri pada dekade sebelumnya, pada dekade berikutnya harus dibangun ulang di luar negeri. Kemampuan komprehensif yang ditempa di pasar domestik akan menjadi tiket masuk merek teratas ke pasar luar negeri.
Modal sedang menentukan harga, dan konsumen juga sedang memberikan suara
Nilai mobil listrik cerdas, dalam porsi yang cukup besar, baru bisa terealisasi secara bertahap setelah pengiriman—pembaruan OTA, iterasi ADAS, layanan purnajual dan perawatan, nilai jual kembali mobil bekas, semuanya bergantung pada operasional berkelanjutan pabrikan.
Dalam beberapa tahun terakhir, sudah terjadi beberapa kasus ketika setelah merek pendatang baru keluar dari pasar, pemilik mobil tidak memiliki jalur layanan purnajual, sistem mobil terhenti, dan nilai jual kembali mobil bekas anjlok. Konsep seperti layanan purnajual dan kesehatan merek semakin menarik perhatian konsumen. Data seperti NPS dan tingkat nilai jual kembali perlahan menggantikan parameter performa sebagai item keputusan utama saat membeli mobil.
Data riset terbaru dari Jielanlu menunjukkan bahwa NIO, Firefly, dan Aito menempati tiga besar dalam NPS. Pada dimensi persepsi layanan purnajual, NIO, Aito, dan Mercedes-Benz berada di tiga besar. Dalam hal tingkat nilai jual kembali, Ledo, Aito, dan Tesla menempati tiga besar bulanan untuk kendaraan energi baru. Kepercayaan pengguna mengendap menjadi reputasi dan nilai jual kembali mobil bekas, lalu berubah menjadi penjualan dan arus kas, yang pada gilirannya menopang perusahaan untuk terus berinvestasi: pada paruh kedua persaingan industri, hanya dengan memutar siklus ini perusahaan bisa melangkah lebih stabil.
Jika dilihat lebih panjang, pada paruh pertama industri otomotif Tiongkok terutama menjawab pertanyaan “bisa atau tidak” — substitusi listrik atas bensin, substitusi merek independen atas joint venture, dan kini dua pertempuran itu pada dasarnya sudah selesai. Paruh kedua harus menjawab pertanyaan “bisa berkelanjutan atau tidak”: peningkatan kelas produk menentukan profit, L3 menentukan tambahan nilai teknologi, dan globalisasi menentukan ruang pasar. Ketiga hal ini memiliki satu prasyarat yang sama: perusahaan harus punya sumber daya, berani berinvestasi, dan mampu menanggung tanggung jawab. Semua syarat ini pada akhirnya akan tercermin dalam satu laporan keuangan yang sama.
Karena itu, persaingan pada paruh kedua pada dasarnya adalah persaingan antara kesehatan finansial dan kemampuan investasi berkelanjutan. Pasar modal sedang memberi harga padanya, sementara konsumen juga memberikan suara melalui pesanan.
Sumber gambar judul: (Pemburu Liar)