

Masuk ke aplikasi Sina Finance, cari 【Keterbukaan Informasi (信披)】 untuk melihat lebih banyak tingkat penilaian
(Sumber: ETF yang luar biasa)
Hari ini A股 mengalami penurunan lalu rebound, sentimen pasar kembali pulih secara signifikan. Dari sisi sektor, seluruh rantai industri chip bergerak aktif secara kolektif; konsep PCB menguat, konsep CPO berfluktuasi namun cenderung naik, dan sebagian indeks yang terkait teknologi mencatat kenaikan yang cukup besar.
Aktivitas pasar yang meningkat juga membuat para investor terus meningkatkan perhatian pada berbagai instrumen investasi. Sebagai salah satu instrumen investasi yang umum digunakan, ETF yang akrab dikenal biasanya digunakan untuk melacak indeks tertentu; namun di luar pelacakan indeks, pasar ETF mungkin akan kedatangan jenis produk baru: ETF aktif.
Pada Juni 2026, dalam Forum Lujiazui, CSRC menyatakan mendukung peluncuran ETF aktif di bursa Shanghai-Shenzhen. Setelah itu, Bursa Efek Shanghai dan Shenzhen menerbitkan panduan bisnis yang relevan, sehingga penataan kelembagaan untuk peluncuran produk inovatif ini menjadi jelas.
Seiring berjalannya proses pengajuan produk, ETF aktif juga sedang berpindah dari sekadar konsep menuju pasar. Menurut informasi publik, 18 produk ETF aktif batch pertama akan segera diajukan secara resmi; Southern Fund juga termasuk di antaranya.
Bagi investor yang sudah terbiasa dengan ETF indeks seperti CSI 300 ETF dan CSI 500 ETF, “ETF aktif” sebenarnya apa? Dan apa bedanya dengan ETF yang sudah biasa dikenali?
Sederhananya, ETF aktif adalah reksa dana yang dikelola secara aktif oleh manajer dana untuk mengatur portofolio investasinya, sekaligus menggunakan mekanisme penciptaan/penebusan ETF (申购赎回) dan mekanisme perdagangan di bursa.
Pertama, lihat “aktif”.
ETF indeks yang sudah familiar bagi banyak orang biasanya menjadikan pelacakan satu indeks tertentu sebagai tujuan utama. Sebagai contoh, CSI 300 ETF: portofolio dana akan dialokasikan berdasarkan saham konstituen dan bobotnya dalam indeks CSI 300. Pekerjaan penting manajer dana adalah sebisa mungkin membuat kinerja dana mendekati indeks yang dilacak.
ETF aktif tidak menjadikan replikasi satu indeks tertentu sebagai tujuan utama. Dalam ruang lingkup investasi dan strategi investasi yang disepakati dalam kontrak dana, manajer dana dapat melakukan riset, seleksi, dan penetapan alokasi untuk industri, saham individu, serta bobot portofolio, lalu menyesuaikan portofolio sesuai kondisi pasar dan pertimbangan investasinya.
Misalnya, ketika menghadapi kumpulan saham yang sama-sama dapat diinvestasikan, manajer dana mungkin lebih fokus pada tren perkembangan industri tertentu, atau lebih menilai kemampuan laba perusahaan, tingkat valuasi, dan keunggulan kompetitif. Berdasarkan hal tersebut, manajer dana kemudian menentukan arah dan proporsi alokasi dalam portofolionya. Dengan kata lain, ETF indeks terutama membangun portofolio berdasarkan aturan indeks; sedangkan ETF aktif lebih banyak mencerminkan hasil riset dan penilaian manajer dana.
Lihat lagi “ETF”.
Meskipun metode investasinya lebih aktif, ETF aktif tetap mempertahankan karakteristik dasar operasional ETF. Setelah produk diluncurkan, investor dapat memperdagangkannya melalui akun sekuritas, pada jam perdagangan, seperti halnya memperjualbelikan ETF lain di bursa. Selain itu, produk juga menggunakan mekanisme penciptaan dan penebusan (申购赎回) ala ETF untuk beroperasi.
Karena itu, ETF aktif tidak sekadar memindahkan reksa dana aktif tradisional secara sederhana “masuk ke bursa”, melainkan memasukkan cara investasi yang dikelola secara aktif dalam kerangka produk ETF.
Tentu saja, “aktif” tidak berarti “sembarangan”. Ruang lingkup investasi, strategi investasi, acuan perbandingan kinerja (benchmark), serta karakteristik risiko dan imbal hasil ETF aktif—semuanya akan dicantumkan dalam dokumen hukum seperti kontrak dana dan prospektus.
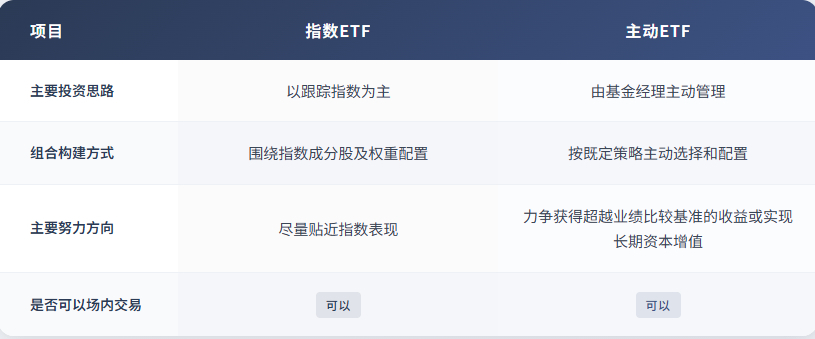
ETF aktif dan ETF indeks sama-sama termasuk ETF, dan keduanya juga dapat diperdagangkan di bursa. Perbedaan paling inti di antara keduanya adalah apakah pelacakan indeks tertentu dijadikan tujuan utama.
Perbedaan utama keduanya adalah sebagai berikut:
Dari perspektif pasar global, ETF aktif bukanlah konsep yang sepenuhnya baru. Pasar luar negeri telah mengeksplorasinya selama bertahun-tahun, dan strategi produk juga cukup beragam: ada yang menekankan pemilihan saham aktif, investasi kuantitatif, serta investasi obligasi dan strategi peningkatan imbal hasil ke arah yang berbeda.
Menurut statistik lembaga seperti ETFGI, per akhir Mei 2026, skala ETF aktif global telah melampaui 2 triliun dolar AS. Praktik di pasar luar negeri menunjukkan bahwa ETF tidak hanya dapat melayani kebutuhan pelacakan indeks, tetapi juga dapat menjadi wadah untuk menjalankan strategi investasi aktif. (Sumber data: Guotai Haitong Securities, 2026.07.20)
Seiring berjalannya pengajuan produk oleh perusahaan manajemen dana pertama, seperti Southern Fund (南方), ETF aktif akan semakin perlahan masuk ke pandangan investor domestik. Untuk memahami produk baru ini, kuncinya adalah memahami dua kata: “aktif” menentukan bagaimana portofolio dibangun, sedangkan “ETF” menentukan bagaimana produk tersebut beroperasi.
Peringatan risiko: Pandangan dalam artikel ini hanya untuk referensi dan tidak merupakan nasihat investasi. Dana memiliki risiko, investasi perlu kehati-hatian. Silakan pilih produk yang sesuai dengan kemampuan menanggung risiko Anda. Konten dan opini dalam informasi ini hanya sebagai informasi layanan kepada pelanggan, bukan sebagai referensi bagi investor untuk mengambil keputusan investasi terkait pergerakan pasar, saham individu, dan dana. Perusahaan kami tidak menjamin keutuhan maupun akurasi dari informasi-opini tersebut, dan juga tidak menjamin bahwa opini atau penilaian analitis yang berkaitan tidak akan berubah atau diperbarui. Ini tidak mencerminkan pandangan resmi perusahaan kami. Investasi memiliki risiko, keputusan perlu kehati-hatian. DCA (investasi berkala) tidak sama dengan tabungan, tidak ada jaminan imbal hasil, dan kinerja masa lalu tidak mencerminkan hasil di masa depan. Sebelum membuat keputusan investasi, investor harus membaca dengan saksama kontrak dana, prospektus, serta pengumuman resmi dan informasi terkait yang dipublikasikan oleh perusahaan kami melalui media yang ditetapkan oleh Komisi Regulasi Sekuritas Tiongkok (CSRC). Setiap informasi yang muncul dalam artikel ini (termasuk namun tidak terbatas pada komentar, prediksi, bagan, indikator, teori, dll.) hanya untuk referensi dan tidak dapat dijadikan dasar bagi keputusan investasi dan transaksi dana oleh investor. Investor harus mengurus pembelian dan penebusan (申购与赎回) unit dana di tempat kegiatan bisnis lembaga penjualan dana atau melalui cara lain yang disediakan oleh lembaga penjualan tersebut. Namun, dana bukanlah simpanan atau kewajiban lembaga penjualan, dan tidak dijamin atau dijamin oleh lembaga penjualan. Lembaga penjualan tidak dapat menjamin imbal hasil atau keamanan pokoknya.