

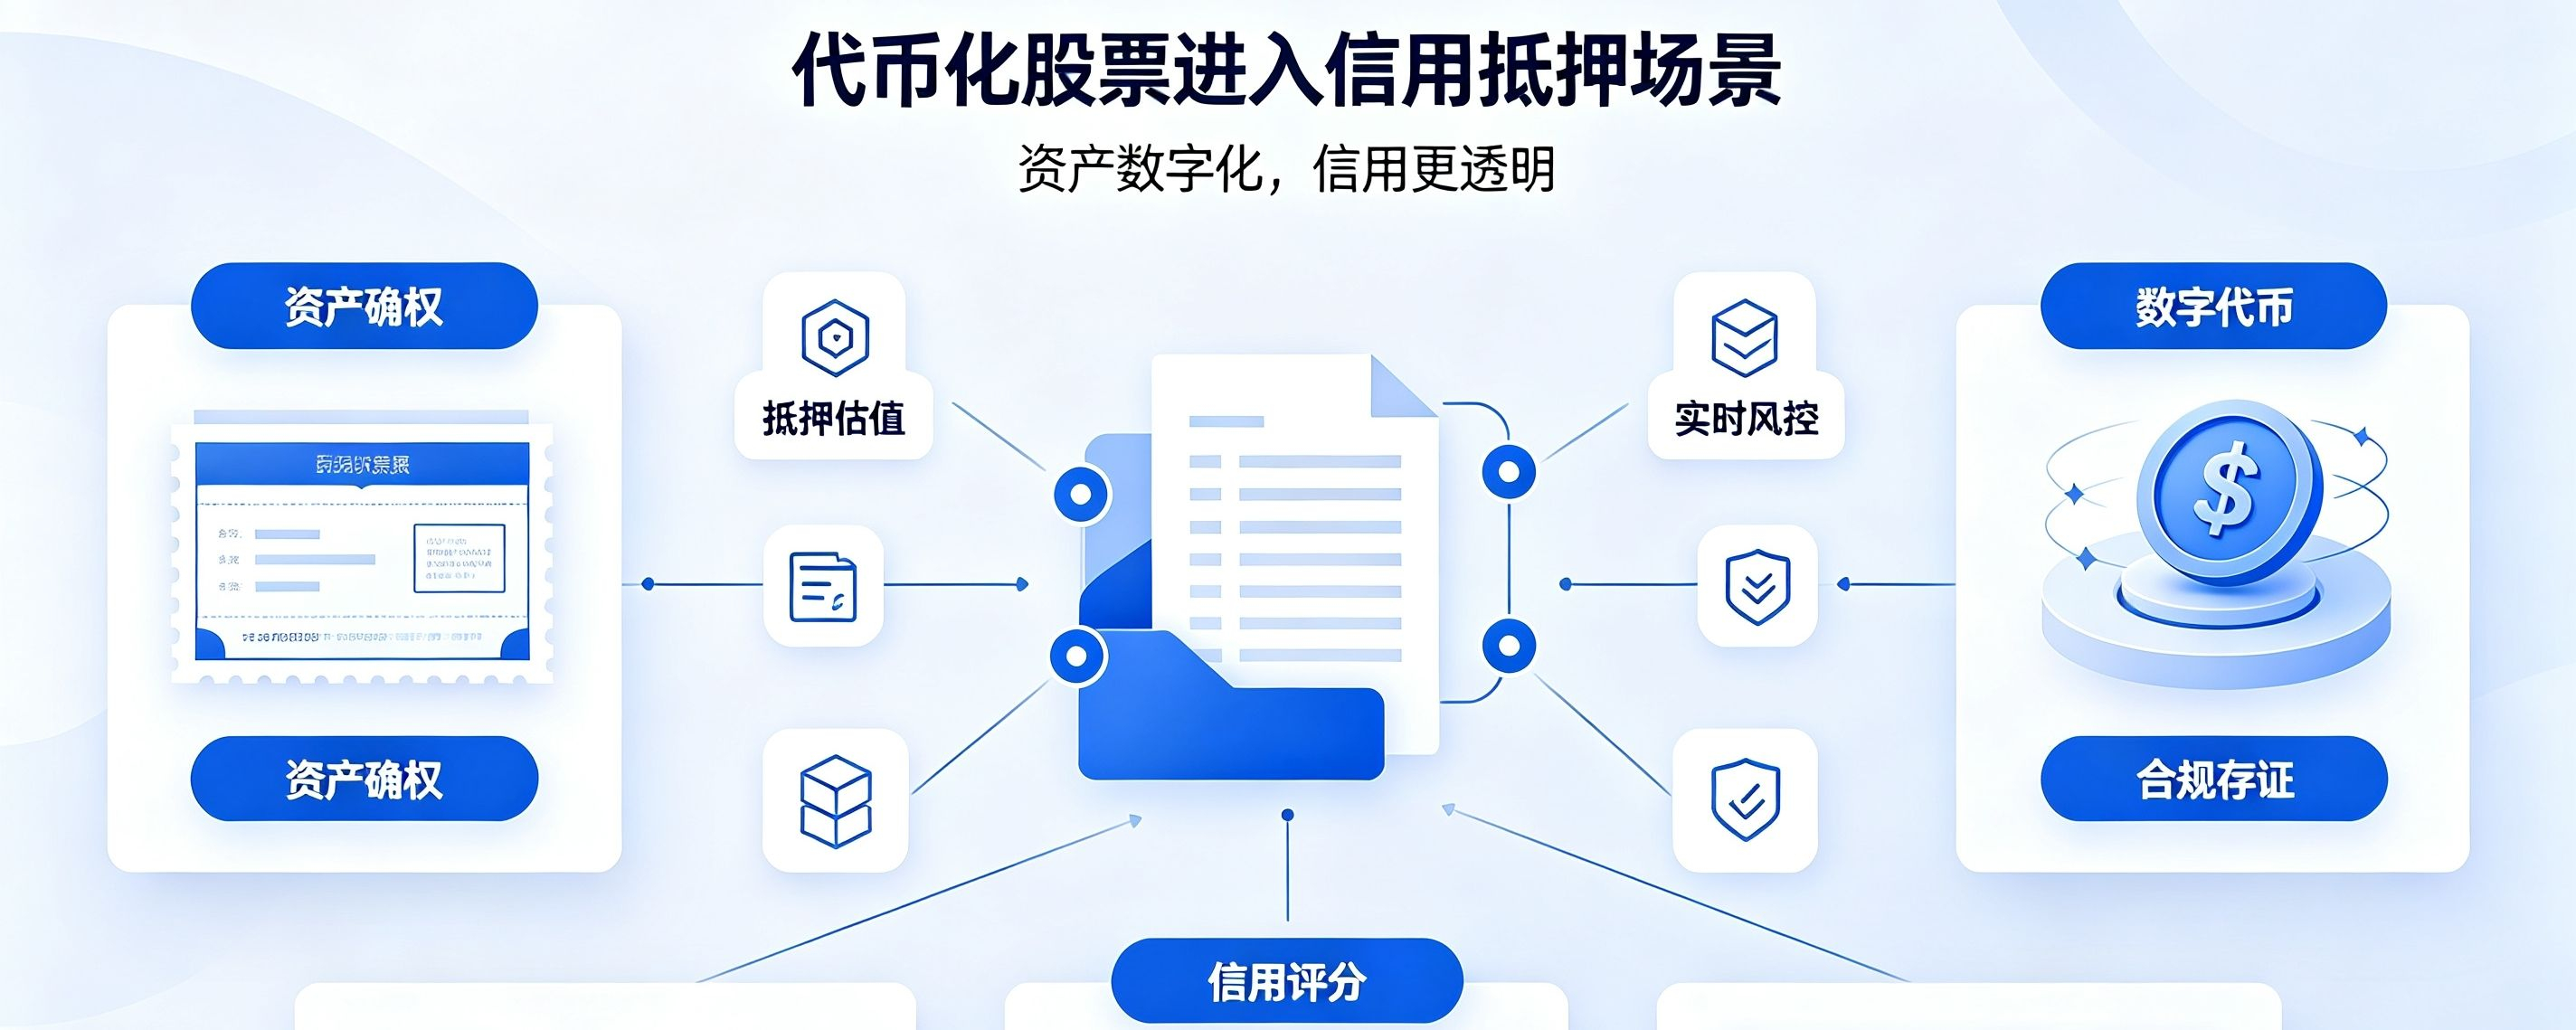
Pada 3 Juli, bursa kripto Kraken mengumumkan bahwa saham yang ditokenisasi, seperti milik Nvidia, Apple, dan Tesla, dapat langsung dijadikan agunan untuk perdagangan margin. Hanya berselang 4 hari, bursa kripto terbesar di dunia, Binance, juga mengumumkan langkah yang hampir persis sama.
Dua berita ini terlihat hanya seperti "jenis agunan yang bertambah beberapa lagi", tetapi jika ditempatkan dalam garis waktu yang lebih panjang, keduanya mengarah pada perubahan struktural yang sedang terjadi: saham-saham dunia tradisional mulai secara resmi masuk ke sistem kredit di dunia kripto.
Dari "jual" ke "jamin": satu titik percabangan yang krusial
Misalkan kamu punya saham Nvidia senilai 100.000 dolar AS, jangka panjang yakin dan tidak ingin menjual. Di saat yang sama, kamu merasa bitcoin sudah jatuh cukup dalam, tetapi tidak punya kas tambahan. Dulu hanya ada satu jalan: jual Nvidia untuk dolar AS, pindah ke bursa kripto, lalu beli bitcoin—saham tetap saham, kripto tetap kripto, di tengah ada tembok yang memisahkan, plus biaya gesekan yang tidak sedikit.
Yang dilakukan Kraken dan Binance pada dasarnya adalah membuat sebuah pintu masuk di tembok tersebut: kamu tidak perlu menjual Nvidia, bursa menerima saham tokenisasi sebagai agunan, lalu kamu bisa membuka posisi bitcoin atau ethereum berdasarkan kemampuan agunan itu, atau bahkan menambah leverage secara langsung.
Logikanya sama seperti "pinjaman hipotek properti": rumah tidak bisa langsung dipakai untuk belanja, tetapi bank mengakui nilainya dan mengizinkanmu meminjam dengan mengagunkan rumah itu. Aset tetap ada, nilai dimanfaatkan ulang. Perbedaan utamanya adalah: menjual berarti mengakhiri aset, sedangkan mengagunkan memperluas kredibilitas aset.
Haircut: bagaimana bursa memberi harga pada risiko
Kraken tidak menghitung kemampuan agunan berdasarkan nilai pasar penuh aset. Sebaliknya, bursa memberikan diskon untuk tiap jenis aset—dalam industri disebut "haircut". Dari sepuluh saham token yang diumumkan pertama, aset tipe stabil seperti SPY dan QQQ diskonnya sekitar 10%; saham teknologi seperti Apple, Tesla, dan Nvidia sekitar 20%; sementara yang volatilitasnya lebih tinggi seperti Robinhood, Strategy, dan Circle bisa mencapai 30%.
Misalnya, jika kamu memegang saham NVDAx senilai 100.000 dolar AS, haircut 20%, maka nilai jaminan yang diakui sistem adalah 80.000 dolar AS. Persentase diskon mencerminkan penilaian bursa terhadap risiko volatilitas dan likuiditas aset tersebut dalam perdagangan.
Catatan yang perlu diklarifikasi: saham tokenisasi bukanlah saham sungguhan
Perlu dicatat bahwa NVDAx dan SPYx di bursa tidak sama dengan saham Nvidia sungguhan atau indeks S&P 500 yang sebenarnya. Itu adalah produk sekuritas pelacak yang independen—tidak bisa dipindahkan ke akun pialang tradisional untuk ditukar menjadi saham riil, dan memiliki token saham Apple tidak berarti kamu memiliki hak suara atas perusahaan Apple.
Lalu mengapa bursa masih bersedia menerimanya sebagai agunan? Kuncinya bukan pada nama legal aset tersebut, melainkan pada apakah ada penetapan harga yang andal, likuiditas yang cukup, serta kemampuan untuk diproses dengan cepat saat terjadi volatilitas ekstrem. Selama syarat-syarat itu terpenuhi, aset jenis ini bisa dimasukkan ke dalam sistem agunan.
Leverage dua arah: efisiensi modal dan penularan risiko
Daya tarik mekanisme ini ada pada konsep "satu aset, taruhan di dua sisi"—Nvidia terus membantu kamu bernegosiasi untuk potensi kenaikan, sekaligus menopang posisi bitcoin. Jika kedua jenis aset sama-sama naik, tentu ini adalah skenario ideal.
Namun risikonya bergerak ke arah yang berlawanan. Begitu terjadi penjualan besar-besaran aset berisiko secara global, posisi bitcoin bisa mengalami kerugian, sementara token saham yang menjadi jaminan juga ikut menyusut—tekanan dobel ini akan memaksa pengurangan posisi, bahkan memicu likuidasi paksa.
Ini berarti, jika kamu hanya memegang sahamnya saja, meskipun turun nilainya tidak akan langsung menjadi nol, dan masih ada peluang pemulihan dalam jangka panjang. Tapi begitu saham itu dipakai sebagai agunan dan ditambahkan leverage, pada kondisi ekstrem bisa saja terjadi nol total secara sekaligus. Saat naik, ini meningkatkan efisiensi modal; saat turun, ia berubah menjadi penularan risiko antara dua pasar.
Mengapa hal ini layak diperhatikan
Setahun lalu, diskusi tentang tokenisasi saham masih berkutat pada pertanyaan dasar seperti "bisa diperdagangkan 24 jam""bisa dibeli dengan 1 dolar". Namun sekarang, pertanyaannya berubah menjadi: setelah saham dipindahkan ke dunia kripto, fungsi apa lagi yang bisa dijalankan?
Dari kontrak saham perpetual sejak awal tahun hingga kini saham dijadikan agunan untuk membeli aset kripto, pialang tradisional juga sedang memasukkan aset kripto ke akun perdagangan mereka. Dua jalur ini berjalan saling mendekat—ke depan, batas antara akun saham dan akun kripto mungkin tidak akan seterang saat ini.
Tidak memprediksi, hanya menjelaskan mekanismenya. Yang benar-benar layak terus dipantau adalah bagaimana sistem kredit lintas pasar ini akan diuji pada gelombang ekstrem berikutnya.