
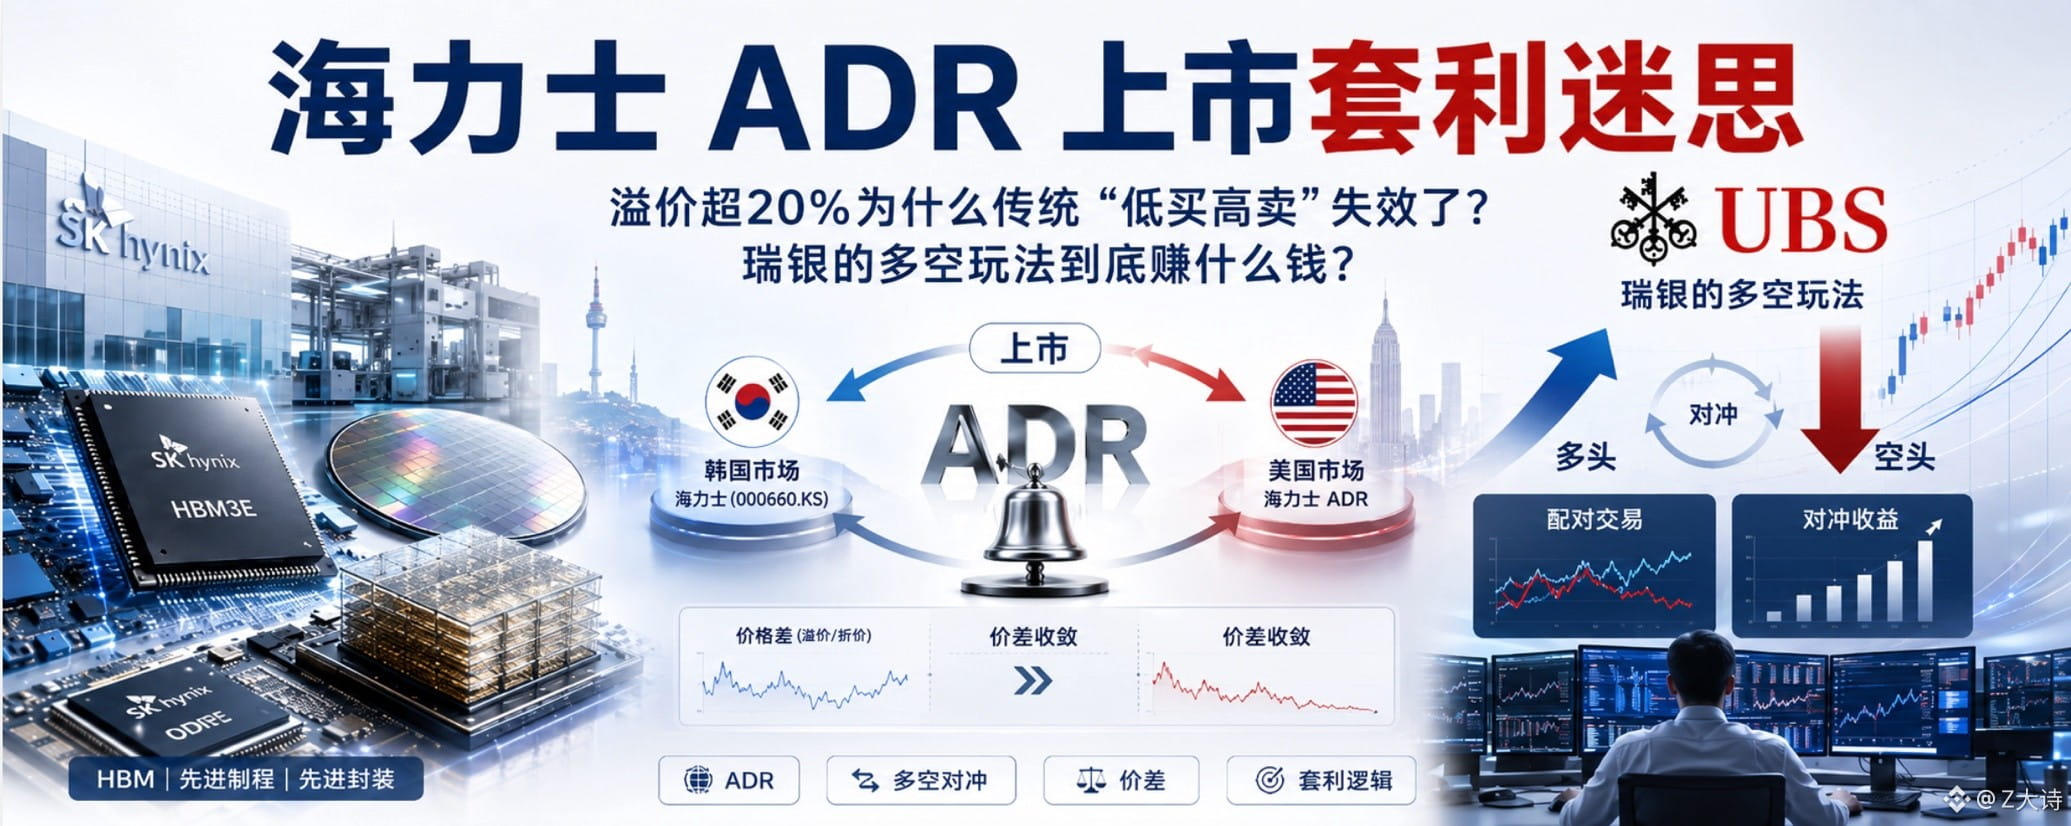
Pertama-tama, perlu dipahami mengapa ada premi?
Di satu sisi, AS adalah tempat penampungan dana terbesar di dunia; arus dana bertema yang dibatasi kepatuhannya dalam jumlah besar tidak dapat langsung membeli saham Korea, sehingga memunculkan situasi “uang banyak barang sedikit” yang menghasilkan premi likuiditas;
Di sisi lain, valuasi SK Hynix di pasar saham AS telah melepaskan “diskon Korea” berupa rasio P/E rendah sebagai patokan, lalu langsung dibandingkan dengan raksasa seperti Micron, sehingga memperoleh premi penilaian kembali;
ADR diperdagangkan dalam denominasi dolar dan disinkronkan tanpa hambatan dengan perdagangan saham AS; para investor, untuk menghindari kerumitan tambahan seperti pembukaan rekening lintas negara, penukaran mata uang, dan pemeriksaan kepatuhan, rela membayar selisih harga ekstra demi kenyamanan ini $SKHYB
Mengapa melakukan short pada ADR dan long pada saham reguler Korea gagal dalam arbitrase?
Prasyarat agar cara ini berhasil adalah: harga ADR dan saham reguler Korea akan cenderung menyatu (berkonvergensi).
Pada dasarnya karena "cross-border arbitrage" memiliki hambatan yang sangat tinggi. Biaya untuk membuka rekening di pasar domestik, biaya gesekan untuk keluar-masuk dana, dan biaya konversi fisik sangat mahal sehingga dana arbitrase sama sekali tidak bisa berjalan mulus untuk "membeli saham reguler yang lebih murah, lalu menukarnya menjadi ADR yang lebih mahal dan melepasnya". Karena jalur arbitrase fisiknya tersumbat, harga pun tentu tidak bisa dipaksa untuk disamaratakan.
Selain itu, ADR Hynix terhadap saham regulernya saat ini konversinya satu arah: investor perorangan hanya bisa menukar ADR menjadi saham reguler. Untuk saham AS terhadap saham reguler, karena itu disebut premi positif, tidak ada orang yang bodoh mau menukar. Menukar dua arah hanya memudahkan pihak institusi.
Lihat saja TSMC $TSM , maka Anda akan paham. Karena ada hambatan lintas-pasar yang sama, ADR TSMC di AS selama bertahun-tahun menjaga premi sekitar 10%~20% terhadap saham reguler Taiwan, dan selama bertahun-tahun itu tidak pernah menyatu.
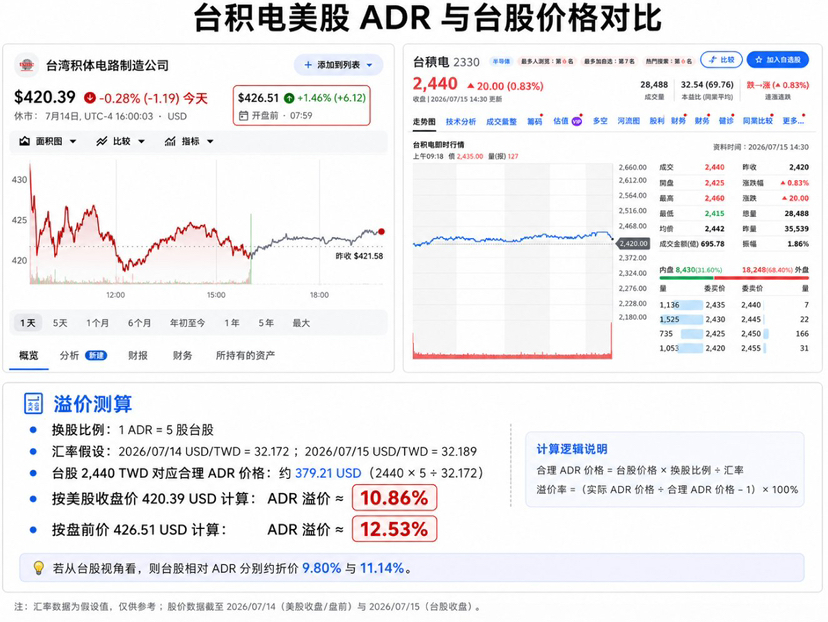
"Premi likuiditas dan kenyamanan" di saham AS yang melimpah akan membeku jangka panjang dalam harga. Jika Anda bertaruh bahwa keduanya akan menyatu, sering kali Anda bahkan tidak sempat menunggu selisihnya kembali nol—dana Anda sudah lebih dulu terkuras oleh biaya bunga short yang tinggi. Bahkan ketika saham AS meledak dan ADR diborong besar-besaran, posisi short Anda bisa langsung dihantam (dipaksa buy-in) akibat aksi short squeeze.
Kalau begitu, karena tidak mungkin menyatu, apa strategi arbitrase UBS?
Karena sudah tahu kondisi "saham AS mahal, saham Korea murah" akan bertahan lama, strategi UBS tidak lagi bertaruh bahwa "selisih harga akan hilang", melainkan bertaruh bahwa "selisih harga akan melebar"—ini adalah transaksi nilai relatif yang khas.
Caranya: long saham AS, short saham Korea.
🟢 Long ADR saham AS: menikmati premi likuiditas pasar AS dan revaluasi penilaian
🔴 Short saham reguler Korea: melakukan lindung nilai terhadap risiko sistemik siklus semikonduktor dan volatilitas Beta dari fundamental perusahaan
Transaksi ini sama sekali tidak peduli apakah Hynix besok naik atau turun. Bahkan jika sektor semikonduktor runtuh, Hynix anjlok semuanya—selama 【saham biasa Korea turun 10%, dan ADR saham AS yang punya premi justru hanya turun 5%】, transaksi ini tetap menghasilkan profit.
Intinya: saat turun, ADR turun lebih sedikit daripada saham reguler; saat naik, ADR naik lebih banyak daripada saham reguler.
Ikuti saya untuk belajar lebih banyak pengetahuan investasi~🫡