

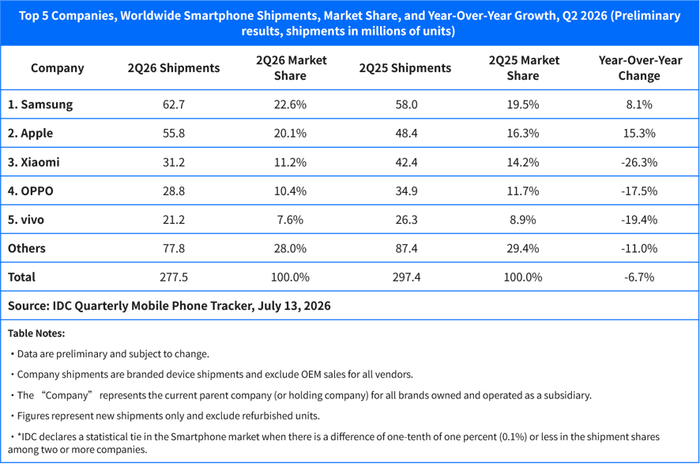
IT Home, 14 Juli, melaporkan: berdasarkan data awal yang dirilis hari ini oleh International Data Corporation (IDC) (Laporan Pelacakan Ponsel Global Per Kuartal), pada kuartal II 2026 pengiriman smartphone global mencapai 277,5 juta unit, turun 6,7% year-on-year.
Ini adalah penurunan year-on-year kedua berturut-turut. Krisis memori terus menghantam pasar, tidak hanya mendorong biaya naik secara signifikan, tetapi juga menyebabkan kekurangan pasokan.
Nabila Popal, Direktur Riset Senior Perangkat Konsumen Global IDC, menyatakan: biaya memori naik hampir 300% dibanding periode yang sama tahun lalu; pada perangkat kelas bawah, biaya memori menempati lebih dari 65% dari total biaya pada bill of materials. Hal ini membuat produsen yang dominan mengandalkan produk kelas bawah semakin sulit untuk bertahan. Data kuartal II sepenuhnya membuktikan penilaian kami sebelumnya—penurunan kali ini tidak merata di seluruh pasar; krisis chip memori justru menguntungkan merek kelas atas, sementara menghantam keras produsen yang bergantung pada model kelas bawah.
Apple dan Samsung telah menjadi dua-satunya produsen di jajaran lima besar yang berhasil mencatat pertumbuhan pengiriman selama dua kuartal berturut-turut. Pada kuartal II, pengiriman Apple mencapai rekor tertinggi untuk periode yang sama, terutama berkat permintaan yang kuat terhadap seri iPhone 17, serta konsumen yang membeli lebih awal karena mengantisipasi kenaikan harga di kemudian hari. Dengan tren ini, pangsa pasar Apple pada sepanjang tahun berpotensi mencapai 22%, yang merupakan level tertinggi sepanjang sejarah.
Nabila Popal berpendapat bahwa produsen segmen entry-level tengah berupaya keras menyesuaikan strategi, menekan biaya, dan memindahkan lini produk ke model dengan margin lebih tinggi. Namun, masalah utamanya bukan pada strategi itu sendiri, melainkan pada bagaimana membuat konsumen menerima produk berharga lebih tinggi yang diluncurkan oleh merek tradisional kelas bawah tersebut. Ketika selisih harga mengecil dan cicilan menjadi lebih mudah, konsumen biasanya lebih cenderung memilih merek kelas atas.
Wakil Presiden Divisi Perangkat Klien Global IDC, Francisco Jeronimo, menyatakan bahwa pada kuartal II 2026, pemisahan antara pasar kelas atas dan kelas bawah semakin memburuk. Pengiriman Samsung dan Apple sama-sama mengalami pertumbuhan year-on-year, dengan pangsa pasar masing-masing melebar 3,2 dan 3,8 poin persentase, sehingga posisi unggul mereka makin menguat.
Krisis memori kali ini sedang membelah pasar smartphone menjadi dua kubu yang benar-benar berbeda. Di sisi kelas atas, Apple dan Samsung mampu terus memperbesar keunggulan karena mereka telah mengunci pasokan memori lebih awal, dan porsi biaya memori dalam total bill of materials mereka relatif lebih rendah. Sementara di sisi kelas bawah, produsen yang mengandalkan model murah untuk mengejar volume justru menanggung tekanan yang sangat berat, dan target segmen konsumen mereka juga ikut terdampak. Pada akhirnya, krisis ini justru menguntungkan produsen yang memiliki efek skala, hubungan rantai pasok yang kokoh, serta kombinasi produk kelas atas.
Kiranjeet Kaur, Wakil Direktur Riset Konsumen IDC, menambahkan bahwa peringkat Xiaomi, OPPO, dan vivo tidak berubah dibanding kuartal sebelumnya, tetapi laju penurunan produsen asal China meningkat. Sebagian besar produsen papan atas mengalami penurunan year-on-year dua digit.
Untuk pasar di bawah 200 dolar, wilayah itu masih menjadi medan penting bagi mereka untuk mengejar volume, sehingga banyak produsen terpaksa menyegarkan model lama atau kembali merilis versi 4G guna mempertahankan rentang harga tersebut, sekaligus sebisa mungkin mengendalikan biaya lainnya.
Di antara produsen teratas, Xiaomi mengalami penurunan terbesar, namun ini justru dilakukan secara sengaja—dengan sengaja menekan volume pengiriman segmen entry-level untuk menjaga profit, serta mengalihkan fokus ke pasar dengan harga lebih tinggi. Huawei menjadi pengecualian, karena berhasil mencatat pertumbuhan year-on-year sebesar 20,9%. Hal ini terutama berkat strategi mempertahankan harga tetap di pasar domestik (sementara para pesaing Android menaikkan harga), menjalankan kampanye promo yang lebih terarah, memanfaatkan loyalitas merek yang kuat di pasar lokal, serta memperluas lini produk untuk menjangkau lebih banyak segmen harga. Menurut laporan yang dihimpun oleh IT Home, pada kuartal II 2026, pengiriman pasar smartphone China sekitar 66,01 juta unit, turun 4,3% year-on-year, dan telah mengalami penurunan year-on-year selama lima kuartal berturut-turut. Sejak akhir Maret, produsen Android terpaksa menaikkan harga jual produk secara bertahap atau menyesuaikan konfigurasi karena biaya komponen inti seperti memori terus meningkat, sehingga menekan dengan jelas minat konsumen untuk mengganti ponsel.
Sementara itu, efek dorongan dari kebijakan “subsidi nasional” terhadap permintaan secara bertahap semakin melemah. Akibatnya, selama gelaran promosi besar “618” tahun ini, penjualan total smartphone China turun mendekati 15% dibanding periode yang sama tahun lalu, yang menunjukkan kelelahan pada sisi permintaan dalam jangka pendek.
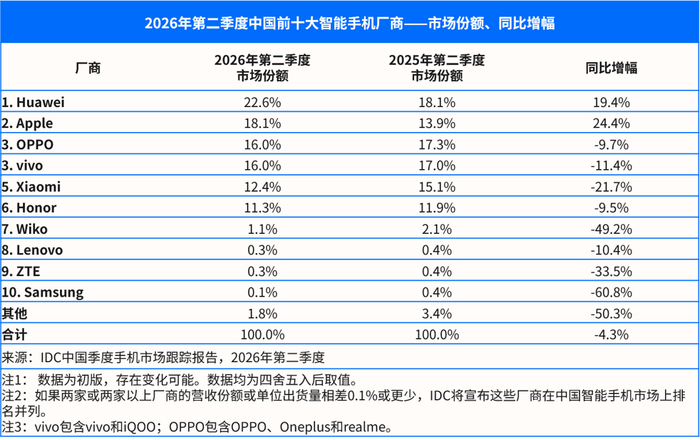
Di tengah kondisi pasar yang lesu secara keseluruhan, Huawei dan Apple tampil menonjol di kalangan produsen papan atas. Pada kuartal II, laju pengiriman keduanya mengalami kenaikan year-on-year sekitar 20%, menjadikannya sorotan pasar. Kedua merek tersebut, di satu sisi, terus menarik konsumen berkat daya tarik merek yang kuat; di sisi lain, dalam kondisi ketika produsen Android pada umumnya menaikkan harga, Huawei dan Apple justru tidak menaikkan harga, melainkan meluncurkan strategi promo dan penawaran diskon yang spesifik untuk memperkuat daya saing mereka. Selain itu, Huawei terus memperkaya lini produk agar dapat memenuhi kebutuhan pengguna yang lebih luas; sementara Apple, karena lebih dulu melepas ekspektasi kenaikan harga untuk produk baru paruh kedua tahun ini, mendorong sebagian konsumen untuk memajukan keputusan pembelian dan membeli lebih awal seri iPhone 17, sehingga turut meningkatkan pengiriman pada kuartal tersebut.
Laporan tersebut menilai bahwa seiring habisnya bertahap material stok berharga rendah yang dibeli lebih awal oleh tiap produsen, tekanan biaya akan terkonsentrasi pada paruh kedua tahun ini. Diperkirakan, pada paruh kedua 2026, penurunan year-on-year pengiriman pasar smartphone China bisa melebar hingga sekitar 20%. Menjelang 2027, harga memori sulit mengalami penurunan yang berarti, sehingga pasar secara keseluruhan masih akan menghadapi tantangan berat. Namun tidak perlu terlalu pesimis—kebutuhan konsumen untuk menggunakan ponsel tidak menghilang, hanya tertunda. Karena ponsel adalah perangkat terminal yang dibutuhkan semua orang sehari-hari, posisi intinya tidak akan goyah. Diperkirakan pada 2028 hingga 2029, seiring hadirnya siklus penggantian ponsel generasi berikutnya, pasar berpotensi pulih.