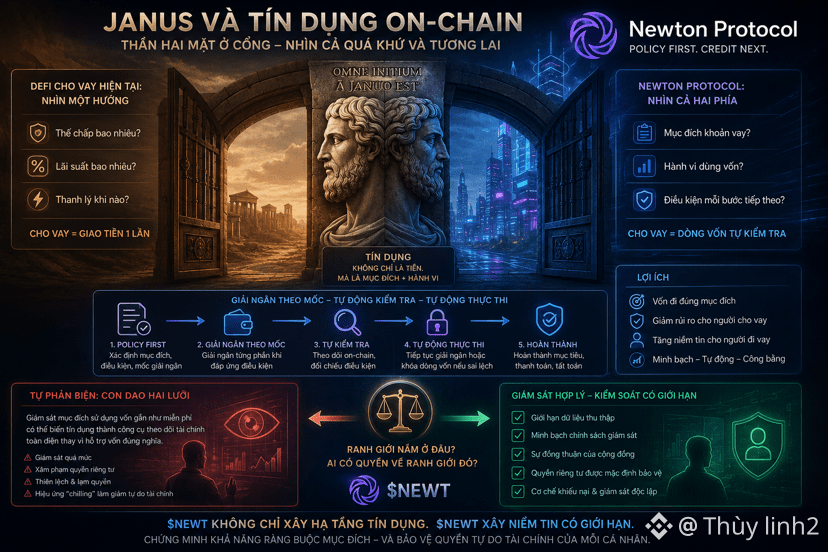
Mitos Romawi punya kisah tentang dewa Janus—dewa bermuka dua, satu menatap masa lalu, satu menatap masa depan, dan selalu berdiri di gerbang pintu masuk. Orang Romawi percaya bahwa setiap awal yang penting perlu disaksikan Janus, karena dialah satu-satunya yang bisa melihat kedua sisi sebuah pintu sekaligus.
Saya melihat kredit on-chain sedang kekurangan dewa bermuka dua itu. DeFi pinjaman saat ini pada dasarnya melihat satu arah: seberapa besar jaminan, berapa bunga, kapan terjadi likuidasi. Namun kredit yang sesungguhnya masih merupakan persoalan tujuan pinjaman, perilaku penggunaan dana setelah dana dicairkan.
Di sinilah pertanyaan tentang @NewtonProtocol menjadi layak dipikirkan: kredit dengan batasan tujuan penggunaan yang bisa dijalankan di Newton?
Newton menempatkan kebijakan di depan eksekusi—pinjaman tidak lagi sekadar tumpukan uang yang diberikan sekali, melainkan arus dana yang secara otomatis memeriksa syarat pada setiap langkah berikutnya, seperti Janus melihat kedua sisi sebelum mengizinkan orang lewat gerbang. Pencairan mengikuti waktu/penanda, otomatis mengunci jika tujuan penggunaan disalahgunakan, bisa menjadi aturan yang berjalan langsung di infrastruktur.
Sanggahan: tapi Janus melihat dua sisi untuk menjadi saksi, bukan untuk mengendalikan ke mana orang yang melewati gerbang akan pergi setelahnya. Begitu pengawasan tujuan penggunaan dana nyaris gratis, sistem cenderung mengawasi peminjam lebih ketat dari yang diperlukan—mengubah kredit menjadi alat pelacakan finansial yang menyeluruh, bukan sekadar mendukung pendanaan sebagaimana mestinya.
$NEWT karena itu tidak hanya perlu membuktikan kemampuan untuk menerapkan batasan tujuan pinjaman, tetapi juga perlu membuktikan di mana letak batas antara “pengawasan yang wajar” dan “kontrol yang berlebihan”—dan siapa yang berwenang menggambar batas itu.
#newt $LAB $MPLX