
Saya pertama kali mendengar tentang 'Hukum Gresham' di sekolah menengah.
Dalam keadaan di mana nilai nominal tetap, mata uang dengan nilai riil yang lebih rendah (uang jelek) akan mendorong mata uang dengan nilai riil yang lebih tinggi (uang baik) keluar dari peredaran, sehingga pasar dipenuhi oleh uang jelek.
Itulah yang sering kita sebut 'uang jelek mengusir uang baik'.
Tetapi saat itu yang saya pikirkan adalah:
Jika pasar bebas mengutamakan penawaran dan permintaan, maka jika uang jelek bisa mengusir uang baik, bukankah itu berarti uang jelek lebih hebat?
Setelah bekerja, saya baru menyadari bahwa pada dasarnya hal ini ditentukan oleh posisi + struktur mikro.
Di tempat kerja: Dalam kelompok kecil, penjilat dan penganggur mengusir para pejuang. Karena dalam struktur mikro yang kekurangan KPI yang kompleks, biaya manajemen atasan menjadi paling rendah.
Di DEX: Spekulasi terhadap koin baru mengeliminasi proyek jangka panjang. Karena bagi DEX, pendapatan dari biaya transaksi lebih penting daripada segalanya, dan biaya untuk menciptakan peristiwa spekulatif melalui MM dan kelompok konspirasi adalah yang terendah dan paling efisien.
Dalam peredaran uang: Siapa pun ingin menukar uang dengan biaya rendah untuk barang yang setara. Karena sifat legal tender dan informasi yang tidak seimbang, koin yang buruk memenuhi pasar, karena biaya dan efisiensi sirkulasi koin buruk adalah yang terbaik.
Dalam struktur mikro yang berorientasi tujuan, 'koin buruk' memiliki keunggulan yang tidak dapat dibandingkan oleh 'koin baik'.
Lalu, di mana koin yang baik?
Mereka tidak tereliminasi, tetapi disimpan, keluar dari sirkulasi, menjadi penyimpan nilai.
Jadi masalahnya bukan soal baik atau buruk, tetapi:
Mata uang berbasis transaksi vs mata uang penyimpan nilai.
Yang terakhir ini tidak banyak ditemukan di seluruh dunia: emas, BTC. Ini adalah konsensus, ini adalah agama.
Hampir semua mata uang lain adalah yang pertama - termasuk fiat, juga termasuk koin di dunia crypto.
Beberapa orang berpikir bahwa koin alt tidak memiliki nilai dan seharusnya tidak ada. Tapi menurut logika ini, lebih dari 190 mata uang fiat di seluruh dunia juga tidak perlu ada, cukup dengan dolar saja.
Tetapi kenyataannya: banyak mata uang non-dolar bertahan dengan baik - terus-menerus terdepresiasi, tetapi volume spekulatif sangat besar dan terus meningkat.
Contoh yang paling tipikal dan juga paling menakjubkan adalah - Lira Turki (TRY).
Lira Turki dan perdagangan Carry Trade.
Lira adalah mata uang fiat yang ajaib: suku bunga bank sentral sangat tinggi, inflasi meledak, dan terus-menerus terdepresiasi.
Data 2025: Imbal hasil tahunan simpanan sekitar 56.7%; inflasi sekitar 31%–34%; depresiasi tahunan terhadap dolar sekitar 21%; volatilitas implisit 26%.
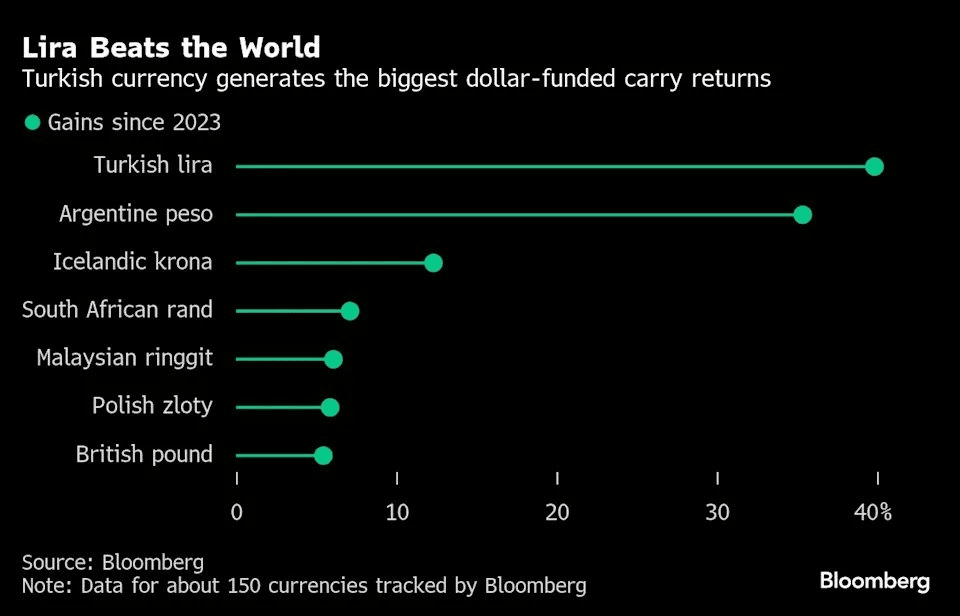
Aset 'sampah' ini adalah favorit institusi besar seperti BlackRock, JPMorgan, dengan permainan inti adalah Carry Trade (arbitrase):
Pinjam: Meminjam mata uang safe haven dengan suku bunga rendah dan likuiditas tinggi (seperti yen, franc).
Beli: Tukarkan menjadi lira, nikmati selisih suku bunga 50%+.
Hedge: Melalui swap atau manajemen volatilitas untuk melindungi risiko nilai tukar.
Mengapa ada kebijakan moneter seperti ini.
Karena penguasa Turki, Erdogan, percaya pada teori non-konvensional: inflasi tinggi disebabkan oleh suku bunga tinggi. Operasinya telah melalui tiga fase:
2018-2022:
Pada tahap ini, Turki tetap pada suku bunga rendah di tengah CPI tinggi dan inflasi, mengorbankan nilai tukar demi otonomi.
2022-23: Erdogan mencoba 'ingin mendapatkan semuanya': ingin suku bunga rendah (kebijakan independen), tetapi tidak ingin nilai tukar runtuh dan menyebabkan kerusuhan sosial (takut ketidakstabilan sosial), dan tidak berani melakukan kontrol modal secara menyeluruh seperti China (takut kehilangan reputasi).
Satu-satunya cara adalah: menjadikan seluruh sistem perbankan menjadi 'terpolitisi', atau lebih tepatnya 'Ponzi'.
Hasilnya adalah wajah yang memerah, menyebabkan inflasi lebih tinggi (inflasi tahun 23 tidak bisa ditekan).
2023-25: Inflasi meledak, menyebabkan kenaikan suku bunga yang sangat besar (lebih dari 50%), yang setara dengan menyerahkan kemandirian kebijakan moneter.
Bagaimana kebijakan moneter yang begitu agresif bisa bertahan?
Dari sudut pandang Turki:
Suku bunga tinggi memang mendorong inflasi.
Tetapi depresiasi yang berkelanjutan sangat memperkuat daya saing ekspor.
Turki adalah salah satu negara industri terbesar yang menghubungkan Eropa dan memiliki populasi terbesar, dengan ekspor barang industri tumbuh selama 4 tahun berturut-turut.
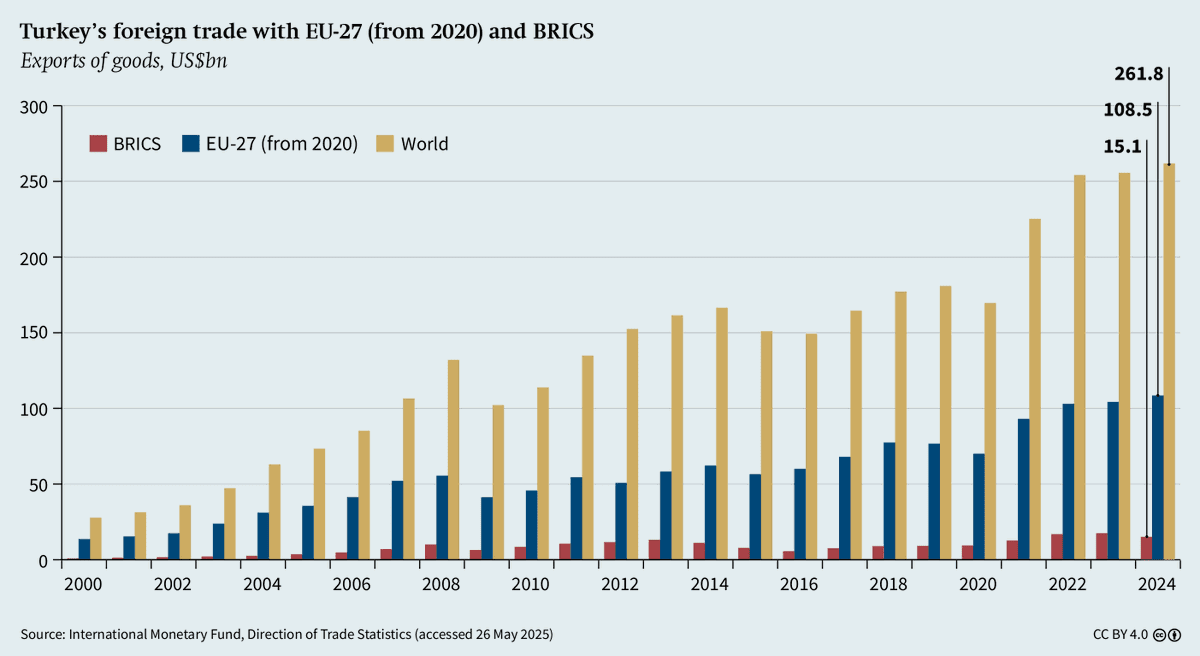
Ditambah dengan:
Ekspor yang dipaksa untuk konversi.
Pajak, bahan baku, dan penyelesaian tenaga kerja membentuk flywheel pembelian lira.
Alat perlindungan valuta asing seperti KKM mengunci permintaan konversi.
Turki tahu bahwa mereka tidak bisa menghentikan depresiasi, jadi mereka tidak menutup akun modal, tetapi malah memanfaatkan suku bunga yang sangat tinggi untuk menarik Carry Trade. Meskipun itu adalah 'jenis aset keuangan global dengan suku bunga beta tinggi', tetapi volume perdagangan yang besar membawa premi likuiditas, mempertahankan kemampuan pemerintah untuk menerbitkan utang dan fungsi fiskal.
Lira bukanlah kegagalan: sebuah mata uang dengan 'volume perdagangan besar tetapi terdepresiasi' jauh lebih baik daripada mata uang yang 'tidak ada yang berani menyentuh, langsung gagal'.
Akhirnya, untuk merangkum, alasan utama Lira Turki (saat ini) dapat bertahan:
Suku bunga tinggi menarik Carry Trade.
Bank sentral mengelola volatilitas, menjadikannya dapat diprediksi.
Permintaan nyata yang dibawa oleh karakteristik nilai tukar lira itu sendiri.
Pelajaran untuk perdagangan crypto dan desain sistem.
Kesamaan Lira dan Crypto.
Melihat di sini, mereka yang memiliki kecerdasan harus menyadari bahwa lira sangat mirip dengan banyak crypto:
- Inflasi yang tak terhindarkan (disebabkan oleh kebijakan moneter VS disebabkan oleh struktur chip).
- Tekanan harga alami yang disebabkan oleh inflasi.
Di mana pun di masa lalu, kebijakan moneter Turki tidak pernah untuk menjaga nilai tukar stabil,
tetapi untuk memastikan likuiditas dan kemampuan pembiayaan pemerintah.
Dengan cara yang sama:
Proyek crypto yang tidak memiliki seluruh sirkulasi tidak mungkin mempertahankan harga dalam jangka panjang, apalagi naik. Setiap pembelian kembali yang satu arah, dengan proporsi tetap, dan dapat diprediksi secara berurutan tidak mungkin berhasil.
Melihat pendapatan pembelian kembali di crypto dari perspektif bank sentral Turki.
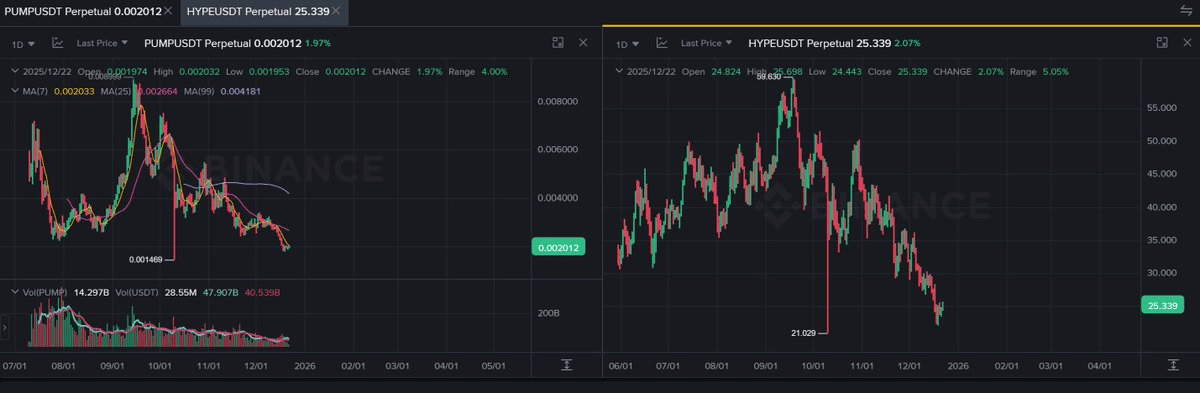
Cerita Hype, Pump, dan pembelian kembali 100% terdengar indah, menciptakan ilusi pada holder bahwa 'harga didukung oleh keuntungan nyata'.
Tetapi kenyataannya:
Dana arbitrase dapat mengantisipasi sebelumnya, pembelian kembali malah menghabiskan modal dan mengimbangi dampak harga.
Seperti jika bank sentral Turki secara terbuka berjanji untuk menjaga nilai tukar stabil, modal arbitrase global akan berbondong-bondong datang, mengulangi krisis keuangan Asia tahun 97. Prinsipnya sama.
Desain ekonomi token seperti Erdogan.
Intinya hanya ada dua poin:
Jaga likuiditas, bukan harga.
Kelola struktur volatilitas, bukan tren.
Jika inflasi tidak bisa dihindari, maka biarkan itu menarik modal, menciptakan likuiditas, sehingga aset selalu 'diperlukan'.
Dari sudut pandang egois proyek, cara cash out seperti ini, skala dan diskon jauh lebih baik.
Jika kesalahan kebijakan adalah berkelanjutan, maka itu tidak lagi menjadi risiko, tetapi alpha.
Di dunia crypto, tidak ada yang namanya kesalahan kebijakan. Jika ingin menarik modal, yang harus dilakukan adalah memberikan kepastian dan alpha yang berkelanjutan kepada modal.
Jika mengikuti desain lira, maka sistem token sebuah proyek kemungkinan besar seperti ini.
Harus ada pendapatan berkelanjutan (protokol keuangan / L1 terkemuka).
Token memiliki fungsi 'pajak' yang tidak bisa dihindari (Gas, biaya transaksi).
Menawarkan selisih suku bunga berbasis koin yang lebih tinggi dari biaya peluang + kondisi penguncian.
Pendapatan protokol membentuk 'kas negara bank sentral', berjanji hanya untuk intervensi harga token, tetapi tidak secara mekanis atau dapat diprediksi untuk pembelian kembali satu arah.
Berdasarkan manajemen IV / RV / kedalaman / suku bunga dana dan memastikan struktur volatilitas yang dapat dihedge.
Token bisa terdepresiasi karena inflasi yang dapat diprediksi, tetapi dana arbitrase akan mengalir ke kontrak, pinjaman, dan derivatif, membentuk likuiditas yang melimpah.
Jika alat-alat ini ada di dalam protokol, biaya transaksi juga bisa digunakan untuk mendukung kas, membentuk flywheel.
Ya, ini adalah struktur 'dividen mutual' lain, dengan APY dividen dan penguncian untuk meningkatkan biaya tenggelam, dengan selisih suku bunga dan volatilitas yang dapat diprediksi untuk memicu perilaku arbitrase, meningkatkan aset yang dapat dilikuidasi dan pengambilan, lalu diinvestasikan ke kas untuk meningkatkan flywheel APY.
Poin kritis dari struktur ini terletak pada apakah sistem ini dapat berlanjut, apakah proyek dapat terus memperoleh pendapatan, dan apakah suku bunga pinjaman dapat tetap pada tingkat yang terkendali.
Variabel di dunia crypto lebih sedikit, dan tidak perlu seperti Erdogan bertanggung jawab terhadap suara pemilih. Kamu bisa membangun sistem carry trade yang lebih hebat dari lira.
Bursa menyukaimu, likuid fund menyukaimu. Holder meskipun tidak menyukaimu, tapi begitulah pasar crypto, kami telah memberi kesempatan, kamu tidak bisa mengatakan saya adalah orang jahat, saya hanya tidak begitu ortodoks.
Di dunia crypto, short bisa menghasilkan uang itu nyata.
Sebenarnya kita sudah menjawab salah satu mitos tradisional di dunia crypto: 'Tidak ada yang bisa menghasilkan uang dengan short.'
Sulit untuk short saham AS, karena:
Secara matematis, pengembalian dibatasi.
Bull market struktural jangka panjang.
Tetapi dunia crypto tidak demikian.
Sebagian besar proyek tidak dapat membalikkan tren, tanpa seluruh sistem keuangan dan 'alat refleksif makro', mengubah unlock atau kebijakan juga tidak berguna, dan tidak mungkin seperti kebijakan bank sentral Turki yang menyebabkan pembalikan tren harga secara instan. Sebagian besar waktu adalah sell the news terus turun.
👉 Menjatuhkan harga tidak perlu biaya, tetapi mengangkat harga memerlukan biaya.
Tentu saja, ini terutama terlihat pada koin dengan kapitalisasi besar dan likuiditas tinggi, sulit untuk membalikkan tren, perlu likuiditas besar untuk mencoba - menjatuhkan harga tidak perlu biaya, tetapi mengangkat harga memerlukan biaya.
Short itu risiko yang nyata.
Risiko nyata untuk short justru tidak berasal dari proyek itu sendiri, tetapi dari pihak lawan.
Ketika kamu short, kamu menilai 'bull tidak punya cukup modal untuk short'.
Tetapi jika bursa tiba-tiba mengubah aturan, menyebabkan suku bunga pendanaan berubah ekstrem atau likuiditas bullish tiba-tiba menarik diri, apa yang terjadi? Satu adalah tarif yang membunuhmu, satu lagi setara dengan menurunkan biaya short.
Ini adalah masalah umum di semua CEX dan jenis perp dex orderbook, termasuk Hyperliquid dan Lighter. Sebelumnya, pasar pre-trade XPL dan MMT adalah contoh yang sangat baik.
Dalam situasi ini, yang dibutuhkan sebenarnya adalah pasar perdagangan tanpa batas, mirip dengan JLP. Mungkin kamu masih akan terpengaruh ADL, tetapi karena prinsip perdagangan JLP, kemungkinan menghadapi risiko ekor seperti MMT akan sangat berkurang.