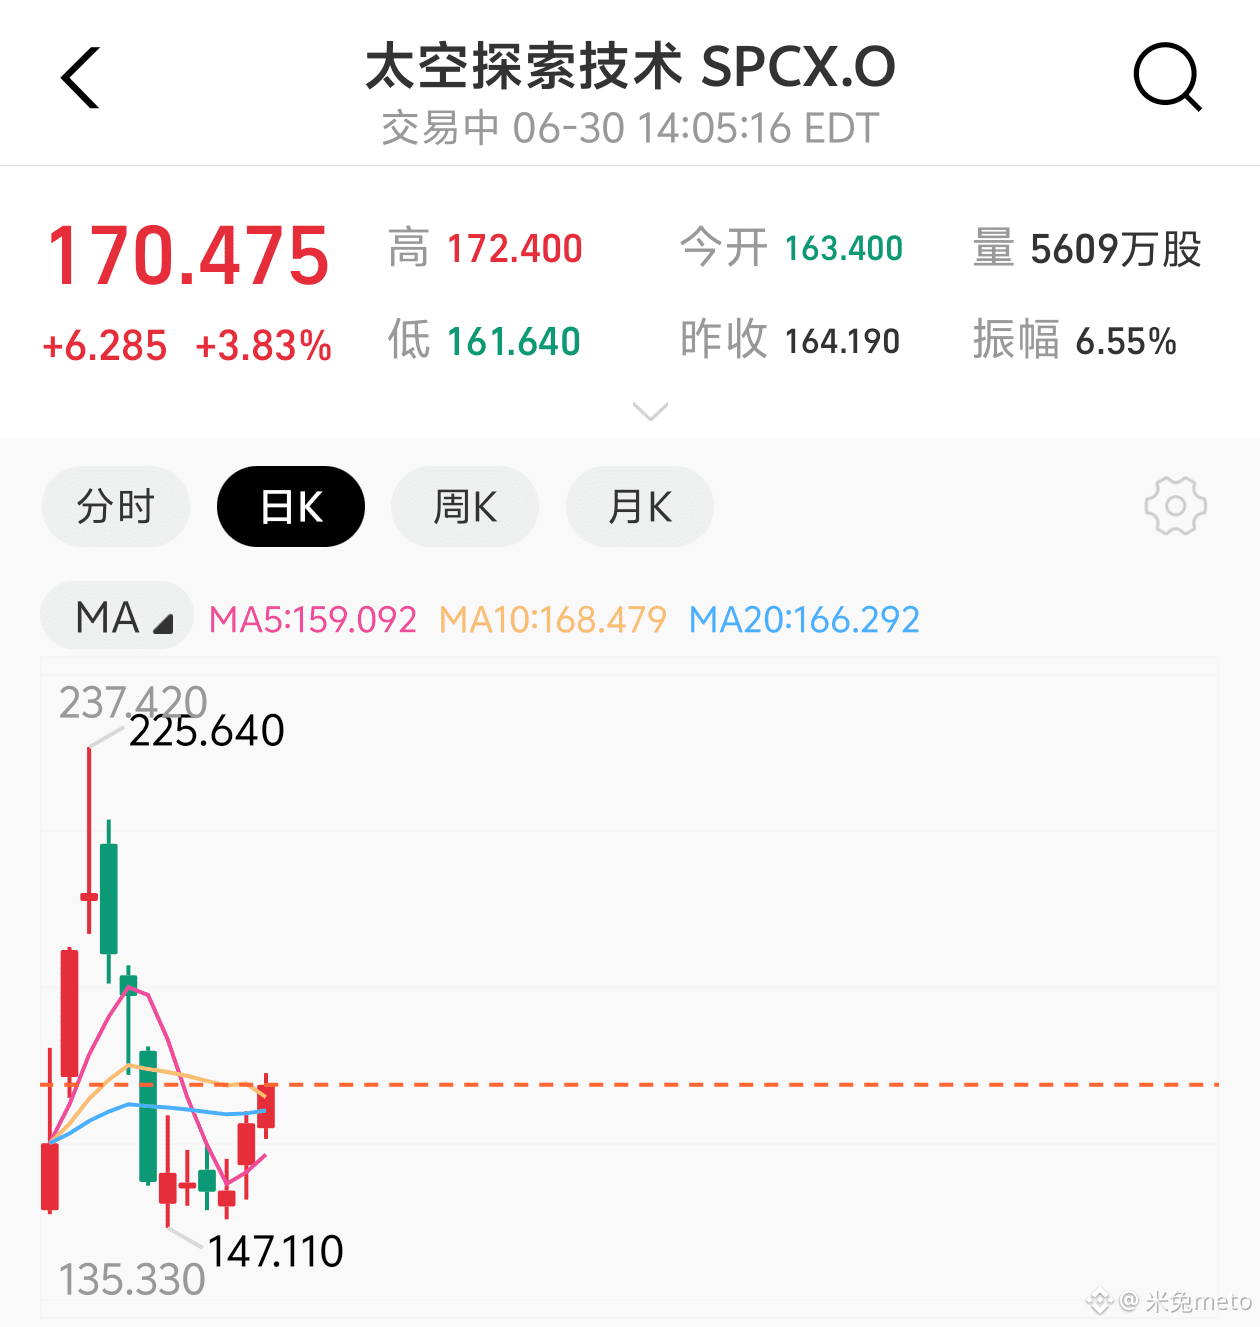
Dari 161 ke 172—yang terpenting bukan nilai transaksi itu sendiri, melainkan struktur transaksinya. Dari 9,02 juta saham yang diperdagangkan, berapa yang merupakan dana pasif yang sudah dipersiapkan sebelumnya, dan berapa yang spekulan jangka pendek yang berjudi menunggu masuknya ke dalam tren.
Dari sisi data, free float SpaceX sebesar 25%-30%, sementara Musk menggenggam 82% hak suara. Arus masuk pasif senilai 4,3 miliar dolar AS yang dihitung oleh JPMorgan harus dikonfigurasi secara serempak setelah penutupan pada 6 Juli. Ini berarti indeks fund harus mencocokkan bobotnya dalam ketersediaan saham yang terbatas, sehingga terjadi ketidakseimbangan ekstrem antara permintaan dan penawaran. Kasus historis menunjukkan bahwa aset dengan free float rendah rata-rata mengalami premi 15%-25% sebelum dimasukkan; harga SPCX saat ini di kisaran 170 masih memiliki ruang.
Namun kelayakan untuk melakukan posisi beli (long) bergantung pada dua titik belok data. Yang pertama adalah perubahan fundamental finansial Starlink: pada 2025 pendapatan 11,4 miliar, laba operasi 4,4 miliar, margin laba kotor 39%, dan porsi Q1 2026 meningkat menjadi 69%. Analis memprediksi pendapatan Starlink pada 2026 akan menembus 18,7 miliar, tumbuh 80% YoY. Yang lebih tersamar adalah pada bulan Mei, SpaceX menaikkan harga paket Starlink berlawanan arah pasar—rata-rata naik 10 dolar per bulan. Ini menunjukkan mereka berpindah dari “mencari pengguna” ke “monetize installed base”, dan pertumbuhan EBITDA akan melaju lebih cepat daripada pertumbuhan pendapatan. Bantalan fundamental ini menjadi batas bawah logika untuk long.
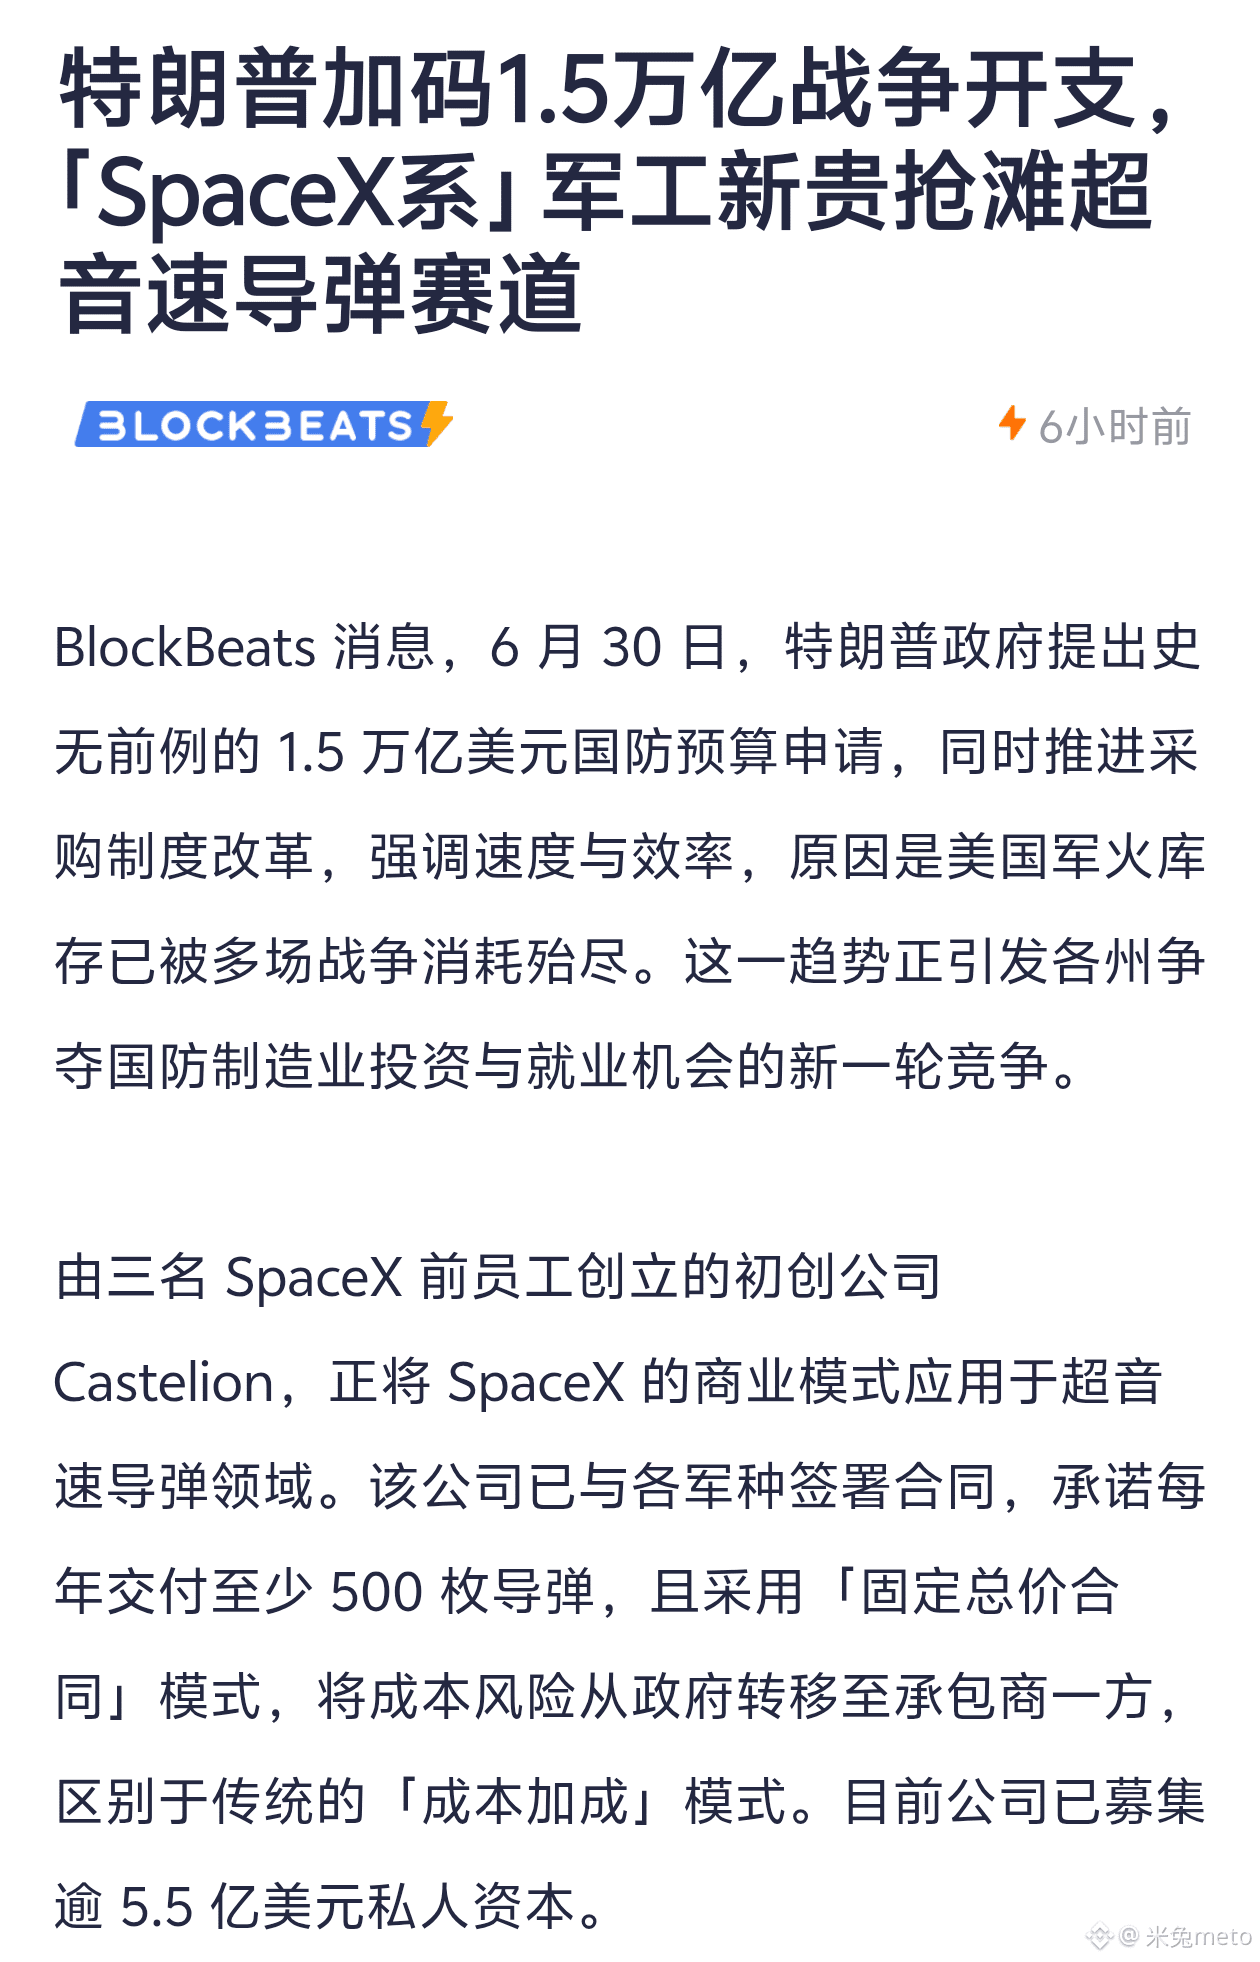
Titik belok kedua adalah anggaran pertahanan Trump sebesar 1,5 triliun. Castelion, yang didirikan oleh mantan karyawan SpaceX, telah mengincar lebih dulu jalur rudal hipersonik, dengan model “kontrak harga total tetap”—persis pendekatan yang pernah dibuktikan SpaceX di bidang antariksa. Ekspansi anggaran pertahanan berarti narasi bisnis militer SpaceX mendapat penopang baru: bukan hanya roket dan satelit, melainkan seluruh ekosistem “SpaceX” yang merembes ke sistem pengadaan Pentagon.
Data risiko juga sangat jelas: kerugian xAI pada 2025 sebesar 6,35 miliar, pada 2026 Q1 kembali rugi 4,28 miliar. Kerugian bersih GAAP SpaceX sebesar 4,9 miliar terutama ditarik oleh AI. Penundaan Grok dan keluarnya co-founder menguras kesabaran pasar. Pada 8 Desember masa penguncian (lock-up) berakhir; setelah free float membesar, tekanan jual dari pelepasan saham menjadi peristiwa yang pasti.
Kesimpulan saya: data mendukung posisi long dalam jangka pendek. Konfigurasi dana pasif sebelum dimasukkan adalah pembelian yang pasti, perbaikan profitabilitas Starlink memberi bantalan keamanan dari sisi fundamental, dan narasi militer membuka batas atas valuasi. Rentang 180-200 sebelum 7 Juli kemungkinan besar bisa tercapai. Tetapi satu minggu setelah dimasukkan adalah jendela yang berbahaya—data historis menunjukkan probabilitas “good news sudah habis” lebih dari 50%. Sekarang melakukan long, yang diperoleh adalah uang dari struktur dana, bukan uang dari nilai perusahaan; harus keluar sebelum saham dilepas saat masa lock-up berakhir.
Dari sisi data, free float SpaceX sebesar 25%-30%, sementara Musk menggenggam 82% hak suara. Arus masuk pasif senilai 4,3 miliar dolar AS yang dihitung oleh JPMorgan harus dikonfigurasi secara serempak setelah penutupan pada 6 Juli. Ini berarti indeks fund harus mencocokkan bobotnya dalam ketersediaan saham yang terbatas, sehingga terjadi ketidakseimbangan ekstrem antara permintaan dan penawaran. Kasus historis menunjukkan bahwa aset dengan free float rendah rata-rata mengalami premi 15%-25% sebelum dimasukkan; harga SPCX saat ini di kisaran 170 masih memiliki ruang.
Namun kelayakan untuk melakukan posisi beli (long) bergantung pada dua titik belok data. Yang pertama adalah perubahan fundamental finansial Starlink: pada 2025 pendapatan 11,4 miliar, laba operasi 4,4 miliar, margin laba kotor 39%, dan porsi Q1 2026 meningkat menjadi 69%. Analis memprediksi pendapatan Starlink pada 2026 akan menembus 18,7 miliar, tumbuh 80% YoY. Yang lebih tersamar adalah pada bulan Mei, SpaceX menaikkan harga paket Starlink berlawanan arah pasar—rata-rata naik 10 dolar per bulan. Ini menunjukkan mereka berpindah dari “mencari pengguna” ke “monetize installed base”, dan pertumbuhan EBITDA akan melaju lebih cepat daripada pertumbuhan pendapatan. Bantalan fundamental ini menjadi batas bawah logika untuk long.
Titik belok kedua adalah anggaran pertahanan Trump sebesar 1,5 triliun. Castelion, yang didirikan oleh mantan karyawan SpaceX, telah mengincar lebih dulu jalur rudal hipersonik, dengan model “kontrak harga total tetap”—persis pendekatan yang pernah dibuktikan SpaceX di bidang antariksa. Ekspansi anggaran pertahanan berarti narasi bisnis militer SpaceX mendapat penopang baru: bukan hanya roket dan satelit, melainkan seluruh ekosistem “SpaceX” yang merembes ke sistem pengadaan Pentagon.
Data risiko juga sangat jelas: kerugian xAI pada 2025 sebesar 6,35 miliar, pada 2026 Q1 kembali rugi 4,28 miliar. Kerugian bersih GAAP SpaceX sebesar 4,9 miliar terutama ditarik oleh AI. Penundaan Grok dan keluarnya co-founder menguras kesabaran pasar. Pada 8 Desember masa penguncian (lock-up) berakhir; setelah free float membesar, tekanan jual dari pelepasan saham menjadi peristiwa yang pasti.
Kesimpulan saya: data mendukung posisi long dalam jangka pendek. Konfigurasi dana pasif sebelum dimasukkan adalah pembelian yang pasti, perbaikan profitabilitas Starlink memberi bantalan keamanan dari sisi fundamental, dan narasi militer membuka batas atas valuasi. Rentang 180-200 sebelum 7 Juli kemungkinan besar bisa tercapai. Tetapi satu minggu setelah dimasukkan adalah jendela yang berbahaya—data historis menunjukkan probabilitas “good news sudah habis” lebih dari 50%. Sekarang melakukan long, yang diperoleh adalah uang dari struktur dana, bukan uang dari nilai perusahaan; harus keluar sebelum saham dilepas saat masa lock-up berakhir.